


Спутниковый интернет в Африке: почему он подешевеет и что изменит
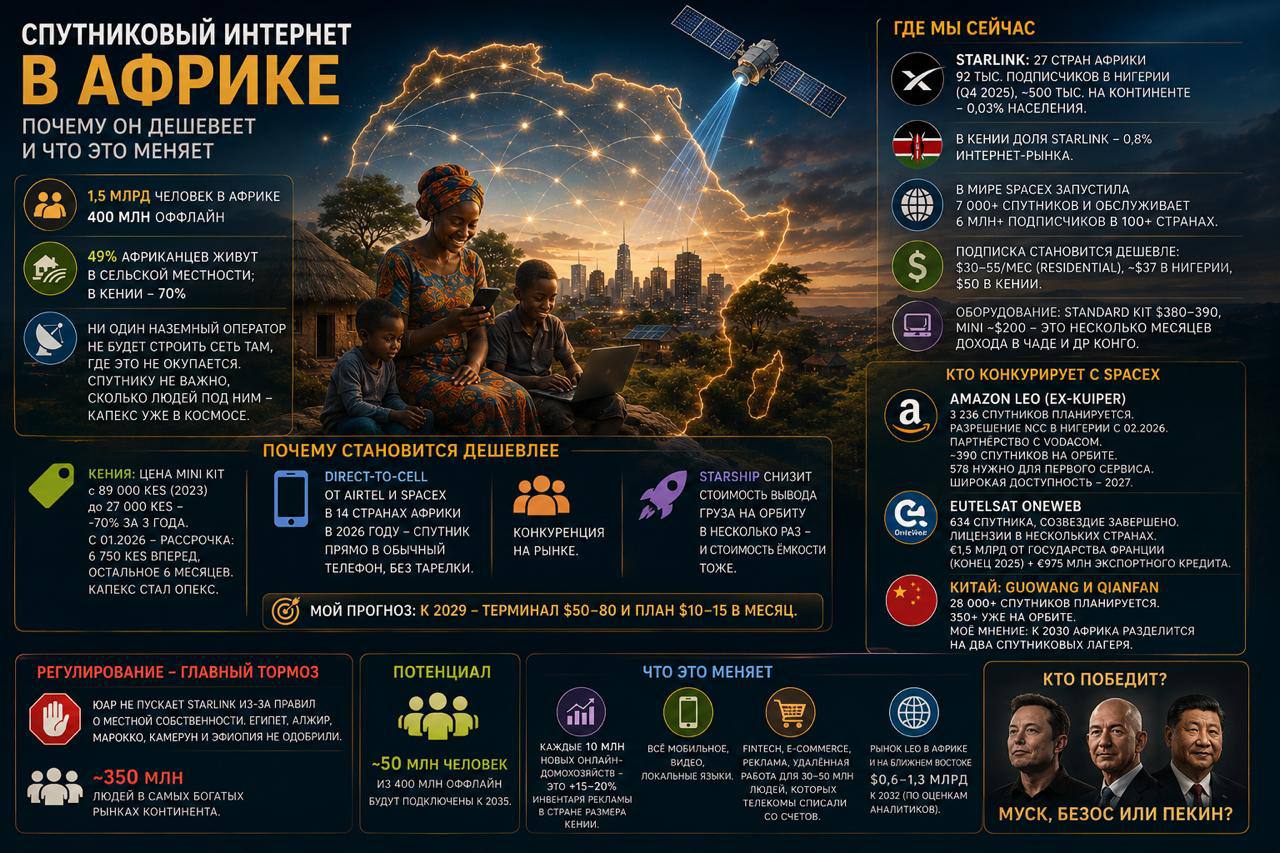
Африка: 1.5 млрд человек, 400 млн офлайн, 250 млн живут там, где оптика и вышки при местной плотности населения не окупятся никогда.
49% африканцев живут в сельской местности, в Кении — 70%. Наземный оператор туда не пойдёт. Спутнику всё равно, сколько людей под ним живёт: капекс уже на орбите.
Где мы сейчас
Starlink: 27 стран Африки, 92 тысячи абонентов в Нигерии на Q4 2025, ~500 тысяч на континенте — 0.03% населения. В Кении — 0.8% интернет-рынка. Глобально у SpaceX 7,000+ спутников и 6+ млн подписчиков в 100+ странах.
Подписка дешевеет: $30–55 в месяц за Residential, ~$37 в Нигерии, $50 в Кении. Железо: стандартный комплект $380–390, Mini ~$200 — несколько месячных доходов в Чаде или ДР Конго.
Почему подешевеет
Траектория Кении: комплект KES 89,000 при запуске в 2023 → 45,500 → 27,000 за Mini, −70% за три года. С января 2026 — рассрочка: KES 6,750 вперёд вместо 27,000, остаток за шесть месяцев. Капекс превращён в опекс, а это ровно то, как Африка покупает всё: телефоны, мотоциклы, солнечные панели.
Второй драйвер: Airtel и SpaceX запускают Direct-to-Cell в 14 странах Африки в 2026 — спутник прямо в обычный телефон, без тарелки вообще. Третий — конкуренция, о ней ниже. Четвёртый — Starship: когда цена килограмма на орбиту падает в разы, падает и цена ёмкости. Мой прогноз: к 2029 терминал за $50–80 и тариф $10–15 в месяц.
Кто конкурирует со SpaceX
Amazon Leo (бывший Kuiper): 3,236 спутников в плане, семилетнее разрешение NCC в Нигерии с февраля 2026, партнёрство с Vodacom по бэкхолу 4G/5G. ~390 на орбите, для старта нужно 578; массовая доступность реалистично в 2027.
Eutelsat OneWeb: 634 спутника, группировка достроена, лицензии в ряде стран, €1.5 млрд от французского государства в конце 2025 плюс €975 млн экспортного кредита.
Китай: Guowang и Qianfan — 28,000+ спутников в плане, 350+ уже на орбите. Мой взгляд: к 2030 Африка разделится на два спутниковых лагеря так же, как уже разделена по вендорам вышек.
Регуляторика — реальный тормоз: ЮАР не пускает Starlink из-за требований к локальному владению; Египет, Алжир, Марокко, Камерун и Эфиопия его не одобрили. Это ~350 млн человек и самые богатые рынки континента.
Из 400 млн офлайн сегодня, думаю, 50 млн подключатся через спутник к 2035.
Для рекламного рынка каждые 10 млн новых домохозяйств онлайн — это плюс 15–20% инвентаря в стране размером с Кению, и весь он — mobile, video, локальные языки.
Аналитики, оценивающие рынок LEO в Африке и на Ближнем Востоке в $0.6–1.3 млрд к 2032, считают только доход от подписки. Эффект второго порядка — финтех, e-commerce, реклама, удалённая работа для 30–50 млн человек, которых операторы списали, — на порядок больше. Кто победит: Маск, Безос или Пекин?