


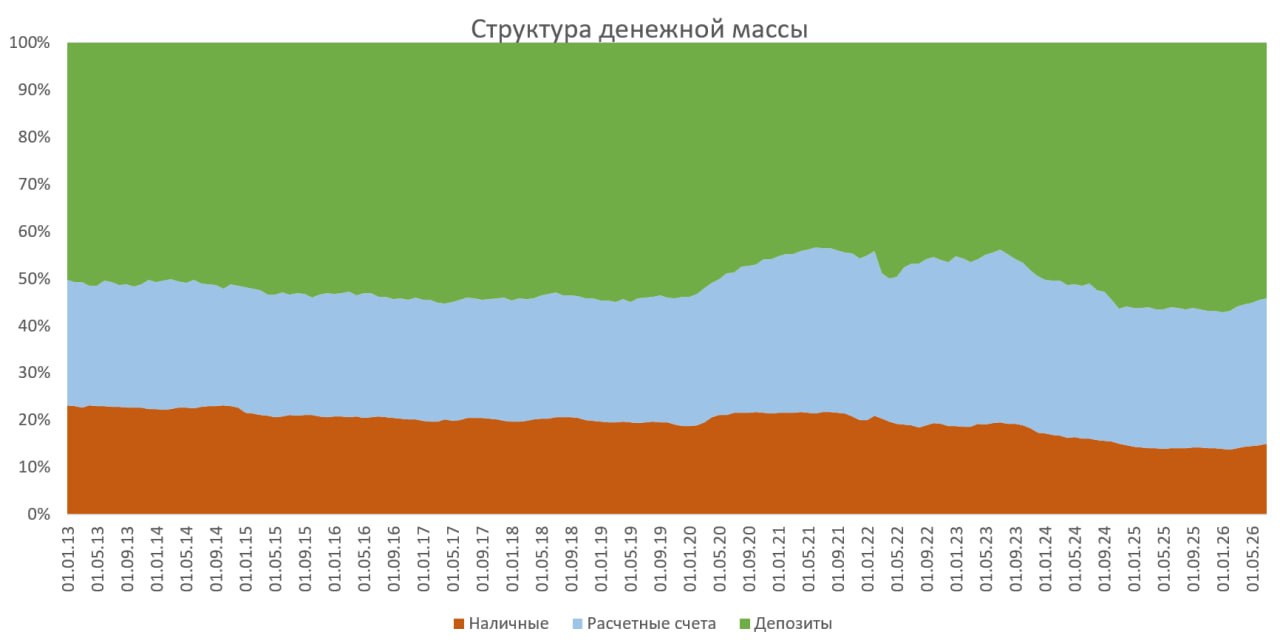
Рекордный рост наличности
Всё познаётся в сравнении.
Дело в том, что в последние годы в России быстро росла денежная масса. Во многом это связано с отказом от использования иностранной валюты и переходом на рубль, в том числе во внешнеторговых расчётах. Поэтому абсолютный прирост наличных денег сам по себе почти ни о чём не говорит.
🔬 Смотрите на график.
Да, доля наличности в структуре денежной массы растёт. Но рост этот пока очень небольшой — чтобы его заметить, график приходится буквально рассматривать с лупой.
Гораздо интереснее другое.
Начала снижаться доля депозитов. В абсолютном выражении объём депозитов с начала года практически не растёт. Это означает, что даже начисляемые банками проценты не приводят к увеличению депозитной массы.
То есть определённый переток средств действительно есть.
Но пока с точки зрения макроэкономики я не считаю эту тенденцию критичной.
Есть, однако, любопытный момент.
Объём наличных денег сегодня составляет около 20 трлн рублей.
Если предположить, что реальная инфляция в ближайшие годы составит 10%, то получается, что покупательная способность этих наличных ежегодно уменьшается примерно на 2 трлн рублей.
По сути, это своеобразный инфляционный налог.
Если вы храните деньги наличными в сейфе, их реальная стоимость каждый год уменьшается. А эмитент денег — государство через Банк России — получает выгоду от этого процесса. В экономической теории это называется сеньоражем.