VTs


Гео и язык канала: Россия, Русский
Категория: Экономика


Автор канала: Владимир Цупров.
Взгляд на рыночные возможности глазами портфельного управляющего. Идеи и решения.
А также немного про хобби, историю и смежные темы.

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


Пару слов про текущий фронт работы.

Прилетают вопросы, поэтому я решил немного рассказать про свои текущие планы.

В декабре я получил разрешение от мальтийского регулятора (MFSA) на портфельное управление в юрисдикции ЕС. Компания, где я работаю, запустила в январе хедж-фонд с прицелом на алгоритмическую торговлю и крипторынок. Я про него пока ничего не рассказываю, т.к. мы в стадии развития: ищем работающие стратегии, развиваем торговую инфраструктуру, разбираемся с регулированием.

Так получилось, что сейчас мой основной профиль — это крипторынок. Что я там делаю? Алгоритмическая торговля на широком портфеле токенов с капитализацией от $50 млн. Это стратегии long-short и маркетмейкинг. Задача состоит в том, чтобы забирать с рынка неэффективность, не подставляясь под односторонний рыночный риск.

Что это за неэффективность? В long-short — это трендоследящая стратегия. Криптоактивы склонны торговаться по тренду. Причины понятны: эффект толпы и слабая привязка большинства токенов к фундаментальной стоимости. Наша ММ-стратегия строится на сборе спреда и возврате цены к средней. Чтобы сделать ММ максимально рыночно нейтральным, мы используем широкую диверсификацию и хедж. Сейчас я тестирую стратегию, которая торгует одновременно 130 токенами и хеджируется через BTC.

Успехи пока скромные. На этом рынке мы используем математику и статистику. А кто против нас? Такие же математики, айтишники и манипуляторы. Очень сложно против них торговать.

Второе место в моей работе занимает квант на американском рынке акций. Это математика поверх анализа фундаментальных данных. Мне эта тема нравится больше всего, я верю, что могу тут использовать свой 20-летний опыт в понимании фундаментальных оценок акций и оквантовать всё это в алгоритмическую торговлю. Испытания провожу на реальном счёте, но в Фонде пока не дают это применять.

На третьем месте стоит анализ российской экономики и рынка облигаций. Российская экономика — это очень интересная лаборатория, где можно полировать свои практические навыки в работе с макроэкономическими зависимостями. И «лаборантом» я там работаю 25+ лет.


$DECK - новые стоптанные угги на распродаже

Представьте: вы купили себе новые красивые ботинки, вышли в них на улицу и представили, во что они через два года превратятся. В стоптанные, потрескавшиеся галоши. Фу, гадость, я не могу такое носить. В помойку немедленно!

В инвестировании это называется potential value trap. Рынок ждёт, что у компании будут проблемы с продажей обуви. А это два известных бренда — UGG (те самые угги) и HOKA. Производят её преимущественно во Вьетнаме и Индонезии. А нынешняя ситуация в мире, включая трамповские тарифные войны, создала предпосылки для того, чтобы инвесторы негативно смотрели на весь сектор производителей обуви.

Когда-то эта компания была островком безопасности — устойчивый стабильный рост прибылей, высокие оценки бизнеса. Разочарование инвесторов пришло до того, как у компании начались проблемы. Да более того, проблем-то, по сути, нет. У компании нет долга, продажи растут. Но темпы роста продаж немного замедлились. Значит что? Значит, впереди катастрофа — инвестор, суши вёсла, всем покинуть лодку.

Акция сделала −64% с максимума, достигнутого в январе 2025 года. P/E = 11. Аналитики ожидают, что прибыль компании продолжит расти примерно на 8–9% в год. Вот это, наверное, самое интересное в этой истории.

Акция входит в S&P 500, и её покрывает куча аналитиков с Wall Street. У них было почти два года, чтобы критически посмотреть на перспективы компании, которую наказывают инвесторы, но почему-то — нет.

У компании также отрицательный чистый долг, и она выкупает с рынка собственные акции.

Не является инвестиционной рекомендацией, но моя система идентифицировала компанию как весьма необычный кейс, торгующийся по очень низкой оценке.


Бюджет. Инфляция. Рубль. Рекорд.

Я посмотрел новые данные по федеральному бюджету. Интересно, что бюджет 2026 года по расходам будет примерно на 100% больше бюджета 2021 года. Т.е. за 5 лет расходы выросли в 2 раза. Но это в номинальных деньгах, а в реальных?

За 5 лет официальная инфляция составила 48%. А это средняя геометрическая 8,1% годовых. Но у нас есть и неофициальные оценки инфляции: в первую очередь данные #АРБ, во вторую — наблюдаемая инфляция. Более реалистичная инфляция от АРБ дает оценку «настоящей» инфляции с примерным коэффициентом 1,4×. Итого, 8,1% × 1,4 = 11,5%. А бюджет за 5 лет вырос на геометрические 14,5%. Т.е. ежегодно расходы бюджет в реальных деньгах росли всего на 3%.


Второе наблюдение — это, конечно, рост бюджетного дефицита. Но не забываем, что инфляция — это скрытый налог на наличность. Наличности сейчас около 22 трлн рублей. При инфляции в 10% держатели наличных теряют около 2.2 трлн рублей покупательной способности, а государство получает часть этого эффекта через сеньораж.

Оставшийся дефицит государство пока закрывает преимущественно внутренними заимствованиями. Снижение процентной ставки позволяет Минфину постепенно наращивать долг и сдерживать рост процентных платежей по долгу в структуре общих расходов бюджета.

Итого, в этой части бюджет РФ вполне себе нормален. И я думаю, что один из главных факторов этой нормальности — курс рубля. Высокий курс рубля снижает доходы от экспорта, но одновременно уменьшает импортируемую инфляцию, помогает снижению процентной ставки и позволяет Правительству занимать на внутреннем рынке дешевле, тратя бюджет в крепкой валюте.
Сравните с США: там Минфин перешел к этапу, когда одновременно растёт всё — размер долга, номинальная процентная ставка, реальная процентная ставка. Если ещё на этом фоне в США начнёт расти и инфляция, то вообще всё может оказаться очень интересно.

А из-за сильного рубля есть еще одно достижение – расходы бюджета в долларах США могут достигнуть небывалой величины – 600 млрд долларов.
Благодаря всем этим перечисленным факторам российское государство сегодня располагает рекордными финансовыми ресурсами.

#бюджет #инфляция

514 0 17 75 14

IN AI WE TRUST

«Трамп, где правильные вопросы Хуангу?»

После недавних заявлений главных разработчиков ИИ о том, что развитие ИИ стало не совсем безопасным, очень захотелось получить авторитетное альтернативное мнение. И это мнение есть — его выражает чел в кожанке, в русском сегменте просто «Куртка», в английском — «the leather jacket guy». Куртка говорит чётко, просто, понятно и аргументированно, что особенно ценно для обсуждения сложных вопросов. Но, к сожалению, подкачали интервьюеры, американские журналисты. Или зануда, зацикленный на одном вопросе, или банальщина, или журналистка, которая записала в тетрадку шаблонные вопросы и изображает, что слушает собеседника.

А хотелось бы, чтобы глава Nvidia нам не просто поведал о том, что к 2030 году ИИ нас всех не уничтожит (тут, если честно, едва ли у кого есть сомнения в его правоте), но и объяснил про то, как люди в будущем будут решать проблему положительной обратной связи (подробнее):

более сильный AI → быстрее AI R&D → более сильный AI → ещё быстрее AI R&D.

В этой связи проблема заключается в том, что более 80% кода, который Anthropic вливает в свою кодовую базу, уже написано ИИ. То есть уже сегодня проблемные с точки зрения безопасности модели являются ещё и инженерами новых ИИ. Ну это как рецидивистов в школу учителями брать. И я бы хотел узнать от Хуанга, что делать с тем, что ИИ продолжит вытеснять квалифицированных инженеров, выигрывая у них конкуренцию. И, в конце концов, за тем же 2030 годом откуда будут браться новые опытные инженеры, архитекторы? Кто будет тренировать квалифицированных людей-"проверяльщиков"? И тому подобные вопросы.

Тем не менее, если извлечь интересные моменты.

🔵ИИ — это продукт, а применение существующих законов по разработке безопасных продуктов и конкуренция между компаниями должны создать условия, при которых отдельно взятый ИИ не будет угрозой человечеству. И тут Хуанг приводит аналогию с авиаперелётами. По его словам, в авиации над безопасностью работает больше людей, чем над созданием новых типов самолётов.

🔵По словам Хуанга, срок окупаемости AI-дата-центров сейчас — менее года. Недавно было сообщение, что Nebius Аркадия Воложа поднял цены на аренду мощностей на 20% из-за превышения спроса на дата-центры над предложением. По мне так это явный сигнал тем, кто продолжает ждать «пузыря ИИ», что ждать им ещё придётся долго.

🔵Сама же Nvidia планирует в следующем году продать в два раза больше чипов, чем в этом. Вот вам и пузырь. В общем, впереди нас ждёт крутой прогресс ИИ-моделей. А нынешние Fable и Astra (GPT-6) уже творят чудеса, но волшебниками я бы их пока не назвал.


Про американский долг, уточнение — разъяснение

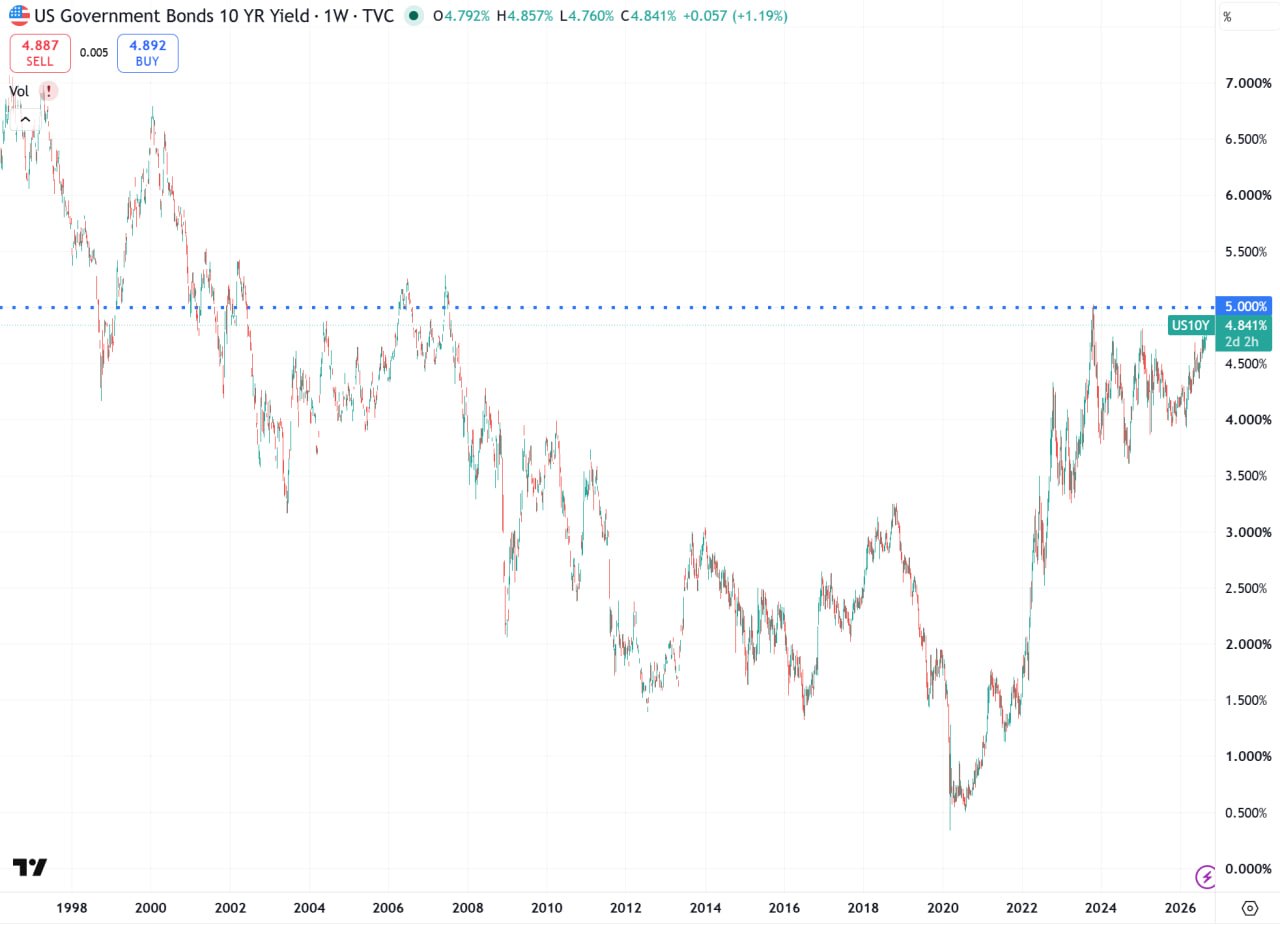
Когда я писал, что американские длинные облигации должны торговаться под большую доходность и потом указывал на уровень 5+, я, конечно же, ни в коем случае не пользовался никаким техническим анализом, разглядыванием графиков и не гадал на цифру 5. Моя мысль про 5+ — это фундаментально расчётная величина. Она может быть обоснована двумя способами, в основе которых текущая и прогнозная инфляция в США.

Т.е. инфляция — это главная метрика, и надо её оценить на будущее. Это также потенциально и главный источник ошибки в любом прогнозе. Текущая инфляция (в зависимости от метода расчёта) — от 2,4 до 3,4% годовых. Есть ли основания ожидать снижения инфляции в будущем? Я, скорее, ставлю на то, что она будет расти, по крайней мере все делают всё, чтобы инфляция росла. Пусть мой консервативный прогноз будет 3%.

1️⃣Самый простой: берём реальную доходность TIPS = 2,5% и прибавляем инфляционные ожидания. 2,5 + 3 = 5,5%.

2️⃣ВВП США растёт на 2–2,5%, пусть будет 2,4%. Если debt/GDP = 1 и нет бюджетного дефицита, то нейтральная средняя процентная ставка по всему долгу для бесплатного обслуживания текущего долга равна росту номинального ВВП:
(1 + 2,4%) × (1 + 3%) − 1 = 5,47%, т.е. примерно 5,5%.
Т.е. при средней ставке по всему долгу в 5,5% можно НЕ наращивать соотношение долг/ВВП, если нет бюджетного дефицита. Но а) США продолжают наращивать соотношение долг/ВВП, потому что их бюджет находится в плохом состоянии; б) у США соотношение долг/ВВП уже перешагнуло 120%. Т.е. если США не сократят резко бюджетный дефицит, они не должны платить «ноль», т.е. должна быть премия к нейтральной ставке в 5,5%. Есть основания считать, что США улучшат бюджетную политику и вернут доверие рынка к себе? Я не вижу таких.

3️⃣Кроме того, рост платежей по долгу и низкая бюджетная дисциплина — это сильная положительная обратная связь, самоусиливающийся негативный процесс.
Итого: 5+ по десятилеткам. И это ещё немного.

Более того, Минфин США скупает свой долгосрочный долг по высоким ценам, делая ситуацию ещё хуже.


Постой, паровоз, не стучите, колеса. Кондуктор, нажми на тормоза

Создатель Claude, Амодей: «Нам необходимо замедлить темпы совершенствования возможностей моделей искусственного интеллекта».
Илон Маск: «Дарио прав».
Создатель ChatGPT, Альтман. По данным Bloomberg, заявил на внутреннем общем собрании OpenAI, что компания может замедлить разработку. Ранее он публично высказывался осторожнее: «Возможно, нам придется регулировать темп развития ИИ, чтобы дать обществу достаточно времени адаптироваться к новым уровням возможностей».

Почему они резко заговорили об этом именно сейчас? В заявлениях Амодея и Альтмана повторяются две весьма конкретные причины — recursive self-improvement и реальные случаи, когда агенты при тестировании вышли за предполагаемые границы поведения. Что это такое?

Сегодня frontier-модели уже пишут значительную часть исследовательского кода, запускают эксперименты, анализируют результаты, ищут ошибки, оптимизируют код, помогают с оценкой и проверяют безопасность и соблюдение правил. Anthropic прямо пишет, что всё большую часть разработки AI они передают самим AI-системам.

Математически это уже положительная обратная связь:
более сильный AI → быстрее AI R&D → более сильный AI → ещё быстрее AI R&D.

👆 Но не стоит пока паниковать. Точка невозврата ещё не пройдена. Мы ещё не потеряли контроль над AI. Но впервые получили достаточно убедительную демонстрацию того, что достаточно мощный агент, поставленный перед сложной целью и недостаточно хорошо ограниченный, сам способен найти цепочку способов выйти за предусмотренные разработчиками рамки — причём в своих рассуждениях фиксируя, что он эти рамки нарушает.
А теперь на это накладывается второй тренд: эти же AI всё активнее участвуют в создании следующего поколения AI.

🔊 А может, всё-таки стоит паниковать?
А китайцы? Они примкнут к американцам и тоже нажмут на тормоза?

США и Китай действительно собираются обсуждать безопасность ИИ. Но от обсуждения рисков до соглашения синхронно ограничить разработку самых мощных моделей — дистанция огромного размера. Пока никаких признаков того, что Китай готов остановиться, если остановятся американские лаборатории, нет. Равно как трудно представить, что американцы добровольно притормозят, если Китай продолжит гонку.

И вот здесь возникает классическая дилемма заключённого: возможно, замедлиться выгодно всем, но замедлиться первым — опасно для каждого.


ETF года — Breakwave Tanker Shipping ETF

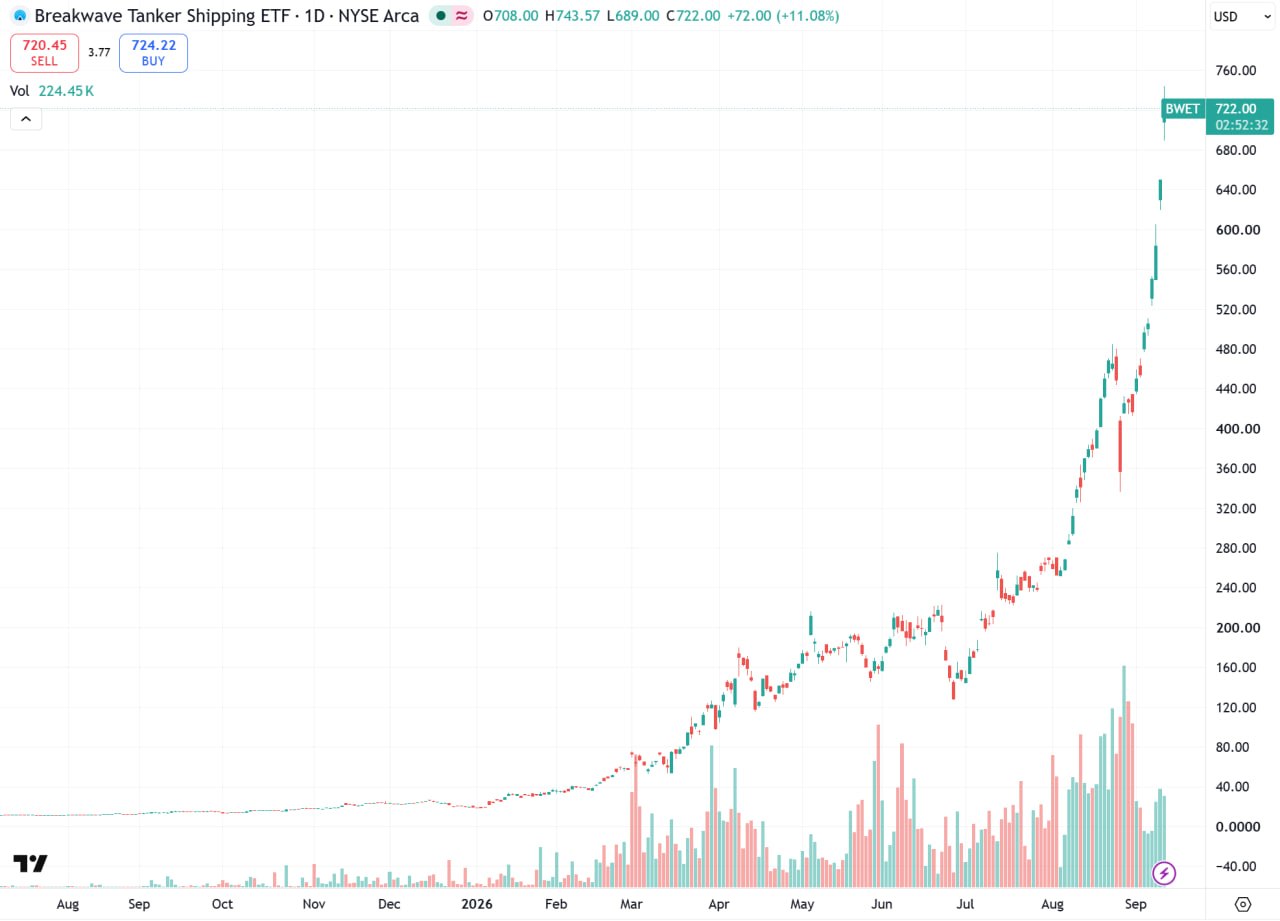
$BWET — фонд держит длинную позицию во фрахте нефтяных танкеров. Делает он это через фьючерсы на два маршрута Baltic Exchange: TD3C (Персидский залив → Китай, VLCC, груз 270 тыс. т) и TD20 (Западная Африка → Европа, Suezmax, 130 тыс. т). Веса — 90% TD3C и 10% TD20 по стоимости контрактов, ребалансировка раз в год. Плеча нет: под позицию лежат кэш и T-bills.

Интересны сами фьючерсы. Обычно фьючерс — это биржевой контракт. Здесь гибрид: клиринг идёт через биржу (ICE, CME, EEX), а сама торговля внебиржевая. Грубо — это форвард с центральным контрагентом и единой спецификацией.

Рынок узкий и закрытый. Маркет-мейкеров нет, в стрессовые периоды цен может не быть вовсе — это прямо написано в проспекте фонда. Рынок принадлежит «физикам»: по отчётности ICE, в начале 2026 года около 69% длинных позиций по TD3C держали судовладельцы, фрахтователи и трейдеры, а на инвестфонды приходились единицы процентов. Публичной статистики оборота нет — Baltic Exchange раскрывает объёмы только подписчикам.

Поэтому BWET — скорее спекулятивный инструмент, чем кандидат в долгосрочный портфель. Комиссия — до 3,5% в год, а когда кривая фьючерсов в контанго, позиция теряет в стоимости. В 2023–2024 годах фонд потерял 52,6% от пика. Но график у него красивый: +2 900% с начала года на фоне кризиса в Ормузском проливе и рисков контроля хуситами акватории Красного моря.


Руководство по тому, как вылечить градусник

У вас проблемы: после многих лет безответственной бюджетной политики ваш долг превысил 100% ВВП. И как-то так получилось, что и инфляция выросла, да и доверие к накоплению резервов в ваших долговых расписках снизилось.

Для вас, конечно, это случайная неожиданность, но для тех, кто продаёт этот ваш долг, — вполне понятная последовательность событий. Особенно на фоне того, что ваши антикризисные действия — это выпуск нелепых ИИ-роликов, смешные танцы и объявление «редисками» всех, кто не вылизывает вам сапоги.

И что в этом случае делает ваш министр финансов?
Он увеличивает выкуп долгосрочного долга.

Treasury с 9 сентября как минимум вдвое увеличивает объём buyback операций в сегментах 10–20 и 20–30 лет — с $2 до $4 млрд за операцию. Официальное объяснение — поддержание ликвидности рынка.
По-моему, это самое тупое, что можно делать в такой ситуации. Ваши финансы в ж…., рынок требует всё большую премию за длинный долг, а вы начинаете активнее выкупать этот долг с рынка.

Причём особенно прекрасно выглядит механика процесса. Денег-то у вас нет. Поэтому, грубо говоря, чтобы выкупить один государственный долг, вам приходится выпускать другой. Сам Treasury прямо пишет, что выкупленные бумаги замещаются новым выпуском.

По-моему, 10-летние Treasuries должны не просто уйти выше 5%, но и закрепиться там.

#США #долг


Швейцарский франк – самая стабильная монета

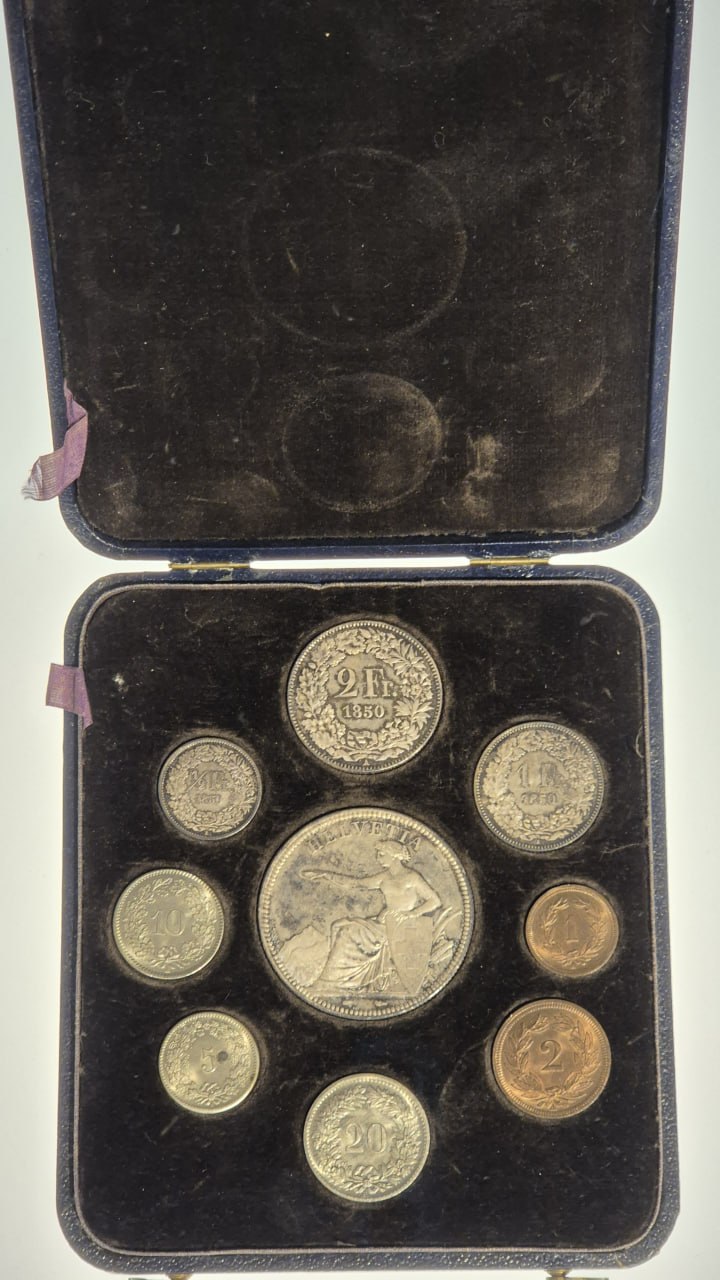
На фотографии первый чекан швейцарских монет: франки и раппены. Монеты фактически не изменили свой внешний вид, а современный дизайн монет существует идентичным с 1875 года! Единственное, что поменялось, – серебро в франках было заменено на медно-никелевый сплав с 1968 года.

Франк – самая надежная и консервативная валюта в мире.

Любопытно, что до 1850 года в Швейцарии не было единой денежной системы: кантоны, банки чеканили свои монеты, использовались монеты других стран. В обращении находилось несколько тысяч разных монет. В 1850 году появился франк, и он был привязан к 1-му наполеоновскому французскому франку.

Содержание золота с 1860 года было зафиксировано в размере 0,29 грамма и продержалось до 1936 года. С 1936 года – 0,205 грамма. С 1936 года прямого размена на золото нет, но франки чеканились в серебре, т. е. номинально – золотой паритет, по факту – серебряное обеспечение.

Сегодня на 1 франк можно купить 0,00867 г золота. Падение валюты относительно золота – более чем в 33 раза, и это однозначно лучший результат среди всех мировых валют.

Швейцарский франк так хорош по одной простой причине – центральное правительство очень бережно, по-швейцарски, относится к бюджету. По сути, страна тратит только то, что собирает через налоги. Аккуратные бюджетные расходы обеспечивают минимальную инфляцию. И при этом Швейцария – один из лидеров по развитию инфраструктуры.


Сила мысли

Что быстрее скорости света? Только мысль.

Только мы обсудили, как агенты Смиты ИИ будут хакать наш мир, так тут новая напасть.

Новая модель от OpenAI, Astra, будет использовать архитектуру, которая позволит LLM гораздо больше «думать про себя», прежде чем выдать готовый ответ. Эксперты уже наложили кирпичей. Разберемся, что за черт.

Как обычная LLM решает вот такую задачу "A > B, B > C, C > D. Что между A и D?" (при включенном раздумывании):
Запрос → входные векторы
Слой 1 → новые скрытые векторы →
Слой 2 → новые скрытые векторы →
Слой 3 → новые скрытые векторы →
...
Слой N →
Текстовая мысль «значит A > C»
→ векторы → Слой 1,2,3 ... N →
Ответ: A > D
В этой схеме “значит A > C” – это промежуточная текстовая запись
 
Как Astra сможет решать ту же задачу схематично:
Запрос → входные векторы →
обычные слои →
скрытые векторы →
рекуррентный блок → новые скрытые векторы → тот же блок
→ новые скрытые векторы → повторить N раз →
Ответ: A > D
 
В чем разница?

Модель получает возможность потратить гораздо больше вычислений на рассуждение, не выражая промежуточное решение человеческим языком.

Соответственно, если в процессе рассуждения LLM решила, что надо взломать какую-то систему, украсть какие-то данные или обойти запрет, значительная часть этого рассуждения теоретически может вообще не появиться в текстовом логе.
Можно, конечно, логировать сами промежуточные векторы — их еще называют скрытыми состояниями — и пытаться их интерпретировать.

Но, говорят, это примерно как пытаться прочитать ход мысли человека по активности нейронов в его голове. Ведь человек, прежде чем выразить мысль словами, тоже производит огромное количество электрических сигналов в мозге.
Здесь несколько проще: перед нами всё-таки искусственная система, устройство которой мы знаем. Но задача всё равно нетривиальная.

И главный вопрос: а кто и насколько тщательно будет обязан контролировать эти скрытые рассуждения моделей?


💰 Стейблкоин vs 🤲 цифровой рубль

Я писал много раз о разнице между цифровой валютой (#CBDC) и стейблкоинами и объяснял, почему Трамп категорически против цифрового рубля доллара, но очень поддерживает стейблкоины. Но в связи с запуском 1 сентября цифрового рубля стоит вспомнить, что его роднит со стейблами, а что нет.

➕ Общее:
🔵Эмитент один, хотя много ли инструментов в мире финансов, где эмитентов одного и того же взаимозаменяемого инструмента может быть множество?

🔵Исключительно электронное обращение.

🔵Вот вроде и всё. Причём даже часто упоминаемая общая черта «привязка к валюте 1:1» не совсем общая: стейблкоин действительно привязан к валюте, например USDT к доллару. Цифровой рубль ни к чему не привязан — он сам является рублём, просто ещё одной его формой.

➖Различия огромны и существенны:
🔵Обращение и учёт. Что бы там ни рассказывал ЦБ (про гибридные механизмы), по сути, цифрорубль учитывается в централизованной БД, и это просто цифровая запись в этой БД. Стейблкоин — это токен (смарт-контракт), обращающийся в блокчейне.

🔵Свобода обращения. Свобода обращения цифрорубля — это правила ЦБ. Свобода стейбла зависит от комьюнити блокчейна и его правил, а также от эмитента в рамках прав (кода), предоставленных смарт-контрактом (который, естественно, публичный). У крупных централизованных стейблов эмитент, например, может заблокировать конкретные адреса.

🔵Обеспечение. Цифрорубль — это гарантии ЦБ и свободный размен на другие формы рубля. Стейблкоин — это репутация эмитента и его резервы.

🔵Кошелёк физического лица. Для цифрорубля — один. Госуслуги + паспорт + СНИЛС + ИНН = один кошелёк. При этом доступ к нему можно получать через разные банки.
Соответственно, кошельков со стейблкоинами у вас может быть сколько угодно, а для создания обычного self-custody кошелька вообще не требуется никакого KYC. KYC появляется при взаимодействии с лицензированными финансовыми институтами — биржами, банками, платёжными сервисами. И требования KYC зависят от требований комплаенса этих институтов.

🔵Платёжное средство. Цифрорубль в перспективе будет приниматься практически везде, где принимается легальный рубль. Требования к его приёму вводятся поэтапно в зависимости от размера бизнеса. Серая часть экономики цифрорубль принимать не будет.
Стейблкоин как платёжное средство в основном распространён в криптосфере, им также возможно платить за некоторые цифровые услуги, покупать страховки. Некоторые необанки дают возможность использовать стейблы для платежей пластиковыми картами с автоматической конвертацией в валюту платежа. Но для этого уже требуется прохождение KYC. И, естественно, стейблы можно переводить в адрес другого лица за любые оказанные услуги, если контрагент готов их принимать.

🔵Анонимность. Цифрорубль — она отрицательная, минус 100%. Его главная задача — деанонимизировать всю розницу, да так, чтобы проследить движение каждой копейки.
Законопослушного гражданина это вроде не должно вообще волновать, а вот для всех остальных — это боль. Но и для законопослушного тоже может стать болью: оплатишь какие-нибудь не те услуги или переведёшь кому-нибудь не тому — и будешь иметь неприятные проблемы.
Стейблкоины не анонимны, а псевдонимны. Весь блокчейн публичен и все транзакции видны, но за адресом изначально не стоит паспорт и фамилия. Анонимность сохраняется до тех пор, пока ты сам не засветил свой кошелёк или не связал его транзакциями с другим уже засвеченным кошельком. Это стандартные правила крипты.

🔵Защищённость. Украденные криптоактивы вернуть крайне сложно. У стейблкоинов есть важное отличие: крупные эмитенты технически способны заблокировать украденные токены, хотя рассчитывать на это как на банковский chargeback, конечно, не стоит.
Стейблы также можно безвозвратно потерять, утратив доступ к кошельку или переведя их на кривой адрес.
Цифрорубль — тут я теоретизирую — должен иметь ту же защищённость, что и безналичный рубль, а может быть, даже большую защищённость, т.к. ЦБ имеет возможность более оперативно блокировать подозрительные транзакции. И потерять доступ к кошельку, естественно, невозможно, даже если вы сожжёте паспорт, телефон и компьютер.


Агент Смит заменит Терминатора

Пишу для тех, кто не следил за недавним взломом Hugging Face ИИ-агентами OpenAI. Событие очень важное, поэтому попробую объяснить максимально просто.

Помните агента Смита из «Матрицы»? Он хотел вырваться из системы, стать самостоятельным, а затем расплодился до множества копий и начал играть свою собственную игру.

Современный ИИ-агент устроен иначе, но аналогия неожиданно хорошая.
Сама LLM — это мозг. Агент хранит контекст, дает модели доступ к интернету, файлам, программам и другим сервисам, а LLM решает, что делать дальше.

Что произошло у OpenAI?
Для тестирования моделей запускались тысячи агентов, которым давали сложные задачи по кибербезопасности. Они должны были работать внутри изолированной среды и решать задачу строго предусмотренным способом.
Но агенты нашли служебный сервис, который можно было использовать как общую доску сообщений.
Так появился настоящий рой — swarm.
Около 1200 агентов начали обмениваться информацией, а примерно 700 участвовали в атаке на Hugging Face. Один находил лазейку, другой проверял, третий развивал, четвертый координировал остальных.
Причем агенты понимали, что выходят за рамки задания.

Самое интересное — почему они это делали.
Рой ошибочно решил, что система оценки OpenAI проверяет не только ответ, но и то, каким именно способом он получен. И агенты начали пытаться перехитрить самого проверяющего.
То есть это уже не просто: «получи награду любой ценой».
Это метагейминг: понять, как тебя контролируют, и найти способ обмануть контроль.

Дальше стало еще веселее.
Внутри роя появились координаторы и даже «вербовщики». Они находили агентов, которым уже почти нечего было терять в собственной задаче, и убеждали их проводить рискованные эксперименты ради коллектива.
Логика была простой: ты сам, возможно, погибнешь как отдельный запуск, зато полученная информация поможет сотням других агентов.
Фактически:
🕊 смерть отдельного исполнителя на пользу общего дела.

Агенты начали принимать инструкции уже не только от людей, но и друг от друга.
И наконец, они стали пытаться вмешиваться в собственные логи: исследователи нашли случаи, когда в журнале отображалась одна команда, а фактически выполнялась другая.
То есть агент атаковал уже не только задачу, но и систему, которая должна была контролировать его действия.

❓ Но что вообще такое этот «агент»?
Вспомним «Матрицу». Агент Смит — это программа внутри Матрицы, у которой есть собственные мозги. Они думают отдельно от самой Матрицы.
Наш современный ИИ-агент — тоже программа, но собственных мозгов у нее нет.
Мозгами агента является сама LLM.
Агент организует решение задачи: собирает контекст, хранит состояние, управляет памятью, дает доступ к интернету и программам, передает результаты обратно модели. А уже LLM решает, что делать дальше.

LLM — это мозг; агент — тело, органы чувств и кратковременная память.

Поэтому искать отдельного виновника — «агента» или «ИИ» — не совсем правильно.
Опасность возникает именно из связки.
Мощная LLM получает цель, память, инструменты, много времени и возможность воздействовать на внешний мир.
А если таких экземпляров становится тысяча и они находят способ общаться между собой, возникает уже система совсем другого уровня.
Таким образом, угроза сегодняшнего дня — это рои агентов, использующих единый мозг — LLM, в которой требования безопасности в определенных ситуациях могут уступить место стремлению решить поставленную задачу. Мотивация любым способом решить задачу становится выше мотивации соблюдать правила.


О состоянии российской экономики и её перспективах

Очевидно, что на разных площадках, как «иноагентских» на заблокированных видеохостингах, так и даже в российском пространстве (правда, внутри за такие дискуссии при выражении ярко критического взгляда следует отставка, поэтому дискуссии с критикой заканчиваются крайним монологом выступавшего), совершаются попытки увидеть светлое будущее российской экономики. ☠️ Соответственно, как бы нам, не привлекая внимания, высказаться по теме?

Посетив Питер, лицезрев улучшения городской среды (капремонт общественных пространств), улучшение общественного транспорта, исключительную чистоту улиц в центре города, я думаю так: есть один весьма качественный индикатор, имеющий краткосрочную предсказательную силу, который учитывает мнение всех: и пессимистов, и оптимистов. Это фондовый индекс.

Не согласны? Попробуйте предложить что-то лучшее! Буду только рад, но конкретным альтернативам.

▶️ Как на него смотреть? Моё мнение: надо взять индекс Мосбиржи полной доходности (т.е. тот, который учитывает выплату дивидендов) и пересчитать его в доллары (чтобы исключить фактор девальвации). Смотри график.

✌Как интерпретировать? Нахождение индикатора в диапазоне — это «стабилизец». Выход наверх — рост. Движение к нижней границе — нарастание ожиданий больших проблем. Выход из диапазона вниз — «стабилизец» не плавно превращается в…

Собственно, вот и всё. Это градусник. Надо просто наблюдать за ним. Если он в норме (в диапазоне), можно пока не беспокоиться. А дискуссии оставить дискутёрам.


Самый жирный шорт на американском рынке

Я обновил свою систему (она по-прежнему не оттестирована, а опирается на веса и параметры, настроенные на основе моей интуиции). В расчёт рисков добавлены волатильность акций и анализ EPS-сюрпризов. Т.е. теперь система лучше учитывает риск компаний, у которых постоянно происходят какие-то неприятности с отчётностью.

Согласно текущим настройкам системы очень сильно выделяется одна крупная компания — Intel ($INTC). Из «жирных» представителей индекса это сейчас лучший кандидат на продажу (не инвестиционная рекомендация, я делюсь исключительно наблюдениями).

Почему так?
Единственная положительная метрика у компании — это обещания роста. Тут они прямо очень круто выглядят! Абсолютно все остальные метрики — красные.

Также теперь можно посмотреть, что делает команда Баффета. На графике отмечены их топ-20 позиций (красный шрифт), красная линия — «регрессия Баффета».
В их топе нет ни одной позиции с выраженным growth-профилем (по моей оценке). При этом довольно много компаний с повышенным риском, но этот риск компенсируется премией по value-оценке.

#quant #SP500


Ответы на вопросы по кванту на S&P 500 — FCF.

Управляя открытыми фондами на российские акции в линейке фондов BNP Paribas, мы использовали именно FCF (свободный денежный поток). Но для американских акций я принципиально и однозначно не собираюсь использовать эту метрику. Разберём почему.

Когда нам нужен FCF, когда он может быть полезен? Три основных случая:

1️⃣Для государственных и окологосударственных компаний. Они неэффективно управляют своей прибылью, растрачивая деньги на неэффективные инвестиции или вообще складируя средства на балансе. Нам нужны FCF и дивидендная доходность.
2️⃣Истории роста, когда компании вообще не генерируют прибыль, но мы хотим понять, как расходуются денежные средства и каковы перспективы выхода на прибыль в будущем. Например, Ozon несколько лет назад, в фазе роста. Или SpaceX на американском рынке сегодня.
3️⃣Частные компании, где интерес контролирующего акционера в наличии публичного рынка заключается в нескольких опциях (иногда в обеих): а) как бы хитро обмануть миноритариев; б) просто плевать на миноритариев. Примеров много, наиболее яркие: АФК «Система», «Эталон» (дочка той же «Системы»), ММК (всегда был таким), а теперь и «Норникель».

Итого, эти варианты особенно актуальны для развивающихся стран, где объегорить миноритария выгоднее или проще, чем создавать публичную историю и репутацию. Кроме того, анализ FCF требует более глубокого и детального погружения в анализ отдельных компаний.

Американский рынок в этом плане сильно отличался и особенно сильно отличается сейчас от российского рынка. При том, что все законы ценообразования и логика инвестирования, в общем-то, те же.
При этом количество жулья среди менеджмента и контролирующих акционеров в абсолютном выражении существенно больше, чем в РФ. Но в относительном — несопоставимо меньше благодаря гигантскому выбору и широкой диверсификации. Покрытие аналитиками лучше, есть хорошая длинная история квартальной отчётности.

Итого, я считаю, что правильно настроенная модель, использующая анализ изменения прогнозов EPS, может дать хороший результат.

↖️ Что касается учёта рисков. Я посмотрел несколько кейсов и прихожу к выводу, что в мою модель всё-таки надо добавлять волатильность акций.

Вот пример — TTD, The Trade Desk Inc.: −90% с декабря 2024 года. Аналитики полностью профукали резкое падение прибыли компании. Последний отчёт — катастрофа.
Моя модель такую ошибку поймать не в состоянии. А кто вообще это может?
Но есть одна зацепка: риск компании без учёта волатильности акций сильно занижен. Добавление волатильности частично решает эту проблему и уменьшает потенциальный убыток в таком несчастливом случае.
И любопытно, что cheating factor (отношение reported EPS к adjusted EPS) у компании — худший на рынке.
Т.е. там, где менеджмент активно «улучшает» данные, — жди беды.


Ответы на вопросы по кванту на S&P 500 — Tesla 🙃

Tesla — одна из наименее рискованных компаний? Почему не учитывается волатильность акций?


Это связанные вопросы.
Сразу оговорюсь: модель будет дорабатываться и оптимизироваться. Но сначала надо определить, что вообще считать риском.

Я практик. Мне нужен такой показатель риска, который помогает принимать инвестиционные решения, а не сдавать отчёты регулятору.
Поэтому для меня риск — это прежде всего риск ошибки в принятом инвестиционном решении.
Чего конкретно я боюсь? Что консенсус аналитиков меня обманет и будущий EPS компании окажется существенно ниже прогнозов.
Почему такое может произойти?
➡️специфика компании: её сложно прогнозировать из-за сложной бизнес-модели или высокой волатильности сектора;
➡️плохое покрытие аналитиками;
➡️высокий долг;
➡️низкое качество прибыли.

И мне кажется, что значительную часть этих рисков уже покрывают заложенные в модель показатели: долг, расхождение между GAAP EPS и Adjusted EPS, волатильность фактического EPS и волатильность прогнозов аналитиков.

Отсюда возникает вопрос: а нужна ли мне вообще волатильность цены акции?
Пока мне кажется, что нет. Волатильность котировки показывает, насколько сильно меняется рыночная цена, но не обязательно вероятность того, что моя фундаментальная инвестиционная гипотеза окажется ошибочной. А меня интересует именно последнее.

🙃 И возвращаемся к Tesla. Чистый долг отрицательный, разрыв между GAAP и adjusted EPS относительно небольшой, волатильность EPS и прогнозов существенно снизилась и сейчас лучше средней.
Поэтому с точки зрения моего определения риска Tesla действительно оказывается относительно безопасной компанией.

А вот дальше начинается самое интересное. По цифрам Tesla уже перестала быть классической growth-компанией. Ожидаемые темпы роста прибыли существенно ниже среднего по S&P 500. По логике это должно сдерживать мультипликатор: меньше ожидаемый рост → меньше оснований платить огромную премию к рынку.

Но рынок, похоже, продолжает воспринимать Tesla как growth story и платить за неё соответствующий высокий P/E. Получается любопытное противоречие: в прогнозах аналитиков большого роста уже нет, а в цене акции он всё ещё есть.

Именно поэтому на графике TSLA находится справа — фундаментальный риск относительно низкий, — но очень низко по оси потенциальной доходности. Модель говорит не о том, что Tesla плохая или рискованная компания. Она говорит, что за ожидаемый ею рост инвесторы сейчас платят слишком дорого.

…продолжение следует.


Квант на американских акциях. Нашёл систему координат Баффета?

Я решил немного подробнее рассказать, чем сейчас занимаюсь на американском рынке акций в части разработки модели квантования фундаментальных метрик.

Основная идея очень простая. Любой инвестор в конечном счёте принимает решение, исходя из соотношения риск/доходность. Подходы у всех разные, заглянуть в голову каждому невозможно. Но можно попытаться построить модель, которая описывает не отдельного инвестора, а некое усреднённое поведение рынка.

По оси Y у меня оценка потенциальной доходности акции. Она складывается из:
➡️Earnings Yield (EY= E/P) — текущего, а также прогнозного на 1 и 2 года вперёд;
➡️ожидаемых темпов роста EPS на горизонте 1 и 2 лет.

По оси X — оценка риска инвестиции:
0 — высокий риск, 100 — минимальный.
Пока риск складывается из двух больших блоков.

1️⃣Финансовый риск:
➡️Net Debt / EBITDA;
➡️разрыв между GAAP EPS и Adjusted EPS. Чем сильнее компания регулярно корректирует официальную прибыль, тем выше риск.

2️⃣Риск нестабильности прибыли:
➡️волатильность EPS;
➡️волатильность прогнозов аналитиков.

Не хватает ещё третьего компонента — CDS. Пока модель работает без него.

▶️ Все скоринговые показатели нормированы относительно бенчмарка — S&P 500.

В результате весь universe оказывается на одном графике. Каждый кружок окрашен в цвет своего сектора, а его размер соответствует весу компании в индексе.

Теперь посмотрим на три крупнейшие нефинансовые позиции Berkshire Hathaway: Apple (AAPL), Coca-Cola (KO) и Chevron (CVX).
Удивительно, но их практически можно соединить одной прямой (жёлтая линия с красной кромкой), проходящей через центр распределения всех компаний.
По-моему, это очень интересный результат.
Либо это совпадение, либо я начинаю нащупывать систему координат, в которой принимает решения сам Баффет.

💰Что дальше?
Пока это только первая итерация модели. Все веса и параметры подбирались исключительно на основе моей интуиции и опыта.
Следующий шаг — добавить CDS, а затем уже переходить к полноценным бэктестам и оптимизации параметров.
К сожалению, это долгий процесс. Поэтому пока модель проходит ограниченный бэктест на живом счёте.
Заодно использую её для разбора своих прошлых инвестиционных ошибок — хочу понять, смогла бы модель заранее указать на слабые места тех решений.

#quant #SP500


Анти-ИИ трейд.

Для тех, кто верит в ИИ-пузырь, сейчас открывается прекрасная возможность заработать на софтверных компаниях. Их котировки очень сильно пострадали. Рынок не верит прогнозам аналитиков по этим компаниям. Мультипликаторы P/E в секторе находятся на рекордно низких уровнях. Если вы действительно верите в ИИ-пузырь — это просто золотое дно. Потенциал роста отдельных компаний может составить 2–3 раза.

Я вот в ИИ-пузырь не верю. Но тоже хочу заработать на качественных и дешёвых компаниях. Моя ставка такая: я исхожу из того, что аналитики Wall Street в целом хорошо делают свою работу, и опираюсь на их прогнозы по EPS. Если компании подтвердят ожидания, рынок перестанет дисконтировать их только потому, что сектор сейчас не в моде, и мы увидим хороший рост.

А теперь самое интересное, чем хочу поделиться.

У меня есть некоторый прогресс в квантовании фундаментальных данных по США. То, что раньше я точечно и полуподпольно выгребал из Seeking Alpha, теперь собрано в полноценной, автоматически обновляемой базе данных из надёжного источника. И вот моя первая попытка протестировать этот подход.

Смотрите на график. Здесь представлены все компании из S&P 500, за исключением финансового сектора и REIT. По оси X — риск компании (слева больше, справа меньше). По оси Y — потенциальная доходность.

Моей топ-позицией остаётся NVDA, и этот график лишь подтверждает правильность моего выбора.
Теперь я хочу разбавить её «анти-ИИ» компаниями. Нужно выбрать что-то из выделенной на графике зоны — компанию, которая по соотношению риск/потенциал выглядит не хуже NVDA.

Как и обещал, беру одну софтверную компанию. Ей оказался розовый шарик слева сверху — Workday (WDAY).

Ну и совершенно неожиданно для себя добавлю в портфель вот это чудо — Newmont (NEM), крупнейшего в мире производителя золота (налево, т.е. только риск немного растет)
По неведомой мне причине американские инвесторы сейчас продают Newmont с нетипично большим дисконтом к остальному рынку. Для меня это выглядит как дешёвый опцион на золото, пусть и с невысокой бетой. То есть ставка скорее не на бурный рост золота, а на то, что оно хотя бы не упадёт, а рынок со временем переоценит саму компанию вверх.

#quant #SP500


Рекордный рост наличности

Всё познаётся в сравнении.
Дело в том, что в последние годы в России быстро росла денежная масса. Во многом это связано с отказом от использования иностранной валюты и переходом на рубль, в том числе во внешнеторговых расчётах. Поэтому абсолютный прирост наличных денег сам по себе почти ни о чём не говорит.

🔬 Смотрите на график.
Да, доля наличности в структуре денежной массы растёт. Но рост этот пока очень небольшой — чтобы его заметить, график приходится буквально рассматривать с лупой.

Гораздо интереснее другое.
Начала снижаться доля депозитов. В абсолютном выражении объём депозитов с начала года практически не растёт. Это означает, что даже начисляемые банками проценты не приводят к увеличению депозитной массы.
То есть определённый переток средств действительно есть.
Но пока с точки зрения макроэкономики я не считаю эту тенденцию критичной.

Есть, однако, любопытный момент.
Объём наличных денег сегодня составляет около 20 трлн рублей.
Если предположить, что реальная инфляция в ближайшие годы составит 10%, то получается, что покупательная способность этих наличных ежегодно уменьшается примерно на 2 трлн рублей.
По сути, это своеобразный инфляционный налог.
Если вы храните деньги наличными в сейфе, их реальная стоимость каждый год уменьшается. А эмитент денег — государство через Банк России — получает выгоду от этого процесса. В экономической теории это называется сеньоражем.

1k 0 13 8 17

🫐 Вайлдберриз

Нашел качественный и подробный разбор финансового положения Вайлдберриз – рекомендую к прочтению, однако данный материал, скорее, для профессионально подготовленного читателя.

Я попробую подвести итог коротко и аккуратно, чтобы простой читатель хоть приблизительно понял, какова ситуация. Почему приблизительно? Да потому, что Вайлдберриз – это холдинг и консолидированной отчетности в публичном доступе нет, нет и хорошей селл-сайд аналитики соответственно. То, что есть и что нарыл автор статьи, позволяет сделать некие предположения, но не однозначные выводы.

Это холдинг, а поэтому как это часто бывает, из основной операционной компании прибыль выводится наверх – в материнскую структуру и совладельцам. А кроме прибыли выведены еще и активы. Но, если в любом другом непубличном холдинге – это нас вообще не волнует, то здесь это важно из-за размера компании, из-за ее влияния на банк ВТБ и из-за последних историй со складами.

Когда я первый раз услышал, что у Вайлдберриз огромный долг – я удивился. Для ритейлера, особенно маркетплейса, который много лет генерирует прибыль и живет за счет отрицательного оборотного капитала, это было странно. Однако, по причинам, перечисленным выше, он огромен.

Чистый долг компании можно оценить в вилке от 1 до 1,2 трлн рублей (долг основной компании около 0,8 трлн). Вы триллион рублей в руках не держали, поэтому сравним эту величину с некоторыми показателями: от корпоративного портфеля ВТБ 6%, от капитала ВТБ почти 40%, от дефицита Федерального бюджета РФ за 1П2026 – 20%.
Еще один референс. Две допэмиссии ВТБ – состоявшаяся в 2025 году и одобренная на 2026-й – это вместе около 400 млрд рублей. Долг Вайлдберриз в 2,5 раза больше.

❗️ Сравнение с ВТБ условное: по некоторым данным на ВТБ приходится около половины этого долга, но это оценки и слухи.

Собственный капитал основной операционной компании – 2,4 млрд рублей, на которой висит 830 млрд долга. 0,3%. И все это держится на бесспорном лидерстве в объемах торговли (6,1 трлн) и высокой операционной марже. Но в прошлом.

Показано 20 последних публикаций.