


Квант на американских акциях. Нашёл систему координат Баффета?
Я решил немного подробнее рассказать, чем сейчас занимаюсь на американском рынке акций в части разработки модели квантования фундаментальных метрик.
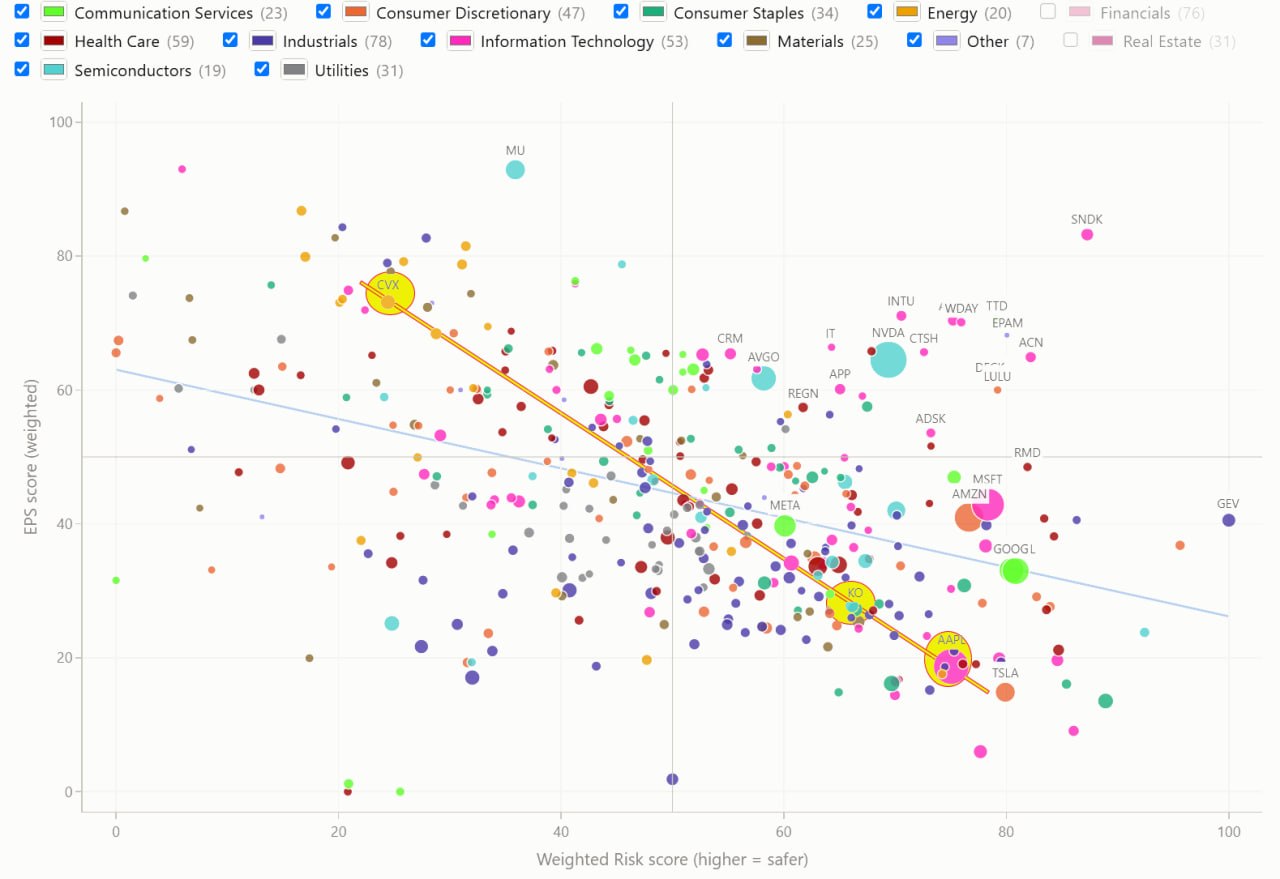
Основная идея очень простая. Любой инвестор в конечном счёте принимает решение, исходя из соотношения риск/доходность. Подходы у всех разные, заглянуть в голову каждому невозможно. Но можно попытаться построить модель, которая описывает не отдельного инвестора, а некое усреднённое поведение рынка.
По оси Y у меня оценка потенциальной доходности акции. Она складывается из:
➡️Earnings Yield (EY= E/P) — текущего, а также прогнозного на 1 и 2 года вперёд;
➡️ожидаемых темпов роста EPS на горизонте 1 и 2 лет.
По оси X — оценка риска инвестиции:
0 — высокий риск, 100 — минимальный.
Пока риск складывается из двух больших блоков.
1️⃣Финансовый риск:
➡️Net Debt / EBITDA;
➡️разрыв между GAAP EPS и Adjusted EPS. Чем сильнее компания регулярно корректирует официальную прибыль, тем выше риск.
2️⃣Риск нестабильности прибыли:
➡️волатильность EPS;
➡️волатильность прогнозов аналитиков.
Не хватает ещё третьего компонента — CDS. Пока модель работает без него.
▶️ Все скоринговые показатели нормированы относительно бенчмарка — S&P 500.
В результате весь universe оказывается на одном графике. Каждый кружок окрашен в цвет своего сектора, а его размер соответствует весу компании в индексе.
Теперь посмотрим на три крупнейшие нефинансовые позиции Berkshire Hathaway: Apple (AAPL), Coca-Cola (KO) и Chevron (CVX).
Удивительно, но их практически можно соединить одной прямой (жёлтая линия с красной кромкой), проходящей через центр распределения всех компаний.
По-моему, это очень интересный результат.
Либо это совпадение, либо я начинаю нащупывать систему координат, в которой принимает решения сам Баффет.
💰Что дальше?
Пока это только первая итерация модели. Все веса и параметры подбирались исключительно на основе моей интуиции и опыта.
Следующий шаг — добавить CDS, а затем уже переходить к полноценным бэктестам и оптимизации параметров.
К сожалению, это долгий процесс. Поэтому пока модель проходит ограниченный бэктест на живом счёте.
Заодно использую её для разбора своих прошлых инвестиционных ошибок — хочу понять, смогла бы модель заранее указать на слабые места тех решений.
#quant #SP500