


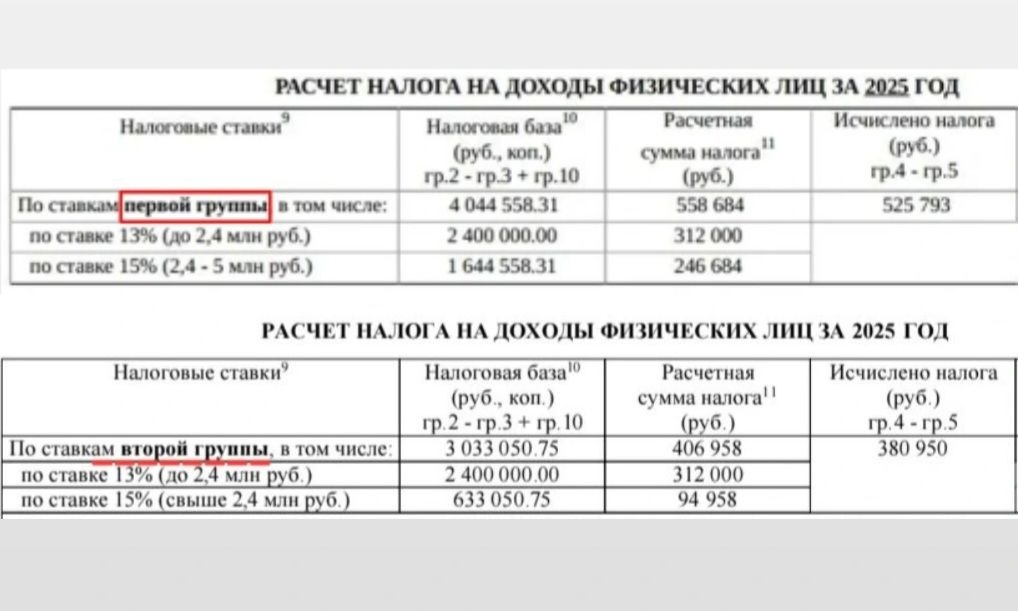
⚠️Налог на доход физического лица за отчетный период, в данном случае за 2025г, считается исходя из суммирования налоговых баз по прогрессивной шкале
ЧАСТЬ 1
В уведомлениях можно увидеть ставки разных налоговых групп👇
1️⃣ К первой группе относятся доходы по ЗП, договорам ГПХ, переуступке, аренде (п.2.1 ст. 210 НК РФ, п 3.1 ст. 224 НК РФ)
13% - доход до 2.4 млн.р
15% - свыше 2.4 млн.р до 5 млн.р
18% - свыше 5 млн.р до 20 млн.р
20% - свыше 20 млн.р до 50 млн.р
22% - свыше 50 млн.р
2️⃣ Ко второй группе относятся доходы от продажи имущества, дарения и от полученных % по вкладам (п.6 ст.210 НК РФ)
13% - до 2.4 млн.р
15% - свыше 2.4 млн.р
3️⃣ В третью группу входят такие виды выплат, как выплаты участникам СВО, районные коэффициенты и северные надбавки (п 6.1 и 6.2 ст. 210 НК РФ)
Для нее характерны ставки
13% - до 5 млн.р
15% - свыше 5 млн.р
4️⃣ Иные доходы для нерезидентов Российской Федерации, выигрышей в рекламных акциях и лотереях сохраняются специальные ставки (9%, 15%, 30% или 35%) п. 2, 3, 5 и 6 ст. 224 НК РФ, ст. 232 НК РФ
Если по какой либо из баз было превышение установленного порга, а налог был удержан не в полном объёме, налоговый орган доходы суммирует и доначисляет по соответствующей ставке в уведомлении