


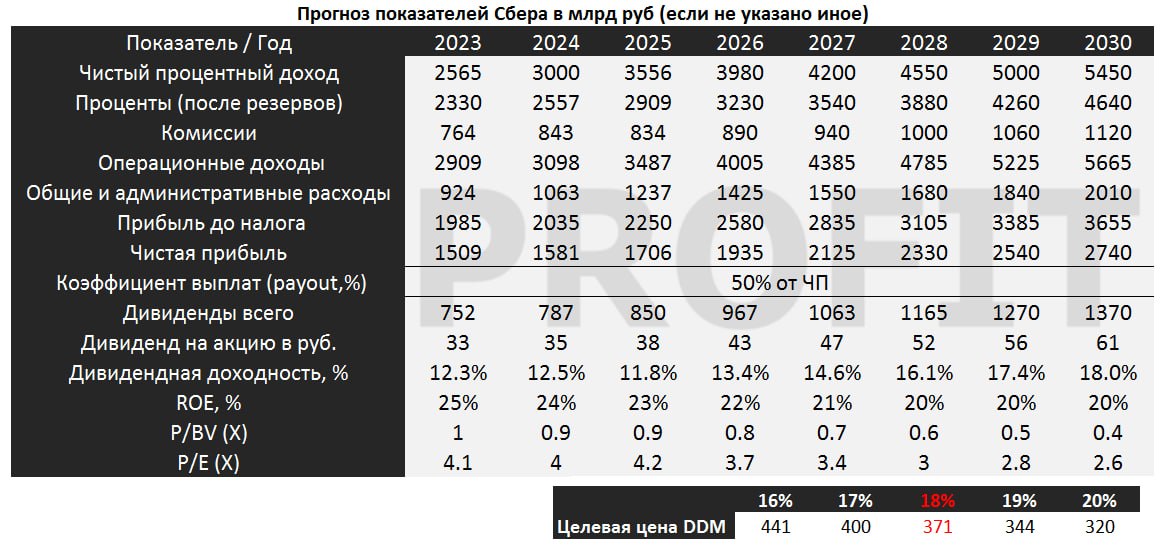
ВЫЖИМКА ИЗ МОЕЙ DCF МОДЕЛИ.
В 2030 году дивидендная доходность может вырасти до 18% к текущей цене. Исходя из дисконтирования дивидендных потоков, справедливая текущая цена компании находится на уровне 371 рубля, НО ЭТО КОНСЕРВАТИВНАЯ ОЦЕНКА.
‼️Базово ставка дисконтирования составляет 18%, т.к. безрисковая доходность дальних облигаций находится на уровне 14,5%, а 3,5% прибавляется как премия за риск. Со снижением ставки ЦБ и снижением доходности дальних облигаций она будет снижаться.‼️
Естественно, никакого P/BV в 0,4 к 2030 году не будет — в первую очередь за счёт роста P в разы. Как и P/E, думаю, придёт к своим средним значениям в 6–7 прибылей. Считаю, к далёкому 2030 году мы увидим кратный рост котировок, если не будет кризисных ситуаций.
Немного общих мыслей о Сбере:
ПЕРВОЕ. Банк стоит выше 1 капитала в обычное время. Считаю, первый ориентир, на который должны рассчитывать инвесторы это +25% к текущим уровням до достижения капитала. Снижение ставок даст премию к такой оценке. На капитализацию банков безусловно положительно влияет снижение ставки, что видно и из таблицы.
ВТОРОЕ. Думаю, в долгосрочной перспективе банк будет стоить своих средних 6–7 прибылей, а это почти удвоение котировки к концу 2028 года! При этом мы также имеем дивиденды, которые успокаивают пугливых инвесторов. К сожалению (или к счастью, т.к. можно дешево купить?), такой опции у Совкомбанка и Т-банка нет. 3️⃣
ТРЕТЬЕ. Многие, конечно, смотрят на котировки/графики и думают: вот Сбер стоит 300 с небольшим и стоил столько же 5 лет назад, какой смысл его покупать (да и мы ещё недавно покупали его по 100 рублей), но это в корне не верно — нужно смотреть на рост финансовых показателей, а с того времени они у Сбера существенно изменились. Сейчас проблема лишь в высокой доходности альтернативных инструментов вроде облигаций, но это пока высокая ставка. Понятное дело, что высокая ставка (а самое главное высокая реальная ставка) это вопрос времени, и ФИЗИЧЕСКИ ВЫСОКАЯ РЕАЛЬНАЯ СТАВКА ДОЛГО БЫТЬ НЕ МОЖЕТ.
ЧЕТВЕРТОЕ. Естественно, при всём при этом следует помнить про возможные кризисы, к которым банки восприимчивы, но это и так прайсят текущие дешёвые котировки. Мы видели реализацию этих рисков в феврале 2022 года, когда котировки сложились в 3 раза. Поэтому всё же нужно регулярно следить за финансовым состоянием компании.
ПЯТОЕ. Всё ещё кажется, что Сбер золотая середина по risk/reward, но кто хочет больше риска — милости прошу в Т-банк с Совкомбанком.