


🔖 $HEAD (Head Hunter). МОДЕЛЬ ПОСЛЕ ДИВИДЕНДОВ В 8%
Уже недавно делал довольно подробный пост про Хэдхантер (https://t.me/vvkaminski/990), но сейчас хотел показать модель по ХХ после выплаты дивидендов. Плюс за это время вышли новые данные по ХХ индексу. Держим руку на пульсе.
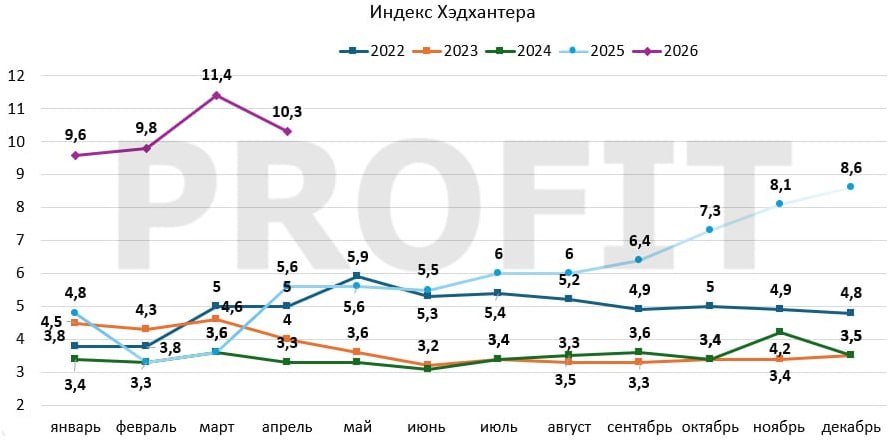
👉 По ХХ индексу ситуация не радует. Индекс увеличился и по-прежнему находится на высоких значениях. Как и когда я писал прошлый пост, значение его находится около 10. В прошлом посте мы подробно рассуждали о данном параметре как об индикаторе текущего состояния бизнеса. Напоминаю: значение индекса выше 8 означает высокий уровень конкуренции соискателей за рабочие места, рынок работодателя. Положительных изменений нет.
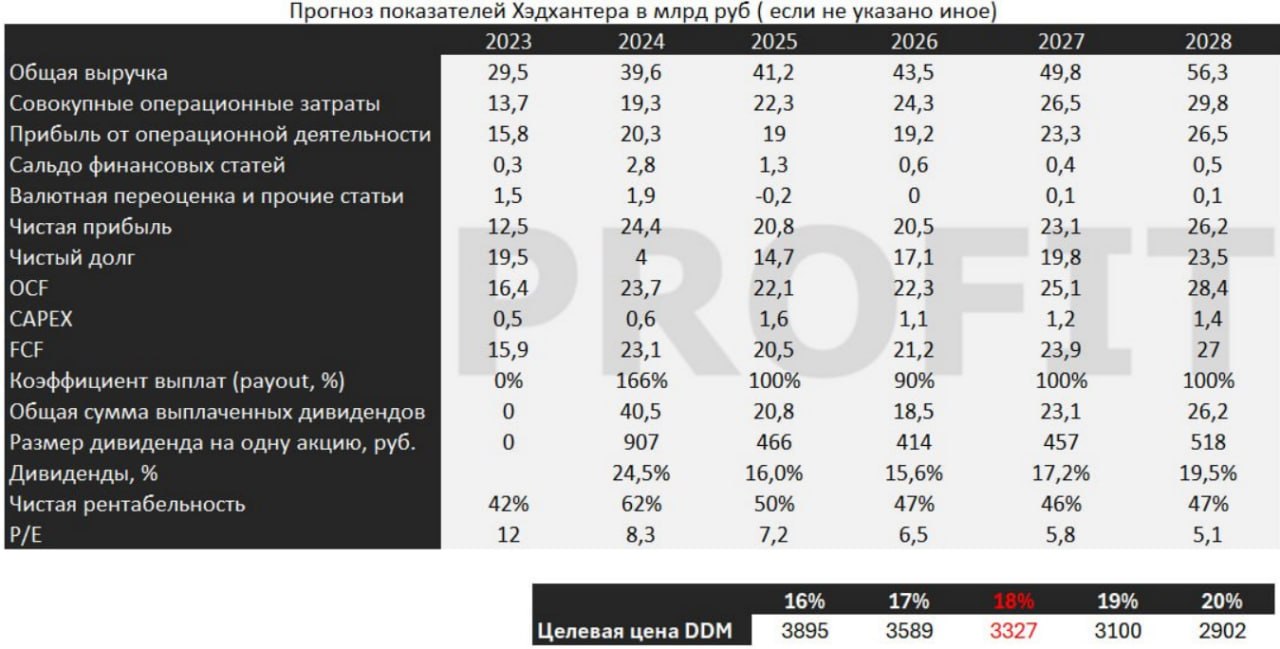
👉 Модель. В модель заложен умеренный темп роста выручки около 5% в 2026 с последующими 14–15% при восстановлении экономики в 2027 и 2028 году. Целевая цена при дисконтировании дивидендных потоков по ставке 18% находится на уровне 3327 руб., что дает апсайд около 25% к цене акции после ближайшего дивидендного гэпа.
Для наглядности сравним со Сбером:
👉 В ближайшие дни компания заплатит дивиденды, что поддерживает котировку. После дивидендного гэпа форвардная доходность за 2026 год составит около 15,5%. Однако не стоит забывать, что у Сбера после отсечки показатель будет примерно на том же уровне — 15,3%, то есть значимого преимущества по дивидендам здесь нет. Если же обратиться к оценке по прибыли, то форвардный P/E Сбера на 2028 год составляет 3x против 5x у ХХ, и это при том, что у ХХ меньше материальных активов «под собой». Здесь важно помнить, что payout у Сбера составляет 50% (у банков есть физическое ограничение на больший payout из-за специфики бизнеса), а у ХХ — около 100%. Основная ставка в кейсе ХХ — не текущая недооценка, а ожидание более высоких темпов роста бизнеса и, соответственно, дивидендов. Но этот сценарий остаётся дискуссионным с учётом текущей экономической конъюнктуры. Впрочем, даже если сильного роста не случится, мы всё равно получаем доходность, сопоставимую со Сбером, но с опцией роста в случае восстановления экономики.
—
В итоге, что Сбер, что Хэдхантер — очень интересные истории. И мы увидим тут рост после снижения ставки несомненно, хотя бы из-за снижения требуемой доходности от этого класса активов.