


🌾 ФОСАГРО. ЕСТЬ ЛИ ИДЕЯ В АКЦИЯХ?
ФосАгро — один из крупнейших в мире и ведущий в Европе производитель фосфорсодержащих минеральных удобрений. Компания сама добывает сырьё (в основном на Хибинских месторождениях, Мурманская обл.), производит удобрения, имеет свою логистику и сеть дистрибуции. Четверть продукции приходится на азотные удобрения. Основные производственные площадки находятся в Череповце, Волхове, Балаково и Кировске. Входит в ТОП-5 крупнейших по объёму мощностей производителей DAP/MAP в мире. Выручка у компании в основном валютная, так как 75% продукции идёт на экспорт.
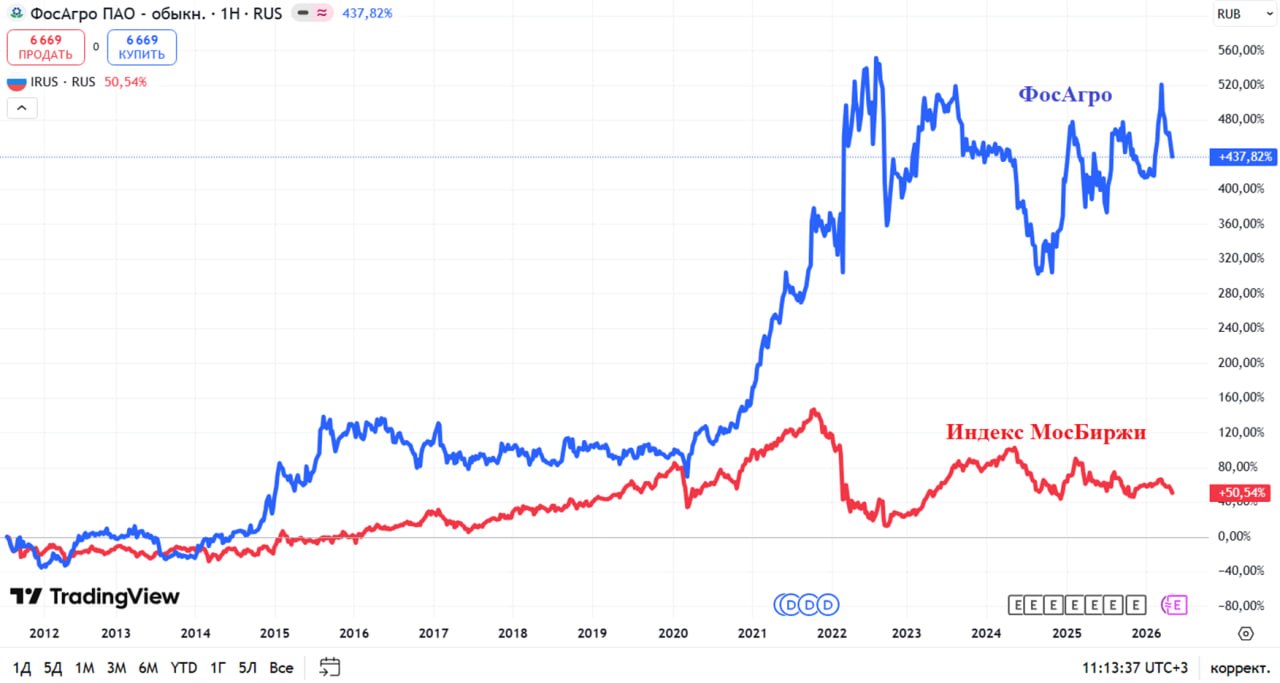
Компания уникальна и заслуженно почти всегда стоит дорого по мультипликаторам, но тут есть несколько причин. Во-первых, компания безусловно имеет уникальное монопольное положение в производстве фосфорных удобрений, что даже санкции на неё не распространяются благодаря высокой значимости их продукции для глобальной продовольственной безопасности. Во-вторых, компания годами старается по возможности направлять все свободные средства на выплату акционерам. В-третьих, ФосАгро поддерживала довольно неплохой рост производства. В-четвёртых, компания долгие годы остаётся открытой для инвестсообщества, выступает на конференциях, да и написав в тот же ТГ представителю компании, всегда можно рассчитывать на ответ по интересующим цифрам. Всё это отражается в котировках.
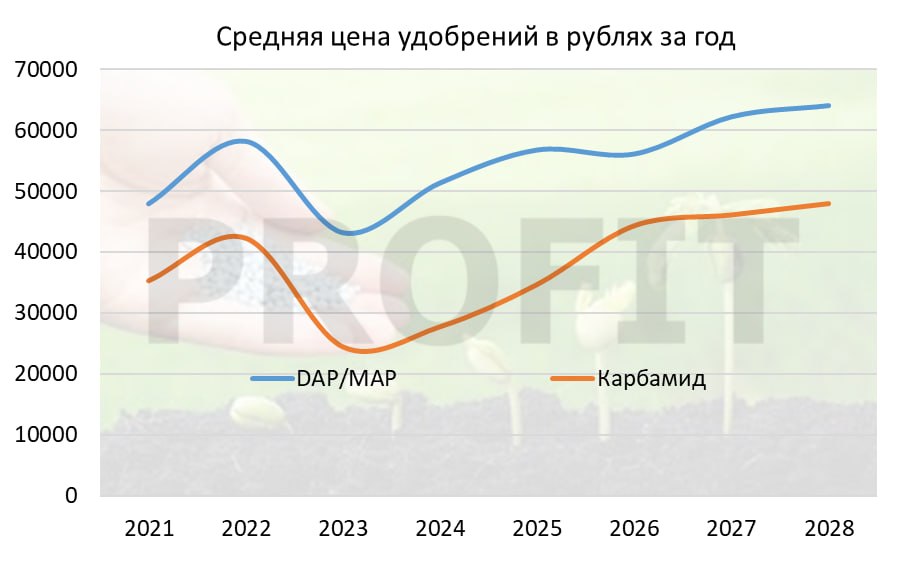
👉 Цены на фосфорные удобрения в 2026 году выросли из-за сочетания ограничения экспорта из Китая (долгое время давили на цены), роста стоимости сырья (особенно серы) и усиления геополитических рисков. Геополитика влияет как на снижение мировых газовых мощностей, так и создаёт проблемы с логистикой, что увеличивает стоимость удобрений. Напомню, что азотные удобрения (на которые приходится 25% продаж) напрямую связаны с ростом цен на газ, из которого их производят. Несмотря на то что фосфорные удобрения, которые компания добывает на Хибинах карьерным путём, не производятся из газа, обычно в сельском хозяйстве используются комбинированные удобрения, имеющие в составе как азот, так и фосфор, вследствие чего мы можем видеть корреляцию в ценах на двух видах удобрений. Текущая ситуация благоволит ценам на удобрения.
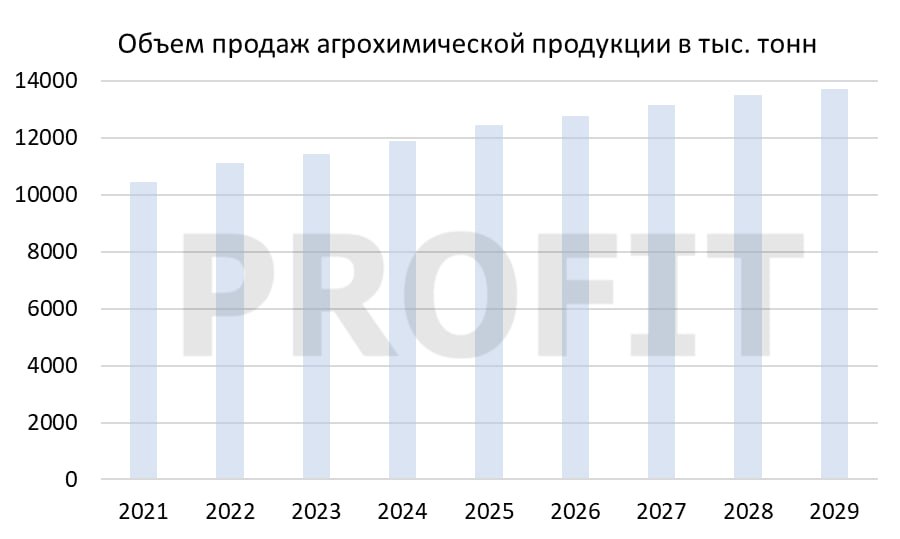
👉 Производство. Чуть менее 25% производства приходится на азотные удобрения и около 75% — на фосфорные. Тут сразу следует напомнить, что последние несколько лет производство компании росло темпами 4%. До этого темпы роста были ещё выше, и всё это также являлось одним из драйверов роста и поддерживало котировки. Сейчас темпы роста сокращаются. Так, в соответствии с недавней стратегией (приняли в августе прошлого года), компания ожидает рост производства на 16% от уровня 2024 года – до 13,7 млн тонн в год к 2030 году. Это составляет рост порядка 2% ежегодно. Это более скромные темпы, чем были в прошлом. Тут я бы отметил риски БПЛА, так в апреле 2026 года предприятие «Апатит» (входит в группу ФосАгро) в Череповце атаковал БПЛА, что привело к повреждению трубопровода серной кислоты. В последнее время производители удобрений часто выступают целями БПЛА.
👉 Чистый долг, налоги. Компания поддерживает долговую нагрузку около 300 млрд уже пару лет. Тенденции к погашению нет, но возможности имеются. Всё направляется на дивиденды. Может быть, не будут вводить доп. налоги на закредитованную компанию, будем ждать осени. В любом случае уровень долговой нагрузки приемлемый. В прошлом году компания сообщала, что долг планируют гасить ниже 300 млрд и ND/EBITDA держать не выше 1,5. Компания уже облагалась разовым налогом (windfall tax), после чего вводились пошлины. Сейчас формат налогообложения более мягкий.
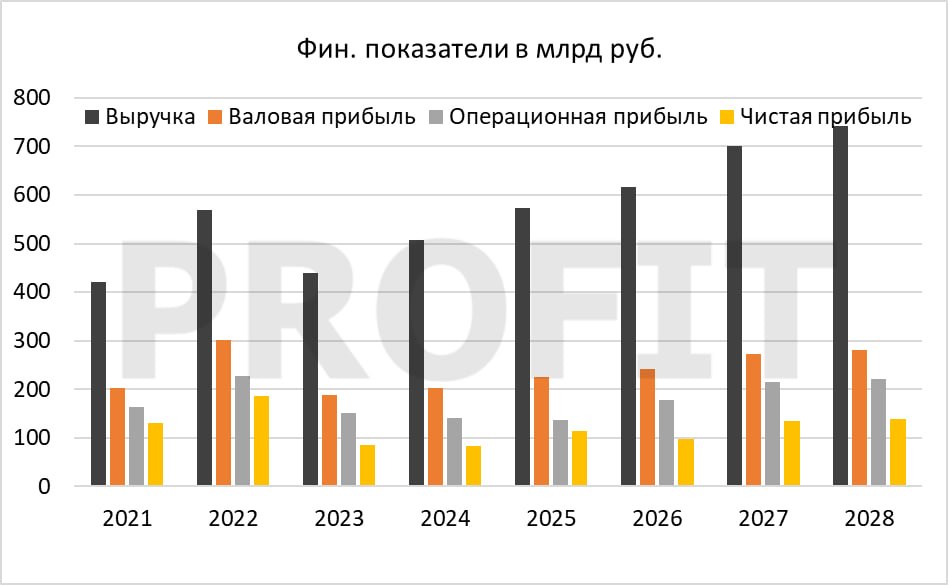
Ниже приведу прогнозную таблицу по компании 👇