


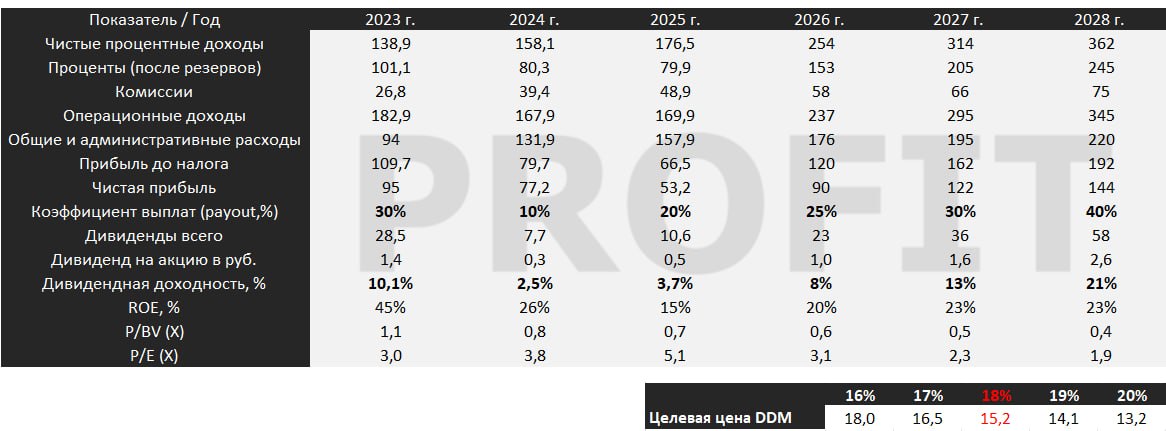
МОДЕЛЬ ПО КОМПАНИИ
Допускаю более низкий payout по дивидендам (чем в модели), в том числе из-за увеличения требований к достаточности капитала. Хотя согласно дивидендной политике банк стремится направлять на выплату дивидендов от 25% до 50% чистой прибыли по МСФО. Кстати, я бы отметил важный факт. Если вы сейчас не получаете дивидендов от Совка, то они реинвестируются под 20%+ доходности. Это важно понимать. Деньги не уходят в никуда (это же не капекс Магнита) . Просто вспоминаю историю ЕМС: как люди купили акции под дивиденды, а после понимания что их не будет начали продавать, так как компания объявила M&A, и в итоге зафиксировали убыток. Тогда я писал пост, что M&A не хуже дивидендов, и мне ещё в комментариях под постом писали, что кто-то смог закрыть крупную позицию из-за поста, мол, закрылся о хомяков, но те, кто остался со мной в акциях, взяли неплохой рост на общем негодовании.
Сколько может стоить компания?
Текущая целевая цена, исходя из дисконтирования дивидендных потоков (под ставку 18%), составляет 15,2 руб., или апсайд 23%+. На рынке нет такого аппетита к риску, чтобы так её оценить.
Без DCF-анализа мы также можем прикинуть справедливую цену бумаги. В позитивном сценарии, если компания даст 40% payout в 2028 году, мы получим около 20–21% дивидендной доходности к текущей цене. При снижении ставки ЦБ и доходности дальних облигаций ниже 10% в этой истории можно легко представить двукратный рост котировок акций в течение 3 лет. Это интереснее Сбера, но с другой стороны и риски здесь выше, самые существенные из которых просто невозможно просчитать. В этой связи я не могу сказать, что совокупно инвестиционная идея в Совкомбанке интереснее Сбера.