


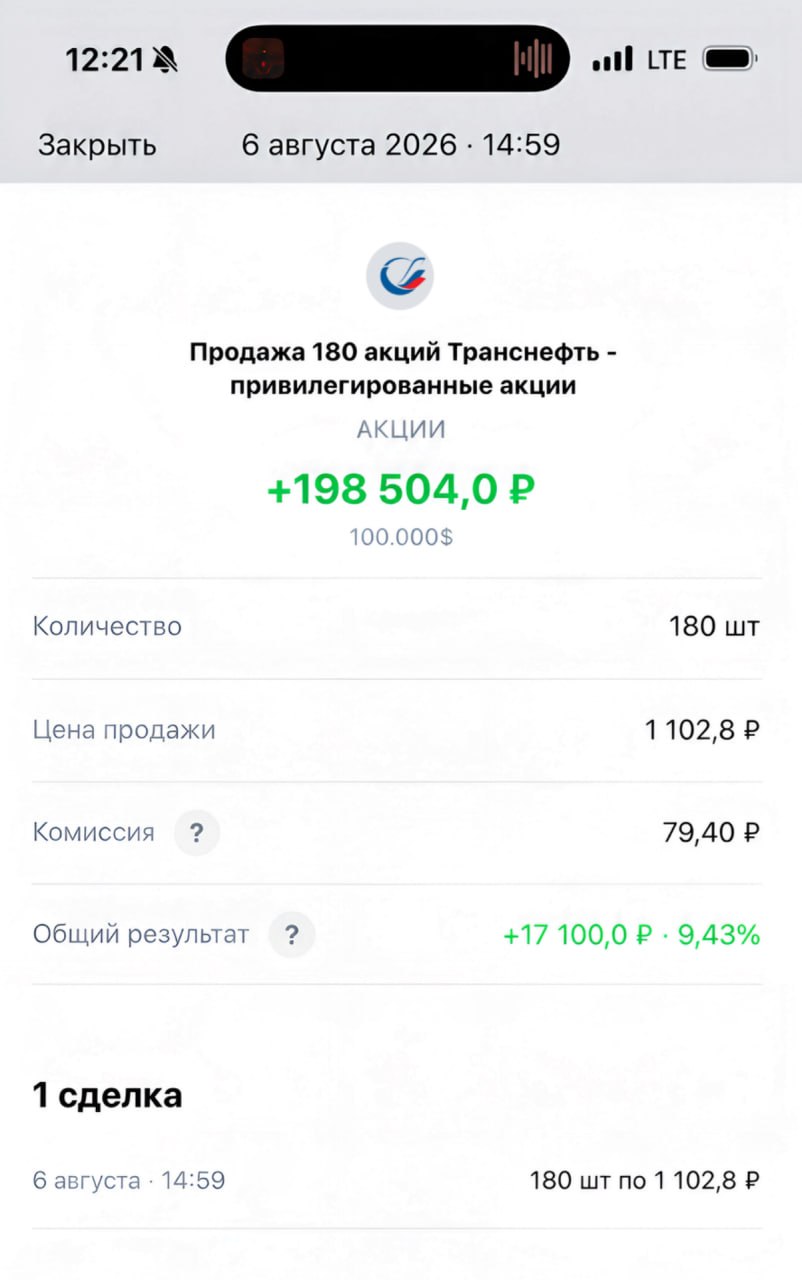
🔥 +9,43% за 19 дней — или 465% годовых: разбираю сделку с Транснефтью ⛽️
В июле на российском рынке было сразу несколько интересных дивидендных отсечек. Я решил использовать эту ситуацию и заработать на восстановлении акций после сильного падения
В работе было несколько идей — Сбер, ДОМ.РФ и Транснефть. По всем трем сделкам удалось заработать.
Но сегодня хочу подробнее разобрать именно Транснефть, поскольку здесь особенно хорошо видно, как работает дивидендный гэп
Транснефть выплатила дивиденд 204,17 ₽ на акцию. 18 июля после дивидендной отсечки котировки резко снизились — примерно с 1 200 ₽ до 1 000 ₽. Это классический дивидендный гэп
Компания выплачивает часть денег акционерам ➡️ стоимость бизнеса уменьшается на размер выплаты ➡️ рынок корректирует цену акции. Падение акции на 200 ₽ не означает, что бизнес стал хуже на 200 ₽. Часть стоимости просто перешла из компании инвестору в виде дивиденда
◾️Вход в бумагу у меня получился — около 1 007 ₽;
◾️БОльшую часть прибыли я зафиксировал 6 августа по 1 102 ₽, в связи с тем, что последнее время рынок находится в затяжной коррекции, поэтому забирать часть прибыли на таких движениях вполне хорошая идея. Компания сама по себе достаточно сильная и в долгосрочном портфеле ее держу;
◾️результат — +17 100 ₽, то есть доходность — +9,43% примерно за 19 дней.
Откуда вообще появилась возможность?
Я не хотел зарабатывать непосредственно на дивиденде, для этого есть долгосрочный портфель. Мне было интересно другое: купить бумагу уже после отсечки по сильно сниженной цене и заработать на восстановлении котировки. После падения примерно к 1 000 ₽ мне показалось, что рынок слишком сильно учел дивидендную выплату в цене, если бизнес при этом остается привлекательным, появляется пространство для восстановления. Именно это и произошло. Кстати, аналогичную ситуацию можно было наблюдать в акциях Сбера и ДОМ.РФ
❗️Но есть важный момент
Не стоит воспринимать дивидендный гэп как гарантированную возможность заработать, он может вообще не закрыться. Если после отсечки у компании ухудшаются результаты, снижаются будущие дивиденды или рынок продолжает падать, акция может уйти значительно ниже цены покупки. В данном случае, я осознанно заходил в бумаги с фундаментально сильным бизнесом, понимая что такие компании адаптировались к текущим условиям и их бизнес продолжает работать как должен
Поэтому стратегия заключается не в том, чтобы «покупать любую акцию после дивидендов». Нужно смотреть на фундаментальную оценку бизнеса, размер гэпа, будущие дивиденды, ставки и общую ситуацию на рынке
По всем вопросам — @levisin
В июле на российском рынке было сразу несколько интересных дивидендных отсечек. Я решил использовать эту ситуацию и заработать на восстановлении акций после сильного падения
В работе было несколько идей — Сбер, ДОМ.РФ и Транснефть. По всем трем сделкам удалось заработать.
Но сегодня хочу подробнее разобрать именно Транснефть, поскольку здесь особенно хорошо видно, как работает дивидендный гэп
Транснефть выплатила дивиденд 204,17 ₽ на акцию. 18 июля после дивидендной отсечки котировки резко снизились — примерно с 1 200 ₽ до 1 000 ₽. Это классический дивидендный гэп
Компания выплачивает часть денег акционерам ➡️ стоимость бизнеса уменьшается на размер выплаты ➡️ рынок корректирует цену акции. Падение акции на 200 ₽ не означает, что бизнес стал хуже на 200 ₽. Часть стоимости просто перешла из компании инвестору в виде дивиденда
◾️Вход в бумагу у меня получился — около 1 007 ₽;
◾️БОльшую часть прибыли я зафиксировал 6 августа по 1 102 ₽, в связи с тем, что последнее время рынок находится в затяжной коррекции, поэтому забирать часть прибыли на таких движениях вполне хорошая идея. Компания сама по себе достаточно сильная и в долгосрочном портфеле ее держу;
◾️результат — +17 100 ₽, то есть доходность — +9,43% примерно за 19 дней.
В пересчете на год, получается около 465% годовых. Разумеется, это не значит, что я реально заработал 465% за год. Это аннуализированный результат одной короткой сделки
Откуда вообще появилась возможность?
Я не хотел зарабатывать непосредственно на дивиденде, для этого есть долгосрочный портфель. Мне было интересно другое: купить бумагу уже после отсечки по сильно сниженной цене и заработать на восстановлении котировки. После падения примерно к 1 000 ₽ мне показалось, что рынок слишком сильно учел дивидендную выплату в цене, если бизнес при этом остается привлекательным, появляется пространство для восстановления. Именно это и произошло. Кстати, аналогичную ситуацию можно было наблюдать в акциях Сбера и ДОМ.РФ
❗️Но есть важный момент
Не стоит воспринимать дивидендный гэп как гарантированную возможность заработать, он может вообще не закрыться. Если после отсечки у компании ухудшаются результаты, снижаются будущие дивиденды или рынок продолжает падать, акция может уйти значительно ниже цены покупки. В данном случае, я осознанно заходил в бумаги с фундаментально сильным бизнесом, понимая что такие компании адаптировались к текущим условиям и их бизнес продолжает работать как должен
Поэтому стратегия заключается не в том, чтобы «покупать любую акцию после дивидендов». Нужно смотреть на фундаментальную оценку бизнеса, размер гэпа, будущие дивиденды, ставки и общую ситуацию на рынке
По всем вопросам — @levisin