Стас Яковлев | Инвест-блог


Channel's geo and language: Russia, Russian
Category: Economics


Финансист, инвестор, трейдер, аналитик
8 лет в инвестициях
Разбираю фондовый и крипторынок, делюсь идеями и личными результатами
По всем вопросам: @levisin

Related channels

Channel's geo and language
Russia, Russian
Category
Economics
Statistics
Posts filter


🔥 Кризис уже близко? Я бы не спешил с такими выводами

В последнее время всё чаще слышу один и тот же вопрос: мировая экономика на пороге большого кризиса?


Дальше сценарий обычно стандартный: если кризис действительно придёт — куда переводить деньги, что покупать и какие активы переживут возможный шторм

Но мне кажется, сейчас гораздо интереснее разобраться не в том, будет ли кризис, а в том, насколько хрупкой стала сама финансовая система. Проблем действительно накопилось много. Высокая долговая нагрузка, дорогая энергия, геополитическая напряжённость, огромные расходы государств и всё более сложная ситуация на рынке американского долга

При этом говорить, что «кризис уже начался», пока рано

Более того, совсем не обязательно, что текущие дисбалансы обязательно закончатся масштабным обвалом. Финансовая система умеет довольно долго существовать в состоянии, которое со стороны кажется неустойчивым. Но есть несколько потенциальных триггеров, которые я бы сейчас держал в поле зрения. И один из самых важных — ликвидность

Потому что именно здесь сейчас, на мой взгляд, рынок может неправильно интерпретировать происходящее

🛢 Нефть — один из главных рисков

Если нефть устойчиво уйдёт выше $100–110, мировой экономике станет очень некомфортно. Дорогая энергия быстро приходит в каждый дом: через бензин, логистику, продукты, инфляцию и, как следствие, процентные ставки. Поэтому за нефтью я сейчас слежу гораздо внимательнее, чем за очередной переоценённой AI-компанией

🤖 AI-пузырь уже начинает сдуваться?

Возможно, но пока без ожидаемого «тссссссс.....БУУУМ». Мультипликаторы некоторых компаний уже выглядят значительно адекватнее, а рынок постепенно избавляется от самых завышенных ожиданий. При этом сама технология никуда не исчезает. Параллельно развиваются космос, биотехнологии, энергетика и другие отрасли, которые способны стать новыми источниками роста

💵 Но есть ещё одна проблема — ликвидность

Сейчас на рынке активно обсуждают действия Минфина США, который выкупает старые длинные облигации. На первый взгляд это выглядит как скрытый QE и повод для роста рисковых активов

Но я бы здесь не спешил с выводами. Минфин не создаёт новые деньги. Он фактически занимает у одних участников рынка, чтобы рассчитаться с другими — размещает новые короткие бумаги и на полученные средства выкупает часть старого долга. При QE ситуация совершенно другая: ФРС создаёт новые резервы и увеличивает денежную базу.

И вот это уже настоящая ликвидность для финансовой системы. Осенью 2023 года похожая операция действительно помогла рынкам, но тогда существовал важный источник дополнительной ликвидности — RRP объёмом около $1 трлн. Сейчас RRP практически пуст. Поэтому механически повторить сценарий 2023 года гораздо сложнее

Где может возникнуть проблема?

США приходится постоянно рефинансировать огромный объём накопленного долга. Большая часть новых размещений фактически используется для погашения старых обязательств. Пока аукционы проходят нормально, но слабое место — длинные облигации

Инвесторы не слишком охотно их покупают, а значит государству приходится предлагать более высокую доходность. При этом даже короткие американские бумаги дают около 4%. И возникает естественный вопрос:
Зачем инвестору принимать дополнительный риск в акциях или криптовалюте, если можно получить около 4% в относительно коротких Трежерис?

Именно поэтому пока далеко не вся новая ликвидность перетекает в рисковые активы

🔥 А что будет, если покупателей долга не хватит?

Вот здесь начинается самое интересное. Если в какой-то момент рынок перестанет нормально поглощать новые объёмы американского долга, давление может усилиться. И тогда в игру, вероятно, придётся вступать ФРС

Напрямую финансировать Минфин она не может, но может покупать трежерис на вторичном рынке через банковских дилеров. И вот тогда появляются новые резервы и настоящая ликвидность. Поэтому потенциальная последовательность выглядит примерно так:

Если проблемы с американским долгом усилятся, спрос на облигации может начать снижаться. Чтобы привлечь покупателей, Минфину придётся предлагать более высокую доходность, а рост доходностей Treasuries обычно оказывает давление на акции и другие рисковые активы

Если ситуация станет достаточно серьёзной и рынок перестанет нормально переваривать объёмы нового долга, в ситуацию может вмешаться ФРС. Покупая американские облигации на вторичном рынке, она фактически будет добавлять в финансовую систему новые резервы — то есть создавать ту самую дополнительную ликвидность, которой сейчас рынку не хватает.
А когда новая ликвидность начинает поступать в систему, деньги постепенно начинают перетекать из защитных инструментов в более рискованные активы. В результате акции, криптовалюты и другие активы могут начать расти уже не только за счёт ожиданий, но и благодаря реальному увеличению объёма денег в финансовой системе

Именно поэтому потенциальный сценарий может выглядеть парадоксально: сначала проблемы на рынке долга и падение активов, а уже затем — действия ФРС и мощный цикл роста на новой ликвидности


То есть парадоксальная ситуация: чтобы получить настоящий приток ликвидности, рынку сначала может потребоваться кризис

На что я сейчас смотрю:

1️⃣ ФРС
Ключевой вопрос — начнёт ли она увеличивать объёмы покупок краткосрочных Treasuries. Ближайшее объявление — 14 сентября. Если объёмы начнут расти, это будет одним из первых сигналов появления дополнительной ликвидности

2️⃣TGA и банковские резервы
Смотрим на счёт Минфина в ФРС и резервы банков. Если Минфин начинает активно тратить средства со своего счёта, а деньги переходят в банковскую систему и увеличивают резервы — это уже реальное добавление ликвидности

3️⃣Аукционы американского долга
Особенно интересны длинные облигации. Если всё большую долю выпуска приходится забирать дилерам, это будет сигналом, что конечный спрос начинает слабеть

И вот здесь возвращаемся к главному вопросу

Мир сейчас действительно напоминает довольно странную конструкцию. Есть огромный долг. Есть дорогая энергия. Есть геополитическая перестройка. Есть вопросы к спросу на длинные американские облигации. Есть AI-компании с высокими ожиданиями

И одновременно есть новые технологии и целые отрасли, способные поддерживать экономический рост, а кризиса пока нет. Но дров действительно накопилось много, а самое интересное — понять, где будет первая искра. Пока же я бы не путал рост отдельных активов с приходом новой ликвидности

Пока мы видим скорее рост на ожиданиях и закрытии шортов, чем полноценный новый цикл ликвидности. Именно поэтому сейчас особенно важно следить не только за индексами и котировками, а за тем, куда реально движутся деньги. Потому что когда настоящая ликвидность действительно придёт, рынок может отреагировать на неё совсем иначе

По всем вопросам — @levisin


🇨🇳 Китай выходит из госдолга США. И покупает золото

Китай постепенно сокращает зависимость от американского доллара — и делает это не заявлениями, а изменением структуры своих резервов

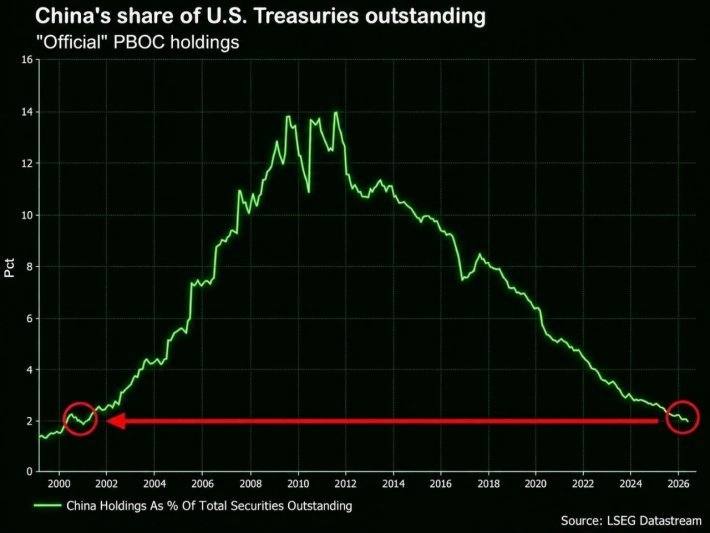
Ещё в 2010–2012 годах на Китай приходилось около 14% американского госдолга. Сегодня — всего около 2%. Это примерно тот же уровень, что был в 2001 году, когда Китай только вступал в ВТО

Что делает Китай?


Пекин постепенно сокращает долю американских казначейских облигаций и одновременно увеличивает покупки физического золота. Причём темпы покупок заметно выросли. За один месяц Китай приобрёл около 650 тыс. унций золота — это максимальный объём с 2023 года. Получается довольно интересная картина: меньше американского долга ➡️ больше золота.

И логика здесь понятна

Американские облигации — это актив, номинированный в долларах и находящийся внутри международной финансовой системы. Золото — физический актив, который не зависит от платёжеспособности конкретного государства и не требует наличия американского контрагента

Для страны, которая хочет снизить зависимость от доллара, это принципиально разные инструменты

Но кто покупает американский долг вместо Китая?

И здесь самое интересное. Китай уходит, но американские облигации не остаются без покупателей. Их активно приобретают:
▪️ Япония
▪️ Великобритания
▪️ американские инвестиционные фонды и другие участники рынка.

На первый взгляд — проблема решена, но структура покупателей меняется. Раньше значительную часть американского госдолга держал центральный банк Китая — крупный и относительно предсказуемый держатель. Теперь всё большую роль играют частные инвесторы и фонды, а у них совершенно другая логика поведения. Центробанк может держать облигации годами, преследуя стратегические цели. Хедж-фонд в условиях кризиса может принять решение закрыть позицию практически мгновенно

⚠️ И вот здесь возникает риск для США

Американский госдолг уже превысил $40 трлн. Обслуживание этого долга становится всё дороже: процентные расходы составляют более $960 млрд в год, или примерно $3,18 млрд каждый день. Чем выше доходности по облигациям, тем дороже государству рефинансировать накопленный долг. А если одновременно меняется структура держателей Treasuries, возникает ещё один вопрос:
насколько устойчивым будет спрос на американский долг во время серьёзного кризиса?

Пока инвесторы уверены в рынке — всё работает, но в момент паники крупные фонды могут начать сокращать позиции одновременно. И тогда проблема будет уже не в том, что Китай продаёт облигации, а в том, кто окажется готов покупать их в момент, когда продавать захотят все

🥇 Почему золото?

Мне кажется, именно здесь находится главный смысл происходящего. Китай не просто сокращает американские облигации. Он постепенно перестраивает структуру резервов. И золото становится одним из главных инструментов этой диверсификации.

Причина проста: золото нельзя напечатать решением центрального банка. Его нельзя создать увеличением госдолга. Физический металл не является обязательством другой страны. И именно поэтому центральные банки в последние годы всё активнее наращивают золотые резервы

Мои выводы

Я бы не сказал, что если Китай продаёт американский долг — значит доллару конец, это слишком примитивно. Доллар по-прежнему остаётся основой мировой финансовой системы, а американские Treasuries — одним из крупнейших и наиболее ликвидных рынков в мире

Но происходит структурный сдвиг. Китай хочет иметь меньше зависимости от доллара и больше активов, которые находятся под его непосредственным контролем. И если эта стратегия продолжится, последствия могут быть долгосрочными:

Меньше спроса со стороны иностранных центробанков ➡️ выше требования инвесторов к доходности Treasuries ➡️ дороже обслуживание американского долга ➡️ больше стимулов для США поддерживать привлекательность своего долгового рынка


А для инвестора это ещё один аргумент внимательно смотреть на золото в долгосрочных портфелях

По всем вопросам —
@levisin


🤑 Цифровой рубль запустили. Кому это выгодно?

С 1 сентября цифровой рубль вышел в массы, после многолетних тестов. Для обычного человека пока почти ничего не изменилось: цифровой рубль добровольный, наличные никуда не исчезают, зарплаты и пенсии автоматически в него не переводятся. Но для финансовой системы это гораздо более важное событие

Потому что цифровой рубль — новая форма рубля, где счёт находится непосредственно на платформе Банка России

🏦 И здесь возникает главный вопрос: что будет с банками?

Представим, что у вас на счёте лежит 100 000 ₽

Сегодня эти деньги являются обязательством коммерческого банка перед вами. Если вы переводите их в цифровой рубль — обязательство уже возникает перед Банком России. Для вас практически ничего не изменилось: 100 000 ₽ остались 100 000 ₽.
А вот для банка изменилось многое

Он потерял часть дешёвого фондирования — деньги, которые мог использовать в своей деятельности. Если такой процесс станет массовым, банкам придётся:

◾️ активнее конкурировать за деньги клиентов;
◾️повышать стоимость привлечения средств;
◾️искать другие источники фондирования;
◾️потенциально пересматривать экономику некоторых платёжных продуктов.

Именно поэтому цифровой рубль может оказаться намного важнее для банковского сектора, чем кажется на первый взгляд

Другой вопрос — зачем он обычному человеку?

Вот здесь пока есть проблема. Карта уже работает, СБП работает, QR-платежи работают. На банковском счёте можно получать проценты и кешбэк. А цифровой рубль не начисляет процентов на остаток, не даёт стандартного кешбэка и пока не имеет полноценного офлайн-режима

А что для бизнеса?

С 2027 года обычная оплата цифровыми рублями для бизнеса будет стоить 0,3% от суммы, максимум 1500 ₽.

- Для ЖКХ — 0,2%, максимум 10 ₽.
- Перевод между компаниями — 15 ₽.
- Для граждан операции остаются бесплатными.

Это потенциально делает цифровой рубль более дешёвым платёжным каналом, чем традиционный эквайринг

🤖 Но самое интересное — даже не платежи, а программируемые деньги

Сегодня это в первую очередь история про бюджетные средства: уже тестировались сценарии, где деньги можно использовать только для определённых целей. В будущем концепция коммерческих смарт-контрактов предполагает гораздо больше возможностей: деньги могут переводиться при наступлении определённого события, траншами, с лимитами и заранее заданными условиями

Например:
➡️ застройщик получает следующий транш после выполнения этапа строительства;
➡️ сотрудник получает корпоративный бюджет с определёнными ограничениями;
➡️ подрядчик получает деньги после подтверждения результата.

Именно это потенциально может стать настоящим технологическим преимуществом цифрового рубля

А что это значит для инвестора?

Я бы разделил эффект на несколько групп

Потенциальные бенефициары:

Банк России и государственная финансовая инфраструктура — получают собственный расчётный контур и больше возможностей для автоматизации бюджетных операций

Крупный бизнес и ритейл — потенциально получают более дешёвый способ проведения платежей

Финтех и разработчики платёжной инфраструктуры — получают новый рынок для интеграции и сервисов

Потенциально под давлением:

Коммерческие банки — при массовом переходе клиентов часть дешёвых остатков может перемещаться с банковских балансов на платформу ЦБ

Платёжный бизнес банков — часть операций потенциально будет уходить из традиционного эквайринга в новую инфраструктуру

Что в итоге?

Пока цифровой рубль занимает ничтожную долю всех денег, говорить о серьёзном влиянии на прибыль банков рано. Я бы сейчас не воспринимал цифровой рубль ни как «революцию, которая завтра изменит всё», ни как бесполезную копию СБП. Но для финансовой системы это создание совершенно новой инфраструктуры, которая постепенно может изменить движение денег между гражданами, банками и государством

И поэтому инвестору интереснее следить не за тем, сколько людей сегодня оплатило покупки цифровыми рублями, а за тем: какую долю финансовой системы эта инфраструктура сможет занять через 5–10 лет


По всем вопросам — @levisin


🚀 Что такое подписка «Инвест+»?

«Инвест+» — это закрытое сообщество для тех, кто хочет системно разбираться в рынках, развивать свои навыки и получать доступ к моим идеям, аналитике и инструментам

Что внутри:
📊 Аналитика и торговые идеи — крипта, фондовый рынок, макроэкономика, актуальные сетапы и сопровождение сделок
🔍 Обучение — трейдинг, DeFi, криптовалюты, управление капиталом, портфель, проп-трейдинг, дельта-нейтральные стратегии и многое другое
⚙️ Инструменты — торговые боты, собственный софт, практические материалы и готовые решения для работы с рынком
🎙 Стримы и комьюнити — регулярные созвоны, разборы рынка и общение с участниками

😊 Почему открываю набор именно сейчас?

Я считаю, что рынки постепенно входят в новую экономическую фазу. Меняется стоимость денег, ликвидность, политика центральных банков и структура движения капитала. Именно в такие периоды могут формироваться позиции, которые определяют результат инвестора на годы вперёд

Поэтому сейчас мне хочется собрать небольшую группу людей, с которыми мы вместе пройдём этот период. И здесь хочу отдельно сказать одну вещь:
Я не ставлю перед собой задачу набрать в «Инвест+» сотни или тысячи человек. Мне это попросту не нужно


Я и без этого продолжаю торговать, инвестировать, заниматься аналитикой и развивать свои проекты

«Инвест+» я создавал прежде всего потому, что хочу делиться тем, что сам знаю и использую, и собрать вокруг себя людей, которым действительно интересны рынки и с которыми впоследствии будем развивать партнерства

Мне гораздо интереснее работать с 50 вовлечёнными участниками, чем с тысячами людей, которым нужен очередной сигнал «куда купить» 😐

Сейчас внутри 30 человек — осталось примерно 20 мест. Стоимость участия — 2 990 ₽ в месяц

Если вам интересно разбираться в рынке, учиться, обсуждать идеи и вместе искать возможности нового экономического цикла — буду рад видеть вас внутри

🚀 Подключиться к «Инвест+» можно через бота, там же найдете отзывы и результаты

По всем вопросам — @levisin


🟠 Bitcoin вступает в новый бычий рынок?

Последнее движение крипторынка получилось очень сильным, за последнюю неделю BTC прибавлял до 28% в пике

Ещё недавно рынок выглядел крайне нервно, но мы увидели важный сигнал: макроусловия начали разворачиваться в сторону ликвидности

Минфин США увеличил максимальный объём выкупа долгосрочных гособлигаций с $2 до $4 млрд за операцию. На первый взгляд — событие далеко от крипты. Но когда Минфин поддерживает длинные облигации, их доходности снижаются, следовательно стоимость длинных денег падает, а капитал постепенно начинает перетекать в более рискованные активы

📈 Bitcoin вернулся выше 50- и 200-дневных средних

А Ethereum на фоне улучшения ликвидности начал реагировать ещё сильнее — притоки в ETH-ETF выглядят особенно интересно относительно размера самого рынка. На этом движении мы в сообществе открыли лонг по BTC от $63 464

Сейчас большую часть позиции уже зафиксировали — основной импульс забрали, заработав годовую доходность. Но самое интересное здесь даже не +1800% ROI. Это результат не попытки угадать следующую свечу, а работы с макроэкономикой, ликвидностью и структурой рынка. Я по-прежнему считаю, что полноценный бычий рынок состоится после закрепления Bitcoin в районе $85–90 тыс. Поэтому сейчас я не бегу за каждой зелёной свечой и в сообществе мы продолжаем следить за главными факторами:

◾️ликвидность и действия Минфина США;
◾️реакция Bitcoin и Ethereum;
◾️ ключевые уровни рынка;
◾️ притоки в ETF;
◾️ макроэкономику и действия ФРС.

Сегодня показал один из результатов. В следующем посте расскажу, что ещё находится внутри подписки Инвест+ и почему она нужна именно сейчас


Запустил своего бота — теперь всё самое полезное собрано в одном месте

Внутри вы найдёте:

▪️инвестиционные материалы и идеи;
▪️информацию о моих услугах;
▪️отзывы и результаты работы;
▪️информацию обо мне и моём подходе к инвестициям.

Также специально для подписчиков канала поделился подробной статьёй: 🔥 «Инвестиции в условиях СВО»

В ней разбираю, что изменилось для российского инвестора, какие риски появились, какие инструменты я использую и как формирую свой портфель

👇 Переходите в бота и смотрите, что внутри: @financialaiass_bot


🚀 Венчурный портфель 2026: куда мы инвестируем?

Венчурные инвестиции — это не попытка угадать следующую компанию, которая вырастет в 100 раз. Главная задача — найти бизнес, где потенциальная доходность оправдывает риск и текущую оценку

С активными инвесторами мы уже 2 года активно участвуем и зарабатываем на венчуре. Сегодня делюсь с вами своим топ-3 pre-IPO / private-сделок

🥇 Revolut

Вход: $120,75 млрд
Цель: $300 млрд
Потенциал: ~×2,5

Самый «скучный» вариант из тройки — и именно поэтому мой фаворит. Revolut уже не стартап в классическом понимании: за 2025 год компания получила около $6 млрд выручки и $2,3 млрд прибыли до налога, а количество клиентов превысило 70 млн. При этом компания продолжает быстро расти и расширять банковскую инфраструктуру по всему миру

Огромная клиентская база, уже доказанная прибыльность, несколько источников выручки, масштабирование в новые страны, потенциальный IPO как дополнительный катализатор


🥈 Moonshot AI

Вход: $30 млрд
Цель: $100 млрд
Потенциал: ~×3,3

А вот здесь начинается настоящий венчур. Moonshot AI — разработчик Kimi, который пытается конкурировать с крупнейшими AI-компаниями за счёт сильных open-weight моделей и более эффективного использования вычислений. Компания уже привлекла миллиарды долларов, а последняя оценка достигла около $30 млрд. Особенно интересно, что спрос на Kimi оказался настолько высоким, что летом этого года Moonshot временно ограничивала новые подписки из-за нехватки вычислительных мощностей

🥉 ХСкаут

Вход: около 1,35 млрд ₽ post-money
Потенциал: зависит от реализации масштабирования (~×4,2)

ХСкаут — производитель премиального мяса, который привлекает деньги для покупки мясокомбината и многократного увеличения производственных мощностей

Уже есть спрос, производство загружено, но мощности ограничивают рост ➡️ покупаем новый завод и увеличиваем выпуск продукции

Это намного понятнее, чем ставка на компанию, которая пока только обещает найти product-market fit. При этом ХСкаут значительно меньше Revolut и Moonshot, поэтому потенциально способен показать гораздо более высокую доходность

📊 Как бы я распределил вечур-портфель

40% — Revolut
35% — Moonshot AI
25% — ХСкаут

В венчуре важен не максимальный икс на презентации. Важен тот икс, который действительно имеет шанс реализоваться

Если хотите присоединиться к одной из этих сделок или собрать собственный венчурный портфель под ваш капитал и уровень риска — пишите в лс (@levisin). Разберём доступные варианты и подберём оптимальную стратегию


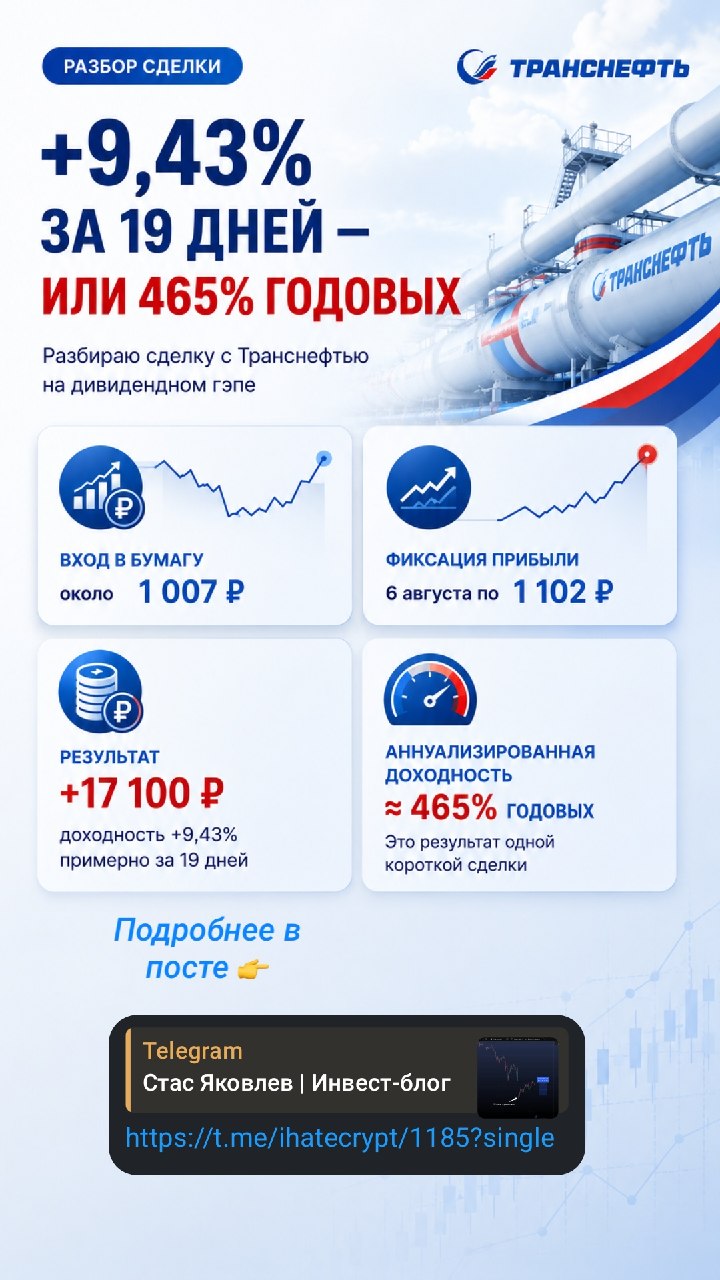
🔥 +9,43% за 19 дней — или 465% годовых: разбираю сделку с Транснефтью ⛽️

В июле на российском рынке было сразу несколько интересных дивидендных отсечек. Я решил использовать эту ситуацию и заработать на восстановлении акций после сильного падения

В работе было несколько идей — Сбер, ДОМ.РФ и Транснефть. По всем трем сделкам удалось заработать.
Но сегодня хочу подробнее разобрать именно Транснефть, поскольку здесь особенно хорошо видно, как работает дивидендный гэп

Транснефть выплатила дивиденд 204,17 ₽ на акцию. 18 июля после дивидендной отсечки котировки резко снизились — примерно с 1 200 ₽ до 1 000 ₽. Это классический дивидендный гэп

Компания выплачивает часть денег акционерам ➡️ стоимость бизнеса уменьшается на размер выплаты ➡️ рынок корректирует цену акции. Падение акции на 200 ₽ не означает, что бизнес стал хуже на 200 ₽. Часть стоимости просто перешла из компании инвестору в виде дивиденда

◾️Вход в бумагу у меня получился — около 1 007 ₽;

◾️БОльшую часть прибыли я зафиксировал 6 августа по 1 102 ₽, в связи с тем, что последнее время рынок находится в затяжной коррекции, поэтому забирать часть прибыли на таких движениях вполне хорошая идея. Компания сама по себе достаточно сильная и в долгосрочном портфеле ее держу;

◾️результат — +17 100 ₽, то есть доходность — +9,43% примерно за 19 дней.

В пересчете на год, получается около 465% годовых. Разумеется, это не значит, что я реально заработал 465% за год. Это аннуализированный результат одной короткой сделки


Откуда вообще появилась возможность?

Я не хотел зарабатывать непосредственно на дивиденде, для этого есть долгосрочный портфель. Мне было интересно другое: купить бумагу уже после отсечки по сильно сниженной цене и заработать на восстановлении котировки. После падения примерно к 1 000 ₽ мне показалось, что рынок слишком сильно учел дивидендную выплату в цене, если бизнес при этом остается привлекательным, появляется пространство для восстановления. Именно это и произошло. Кстати, аналогичную ситуацию можно было наблюдать в акциях Сбера и ДОМ.РФ

❗️Но есть важный момент

Не стоит воспринимать дивидендный гэп как гарантированную возможность заработать, он может вообще не закрыться. Если после отсечки у компании ухудшаются результаты, снижаются будущие дивиденды или рынок продолжает падать, акция может уйти значительно ниже цены покупки. В данном случае, я осознанно заходил в бумаги с фундаментально сильным бизнесом, понимая что такие компании адаптировались к текущим условиям и их бизнес продолжает работать как должен

Поэтому стратегия заключается не в том, чтобы «покупать любую акцию после дивидендов». Нужно смотреть на фундаментальную оценку бизнеса, размер гэпа, будущие дивиденды, ставки и общую ситуацию на рынке

По всем вопросам — @levisin
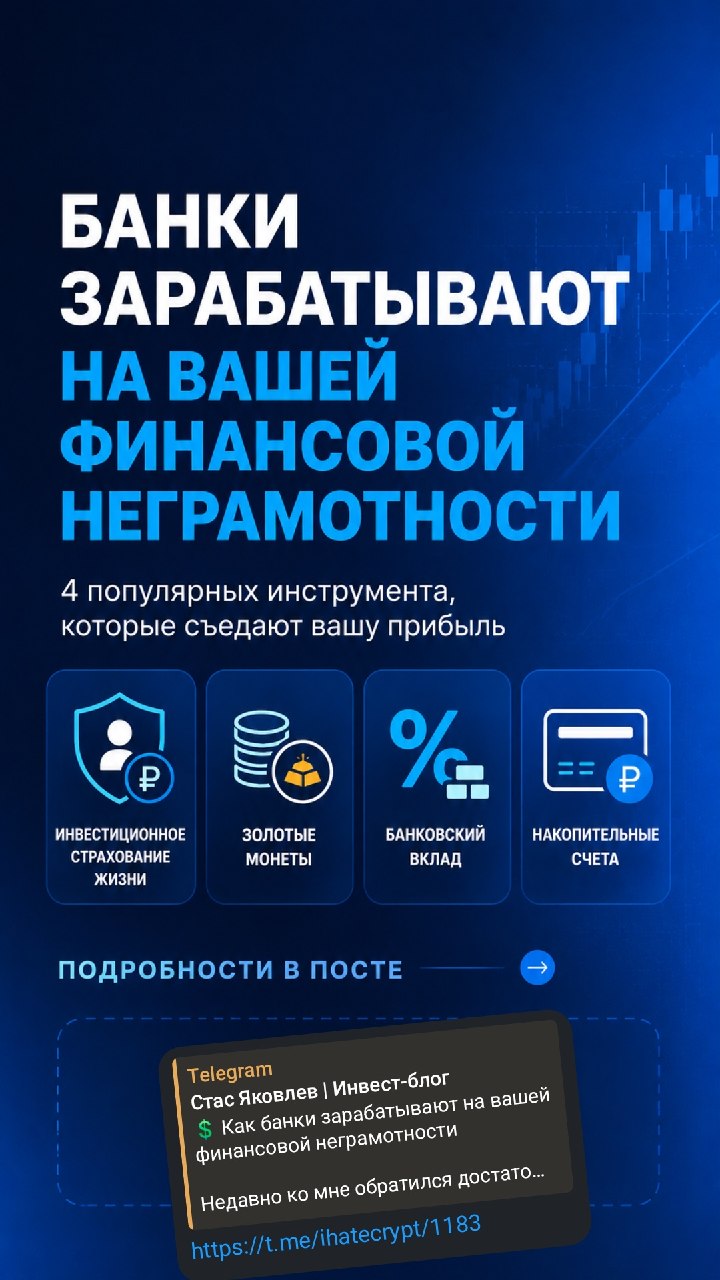

💲 Как банки зарабатывают на вашей финансовой неграмотности

Недавно ко мне обратился достаточно состоятельный человек. Друг попросил помочь разобраться с его финансами.
У него несколько квартир, земельные участки, коммерческая недвижимость и свободный капитал в несколько десятков миллионов рублей

Казалось бы, человек с таким состоянием должен отлично понимать, как работают его деньги. Но когда мы начали разбирать его портфель, я увидел очень знакомую картину

Он уверенно сказал:
— У меня деньги работают под 23–24% годовых.
Я спросил:
— Это именно эффективная доходность? С учетом всех комиссий, условий и возможности в любой момент забрать деньги?
Он задумался.
— Не знаю... В банке сказали, что это хороший вариант.

Именно в этот момент мы открыли договоры и начали смотреть, что на самом деле скрывается за красивыми цифрами 😁

1️⃣Инвестиционное страхование жизни

На первый взгляд всё выглядит привлекательно:

✔️ Деньги инвестируются
✔️ Жизнь застрахована
✔️ Капитал постепенно растет

Но есть нюанс. Большинство подобных программ рассчитаны на десятки лет. Если деньги понадобятся раньше, можно потерять значительную часть вложенного капитала. Представьте ситуацию:

Несколько лет вы исправно инвестируете по 40 000 ₽ в месяц. На счете уже около 5,3 млн ₽. Но жизнь меняется, появляются новые обстоятельства, и возникает необходимость забрать деньги. И только тогда выясняется, что получить всю сумму невозможно. В некоторых случаях инвестору возвращают лишь 20–35% от вложенных средств. Остальное можно получить только спустя 15–20 лет после окончания программы


Проблема не в самом страховании. Для определенных задач такие продукты действительно могут быть полезны. Проблема возникает тогда, когда человек покупает долгосрочный инструмент, не понимая, насколько сильно ограничивает доступ к собственным деньгам

2️⃣Золотые монеты

Само золото — вполне достойный инструмент для защиты капитала. Но хороший актив не всегда означает хорошую покупку

В данном случае золото приобреталось через отделение банка с большой наценкой. Если сегодня купить монету, а завтра попытаться продать ее обратно, окажется, что разница между ценой покупки и продажи может составлять десятки процентов. Хотя тот же самый актив можно приобрести через биржевые инструменты практически без подобных издержек. Иногда инвестор делает правильную ставку на актив, но настолько дорого в него входит, что значительная часть будущей доходности теряется еще в момент покупки

3️⃣Банковский вклад

Именно здесь была самая интересная история. Банк показывал доходность 23–24% годовых. Звучит отлично. Но после изучения договора оказалось, что фактическая доходность существенно отличается от той цифры, которую видел клиент

После учета всех условий продукта итоговая доходность оказалась значительно ниже ожидаемой. И это очень распространенная ситуация, большинство людей смотрит на красивую рекламную ставку. Но инвестору всегда нужно смотреть не на цифру в приложении банка, а на то, сколько денег он реально заработает в итоге

4️⃣Накопительные счета

Еще один распространенный пример — накопительные счета с повышенной ставкой. Банк пишет:
«До 24% годовых»

Звучит очень привлекательно. Но если внимательно изучить условия, часто выясняется, что:

⏺повышенная ставка действует только первые несколько месяцев;
⏺ только для новых клиентов;
⏺только на определенную сумму;
⏺затем ставка становится значительно ниже.

В итоге человек рассчитывает заработать одну сумму, а получает совсем другую. Проблема здесь абсолютно такая же —
инвесторы часто смотрят на максимальную ставку, которую показывает реклама, вместо того чтобы посчитать, сколько они заработают за весь период

В чем главная проблема?

Самое интересное, что проблема была вовсе не в банке. Банк делает именно то, что должен делать — предлагает свои продукты и зарабатывает на этом. Проблема начинается в тот момент, когда человек принимает финансовое решение, не задавая себе главный вопрос:

Почему именно этот инструмент сейчас является лучшим для моего капитала?

За годы работы я заметил одну закономерность. Практически ни один банковский продукт нельзя назвать плохим сам по себе. Проблема возникает тогда, когда человек покупает инструмент, не понимая его условий, рисков и реальной доходности

Финансы — это та сфера, где самые дорогие ошибки редко выглядят как ошибки. Чаще всего они выглядят как красивые обещания, написанные крупным шрифтом, а настоящая стоимость этих обещаний скрывается в договоре

Важно понимать: Любой инвестиционный инструмент — это всего лишь инструмент. Он не бывает хорошим или плохим сам по себе. Его эффективность зависит от того, насколько он подходит вашей ситуации именно сейчас. Поэтому я всегда придерживаюсь одной последовательности:

❤️сначала понять, что происходит в экономике;
❤️затем определить, на какой стадии экономического цикла мы находимся;
❤️оценить возможные риски;
❤️и только после этого выбирать инвестиционные инструменты.

Именно в такой последовательности, на мой взгляд, и строится грамотное управление капиталом

Самая дорогая комиссия — это та, о которой инвестор даже не знает

По всем вопросам — @levisin

🔥 Что происходит с Wildberries и почему это уже не только проблемы бизнеса

Wildberries — это уже не просто маркетплейс. Это один из крупнейших системообразующих бизнесов страны. И сейчас вокруг него складывается крайне тревожная ситуация

Многие думают, что проблема ограничивается сгоревшими складами и задержками доставки. На самом деле последствия могут оказаться намного масштабнее

Вот несколько цифр:

▪️оборот Wildberries в 2025 году — около 6 трлн ₽;
▪️почти 45% всего рынка онлайн-торговли России;
▪️более 500 тысяч продавцов работают через площадку;
▪️свыше 90 тысяч пунктов выдачи заказов;
▪️ более 5 млн м² складских площадей.

По сути, финансовое состояние Wildberries влияет на сотни тысяч предпринимателей и миллионы покупателей

Что произошло?

После серии атак дронов были повреждены склады компании. По различным оценкам, пострадало уже около 20% складской инфраструктуры, а совокупный ущерб с учетом уничтоженного товара, восстановления объектов и сопутствующих расходов может исчисляться сотнями миллиардов рублей

Основной удар пришелся по продавцам. Многие хранили на складах товар, закупленный в кредит. При этом компенсации, о которых рассказывают сами селлеры, зачастую покрывают лишь небольшую часть понесенных убытков

Но самое интересное начинается в финансовой отчетности

Несмотря на огромные обороты, публичная отчетность показывает достаточно напряженную структуру баланса:

▪️активы — около 1,3 трлн ₽;
▪️денежные средства — порядка 70 млрд ₽;
▪️собственный капитал — всего около 2,4 млрд ₽, что составляет менее 0,2% от стоимости активов;
▪️долговые обязательства — около 830 млрд ₽, причем примерно 95% из них являются краткосрочными.

Если эти цифры корректно отражают ситуацию, то компания сильно зависит от постоянного рефинансирования долгов и стабильной работы бизнеса, с чем сейчас большие проблемы

🏦 При чем тут ВТБ?

Весной ВТБ объявил о стратегическом партнерстве с Wildberries, а также о планах приобрести долю в финтех-проектах компании. По данным, обсуждаемым в публичном поле, объем кредитной поддержки группы может достигать 500 млрд ₽. При общем кредитном портфеле ВТБ около 19 трлн ₽ это примерно 2,6% всех выданных кредитов

«Если вы должны банку миллион — банк владеет вами. Если вы должны банку миллиард — вы владеете банком»


Кроме того, незадолго до атак ВБ Банк резко увеличил кредитование продавцов: портфель кредитов ИП вырос с 2,4 млрд ₽ до 12 млрд ₽ всего за один месяц. Позже пострадавшим селлерам предоставили кредитные каникулы и другие меры поддержки, но сами обязательства по кредитам не были автоматически списаны

Совсем недавно, ВТБ объявил о сокращении 10% сотрудников. При этом важно понимать: нет официальных подтверждений, что объявленная ВТБ оптимизация персонала связана именно с ситуацией вокруг Wildberries. Сам банк объясняет сокращение около 10% сотрудников головного офиса программой снижения расходов и повышения эффективности

Что дальше?

Если проблемы возникают у небольшого бизнеса — это трагедия для его владельцев. Но когда сложности появляются у компании с оборотом 6 трлн ₽, сотнями тысяч продавцов и тесными связями с банковской системой, последствия могут выйти далеко за пределы одного маркетплейса. Пока делать окончательные выводы рано. Но одно очевидно уже сейчас: история вокруг Wildberries перестала быть историей одной компании. Это уже вопрос, за развитием которого внимательно следит весь рынок. Вмешается ли государство? Думаю, нет. Дефицит бюджета дает о себе знать, как говорится "и своих проблем хватает". Позволят ли ВБ обанкротится? Тоже нет. При худшем исходе все это закончится национализацией или выкупом бизнеса за копейки в пользу государства

По всем вопросам — @levisin

😪 Недавно увидел один мем:
«Крипто-сектор США обеспечивает 34 000 рабочих мест и приносит экономике около $55 млрд в год. Российский крипто-сектор обеспечит заполняемость СИЗО и миллиарды рублей теневого оборота».

Шутка получилась удачной. Но заставляет задуматься совсем не она, а причина, по которой она оказалась настолько жизненной

Последние несколько лет многие страны постепенно выстраивают регулирование криптовалют. Их подходы отличаются, но цель у большинства примерно одна — сделать так, чтобы отрасль работала легально, привлекала капитал, создавала рабочие места и приносила налоговые поступления. При этом Россия находится в особой ситуации. Санкционные ограничения существенно изменили роль криптовалют для бизнеса. Для многих компаний они перестали быть способом инвестирования и стали одним из немногих инструментов международных расчетов

Именно поэтому, на мой взгляд, оценивать криптовалюты исключительно как объект финансового регулирования — недостаточно. Сегодня это уже часть внешнеэкономической инфраструктуры

❓И здесь возникает главный вопрос

Можно ли эффективно регулировать рынок, который практически полностью находится за пределами российской юрисдикции?

- Стейблкоины выпускаются иностранными компаниями.
- Крупнейшие криптобиржи работают по законодательству других государств.
- Основная инфраструктура блокчейна также находится вне российского правового поля.

Поэтому любое внутреннее регулирование имеет объективные ограничения. Государство может устанавливать правила для своих граждан и компаний, но не может обязать международные площадки работать по российским требованиям.
При этом внешняя среда становится только сложнее

За последние годы санкционные ограничения неоднократно расширялись. Под них попадали банки, финансовая инфраструктура, отдельные компании и способы международных расчетов. В этих условиях именно криптовалюты стали одним из инструментов, который позволил части бизнеса сохранить возможность проводить международные платежи

Поэтому возникает логичный вопрос:

Не приведет ли чрезмерно жесткое регулирование к тому, что часть работающих сегодня механизмов просто уйдет в тень?

На мой взгляд, подобный риск действительно существует. Если легальные способы использования криптовалют становятся слишком дорогими, сложными или недоступными, участники рынка редко прекращают работать. Обычно происходит другое — они переходят в менее прозрачный сектор экономики

В результате государство получает противоположный эффект:

- снижается прозрачность рынка;
- сокращается налоговая база;
- возрастает объем теневых операций.

История финансовых рынков показывает, что подобная закономерность встречается достаточно часто. Поэтому эффективность регулирования определяется не только строгостью правил, но и тем, насколько ими вообще готовы пользоваться участники рынка

На мой взгляд, именно здесь сегодня проходит самая тонкая грань

Бизнес уже научился работать в новых условиях. За последние годы сформировалась инфраструктура обменников, платежных посредников и сервисов, позволяющих проводить международные расчеты даже при существующих ограничениях. Эта система возникла не потому, что кто-то хотел обойти закон. Она возникла потому, что бизнесу необходимо продолжать работать

Именно поэтому мне кажется, что одной из главных задач регулирования должно стать не создание максимально жестких ограничений, а поиск баланса между контролем государства и сохранением работоспособности рынка. Например, одним из возможных решений могла бы стать понятная система лицензирования профессиональных криптообменников

В этом случае государство получало бы налоговые поступления и контроль за деятельностью участников рынка, а бизнес — легальный инструмент для проведения международных расчетов. Подобный подход, на мой взгляд, выглядит значительно эффективнее, чем попытка полностью ограничить существующую инфраструктуру. Пока закон еще не вступил в силу, остается возможность доработать отдельные положения

Именно сейчас, вероятно, самое подходящее время задать главный вопрос:
Какое регулирование принесет экономике больше пользы — то, которое переводит рынок в легальное поле, или то, которое делает его менее прозрачным?

По всем вопросам — @levisin

🥇 Полгода назад многие называли это безумием

В конце января в своем сообществе, я написал сразу серию постов, где высказал довольно непопулярную мысль

Тогда золото обновляло исторические максимумы, серебро росло практически без остановки, а вокруг драгоценных металлов начиналась настоящая эйфория. Большинство обсуждало только одно:
«Золото начинает новый суперцикл»

Многие Американские фонды пророчили рост еще в два раза до конца 2026. Моя позиция была другой. Я писал, что:

▪️стремительный рост металлов носит признаки спекулятивной истерии;
▪️рост золота во многом уже заложил фундаментальные факторы;
▪️покупать драгоценные металлы на таких уровнях — крайне рискованная идея;
▪️лучший вариант — дождаться серьезной коррекции.

Прошло несколько месяцев. Сегодня золото торгуется почти на 27% ниже январских максимумов. И это, на мой взгляд, хороший пример того, почему инвестору важно отделять фундаментальную историю от цены

Хороший актив ≠ хорошая покупка

Это одна из самых распространенных ошибок на рынке. Можно купить великолепную компанию или великолепный актив... но по настолько высокой цене, что следующие несколько лет придется просто ждать возврата к точке входа. Именно это произошло с золотом. Я никогда не говорил, что золото — плохой актив. Наоборот. Это один из лучших инструментов для защиты капитала в периоды высокой неопределенности

Но даже лучший актив может оказаться плохой инвестицией, если покупать его на пике всеобщей эйфории

Почему это произошло?

На мой взгляд, рынок просто забежал слишком далеко вперед. Инвесторы начали покупать не потому, что изменились фундаментальные показатели, а потому что испугались остаться без прибыли. Когда главным аргументом становится рост цены, а не изменение стоимости актива — рынок становится крайне уязвимым

Самые опасные моменты для покупки возникают не тогда, когда плохой актив дешевеет. А тогда, когда хороший актив убеждает всех, что он не может упасть. Именно поэтому я всегда стараюсь смотреть не только на качество актива, но и на то, сколько рынок уже заплатил за этот оптимизм

Покупать ли золото сейчас?

Казалось бы, падение уже существенное для "защитного актива", но я бы сейчас не купил, и вот почему:

1️⃣Реальные процентные ставки остаются высокими
2️⃣Большая часть геополитической премии уже заложена
3️⃣После сильного многолетнего роста рынок редко сразу начинает новый мощный импульс

Те же криптовалюты и дешевый российский рынок сейчас намного интереснее с точки зрения премии за риск. Ну и технически картина не из приятных, стоим на перепутье. На мой взгляд, сейчас золото выглядит скорее как инструмент сохранения капитала, чем как актив с лучшим соотношением риска и потенциальной доходности

По всем вопросам — @levisin

😭IMOEX ниже 2000 пунктов. Кризис отчаяния или возможность?

Российский фондовый рынок переживает один из самых тяжелых и затяжных периодов за последние годы

За три месяца IMOEX снизился с уровней около 2900 пунктов до района 2000, а во время вчерашней вечерней сессии ненадолго уходил даже ниже этой психологически важной отметки

Это уже не обычная коррекция и не локальная фиксация прибыли. Речь идет о снижении более чем на треть, которое сопровождается одной из самых неприятных для инвестора эмоций — ощущением безысходности

Особенно показательными стали события последних торговых сессий. Под конец торгов рынок накрыла новая волна принудительных продаж. Маржинколлы прокатились по крупнейшим и наиболее ликвидным бумагам: ЛУКОЙЛу, Роснефти, Т-Технологиям, Газпрому и другим голубым фишкам

Именно в такие моменты рынок начинает жить собственной жизнью

Есть версия, что существенная часть падения связана уже не с фундаментальными причинами, а с техническими факторами, объем которых никто не способен оценить. При этом интересно другое: частные инвесторы продолжают оставаться покупателями российского рынка акций, тогда как продажи в основном идут со стороны профессиональных участников рынка

Если эта гипотеза верна и значительная часть продаж действительно носит технический характер, то нынешние уровни могут оказаться крайне интересными для среднесрочного инвестора

За многие годы на рынке я пришел к простому выводу:

Покупать, когда психологически комфортно, почти всегда оказывается плохой идеей. Лучшие точки входа обычно появляются именно тогда, когда большинство участников рынка испытывают апатию, разочарование и усталость от падения котировок


Когда все обсуждают только дальнейшее снижение, когда идут маржинколлы, а инвесторы начинают воспринимать акции как источник постоянного стресса — именно тогда зачастую и формируется фундамент будущего восстановления

Однако важно понимать: нынешний кризис принципиально отличается от кризисов 2020 и 2022 годов

В 2020 году рынок столкнулся с пандемией, но одновременно существовала уверенность, что крупнейшие центральные банки мира начнут масштабное стимулирование экономики

В 2022 году произошел мощный геополитический шок, однако после возобновления торгов постепенно начали формироваться новые правила игры, а высокие цены на сырье поддержали российскую экономику и корпоративные прибыли

👀 Сегодня ситуация выглядит иначе

Основная проблема заключается не в дороговизне акций. Многие российские компании торгуются по мультипликаторам, которые еще несколько лет назад казались невозможными

Проблема в том, что рынок не видит причин покупать прямо сейчас

А вот причин продавать у инвесторов накопилось достаточно много

Высокие процентные ставки делают депозиты и облигации более привлекательными. Если безрисковая доходность приближается к 18–20% годовых, инвестор начинает задаваться вопросом, стоит ли принимать дополнительный риск фондового рынка

Именно поэтому текущий кризис можно назвать кризисом разрушенных ожиданий

Что может изменить ситуацию?

🔴Прежде всего должен стабилизироваться рынок облигаций

Именно долговой рынок является фундаментом всей финансовой системы, и именно его проблемы стали отправной точкой нынешнего снижения акций

До тех пор, пока инвесторы продолжают ожидать высоких ставок и сохраняющихся инфляционных рисков, рассчитывать на устойчивое восстановление рынка акций крайне сложно

🔴Вторым важным фактором может стать изменение риторики Банка России

Рынок внимательно следит за любыми сигналами регулятора: дополнительной ликвидностью для банков, комментариями относительно дальнейшей траектории ставок и общей оценкой инфляционных рисков

Даже отсутствие планов по дальнейшему повышению ставки способно существенно улучшить настроения участников рынка

История финансовых рынков показывает одну закономерность: кульминация паники и кульминация возможностей обычно происходят одновременно

Поэтому я продолжаю постепенно увеличивать долю акций в портфеле и рассматриваю дополнительные покупки, особенно в качественных фундаментальных активах

По всем вопросам — @levisin


Все периодически выводят кэш

Каждый выводит крипту в фиат по разным причинам.

Сейлору понадобились средства на выплату дивидендов, из-за чего случилась последняя продажа Strategy.

В то же время вам может понадобиться фиат на повседневные расходы или крупные покупки.

И, скорее всего, вам нужно будет обменивать крипту чаще, чем Сейлору. Поэтому жизненно необходимо иметь под рукой проверенный сервис, который сможет быстро и чётко решать любые задачи, связанные с криптофинансами.

Мой выбор пал на Hermes Exchange по ряду причин:

- Покупка/продажа крипты в любых количествах.

- Ребята работают с наличкой и могут организовать инкассацию по вашему адресу в любой точке мира.

- Можно решить более тонкие вопросы - переводы по SWIFT/SEPA, выпуск виртуальных карт для Apple/Google Pay, оплата счетов/инвойсов и многое другое.

- Команда на связи 365 дней в году, включая праздники и выходные.

Обязательно сохрани контакт - и в случае чего сразу пиши Hermes Exchange.


Недавно на звонке с инвесторами мы подробно разбирали два взаимосвязанных вопроса: чем нынешняя ситуация на рынке отличается от прошлых кризисов, и что делать с растущими инфляционными рисками на долговом рынке

😣 Почему этот кризис не похож на предыдущие

На мой взгляд, 2026 год принципиально отличается от 2020 и 2022 годов. Тогда рынок переживал резкий шок, сегодня — затяжную потерю надежды

▪️ В 2020-м никто не понимал масштаб пандемии, но быстро появилась уверенность: центробанки зальют экономику деньгами, кризис временный

▪️В 2022-м был разовый геополитический шок с закрытием торгов и санкциями — но после возобновления торгов постепенно сложились новые правила игры, а экспортеры выиграли на высоких сырьевых ценах

Сейчас же нет ни одного резкого события — есть медленное накопление негатива без понятного триггера, который мог бы развернуть настроения. Именно отсутствие позитивных ожиданий и давит на рынок сильнее всего

Показательно, что даже низкие оценки акций по мультипликаторам сами по себе никого не мотивируют покупать. Раньше логика была простой: депозит под 5–7% явно проигрывает потенциальным 20–30% на акциях. Сегодня все наоборот — высокие ставки дают привлекательную доходность практически без риска, и деньги просто не идут на фондовый рынок. Рынки растут не от дешевизны, а от веры в улучшение будущего — а с этим сейчас как раз проблема

📉Что делать с инфляцией на долговом рынке

Из-за бензинового кризиса и продолжающейся СВО инфляция в 2026 году, вероятно, окажется выше ожиданий, а во второй половине года возможен и её разгон. В таких условиях Банк России, скорее всего, замедлит снижение ключевой ставки или вовсе его приостановит — не исключено даже её повышение

Что в этой ситуации может помочь портфелю:

Флоатеры. Не стоит спешить перекладываться из инструментов с плавающей ставкой в бумаги с фиксированным купоном. В стратегии по облигациям РФ делаю акцент на качественных флоатерах с высокой премией к ключевой ставке — например, iСелктл1Р5 с доходностью 18,25% годовых (+4 п.п. к ключевой). При этом риски у таких бумаг тоже есть

Замещающие облигации в валюте — сейчас особенно актуальны на случай снижения ставки по более резкому сценарию

ОФЗ, привязанные к инфляции — купон невысокий (2,50% годовых), зато номинал индексируется на инфляцию. Пример — выпуск «Россия 52004» (ОФЗ-ИН, SU52004RMFS7). При разгоне инфляции такие бумаги становятся интереснее

Инструменты, привязанные к золоту и серебру — есть у «Полюса» и «Селигдара», один из выпусков уже в стратегии.
Среди обычных ОФЗ сейчас предпочтительнее выпуски с более высоким текущим купоном (например, SU26253RMFS3, 13,00% годовых) — потенциал роста их цены выше, пока снижение ключевой идёт медленно

🏦 А что с акциями

С временным лагом повышенная инфляция добирается и до котировок акций — но действует не напрямую, а через несколько каналов сразу

Ставка дисконтирования. Чем выше инфляция, тем дольше и жёстче ЦБ держит ключевую ставку. А высокая ставка означает более высокую ставку дисконтирования будущих денежных потоков компании — то есть та же самая будущая прибыль сегодня оценивается рынком дешевле. Сильнее всего это бьёт по компаниям роста, у которых основная прибыль ожидается через годы, и меньше — по устойчивому бизнесу с прибылью здесь и сейчас

Издержки бизнеса. Инфляция разгоняет себестоимость — сырьё, логистику, зарплаты. Компании, которые могут переложить рост издержек на потребителя через цены (сильный бренд, ценовая власть), защищены лучше. Те, кто не может — теряют маржу, и рынок закладывает это в котировки заранее

Конкуренция за капитал. Здесь работает та же логика, что и с депозитами: если консервативные инструменты с фиксированной или плавающей доходностью дают 18–20% почти без риска, инвестор невольно сравнивает эту доходность с ожидаемой доходностью акций. Чем выше безрисковая ставка, тем менее привлекательно выглядит риск акций при прочих равных, и тем больше денег остаётся в облигациях и депозитах вместо рынка акций

По всем вопросам — @levisin


📈 Восстановится ли российский фондовый рынок?

Это один из самых популярных вопросов сейчас. Многие опасаются, что государство окончательно сделает ставку на ручное управление экономикой, а фондовый рынок потеряет свое значение

Я так не думаю

Причина простая: власти постоянно говорят о необходимости вовлечь в экономику деньги граждан, которые лежат на банковских счетах. Но есть нюанс — эти деньги уже работают. Они выданы в виде кредитов бизнесу и населению, вложены в облигации и другие финансовые инструменты. Они давно находятся в обороте

При этом именно несырьевой сектор сегодня приносит бюджету больше доходов, чем нефтегазовый. А во всем мире самый эффективный механизм привлечения капитала в экономику — это фондовый рынок. Не случайно ранее государство ставило цель довести капитализацию российского рынка до 60% ВВП

Живой фондовый рынок — это механизм, который позволяет финансировать бизнес, размещать государственные займы, проводить приватизацию и привлекать инвестиции. Без него рыночная экономика нормально работать не сможет. Показательный пример — недавнее повышение налоговой нагрузки на малый бизнес. Планировали получить дополнительные 300–400 млрд рублей, а, по оценкам «Опоры России», последствия для экономики могут измеряться уже триллионами рублей. Это еще раз показывает, насколько важно учитывать рыночные механизмы

Если посмотреть на США, то именно развитый фондовый рынок позволяет одновременно финансировать огромный государственный долг и эффективно привлекать капитал в реальный сектор

💪 Поэтому я не верю в исчезновение российского фондового рынка

Что станет сигналом к восстановлению? Прежде всего — рынок облигаций. Именно он является фундаментом всей финансовой системы. Когда доходности перестанут расти, а ситуация на долговом рынке стабилизируется, акции получат шанс на устойчивый разворот

Еще один важный фактор — снижение геополитической напряженности. И, конечно, ключевым сигналом станет изменение политики Банка России: переход к смягчению денежно-кредитной политики и снижение реальных процентных ставок

Когда это произойдет? Точных сроков никто не знает. Это может занять несколько месяцев, а может и больше. Но история рынков показывает одну закономерность: сначала приходит отчаяние, затем появляются первые отскоки, после — осторожный рост, и только потом начинается полноценный бычий рынок

В итоге чаще всего выигрывают те, кто спокойно и последовательно формирует портфель именно тогда, когда большинство боится покупать. Низкие цены сегодня — это возможность получить хорошую среднюю цену на длинной дистанции

Учитывая нынешние возможности, готов бесплатно проконсультировать и собрать портфель первому подписчику, который напишет в лс. Через год мы посмотрим на доходность, которая многих приятно удивит. По всем вопросам — @levisin


🚀 Первый триллионер: капитал, космос и цена успеха

Состояние человека обычно оценивается по совокупной стоимости его ликвидных активов. Пока предприниматель не продаёт принадлежащие ему акции, он не обязан платить налог на прирост капитала. У Илона Маска значительная часть богатства сосредоточена в акциях и опционах Tesla, которые могут использоваться в качестве залога для получения кредитов. Благодаря этому сверхбогатые люди способны годами жить за счёт заёмных средств, постоянно рефинансируя долги и одновременно минимизируя налоговую нагрузку

Повторить путь Маска с нуля практически невозможно. Его успех стал результатом не только удачного стечения обстоятельств, но и исключительной работоспособности. По собственным словам, предприниматель способен работать до 120 часов в неделю — режим, который для большинства людей находится за пределами безопасных физических возможностей. Кроме того, к моменту создания Tesla и SpaceX у Маска уже был опыт успешных проектов, включая PayPal, принёсший ему десятки миллионов долларов. Важную роль сыграли и умение привлекать инвестиции, и сотрудничество с государственными структурами. Здесь требуются не только финансовые ресурсы, но и колоссальная психологическая устойчивость, которой обладают единицы

Среди тех, кто теоретически способен приблизиться к отметке в один триллион долларов, чаще всего называют крупнейших акционеров компаний «великолепной семёрки» — Джеффа Безоса, Дженсена Хуанга и других представителей технологического сектора

Является ли появление триллионера свидетельством ускоряющегося технологического прогресса или, наоборот, признаком растущего имущественного неравенства?

С одной стороны, современная капиталистическая система стимулирует развитие практически всех сфер, куда направляются инвестиции. С другой — проблема концентрации богатства неизменно вызывает дискуссии. Формально нынешняя модель предоставляет равные возможности, однако различия в способностях, мотивации и обстоятельствах не позволяют добиться полного равенства результатов. При этом крупный капитал неизбежно несёт и социальную ответственность, предполагая участие в благотворительности и поддержке общественно значимых проектов

Появление первого триллионера может вновь поставить вопрос о реформировании налоговой системы для сверхбогатых. Демократическая партия США регулярно поднимает эту тему, однако повышение налогов имеет и обратную сторону: капитал всегда стремится перемещаться туда, где условия более благоприятны. В последние годы всё больше стран конкурируют между собой за привлечение крупных состояний, предлагая льготные или практически безналоговые режимы

Не менее важным событием для мировой экономики и космической отрасли может стать потенциальный выход SpaceX на биржу. Сегодня компания является одним из ключевых двигателей развития космической индустрии. Благодаря многоразовым ступеням Falcon 9 стоимость коммерческих запусков удалось снизить в несколько раз, тогда как прежде каждая ракета фактически была одноразовой. Космос постепенно превращается в новую коммерческую среду, где можно размещать спутники связи и даже вычислительные мощности. Сам Маск не раз высказывал идею размещения дата-центров на околоземной орбите, где естественные условия позволят эффективно решать проблему охлаждения

Не исключено, что нынешние рекорды со временем будут восприниматься так же, как первые миллионы в начале XX века — впечатляющее достижение, которое со временем перестало быть чем-то невероятным

По всем вопросам — @levisin


Как потерять деньги из-за AML-проверки?

На фоне регулярно вводящихся санкций и блокировок крупных площадок резко возросло число скамов из-за "чистоты средств"

Стали появляться "сервисы" и обменники, которые предлагают "чистую" и "проверенную" крипту по низкому курсу. Однако при работе с ними возникают нюансы

При покупке крипты получаешь помеченные средства, попавшие под свежие санкции

А при продаже - обменник замораживает средства на дополнительную AML-проверку

Единственный способ избежать этих проблем - меняться через проверенные и безопасные сервисы с прозрачной историей и репутацией

В моём случае это Hermes Exchange, который работает уже более 9 лет на рынке и за это время накопил множество публичных отзывов.

С ним можно закрыть любой вопрос по криптофинансовым операциям:

- Покупка/продажа крипты за фиат в любых суммах и парах за нал/безнал

- Инкассация наличных по вашему адресу в любой стране мира

- Есть полезные услуги на будущее - оплата иностранных инвойсов, SWIFT/SEPA, выпуск виртуальных карт под Apple и Google Pay и многое другое

- Ребята работают без праздников и выходных 365 дней в году

Обязательно сохрани контакт Hermes Exchange, чтобы он сразу был под рукой при необходимости


😕 Что там с криптой?

На первый взгляд ситуация выглядит абсурдно

Биткоин обновляет локальные минимумы и торгуется в районе $66–69 тыс., а Ethereum опустился примерно к $1800. При этом американский рынок акций живет в совершенно другой реальности: S&P 500 обновляет исторические максимумы выше 7 500 пунктов, а Nasdaq также переписывает рекорды практически каждый день

Такой раскорреляции между фондой и криптой мы давно не видели

Если раньше Bitcoin считался «цифровым Nasdaq» и двигался почти синхронно с технологическими акциями, то сейчас наблюдаем противоположную картину: деньги продолжают активно заходить в AI-сектор, полупроводники и бигтех, тогда как из крипты идет отток ликвидности

Почему это происходит?

◾️ Институционалы сейчас выбирают более понятный риск

Когда инвестор может купить акции компаний, напрямую зарабатывающих на AI-буме, он часто предпочитает их крипте

◾️Из Bitcoin-ETF наблюдаются оттоки капитала

После сильного роста многие фонды и крупные игроки фиксируют прибыль, что создает дополнительное давление на цену BTC

◾️ Геополитика и макроэкономика

Рынок снова обсуждает инфляцию, процентные ставки и геополитические риски связанные с Ираном. В такие периоды крипта традиционно реагирует сильнее фондового рынка

Крипта живет циклами. Медвежка для меня началась 10 октября 2025, тогда что-то сломалось. Медвежий рынок в среднем длится 12-14 месяцев. Следовательно, я считаю, что большая часть пути уже позади, однако это не значит, что минимум года на BTC поставлен

😊 Мои действия

На данный момент, в личной стратегии основной упор сделан на отработку локальных трейдов, один из них вы видите на скрине выше. На споте у меня нет битка и эфира, привлекательные уровни для себя вижу ниже на ETH (диапазон 900 — 1200) и значительно ниже на BTC (диапазон 42.000 — 45.000). В случае, если за последующие 4-6 месяцев увижу эти значения — буду откупать. Портфель альткоинов не трогаю, он ждет лучших времен. А в остальном, продолжаю работать локально от уровней, без нервов и суеты

По всем вопросам — @levisin

20 last posts shown.