


Часть 7 Спецпроект "Просто о сметах" @smety для ГД РФ. Часть 1, часть 2, часть 3, часть 4, часть 5, часть 6.
Самый неудобный вопрос сегодняшней стройки.
Сколько стоит квадратный метр? Это всё равно что три человека отвечают на вопрос «какова стоимость автомобиля» — один называет цену завода, другой — дилера, третий — с учётом страховки и обслуживания за 5 лет. Все правы. Но говорят о разном. Государство субсидирует ипотеку на этот продукт на 2 трлн рублей в год — не зная его реальной себестоимости.
Это не обвинение. Это просто факт. Единой методологии нет. Как только она появится — три числа превратятся в одно.
Мы только обратим внимание на одну цифру.
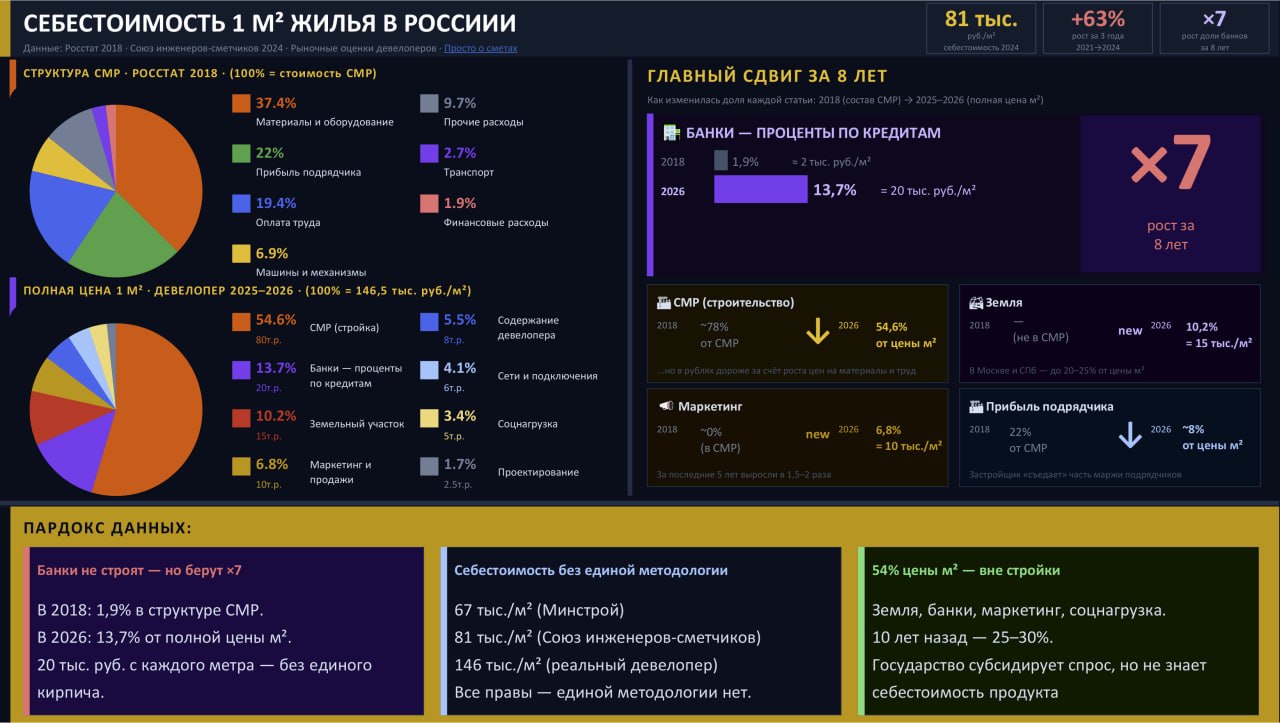
В 2018 году доля финансовых расходов в структуре СМР — 1,9%. Это были кредиты подрядчиков. Фактически незаметная строчка.
Сегодня банки получают 13,7% от полной стоимости квадратного метра жилья. 20 тысяч рублей с каждого метра. Рост — в семь раз за восемь лет.
❕Важный нюанс, который честно признал ВТБ на круглом столе: при хорошем покрытии эскроу-счетами ставка по проектному финансированию близка к нулю. Но в реальном проекте — земельный кредит, бридж-финансирование до открытия эскроу, задержки с РНС, отставание продаж. Всё это суммируется — и 20 тыс. руб./м² — это рыночная средняя, а не пессимизм.
Банки не кладут кирпичи. Не закупают арматуру. Не платят рабочим. Но получают с метра столько же, сколько стоит земля под домом.
Это не обвинение в адрес банков. Это диагноз системы — нам надули финансовый пузырь в жилищном строительстве, и теперь он сидит в себестоимости каждого метра.
💡 ×7 за 8 лет — говорит само за себя.
Это результат того, как была устроена реформа эскроу: деньги дольщиков лежат у банка, банк кредитует застройщика под залог будущей выручки. При высокой ключевой ставке — расходы на обслуживание становятся существенной статьёй.
Но именно поэтому наше предложение: банки должны стать не просто кредиторами, а участниками управления стоимостью. Верифицировать сметы через ТИМ-данные. Снижать ставку за дополнительную прозрачность. Если это вообще кому-то нужно, конечно. Блокировать платёж при фиксации фальсификата.
Слайд говорит сам за себя.