


Первые промежуточные результаты по экспериментальным стратегиям ABTRUST
Вчера я написал пост о текущем состоянии эксперимента "Случайность и поведенческие аспекты в инвестициях", в который входят четыре стратегии Абсолютный топчик (ATOPCHIK), Лудоман (LUDOMAN) ,Обезьяна с дротиком (MONKEY) и IRTRUST. Сегодня хочу дополнить интересным наблюдением.
Отбор в каждой стратегии, кроме IRTRUST, шел из индекса IMOEX Московской биржи по 10 акций. Поэтому было интересно посмотреть, какой с начала года портфель всё-таки был лучшим, какой худшим, и как с ними соотносятся те структуры, которые есть в ATOPCHIK, LUDOMAN и MONKEY. Напомню факт, что стратегии на текущей момент ранжировались, как и были задуманы. А именно, самые плохие результаты у LUDOMAN, лучше у MONKEY, и самый хороший результат у ATOPCHIK.
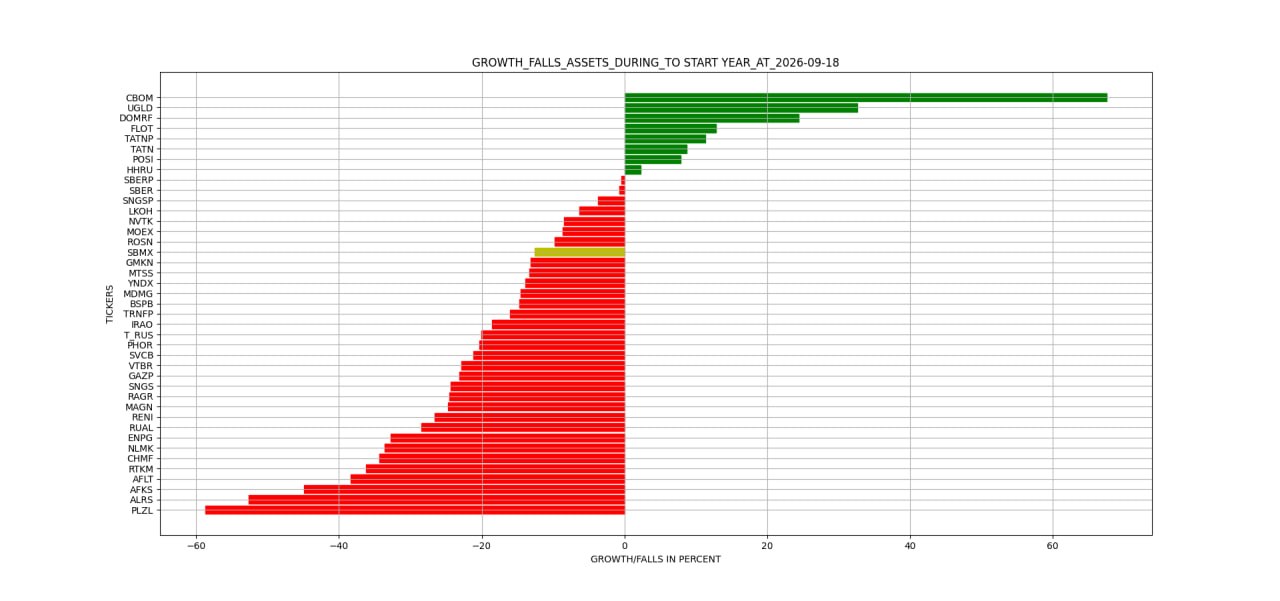
Однако, топ 10 бумаг роста с начала года из индекса IMOEX были следующими (некоторые тикеры в моей базе могут отличаться от тех, что сейчас на бирже, но понять несложно): CBOM, UGLD, DOMRF, PIKK, FLOT, TATNP, TATN, POSI, HHRU, SBERP. Если бы инвестор сформировал такой равновзешенный портфель в начале года, то он бы принес примерно 18% дохода.
В идеале ATOPCHIK должен был бы состоять из этих бумаг. Однако, только DOMRF из топ 10 была выбрана голосовавшими, и она же попала в MONKEY. При этом, в LUDOMAN оказались аж сразу две бумаги из топ 10 - это PIKK и POSI. То есть им пророчили самые плохие результаты.
Если выбрать топ 10 аутсайдеров, то получается следующий список: CHMF, RTKM, MSNG, OZON, AFLT, X5, AFKS, ALRS, PLZL, VKCO. Инвестиции в такой портфель сейчас бы давали убыток около 44%.
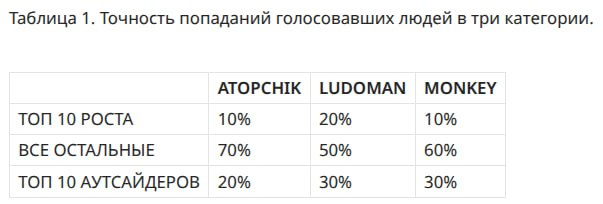
В портфеле LUDOMAN оказались только три из этого перечня AFLT, AFKS и VKCO. То есть точность попадания составила 30%. Обезьяна также "выбрала" три: MSNG, X5, AFKS, но и в ATOPCHIK оказалось две: OZON и X5.
Таким образом мы можем сформировать таблицу 1 точности попаданий.
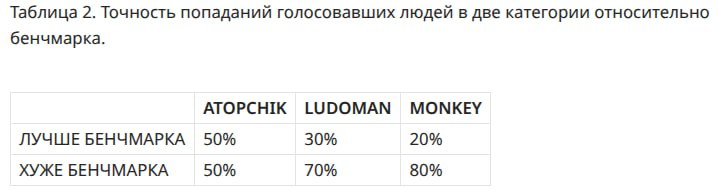
Если же ввести ещё одну метрику - посмотреть относительно бенчмарка (фонда, копирующего MCFTR), то ситуация меняется к лучшему (таблица 2).
Несмотря на то, что Обезьяне "не повезло выбрать" победитей и на 80% её попадание были ниже бечнмарка, но процент в категорию "ВСЕ ОСТАЛЬНЫЕ" у неё был лучше, чем у LUDOMAN, что в итоге привело её к более высокому рангу и к большей ожидаемой доходности (она же на самом деле CAGR c учетом краткосрочности периода наблюдений) -43,5% против -58,3% (в процентах годовых), как я написал вчера.
Всё это пока просто предварительные результаты и, конечно, ещё очень мало статистики. Но размышляя и наблюдая за поведением портфелей, у меня появляются идеи по разработке алгоритма оценки в эксперименте.