ABTRUST


Гео и язык канала: Россия, Русский
Категория: Экономика


Канал для людей, которые интересуются инвестициями и теми возможностями, которые они могут дать обычным людям, о том, как с помощью инвестиций можно решить вполне конкретные цели.
Об авторе канала: http://bacherov.ru

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


Но написать эту статью меня натолкнул "продукт", который мне показал мой хороший приятель и основатель канала Angry Bonds Дмитрий Адамидов. Он со своим знакомым, с привлечением "силы" ИИ, собрал статистику по прогнозам по ключевой ставке с открытых источников. Получилось очень занимательно. Когда прогнозов, сделанных одним аналитиком или экономистом, становилось 10 и больше, вероятность попадания стала стремиться к 30%, при этом направление изменения ставки уже было больше - 70%. Например, такие показатели можно было увидеть у известного в инвестиционных кругах Егора Сусина. И данный результат отлично стыкуется с тем, что я написал в первой части статьи.

Плохо это или хорошо?

Это с какой точки зрения смотреть. Кажется, что 30% - это мало. Но, например, прогнозы ЦБ как по ставке, так и по инфляции, которые он даёт на несколько лет вперёд, сбываются намного хуже. ЦБ угадывает около 5% случаев. При этом, ЦБ формально сам ответственен как за ключевую ставку, так и за управление инфляцией. И с этой точки зрения Егор просто супермен.

В общем я с интересом продолжу наблюдать за работой ребят дальше, и кто знает, может и мне всё-таки удастся добраться до базы ранее сделанных прогнозов, чтобы провести своё комплексное исследование по данной теме.

Ссылки по теме:
✅ Прогнозы аналитиков по ключевой ставке, их сбываемость и другое: https://nrlg.ru/reports/cbrpf/report-2026-09-11.html
✅ Сверка среднесрочного прогноза ЦБ с фактом: https://nrlg.ru/reports/cbrmf/cbrmf-2026-09-01.html

[1] Консенсус прогноз, начало. Для затравки, Консенсус прогнозы ИНВЕСТДОМОВ. Модернизируя свои портфели


Видео недоступно для предпросмотра
Смотреть в Telegram
Насколько точны прогнозы аналитиков

Каждого, кто чуть-чуть погрузился в инвестиции, со временем начинает интересовать вопрос - насколько точны прогнозы, которые дают аналитики, а в текущих реалиях - блогеры и различные советники? Можно ли им доверять?

Казалось бы, в чем проблема посчитать частоту удачных и неудачных на исторических данных? Однако, как несложно догадаться, легко получить данные о сделанных ранее прогнозах не получится, даже если они у кого-то есть. Причина банальная, и легко определяема.

Ещё в 2019 году я предпринимал попытки собрать статистику по прогнозам инвестдомов и даже написал программу, рассчитывающую вероятность. Но из-за отсутствия временных и экономических возможностей, пришлось заморозить этот проект[1].

Из небольшого числа открытых исследований следует, что с точностью у прогнозистов в вопросах экономики и инвестиций дела обстоят плохо.

Известный за рубежом Ларри Сведро (или Сведроу), собирающий статистику и ведущий с 2010 года исследовании по прогнозам аналитиков на год вперед, подсчитал, что только 32% прогнозов сбылись, в то время как 64% оказались неудачами, оставшиеся 4% - условная «ничья».

Сложность оценки прогнозов заключается не только в том, "угадал" аналитик или нет. Во многих случаях важно понять, насколько прогноз разошелся с реальностью. И тут тоже есть интересные данные из исследований.

Например, Эд Ярдени каждый год отслеживает прогнозы и изменения прибыли по компаниям. Оценки аналитиков расходятся с результатами в среднем примерно на 30%.

Дэвид Дреман в своих попытках докопаться до истины, приходил к выводу, что 59% «консенсус-прогнозов» Уолл-стрит бьют мимо цели с такими большими отклонениями, что результаты становятся непригодными для использования. Они либо занижают, либо завышают фактический показатель более чем на 15 процентов. Проведя дополнительный анализ, Дреман обнаружил, что с 1973 по 1993 год в числе почти 80 тысяч рассмотренных им прогнозов лишь 1 из 170 оказывался в диапазоне 5 процентов от фактического показателя.

Джеймс Монтье рисует более простую картину. В 2000 году акции по прогнозам должны были вырасти в цене в среднем на 37 процентов, а по итогу этот показатель составил лишь 16 процентов. В 2008 году прогноз обещал прирост в размере 28 процентов, а на деле рынок упал на 40 процентов. В период между 2000 и 2008 годами аналитики не смогли правильно определить даже направление движения цен за год в четырех случаях из девяти.

Наконец, Майкл Сандретто из Гарварда и Судхир Милк-ришнамуртхи из Массачусетского технологического института изучили годичные прогнозы относительно 1000 компаний, которые чаще других освещаются в аналитических материалах. Они обнаружили, что аналитики постоянно были неточны, промахиваясь в среднем на 31,3 процента в год.

Означает ли это, что при положительной 30% сбываемости прогнозов, стоит поступать ровно наоборот и будет инвестору (трейдеру) счастье? Конечно, нет. О прогнозировании и измерении качества прогнозов было отлично написано у Тетлока в книге "Думай медленно. Предсказывай точно". Если вам интересно тема, настоятельно рекомендую с ней ознакомиться.

Продолжение
👇👇👇


Как прошёл ФИНСОВЕТ VIII

Чуть больше недели назад прошёл форум независимых инвестиционных советников, состоящих в реестре ЦБ, ФИНСОВЕТ VIII, организованный саморегулируемой организацией АМИКС, где я состою независимым членом совета ассоциации.

Форум как всегда проходил в дружелюбной атмосфере и собрал как самих инвестиционных советников, так и представителей финансовой индустрии. Было много интересных докладов, пленарных дискуссий и разговоров в кулуарах.

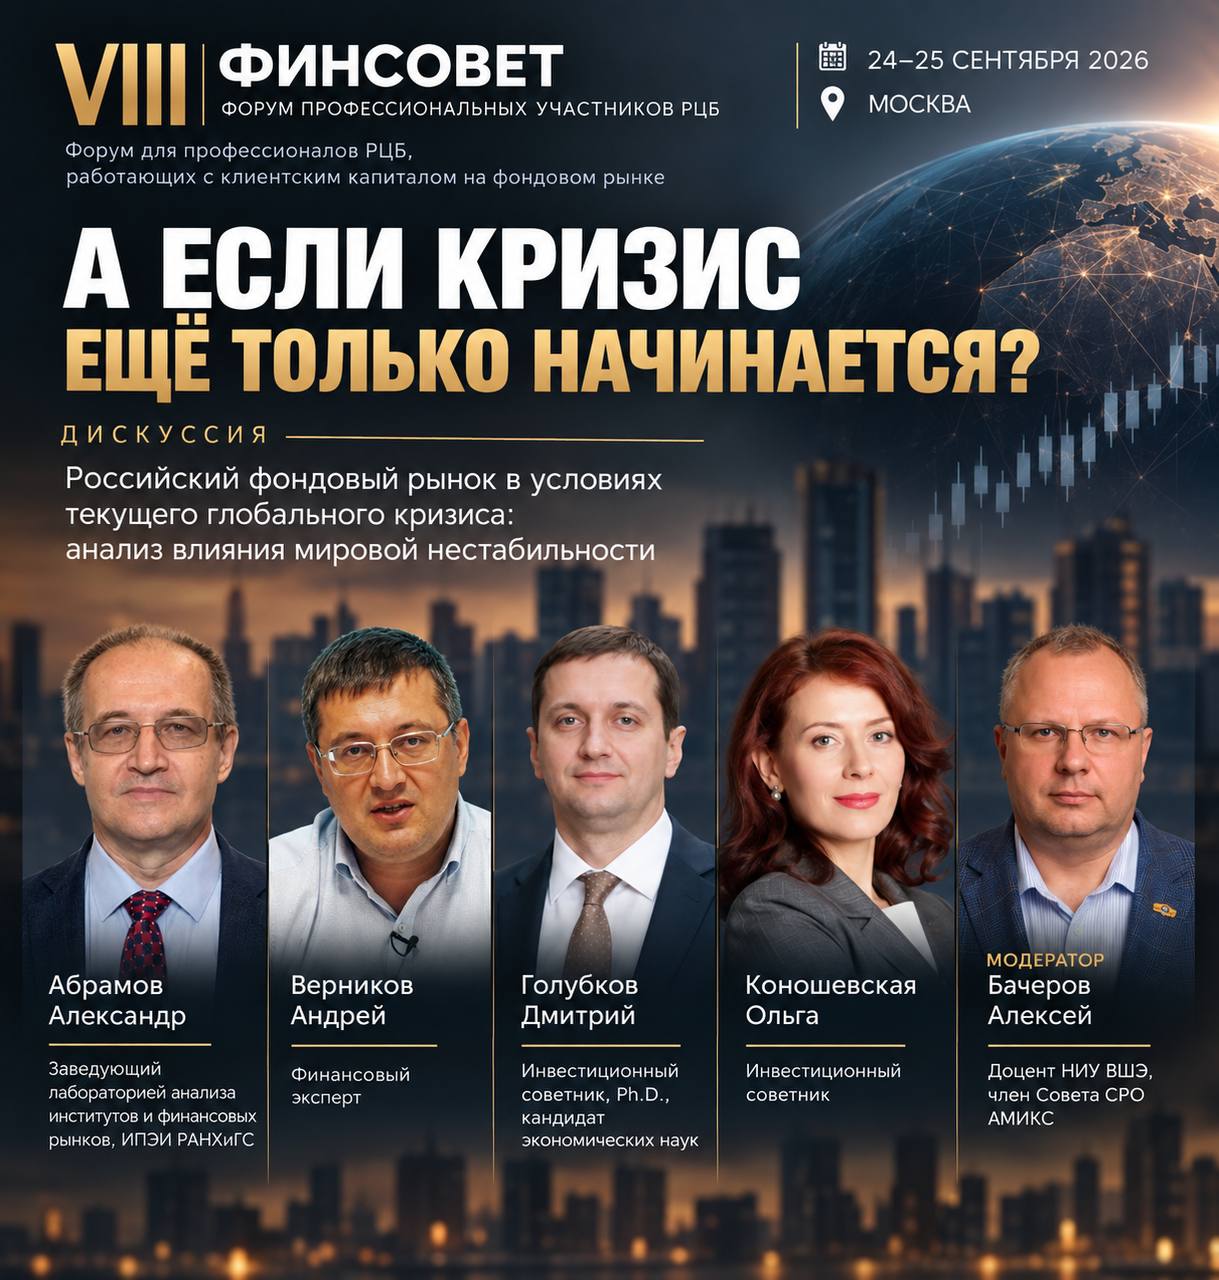
Как и в прошлом году мне выпала честь модерировать сессию по макроэкономике. И хотя я согласен с выражением Питера Линча: "Если вы 15 минут потратили на изучение экономики, то 13 минут вы потратили зря", считаю, что обсуждение вопросов макротрендов и ДКП всё-таки полезно в оставшиеся 13% времени. Уже второй год мы практикуем неклассические сольные выступления на панели, а живой диалог без презентаций. Такой формат делает достаточно скучную сессию, увлекательной и интересной. В конце было очень занимательно включить видео с предыдущего ФИНСОВЕТа, чтобы участники форума и выступающие могли оценить насколько сбылись предыдущие прогнозы. Спикеры моей сессии: Александр Абрамов, Андрей Верников, Дмитрий Голубков, Ольга Коношевская, поделились своими соображениями о тенденциях в экономике России и мира,а также высказали своё мнение о перспективности различных классов активов на 2027 год.

В сессии "Итоги дня или о чем умолчали спикеры?", которую модерировал Ян Арт, я уже участвовал в качестве спикера. Стоит сказать, что Ян задал весьма провокационный вектор для разговора, указав на аспекты, которые по его мнению мешают расти фондовому рынку России, исключая явный геополитический контекст. Я во многом был с ним согласен и добавил, что по моему опыту и на мой личный взгляд, одним из основных тормозов на протяжении всего времени, что я занимаюсь инвестициями, существенную роль играет низкий уровень финансовой грамотности у населения. К сожалению у меня нет рецепта, как её ликвидировать, но свою лепту мы с коллегами из Высшей школы бизнеса НИУ ВШЭ вносим через программу дополнительного профессионального образования "Финансовые и фондовые рынки".

Отдельное спасибо, я хочу сказать организаторам Форума, команде АМИКС! Всегда рад их видеть и помочь тем, что в моих силах.


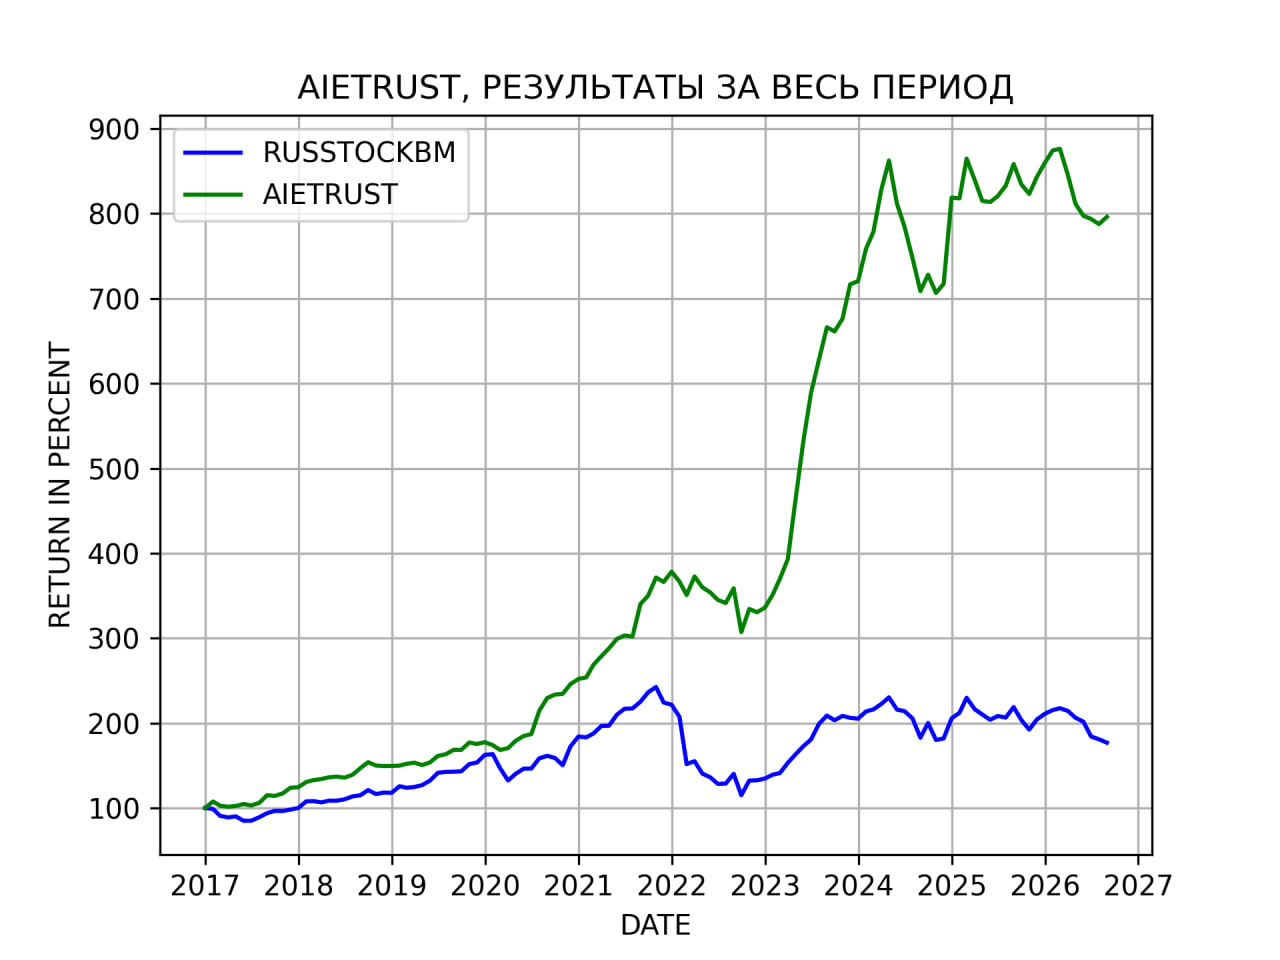
Результаты стратегии ABIGTRUST (END DATE 2026-09-30)

Cтратегия ABIGTRUST является долгосрочной инвестиционной алгоритмической стратегией на ликвидных фьючерсах с высоким уровнем диверсификации и активным динамическим управлением. Эта стратегия создана в 2017 году и реализуется FO ABTRUST в партнёрстве с Ильей Гадаскиным и его алгоритмической командой исключительно торговыми роботами на ликвидных фьючерсных контрактах (валютных и фондовых), торгуемых в срочной секции Московской биржи. ABIGTRUST применяет большое количество различных алгоритмов и собственную систему управления рисками, позволяющую максимизировать результат и минимизировать просадки. Все алгоритмы используют направленную торговлю (как длинные так и короткие позиции) и не являются высокочастотной торговлей (HFT). Время удержания позиции составляет от 1 до 5 дней. Большая часть сделок проходит внутри дня.

Доходность стратегии ABIGTRUST (учитывает налоги и комиссии брокеров):
✅ За 1 месяц: +1,5%
✅ За 1 год (скользящий): -4,9%
✅ C начала года: -3,2%
✅ За период c 2017 года: +1 814,1% или +35,4% годовых

Сравнение стратегии ABIGTRUST за весь период с БЕНЧМАРКОМ RUSSTOCKBM*

Показатели стратегии ABIGTRUST:

✅ CAGR, %: +35,36
✅ Ожидаемая доходность, % годовых: +33,57
✅ Волатильность, % в год: 24,93
✅ Коэффициенты
Шарпа**: 1,08
Бета***: 0,04
Трейнора, % в год: 537,60
Альфа Дженсена, % годовых: 26,79
Кальмара*****: 1,75
✅ Максимальная просадка****,%: 19,21

Показатели бенчмарка RUSSTOCKBM:
✅ CAGR, %: +6,49
✅ Ожидаемая доходность, % годовых: +8,50
✅ Волатильность, % в год: 20,56
✅ Коэффициенты
Шарпа: 0,09
Трейнора, % в год: 1,81
Кальмара: 0,16
✅ Максимальная просадка,%: 52,58

Если Вы готовы к риску и  хотите получить высокую доходность, присоединяйтесь! Подробно о текущих вариантах сотрудничества по ABIGTRUST можно прочесть здесь ➡️

P.S. С июля 2024 публикуются данные комплексной стратегии ABIGTRUST, которая предлагается VIP клиентам. Она включает в себя комплексы алгоритмов SYSTEMX и STRATEGYONE, которые имеют длительный боевой трэк и в стратегии ABIGTRUST торгуют одновременно с распределением денежных средств 50/50. Стратегия ABIGTRUST на COMON является "младшим братом" данных комплексов и её результаты могут отличаться, хотя базовые принципы в торговле те же.

* RUSSTOCKBM - бенчмарк полной доходности российского рынка акций. Построен из индекса IMOEX, MCFTR и биржевых фондов. Принцип построения: до начала расчёта индекса MCFTR (2002 год) используется индекс IMOEX, потом используется MCFTR, вплоть до появления первых биржевых фондов, повторяющих данный индекс (2018 год), далее берутся биржевые фонды.

** Для расчёта коэффициентов Шарпа и Трейнора, а также Альфы Дженсена в качестве безрисковой ставки используется темп инфляции за соответствующий период, который составляет 6,69% годовых.

*** Бета, коэффициент Трейнора и Альфа Дженсена считаются по отношению к бенчмарку - RUSSTOCKBM

**** Максимальная просадка рассчитана по месячным таймфреймам, на дневных она может несущественно отличаться

***** Коэффициент Кальмара посчитан на всём историческом промежутке по месячным данным


Результаты стратегии AHTRUST (АЛЬФА СКАКУНЫ) (END DATE 2026-09-30)

Cтратегия AHTRUST является долгосрочной инвестиционной портфельной стратегией с низким уровнем диверсификации и активным динамическим управлением, которая строится на отборе в портфель акций так наз. "Альфа-скакунов" (Alpha Horses), потенциал роста которых больше, чем у бенчмарка MCFTR - индекса полной доходности российских акций "брутто" от Московской биржи (IMOEX с учётом дивидендов). Это относительно новая стратегия FO ABTRUST (с 2024 года), подходящая инвесторам, готовым принять более высокий агрессивный риск в обмен на более высокую доходность чем в базовой стратегии ABTRUST.
Портфель может включать не менее 5 эмитентов. Методика определения акций "Альфа-скакунов" является внутренней разработкой FO ABTRUST, которую автор стратегии, управляющий Алексей Бачеров, презентовал в своих постах и на инвестиционных конференциях.

Доходность стратегии AHTRUST (учитывает налоги и комиссии брокеров):
✅ За 1 месяц: +2,8%
✅ За 1 год (скользящий): -3,0%
✅ C начала года: -6,3%
✅ За период c 2017 года: +311,8% или +15,6% годовых

Сравнение стратегии AHTRUST за весь период с БЕНЧМАРКОМ RUSSTOCKBM*

Показатели стратегии AHTRUST:
✅ CAGR, %: +15,62
✅ Ожидаемая доходность, % годовых: +17,28
✅ Волатильность, % в год: 22,78
✅ Коэффициенты
Шарпа**: 0,46
Бета***: 0,77
Трейнора, % в год: 13,76
Альфа Дженсена, % годовых: 9,20
Кальмара*****: 0,43
✅ Максимальная просадка****,%: 40,11

Показатели бенчмарка RUSSTOCKBM:
✅ CAGR, %: +6,49
✅ Ожидаемая доходность, % годовых: +8,50
✅ Волатильность, % в год: 20,56
✅ Коэффициенты
Шарпа: 0,09
Трейнора, % в год: 1,81
Кальмара: 0,16
✅ Максимальная просадка,%: 52,58

Если Вы готовы к риску и  хотите получить доходность выше индексного фонда, присоединяйтесь! Подробно о AHTRUST можно прочесть здесь ➡️

P.S. Данные представленные до 9 октября 2024 являются данными бэк-теста стратегии, с 9 октября 2024 представлены данные реального портфеля.

* RUSSTOCKBM - бенчмарк полной доходности российского рынка акций. Построен из индекса IMOEX, MCFTR и биржевых фондов. Принцип построения: до начала расчёта индекса MCFTR (2002 год) используется индекс IMOEX, потом используется MCFTR, вплоть до появления первых биржевых фондов, повторяющих данный индекс (2018 год), далее берутся биржевые фонды.

** Для расчёта коэффициентов Шарпа и Трейнора, а также Альфы Дженсена в качестве безрисковой ставки используется темп инфляции за соответствующий период, который составляет 6,69% годовых.

*** Бета, коэффициент Трейнора и Альфа Дженсена считаются по отношению к бенчмарку - RUSSTOCKBM


**** Максимальная просадка рассчитана по месячным таймфреймам, на дневных она может несущественно отличаться

***** Коэффициент Кальмара посчитан на всё историческом промежутке по месячным данным


Похоже что-то пошло не так с аналитикой. ИИ явно что-то не додумал 😂

P.S. Скриншот из брокерского приложения одно из самых крупных...


Результаты стратегии ABTRUST (END DATE 2026-09-30)

Cтратегия ABTRUST является долгосрочной инвестиционной портфельной стратегией с высоким уровнем диверсификации и активно-пассивным динамическим управлением. Это самая старая базовая стратегия FO ABTRUST (с 2005 года), подходящая широкому кругу инвесторов.
Большая часть активов вложена в биржевые индексные фонды широкого рынка. Обычно их доля составляет 50%, но может доходить и до 75%. Оставшаяся часть размещается в активы, которые имеют потенциальную доходность выше индексного инвестирования (отдельные акции и золото). Структура не является жёсткой - в различные периоды могут проводиться ребалансировки, и доли активов могут существенно меняться. Так в периоды кризисов портфель будет содержать больше «защитных» активов (таких как облигации и золото), а в периоды роста будет содержать больше «агрессивных» (акции).

Доходность стратегии (учитывает налоги и комиссии брокеров):
✅ За 1 месяц: +2.0 %
✅ За 1 год (скользящий): -1.2 %
✅ С начала года: -5.2 %
✅ За весь период: +1 549.8% или +13.9% годовых

Сравнение стратегии ABTRUST за весь период с БЕНЧМАРКОМ RUSCLASSICBM*
Показатели стратегии ABTRUST:
✅ CAGR, %: +13.93
✅ Ожидаемая доходность, % годовых: +13.89
✅ Волатильность, % в год: 12.67
✅ Коэффициенты
Шарпа**: 0.47
Бета***: 0.35
Трейнора, % в год: 16.99
Альфа Дженсена, % годовых: 4.47
Кальмара*****: 0.40
✅ Максимальная просадка****, %: 34.42

Показатели стратегии RUSCLASSICBM:
✅ CAGR, %: +11.44
✅ Ожидаемая доходность, % годовых: +12.15
✅ Волатильность, % в год: 15.90
✅ Коэффициенты
Шарпа: 0.26
Трейнора, % в год: 4.21
Кальмара: 0.27
✅ Максимальная просадка, %: 44.55

Подробнее о самой стратегии и вариантах подключения можно прочесть на сайте ABTRUST.

* RUSCLASSICBM - портфель состоящий на 60% из индексного фонда, повторяющего индекс MCFTR, и на 40% из индексного фонда, повторяющего индекс RGBITR. До появления в России биржевых фондов на соответствующие индексы, используются сами индексы. Ребанасировка между фондами происходит 1 раз в начале каждого года.

** Для расчёта коэффициентов Шарпа и Трейнора, а также Альфы Дженсена в качестве безрисковой ставки используется темп инфляции за соответствующий период, который составляет 7,94% годовых.

*** Бета, коэффициент Трейнора и Альфа Дженсена считаются по отношению к бенчмарку - RUSCLASSICBM

**** Максимальная просадка рассчитана по месячным таймфреймам, на дневных она может несущественно отличаться

***** Коэффициент Кальмара посчитан на всё историческом промежутке по месячным данным


Статистика. Доходность индексов на акции и облигации, рассчитываемые Московской биржей, на 02.10.2026

Доходность посчитана на срок:
✅ неделя
✅ 1 месяц
✅ 1 квартал
✅ Полгода
✅ 9 месяцев
✅ 1 год
✅ к началу года

Активы представленные в расчете:
✅ IMOEX – основной индекс MOEX
✅ MCFTR – индекс полной доходности "брутто" российский акций (IMOEX с учетом дивидендов)
✅ MOEXBMI – индекс широкого рынка, включает 100 компаний
✅ MOEX10 – индекс 10 самых ликвидных компаний
✅ MOEXBC – индекс голубых фишек
✅ MCXSM – индекс компаний малой и средней капитализации

Отраслевые индексы:
✅MOEXOG - нефть и газ
✅MOEXEU - электроэнергетика
❌MOEXTL - телеком
✅MOEXMM - металлы и добыча
✅MOEXFN - финансы
✅MOEXCN - потребительский сектор
✅MOEXCH - химия и нефтехимия
✅MOEXTN - транспорт
✅MOEXIT - IT сектор
✅MOEXRE - строительные компании
✅MOEXINN - инновационные компании

Индексы облигаций:
✅RGBI - ценовой индекс государственных облигаций
✅RGBITR - индекс полной доходности "брутто" государственных облигаций (индекс RBGI с учетом купонов)
✅RUGBINFTR - индекс полной доходности государственных облигаций ОФЗ ИН
✅RUСBITR - индекс полной доходности корпоративных облигаций
✅RUMBITR - индекс полной доходности муниципальных облигаций
✅RUABITR - композитный индекс полной доходности облигаций на MOEX


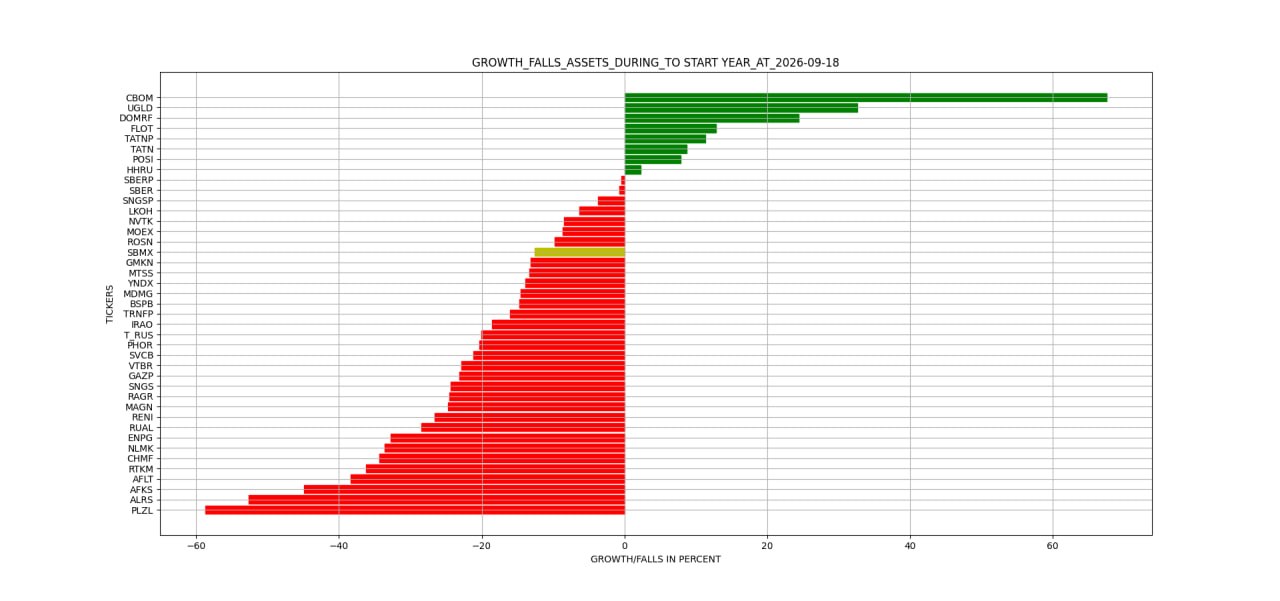
Фондовый рынок России: лидеры роста и падения / Биржевая среда с Яном Артом

Проект бюджета России, налоги, инфляция, ставка Центробанка: как это скажется на фондовом рынке России. Акции России: лидеры роста и падения за последние 3 месяца. Инвестиционные активы: изменения за сентябрь и с начала 2026 года. Какие стратегии на фондовом рынке России сегодня надо выбирать частным инвесторам.
В гостях у Яна Арта – акционер финансового брокера “Август” Игорь Исаев и управляющий активами финансового брокера “Август” Алексей Бачеров.
 
➛YouTube - https://youtube.com/live/zmT1XLt6XTU
➛Rutube - https://rutube.ru/video/b4389532c36e5460b50c9a26c87cddbe/
➛ВКонтакте - https://vkvideo.ru/live-133528391_456241619

💰Все донаты, сделанные во время этого эфира, направляются на лечение детей России (проект "Арина"): https://donate.stream/finversia или https://boosty.to/finversia/donate | СБП +7 917 511 76 46 Сбер 2202 2063 0032 3834


Делистинг ПИК и изменения в портфеле ЛУДОМАН

В прошлом году при формировании портфеля аутсайдеров, получивший название ЛУДОМАН в рамках эксперимента "Случайность и поведенческие аспекты в инвестициях", проводящегося мной в FO ABTRUST, одним из эмитентов был ПИК. Его акции готовятся к делистингу и 15 октября последний день торгов в основную сессию. 20 октября состоится фиксация владельцев для проведения принудительного выкупа. Однако, денежные средства за выкупленные акции будут перечислены на банковский счет, а не на брокерский. Таким образом, они выпадут из статистики на COMON, и она станет не столь репрезентативной, чего лично мне совсем бы не хотелось дабы потом не писать всякие оговорки и делать поправки в расчётах. Поэтому я решил, что правильнее реализовать данные бумаги сейчас, и вложить пока деньги от продажи PIKK в фонд денежного рынка от Финам - FMMM до следующего голосования. Это достаточно разумный подход, хотя и вносящий некоторые неточности в исследование.

Стоит ещё раз обратить внимание на интересный факт, который я описал совсем недавно в статье "Первые промежуточные результаты по экспериментальным стратегиям ABTRUST". ПИК рассматривался многими как аутсайдер 2026 года, почему и попал в портфель ЛУДОМАН. Однако, по факту, он сейчас в топ 10 лучших бумаг из индекса IMOEX Московской биржи в этом году, и при закрытии позиции прибавил +16,5% с даты формирования портфеля.

Продолжаю эксперимент, буду сообщать его результаты и выводы дальше. Следить можно в ленте, а различные параметры смотреть на сайте FO ABTRUST разделе "Эксперименты".


Личное финансовое планирование 2026: как договориться с собой?

10 октября 2026 года в Москве пройдёт шестая конференция «Личное финансовое планирование», организованная Национальной ассоциацией специалистов финансового планирования (НАСФП).

Конференция «Личное финансовое планирование 2026» будет исследовать тему персональной финансовой стратегии через призму двух начал, живущих в каждом человеке: рационального Homo economicus и эмоционального Homo emotionalis.

Основные темы конференции:
✅ Как эмоции и биохимия влияют на решения о деньгах?
✅ Почему классическое риск-профилирование не даёт ожидаемого результата?
✅ Как договориться с будущим «я» инвестора?
✅ Как заставить лень работать на накопления?
✅ Сможет ли ИИ стать поводырём в мире финансовых решений?
✅ Как составить финансовый план с учётом интересов всех близких?

На конференции выступят:
✅ Екатерина Баева, Финансовый советник
✅ Юлия Дормидонтова, Руководитель отдела «Социология экономической культуры» Фонда «Общественное мнение»
✅ Сергей Кикевич, Директор и соучредитель проекта «Рост Сбережений»
✅ Наталья Колбасина, руководитель корпоративных программ благополучия НЦФГ
✅ Юлия Лапеева, Директор по партнёрским продажам ООО ИК «Айгенис»
✅ Всеволод Лобов, директор по инвестициям УК «ДОХОДЪ»
✅ Екатерина Мазеина, Финансовый советник
✅ Султан Музаев, Руководитель отдела партнёрских продаж Parus Asset Management
✅ Светлана Симоненко, управляющий партнёр группы компаний Detech
✅ Алексей Третьяков, Главный управляющий активами Управляющей компании «Арикапитал»

Модератор конференции – Андрей Паранич, директор НАСФП.

Где: Москва, гостиница «Альфа» (Измайловское шоссе, 71) или онлайн
Когда: 10 октября 2026 года, с 10:00 до 19:00
Цена билета до 30 сентября – 3000 рублей! С 1 октября – 4000 рублей.

Для моих подписчиков – скидка 25% на участие по промокоду BACHEROV.

Программа и билеты https://lfp.invest-conf.ru/?promo=BACHEROV


Показано 12 последних публикаций.