A.LIST


Гео и язык канала: Россия, Русский
Категория: Еда и кулинария


Рейтинги продаж алкогольных напитков, аналитика рынка и данные о производителях.
Сайт A-LIST.ru
Автор проекта A.LIST
Андрей Московский
Контакт:
am@a-list.ru

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Статистика
Фильтр публикаций


Продажи водки снижаются, но это уже и не новость. В итогах восьми месяцев есть любопытные детали.
А ещё проверил свой июньский прогноз в «Поллитра в минусе».


Первый российский адрес Pernod Ricard был не в Москве.
18 ноября 1993 года на пятой полосе «Томского вестника» вышла рубрика «Бар "Перно Рикар"»: читателям объясняли, что коньяк Bisquit сначала нюхают, а потом пробуют маленькими глотками, что Suze смешивают с Orangina, и перечисляли томские магазины, где всё это уже продавалось. Внизу полосы стояла реклама: «Российский филиал Перно-Рикар, 634050, г. Томск, пр. Ленина, 55», поставки со складов в Томске и Москве. Сама компания сообщала там же, что открытие филиала в 1993 году положило начало работе Pernod Ricard в России и СНГ. Российское юридическое лицо, ЗАО «П.Р.Русь», появится только в 1995 году.

Томская полоса — одна из находок большой работы над историей Pernod Ricard. За ней стоят рассказ Тьерри Жакилья, почти сорок лет проработавшего в компании, семейная реконструкция клана Рикар в Le Monde, решения ирландских судов по делу о Jameson, документы сделок с Seagram и Allied Domecq, архив «Коммерсанта» о водке «Алтай», которую французы начинали разливать в Змеиногорске. Свидетели во многом расходятся, и там, где версии спорят, в тексте видны обе.

Получилась история о том, как компания одного напитка и одной страны стала второй компанией в мире алкогольных напитков. Материал выйдет на A.LIST 7 октября.


Отчёт по рому за восемь месяцев делать не стал. Итоговые +13,2% про весну, а не конец лета. В марте–апреле ром прибавлял 26%, в июле — 5,7%, а в августе впервые с начала года ушёл в минус.

Но внутри категории случилась рокировка.

Весной категорию тянули три ромовых напитка: Oakheart, Captain Wolf и John Silver. Летом тройка встала: в августе уже −0,8%.

Зато разогнался импортный ром. Barceló, Old Monk, SangSom, Havana Club и Bacardi за восемь месяцев прибавили 29%, в июле–августе — 44%. Доля импорта в августе дошла до 36,6% против 32,1% годом раньше.

Остальные марки, российские и импортные, теряют: −14,5% за восемь месяцев и −23% летом.

Если до конца года ром сохранит летний темп, от −1 до +2% к прошлому году, 2026 год закончится около 2,3 млн дал, это +8–9%. Весенний рост останется в годовом итоге, но второе полугодие почти ничего к нему не добавит. Главная переменная — Oakheart: прошлой осенью он был силён, а в декабре дал максимум года.

По итогам сентября сделаю полный обзор.


Покупатель выбирает знакомый виски. Сеть выбирает, у кого его купить. Импортёр может потерять заказ, даже если продажи марки растут.
Кому достаётся растущий рынок, почему большой ассортимент может стать обузой и где искать покупателей за пределами федеральных сетей?
Разбираем в новом материале: «Два рынка крепкого: что остаётся импортёру?».


В июне «Красное & Белое» просило поставщиков не повышать, а по возможности снизить отпускные цены: покупатель стал осторожнее, надо вместе поддержать спрос.
Теперь Forbes сообщает, что владельцы «Меркурий Ритейл Холдинга» («Красное & Белое» и «Бристоль») получили за 2025 год рекордные 58,6 млрд рублей дивидендов. Годом раньше было 10,6 млрд.
Можно, кстати, и ответить. Например, так:
«Учитывая рекордные финансовые результаты и многолетний характер нашего сотрудничества, просим рассмотреть возможность повышения отпускных цен. Рассчитываем на совместный поиск решения».
Партнёрство всё-таки.

1k 0 21 3 47

«ЛВИ снова растут» - эта формула уже не первый год кочует из отчёта в отчёт. Но это не история о возвращении народной любви к рябине на коньяке. У общего плюса есть свои победители и проигравшие.
В новом материале «Вкус фрукта по водочной цене» - кто на самом деле добавляет декалитры в копилку ЛВИ и сколько ещё может продолжаться этот рост.


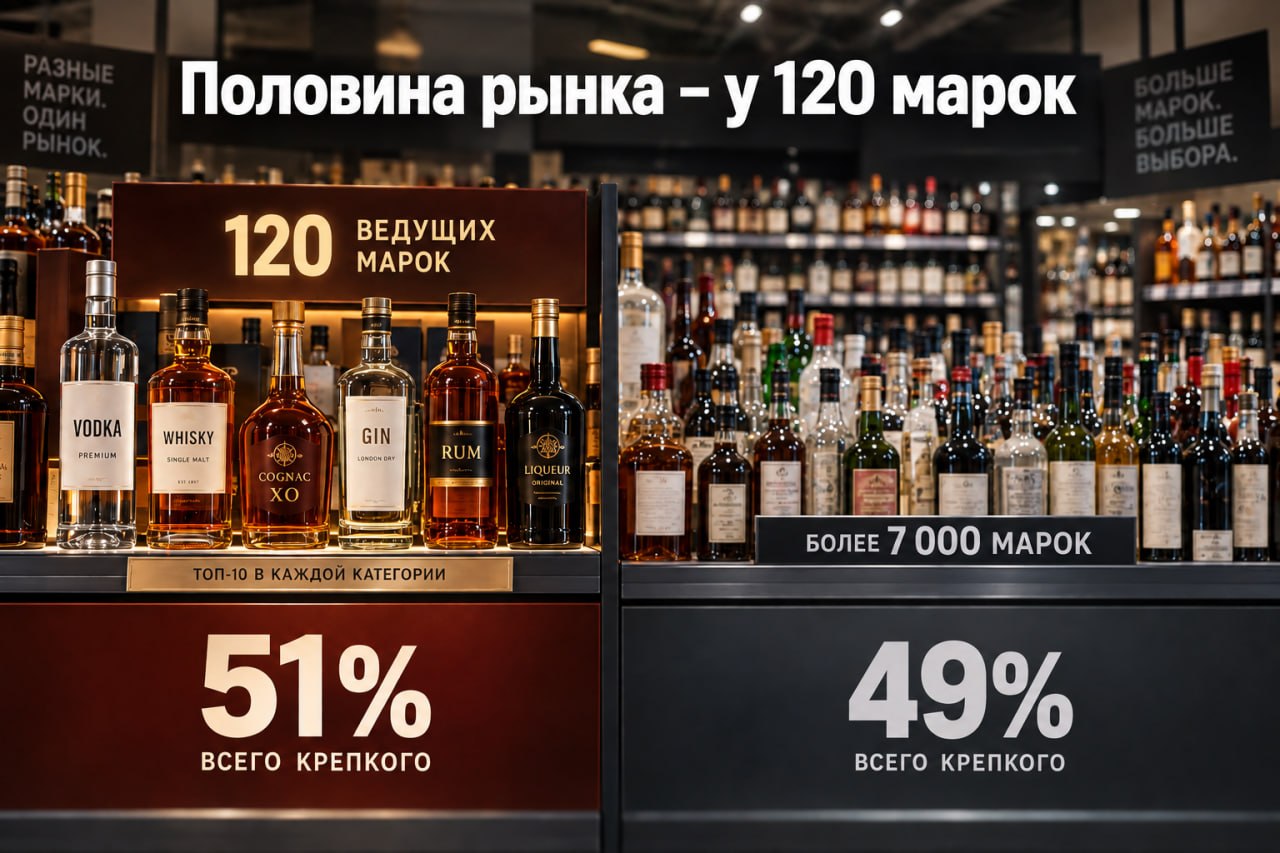
Половина рынка — у 120 марок
Отчёты по категориям выходят как под копирку: водка в минусе, коньяк в минусе, растут только ЛВИ, рынок в целом почти стоит. Всё верно, но о судьбе конкретной марки средняя по категории не говорит ничего.
У каждой категории своя первая десятка. Вместе это 120 марок из более чем семи тысяч разных напитков, и на них приходится половина всего крепкого: 51% против 49% год назад. За восемь месяцев эти марки прибавили 3,5%, остальные вместе потеряли 3,9%.
Та же картина в девяти категориях из двенадцати:
— водка: десятка +1,3%, остальные −4,2%;
— виски вместе с напитками на его основе: +9,5% и −11,1%;
— горькие и полусладкие настойки: +4,5% и −6,5%;
— ликёр: +11,9% и −2,8%.
Исключений три: сладкие настойки, где лидеров обгоняют остальные марки (+44% против +10%), и две малые категории, соджу и аперитив.
Рынок никого не выбрасывает: марок в продаже столько же, сколько год назад. Просто большинство из них продаёт меньше. Ярче всего это в коньяке: товар на полках есть, покупают его реже.
Объём теряют не водка и коньяк как таковые, а марки за пределами первой десятки. Если марка вне десятки, средняя по категории её не описывает: в сумме эта часть рынка сокращается быстрее.


«Плюс в категории сегодня делают напитки на основе виски и семь крупнейших импортных брендов. Сам виски уже в минусе».

Итоги продаж виски за 8 месяцев 2026 — что скрывается за общим ростом категории и Топ10 марок без учёта напитков на основе виски.


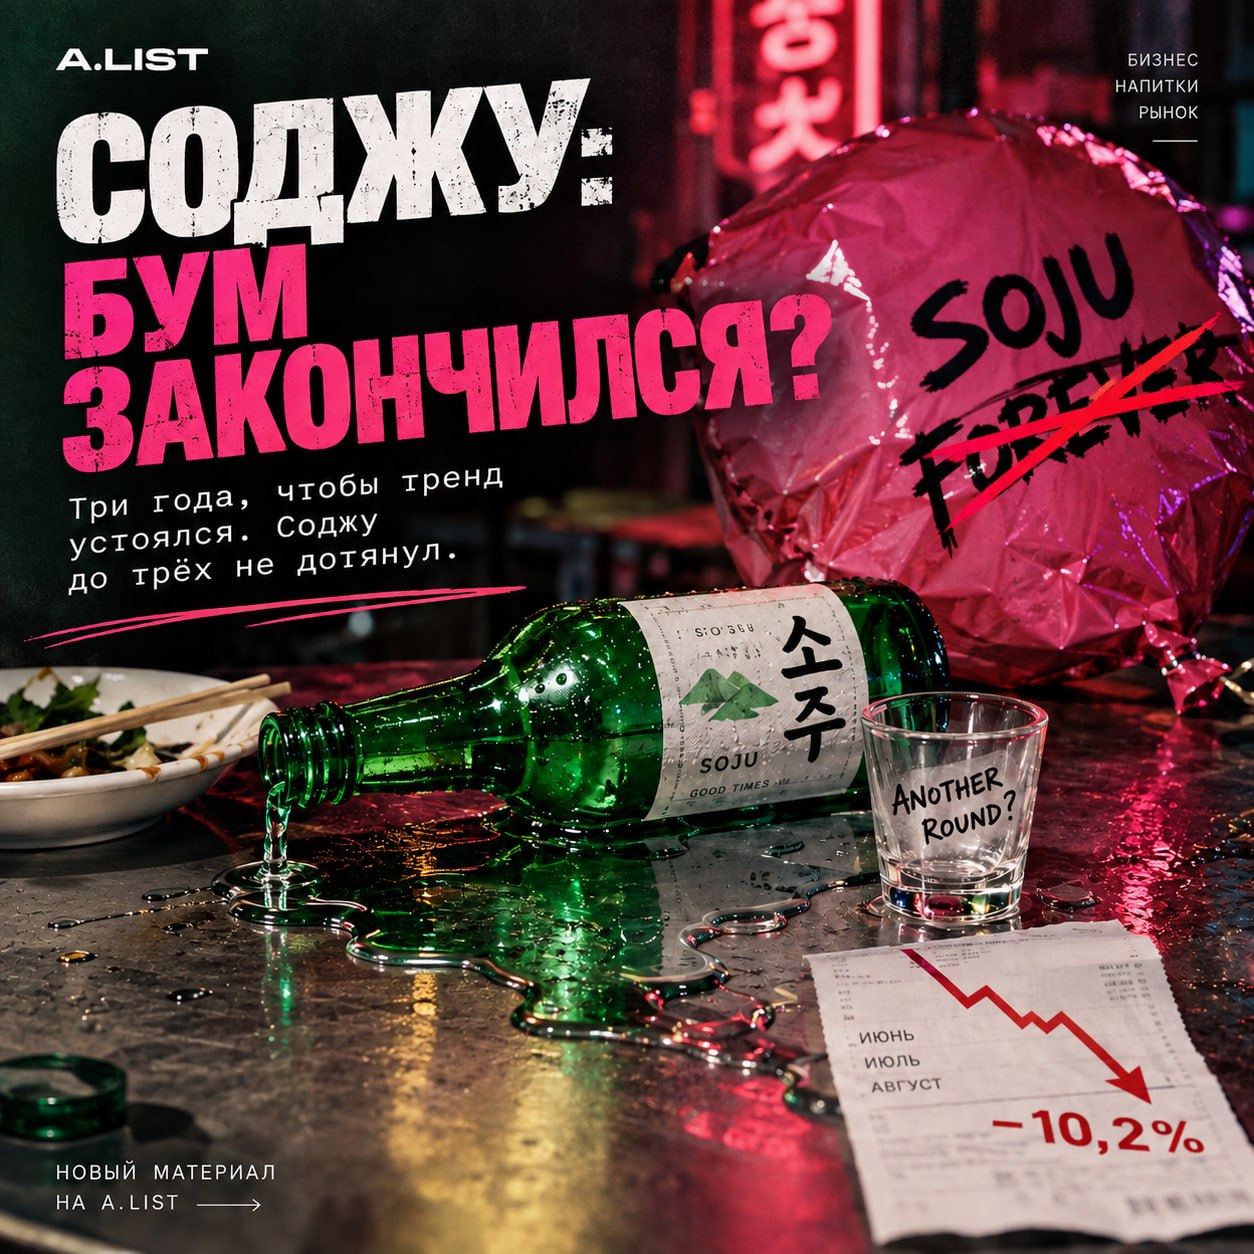
В прошлом году говорил, что двух лет активных продаж мало, чтобы уверенно говорить об устойчивом тренде.

Похоже, соджу проверку временем не проходит.
Летом 2026-го, в высокий сезон, продажи падали три месяца подряд. Июнь–август: −10,2%.
Марок больше. Рынок — меньше.

👉 «Соджу: бум закончился»


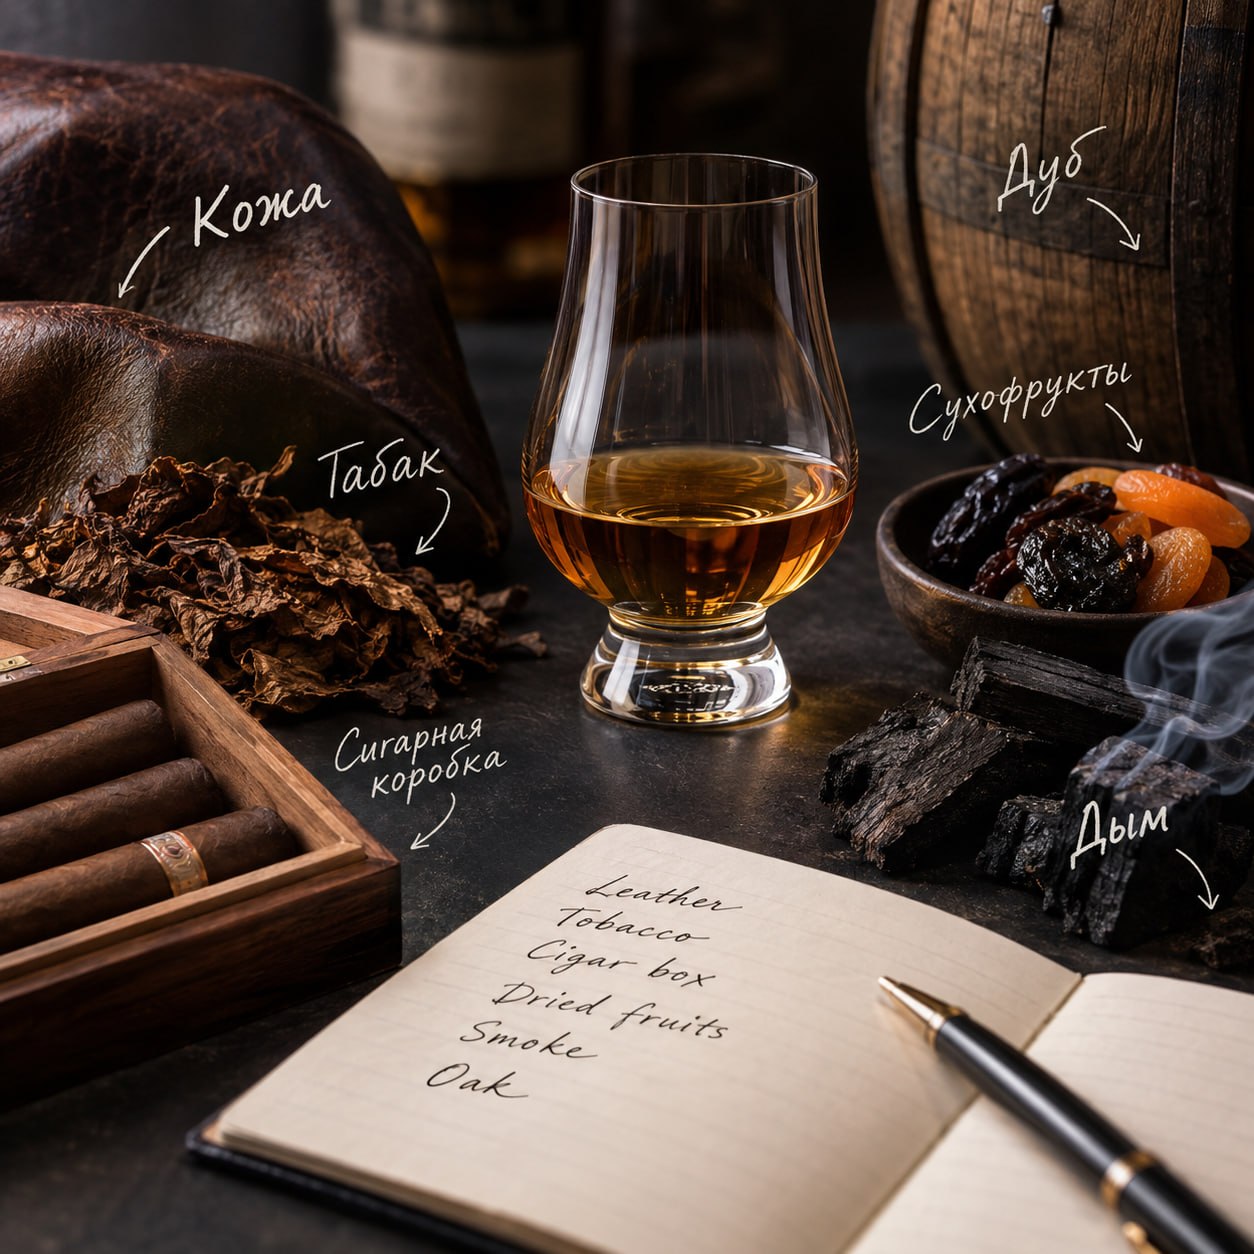
«Ацетон», «кожа», «йод», «мокрый картон», «гудрон» — дегустационные заметки как отдельный литературный жанр.

Что именно дегустатор пытается сказать этими словами? И должны ли вы почувствовать в бокале то же самое?

У кого дегустатор занимает слова - разбираемся, откуда берутся такие описания и как их правильно читать.


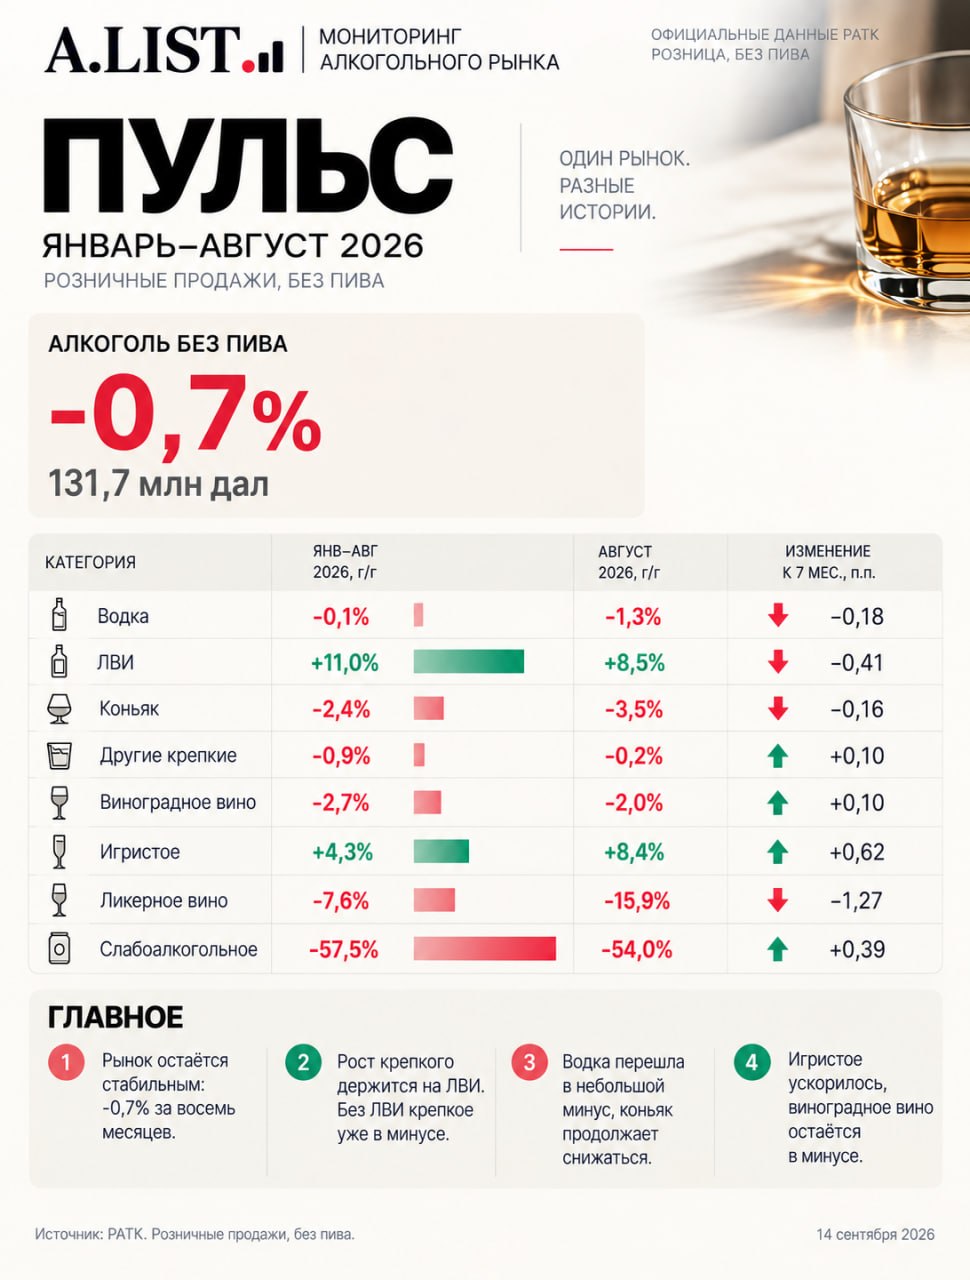
За восемь месяцев 2026 года розничный рынок алкоголя без пива почти не сдвинулся с прошлогоднего уровня: −0,7%, 131,7 млн дал. Но за этой общей цифрой категории расходятся уже вполне заметно.
Крепкий алкоголь свыше 9% формально остаётся в плюсе — +1,2%. Практически весь этот рост обеспечивают ЛВИ, прибавившие 11,0%. Если убрать их из расчёта, остальные крепкие напитки вместе уже показывают снижение примерно на 0,5%.
Водка, семь месяцев державшаяся около нуля, теперь ушла в небольшой минус — −0,1%. Коньяк потерял 2,4%, другие крепкие напитки — 0,9%.
В винной части рынка расхождение ещё заметнее. Продажи виноградного вина сократились на 2,7%, игристого, напротив, выросли на 4,3%. Август этот разрыв только подчеркнул: игристое росло заметно быстрее результата, накопленного с начала года.
В целом рынок остаётся стабильным, но внутри категорий картина разная: рост сосредоточен в ЛВИ и игристом, тогда как большинство остальных категорий снижается.


Дороже среднего скотча.
Экспорт виски из России за январь–июль 2026 года превысил 82 тыс. литров на сумму более $1 млн, сообщает «Агроэкспорт». Поставки прибавили 41%, выручка — 52%. Цифра при этом неполная: это «оценки экспертов», и июль по странам ЕАЭС в неё не попал.
Заметил я это не в отраслевой ленте, а в домовом чате. Любопытно: экспорт водки соседей так не трогает. А тут уже привычный спор — «Крутояр» или Talisker.
Только обсуждали не то.
В глаза бросаются две вещи. Первая — цена. Порядка $12 за литр, около $6 за бутылку 0,5 л. Весь шотландский экспорт 2025 года, по данным SWA, — около $7,5 за литр на отгрузке, включая односолодовые. Российский виски уезжает дороже, чем скотч в среднем. Премиализации в этом, правда, нет: разрыв между 41% и 52% даёт около 8% роста цены, остальное объём.
Вторая — Латвия. Третье направление после Казахстана и Таджикистана, около 11 тыс. литров. При том что ЕС импорт российского крепкого запретил.
Ни цена, ни Латвия никого не заинтересовали. В чате спорили о вкусе, медиа перепечатали релиз. Всех занял сам факт: оказывается, российский виски куда-то везут.
Вот это и есть главное. Внутри страны мы до сих пор спорим, что такое российский виски и из чего он сделан. А он тем временем стоит на полках у соседей — и стоит там недёшево.
Два вопроса остаются: что входит в эти 82 тыс. литров и как среди крупнейших направлений оказалась Латвия. Пока ответа нет, рекорд говорит о качестве статистики, а не об экспорте.


A.LIST Регион 100
Общие данные продаж по стране помогают ровно до того момента, пока не надо продавать в конкретном регионе.
Одновременно по всем шести категориям в коридор ±10 пунктов от российской структуры продаж укладываются четыре региона из 78 основных. У остальных хотя бы одна категория за него выходит.
Средняя Россия существует, живут в ней немногие.
Запустили новый раздел — A.LIST Регион 100. Выбираете регион и видите его профиль по шести категориям алкоголя: где её вес выше российского, где ниже и как это менялось с 2018 года.
Индекс водки в Москве 66, в Дагестане 169. По игристому Севастополь 169, Бурятия 34. Это не объёмы: 100 означает, что вес категории в регионе совпадает с российским.
Россию принято считать водочной страной. В 58 регионах из 78 водка и правда весит больше, чем в целом по стране. Но Москва и Петербург устроены иначе. Из-за их размера общероссийская структура выглядит менее водочной, чем большинство регионов по отдельности.
Товарная матрица, построенная по российским долям, в конкретном регионе переоценит одну категорию и недооценит другую. Одинаковая доля марки в двух регионах — разный результат, если в одном категория сильна, а в другом слабее российского уровня.
Карта обновляется ежеквартально. Регион 100 — первый слой Атласа алкогольного рынка: дальше появятся новые региональные данные и сравнения.


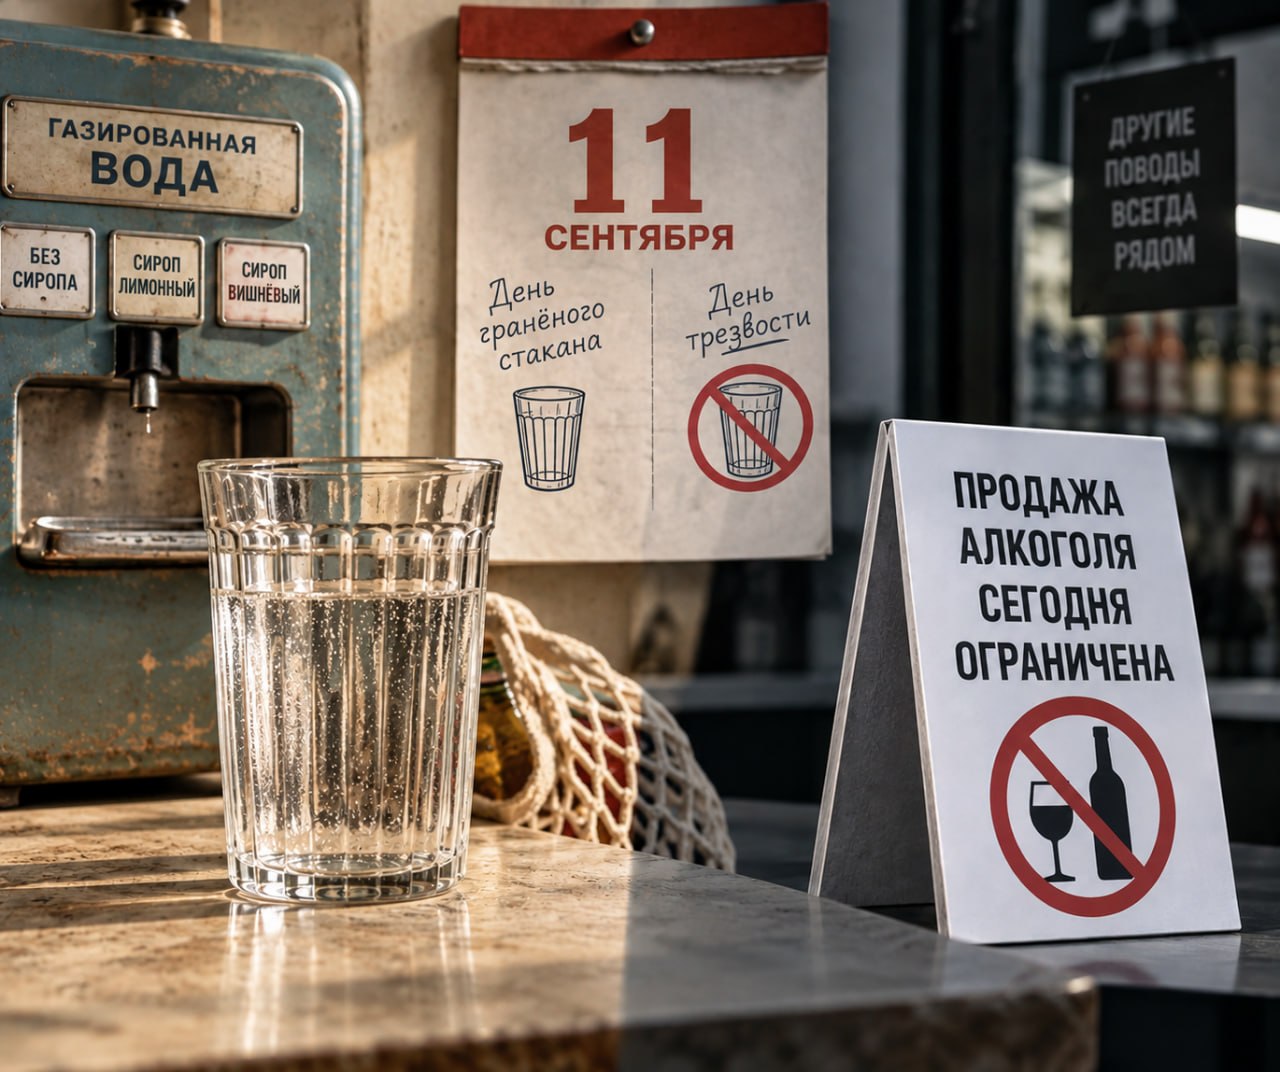
Два праздника

Сегодня День гранёного стакана и День трезвости. Одна дата, два разных настроения. И у обоих есть своя мифология.

Считается, что 11 сентября 1943 года начался массовый выпуск советского гранёного стакана. Форму связывают с Верой Мухиной, хотя гранёные стаканы существовали задолго до неё. Но дата попала в календари.
Славу свою стакан заслужил честно. Из него пили чай, компот, кефир и газировку с сиропом из автомата. Водка была лишь одной из его профессий.

День трезвости по происхождению серьёзнее. Первый прошёл в Петербурге в 1911 году, а в 2014-м Русская православная церковь восстановила ежегодное празднование. Слово «Всероссийский» сегодня охотно используют ведомства, хотя отдельного федерального статуса у даты нет.

В новостях — 18 регионов, где сегодня продажа алкоголя ограничена. Читается почти как масштаб акции. Но в большинстве случаев это давно установленные нормы: 11 сентября просто наступило по календарю.
Для сравнения: 1 сентября ограничения действовали примерно в 60 регионах. День знаний закрыл алкогольную полку втрое шире Дня трезвости.

Ограничение продаж — нормальный инструмент. Но сутки без торговли ещё ничего не говорят о снижении потребления. Покупка легко переносится на день раньше или позже.
Поэтому интересно другое: сколько людей сегодня, в пятницу, сознательно откажутся от бокала потому, что сегодня День трезвости.


Шестнадцать месяцев назад вышел «Крутояр». Российские производители с тех пор освоили рожь, солод, местный дуб. Русское имя на этикетке не повторил никто — счёт ровно ноль.

Причём никто и не против русских названий.

За пределами алкоголя то же самое: новая «Волга» пишется Volga, самые популярные марки одежды названы по-английски, сыр из-под Твери маскируется под Францию. Латиницу выбирал и я сам — почти во всех брендах, которые придумывал с нуля.

Почему вроде недорогое решение на бутылке оказывается самым дорогим — в новом материале A.LIST.
Кириллица дороже, чем кажется


Про историю России часто шутят, что это история с непредсказуемым прошлым. С историей индустрии иногда получается так же.

Знал, что американский Smirnoff начали производить в 1934 году. Но не знал, что ровно в то же время в Нью-Йорк пришла большая партия водки из СССР.

Когда Америка ещё не знала водку

Коллеги из телеграм-канала «Пьяный Мастер» написали про первую советскую поставку: в феврале 1934 года в США прибыли 4700 ящиков водки «Главспирта».
Полез дальше в американские архивы и нашёл продолжение. Как эту водку пытались продвигать, что с ней произошло и почему первая советская попытка закончилась без хэппи-энда.

Через сорок лет получилось со второй попытки.

Так что материал будет интересен и тем, кто уже прочитал историю у «Пьяного Мастера». Да и в историческом разделе A.LIST такая история должна быть.

По ссылкам в тексте есть интересный документ: материалы американского судебного разбирательства PepsiCo с импортёром, который в 1992 году купил водку «Столичная» у завода «Терек» из Северной Осетии в обход эксклюзива и системы.


Не та четверть

X5 попросила президента изменить норму закона «О торговле», ограничивающую рост сети после превышения 25% продовольственного рынка в регионе.
Взамен предлагается снизить с 35% до 25% нижнюю границу, после которой сеть можно признать доминирующей.

Обмен выглядит существенным, если не вчитываться. Доминирующей расти не запрещено. Запрещено злоупотреблять доминированием. Действующая отсечка устроена проще: перевалил за 25% — новые площади брать нельзя.

Максим Орешкин предложил компромисс: убрать ограничение на уровне региона, оставив его в муниципалитетах. Причём правительству предложено проработать изменение уже в осеннюю сессию.

Для крепкого алкоголя момент выбран удачно. За январь–июль сети уже провели 87,6% продаж. Четыре крупнейших продавца — 57,8%.
Это другие доли и другая арифметика. Закон считает весь продовольственный рынок. Для этой отсечки алкоголь отдельно не считают: он растворяется между хлебом, молоком и колбасой.

Порядок складывается предсказуемый. Сети растут быстрее рынка, собирают продажи, производитель всё сильнее зависит от нескольких контрактов. А когда дальнейший рост упирается в ограничение, устаревшим оказывается именно ограничение.
До 99,9% ещё далеко. Но направление верное.


Маркетинг и предубеждения.

А потом удивляемся, почему алкоголь в общепите идёт вниз.
Еда в России за двадцать лет изменилась. Алкогольная карта нет.

Это ВЭФ. Российский экономический форум.


Как я не написал про великие бренды

Собирался сделать материал про супербренды новейшей истории российского алкогольного рынка. Критерий был простой: марка создаёт правило, которым потом начинают пользоваться остальные. «Довгань» — контрактный розлив, «Гжелка» — федеральная дистрибуция, «Русский Стандарт» — премиальная русская водка.

Список собрался быстро. И как бы я его ни пересобирал, упирался он в одну дату.
2016 год. Barrister. Дальше — пусто.
Barrister вышел против Gordon's и Beefeater и уже по итогам 2018 года обошёл обоих, став первым в категории по продажам в России, по данным IWSR. Попутный ветер тоже был: ЕГАИС в рознице, быстрый рост сетей и магазинов у дома, коктейльная мода. Но правило ещё придумывала марка, а не полка.

И тут исходный замысел развалился по куда более интересной причине, чем плохой критерий отбора.

Похоже, сменился автор правил.

Раньше правило рынку предлагал производитель или импортёр: продукт, цена, способ потребления. Сегодня сначала приходится отвечать на другой вопрос: возьмёт ли товар крупная сеть и на каких условиях. Один договор открывает доступ к тысячам магазинов, и другого пути к такому масштабу нет.
За январь–июль 2026 года на сетевые магазины пришлось 87,6% розничных продаж крепкого алкоголя в России. На четыре крупнейшие сети — 57,8% всего розничного объёма.

Как эти четыре сети пришли к такому — в материале, который вышел сегодня.
Алкомаркет, которого больше нет

Так что пантеона пока не будет. Зато собранная фактура оказалась интереснее самого замысла, и из неё выйдет несколько отдельных материалов.
Следующая история уже в работе — РВВК.


Интересная публикация на РБК Вино, сделали небольшой экспертный баттл.

Но тут важно уточнить сам предмет спора.

В литрах Россия действительно страна пива. Если считать абсолютный алкоголь, картина другая: по итогам 2025 года, по моим расчётам, около 53% потребляемого спирта приходится на крепкие напитки. Это и есть «северная модель потребления».

Осознанно разделяю изменения внутри рынка и устойчивую структуру потребления. В первом полугодии 2026 года водка занимала 60,5% продаж крепкого алкоголя против 61,5% годом ранее. При этом совокупные продажи виски, джина, рома, настоек и ликёров в литрах выросли примерно на 7%.

Но виски всё-таки не минералка: переход от водки к виски, джину или другим крепким категориям меняет структуру крепкого, а не саму модель потребления.

Водка остаётся главным крепким напитком страны. Пока меняется ассортимент внутри модели, а не сама модель.

Показано 20 последних публикаций.