БородаИнвест


Гео и язык канала: Россия, Русский
Категория: Экономика


БородаИнвест - лучшая борода про инвестиции в телеграме. Инвестиции для новичков и профессионалов.
Для связи: @Trader_31 (реклама)
@Sharovf (по всем остальным вопросам)

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


​​​​Пока у нас небольшое затишье перед отчетами за 3й квартал, расскажу вам про свою стратегию автоследования. Тут есть что обсудить, тем более за последние 3 месяца произошли радикальные изменения в этом продукте. Пожурим Т за то, что изменения происходили так долго, похвалим за то, что они все таки произошли.

Ключевое и самое главное изменение это комиссии. Базовую комиссию снизили с 4% до 2% в год, что является средним значением для рынка. Я с самого начала говорил о том, что 4% это слишком большая базовая комиссия, которая лишает продукт привлекательности. Особенно сильно страдали как раз долгосрочные стратегии, вроде моей. Но теперь все адекватно по рынку.

Доходность. Поменялся расчет доходности стратегии. Теперь доходность считается "чистая", за вычетом всех комиссий. На мой взгляд это тоже абсолютно правильное (но немножко запоздалое) решение, которое дает адекватное представление и реальных доходах инвестора. Правда я бы дал возможность показывать и старую "грязную" доходность. Это нужно самому автору для сравнения чистоты сигналов. Скажем, все тот же Фундаментал отечества показывает 107% "чистой" доходности за 4 год и 9 месяцев, а в терминале управляющего я вижу 173%.

Фундаментал отечества https://www.tbank.ru/invest/strategies/496570c2-20be-47ae-b2b6-37c373ab2bd5/

Порядок выдачи. Теперь стратегии в приложении показываются только по доходности за крайний год. Это тоже логично, иначе автору, который начал вести стратегию скажем год назад, невозможно попасть в выдачу, где другие успешные управляющие за 5 лет набили свои 100%+. Единственный минус - убрали ранжирование по доходности за все время. Я там планировал однажды оказаться на вершине))

Теперь про сами результаты. Средняя годовая доходность за 4 года и 9 месяцев составила 16,5% чистыми и 24,5% "грязными". За этот же период индекс полной доходности упал на 9%, а просто индекс на 40%! На мой взгляд результат для 5 лет падающего рынка отличный и, может быть, близкий к выдающемуся (без лишней скромности). При этом, естественно, все лучше впереди. Во-первых, ваш покорный слуга за 5 лет набрался опыта в управлении чужими деньгами, и стал допускать меньше глупых ошибок. Во-вторых, как только операция на 3 буквы закончится, доходность ускорится и сильно. Мы на падающем рынке неплохо заработали. На растущем мы заработаем очень хорошо.

#бородаинвестора #стратегии #автослед #фундаменталотечества


​​Мосбиржа отчиталась за 2й квартал 2026 года по МСФО. Казино продолжает штамповать прибыль. Правда ее структура немного изменилась:
- довольно сильно вырос комиссионный доход (+25%!). Что характерно, рост оборотов и комиссий у биржи был на всех рынках, кроме акций)) На нашем болотце серьезный спад!
- процентные доходы ощутимо снизились вместе со ставкой;
- операционные расходы выросли на уровне инфляции;
- как итог, чистая прибыль на уровне прошлого года.

Поскольку комиссионные доходы, скажем так, более стабильный и предсказуемый сегмент бизнеса, можно говорить о том, что этот сегмент компенсировал спад процентов и дальше будет тащить за собой общий доход группы. Да и процентные доходы скорее всего вырастет вместе со ставкой (да, рост ставки вероятен). Но вряд ли акции от этого вырастут, ведь безрисковая доходность пойдет выше.

В остальном актив отличный. P\E = 5,7; P\Bv = 1,3. ДД = 13% (за 2026й год вероятно дадут примерно столько же, сколько за 2025й).
Для уникального монопольного платного моста со стабильно растущим комиссионным ядром оценка уникально низкая.

Я бы даже сказал, что акция одна из немногих в России подходит под стратегию купи и забудь. Отличная компания по приемлемой цене. Вот только ... Если вы платите налог по ставке 18% (при доходе от 5 до 20 млн, к чему мы с вами стремимся придя на биржу), то 13,3% доходности превращаются уже в 10,5%. Ощутимая разница. Понятно, что другие активы падают под точно такой же налог, но сам факт.

#MOEX #мосбиржа


​​Эксперты заметили то, о чем ваш покорный слуга предупреждал еще в 2022 году. Каждый год минфин закладывает в бюджет остановку роста, а то и сокращение военных расходов. И каждый же год происходит какая-то непонятность, после чего военные расходы оказываются существенно выше плана. Вот и в 2026 году траты на оборону вырастут сразу на 40% при примерно том же самом масштабе боевых действий. Как вам такая инфляция?

Наверное каждый может сложить 2+2 и понять, что и бюджет на 2027й год ровно такая же филькина грамота, как и в прошлые года. Он тоже с вероятностью 99% будет перевыполнен в части расходов и, вероятно, недовыполнен в части доходов. Какой именно дефицит придется финансировать через выпуск ОФЗ сказать сложно. Но если в текущем году уже закладывается дефицит в 7,5 трлн, то в следующем году вероятны все 9 - 10 трлн.

Для рынка дефицит бюджета означает вполне практические последствия:
- доходность дальних ОФЗ все так же останется на уровне 17%, а то и пойдет выше;
- соответственно акции со всеми своими рисками невыплат, банкротств и ужасных корпоративных практик должны стоить дешевле, хотя и сейчас крупный бизнесы торгуются по цене ларька с шаурмой. Зачем мне покупать условный МТС под 13% ДД, если ОФЗ с минимальным риском дают уже 17%?
- цикл снижения ставки закончился. Нас ждет либо долгая пауза, либо даже небольшое повышение в следующем году;

Самое интересное, это вообще не бюджет. Бюджет, если вы пользуетесь бритвой оккама и рассуждаете логично, движется ровно в том направлении, в котором и должен. Логика затяжной войны непоколебима. Самое интересное, это реакция фин блогеров. Все или почти все, кого я читаю, пишут исключительно от позиции. Все сидели в акциях, все ждали снижение ставки, и, если не иранский, то хотя бы турецкий сценарий. И это не ошибка в анализе, а именно нежелание увидеть все в реальном, то есть самом неприглядном (коричневом?) цвете. Какая-то защитная реакция психики.

Все это я к тому, что заработать на рынке конечно же можно. Что-то отскочит после сильного падения, где-то индексируют тарифы и прибыль вырастет. Но в среднем широкий рынок акций с огромным отрывом снова проиграет другим классам активов. Это суровая реальность как минимум на 2027й год.

П.С. Путин разрешил МКБ продать заблокированные акции на 1,5 млрд рублей. Открылся еще один краник для доступа заблокированных активов на рынок. Это негатив, так как канал в будущем может расшириться, а заблочки еще ого-го сколько.
Но конкретно с МКБ решение понятное. У банка огромные убытки и проблемы с капиталом, которые уже пришлось закрывать масштабной допэмиссией. Соответственно разрешение на продажу заблочки это просто дали банку денег, не задействуя бюджетный механизм. Это, тоже негатив, раз проблемы банка из Топ-10 приходится закрывать подобными ходами.

П.П.С. Народная мудрость гласит: "Рвется там, где тонко". В нашей экономике тонко теперь везде, а где порвется первым узнаем.

#бородаинвестора #бюджет #ОФЗ #дефицит #ставка


​​Правительство не стало откладывать дела в долгий ящик и сходу выкатило первые "бонусы" россиянам за голосование на выборах. Начали, естественно, с налогов. Ключевые изменения для инвесторов следующие:

ПИФы теперь платят налог на доход, что делает существование этого инструмента фактически бессмысленным.

Налог от инвестиций будет попадать в общую базу доходов. Тут нужны пояснения. Допустим у вас годовая зарплата 2 млн и еще 3 млн вы в прибыль (ха-ха) наторговали на бирже. В прошлом году с вас взяли бы налоги по ставке 13% на трудовые доходы. А налог с инвестиций разделился так (не буду напоминать, что пару лет назад любой налог на доход был по ставке 13%):
- 2,4 млн по ставке 13%;
- 0,6 млн налог по ставке 15%;

Суммарно вы бы отдали государству 662 тыс рублей. По новым правилам базы налогов сразу объединяются и суммарно вы заработали 5 млн из которых:
- 2,4 млн по ставке 13%;
- 2,6 млн по ставке 15%.
Налог вырастает до 702 тыс рублей или на 40 тыс рублей или на 0,8% для рассчитываемой суммы. При этом, чем выше ваш доход на бирже, тем выше налог.

Ну и третье изменение: очередной спец налог на сверхдоходы добывающих компаний. Он снова разовый, но понятно, что станет ежегодным как минимум до момента, пока продолжается СВО.

Помимо инвестиционных бонусов, есть и вполне бытовые: налог на посылки из-за рубежа, утиль сбор на телефоны, НДС на товары с маркетплейса, индексация утиля на автомобили и так далее и тому подобное.

Заламывать руки тут бессмысленно. Война - дело дорогое, а неудачная пятилетняя война, еще более дорогое. Военные расходы не умеют сокращаться в принципе и будут только расти год от года. Так что через год придется придумывать какие-то новые сборы или повышать старые, чтобы прикрывать все растущий дефицит бюджета, который каждый раз планово снижается в проекте, а потом планово превышается по факту.

Естественно, невозможно говорить об инвестициях в стране, где налоговую ставку повышают раз в год, льготы системно отменяются, а спец налоги системно вводятся.

#бородаинвестора #налоги #платиналоги


​​МИНФИН РФ ПРЕДЛАГАЕТ ИСПОЛЬЗОВАТЬ СТАВКИ В РАЗМЕРЕ 13-22% ДЛЯ НАЛОГООБЛОЖЕНИЯ ПАССИВНЫХ ДОХОДОВ РОССИЯН

Если не платить дивиденды, то и налога в 22% не будет! Коипании РФ спасают россиян от налогов!


​​Нельзя не отметить важный момент. Хотя ключевую ставку снижали 8 или 9 заседаний подряд, и она упала с пика в 21% до текущих 14% ....

Доходности длинных облигаций уверенно вернулись туда же, откуда все начиналось! В данный момент доходность к погашению допустим ОФЗ 26238 приближается к 16,5%. На графике очень хорошо видно (весьма примерно нарисовал траекторию ставки), что в прошлый раз аналогичную доходность рынок давал во время роста ставки, когда мы подошли к ее пику (локальному пику?). То есть на максимуме пессимизма 2 года назад, доходность была как сегодня.

Вероятно индекс Мосбиржи на 2300 пунктов уже учитывает возможное новое повышение ключа, но вот безрисковая доходность в 16,5% это снова плохой сигнал для акций. Буквально единицы компаний смогут дать доходность выше безриска летом 2027 года. А давать такую доходность стабильно ... Может и нет таких компаний вообще (с учетом разнообразных налоговых и геополитических рисков).

Для меня в данный момент вопрос стоит так. Стабилизировалась ли доходность ОФЗ, или к концу зимы мы можем увидеть 18% доходности? Многое станет понятно после объявления параметров бюджета на будущий год.

#бородаинвестора #ОФЗ #ставка #инвестиции


​​Лично мне хочется поговорить про Озон (снова). Дело в том, что, в силу мании, увлечения, интереса, инвестициофилии, называйте как хотите, помимо отчетов и презентаций компаний, я еще читаю и смотрю других инвест блогеров.

И вот, читая и просматривая подобный контент, я обратил внимание на странный пампинг Озона. Буквально все кого я читаю\смотрю, например Кирилл Кузнецов из усиленных инвестиций:
t.me/eninv

Так вот, все пампят Озон. Попробую заочно подискутировать на эту тему. Итак:
1) Первый и важный аргумент за Озон заключается в качественном корпоративном управлении. Для российского рынка компания управляется просто великолепно в плане раскрытия, общения с миноритариями и соблюдения корпоративных стандартов. Спорить с этим бессмысленно, это так и есть.
Но есть и ложка дегтя в бочке меда.
Во-первых, у Озона совсем недавно сменился один из ключевых акционеров, а доля Системы заложена в ВТБ. Далеко не факт, что новые (текущие и потенциальные) акционеры будут придерживаться высоких стандартов.
Во-вторых, до последнего времени инвесторам было просто нечего делить. Бизнес был стабильно убыточным и только-только выбрался в прибыль. Вот когда прибыли станут значительными, тогда и увидим реальную корпоративную культуру.

2) Второй ключевой аргумент - проблемы Ягод. Конкурент пострадал гораздо сильнее, а значит Озон сможет занять его долю на рынке.
Контраргумент.
По Ягодам ударили первыми, так что нет сомнений, что они пострадали сильнее. Но, судя по первым отраслевым данным, доля Вайлдберриз не перешла к Озону, а просто привела к общему падению оборота интернет торговли. То есть очень условно, Озон остался при своих или вырос не сильно, а вот Ягоды потеряли долю рынка. Если тут и имеется позитив для Озона, то весьма условный.

3) Аргумент. Распределенная логистика и фора в подготовке к ударам.
Контраргумент.
Действительно, логистика у Озона более распределенная, а соотношение сгоревших складов к отраженным атакам гораздо лучше чем у Ягод. Но это не отменяет того, что как минимум три склада сгорели частично или полностью, еще несколько пострадали от ударов. Только прямой убыток от каждого сгоревшего склада (без учета товара и возможных выплат арендадателям) оценивается в 3 - 5 млрд рублей.
Но ключевая проблема не в этом. Много лет Озон работал на создание масштаба с одной целью - снижение стоимости одного заказа. И эта стоимость неуклонно падала до текущего момента. А теперь подумайте, как схема FBS, перестройка логистики и восстановление утраченных мощностей скажется на компании?

Ответ очевиден - себестоимость одного заказа станет гораздо выше, убыток условного логистического подразделения вырастет. Возможно компания снова станет убыточной на какое-то время (без учета разовых убытков от складов). Плюс темпы роста оборота естественным образом замедлятся из-за опасений покупателей\продавцов. Это уже не говоря о том, что схема FBS лишает Озон доходов от хранения товаров на складе, приема, выдачи и прочих "услуг". А еще есть топливный кризис, который тоже серьезно бьет по себестоимости доставки товаров.
А еще охрана и оборона объектов тоже стоит денег. Расходы, расходы ...

То есть на каждый аргумент за покупку есть контраргумент. Но еще есть главный риск, который вообще-то никуда не делся. Очередной приезд посикунчиков никакого эффекта не дал, энергетическое перемирие до весны не ожидается (предположительно целью российских ударов стане украинская энергетика). То есть риски новых ударов, возгораний и убытков сохраняется и он очень высок. Потерю одного склада Озон легко переживет. А вот выбытие каждого следующего объекта помимо прямых убытков будет бить по той самой себестоимости доставки товаров.

Для меня вывод такой. Озон отличная компания и еще одна ставка на окончание СВО (акции вырастут в разы, когда все кончится). Но в моменте я бы точно не спешил с покупками. По итогам года уже станет понятно, чем завершится кампания ударов по логистике и во сколько Озону это все обойдется.

#бородаинвестора #озон #ozon #wildberries #логистика #удары


​​На неделе копался в результатах застройщиков за 1п2026 года и обнаружил интересные тенденции, которыми хочу с вами поделиться.

Начнем с главного - баланса. Для себя я считаю соотношение активов (дебиторка + запасы + деньги, но живых денег ни у кого из застройщиков нет) против обязательств и смотрю на цифру в динамике. Получается некий бенчмарк вероятности дефолтов. Так вот, по итогам полугодия девелоперы построились в довольно стройную картину мира:
1) Самый крепкий баланс у ПИКа. Активов не четверть больше обязательств! Но ПИК нам уже не интересен, так как уходит с рынка((
2) У Апри активы на 20% больше обязательств. Внезапно и странно контрастирует с падением облигаций в последнее время!
3) У Глоракса активы совсем чуть - чуть больше обязательств. Это условно здоровая структура или золотая середина. Глоракс, кстати, хотя бы прибылен (пока прибылен).
4) У ЛСР активы тоже немного больше обязательств, но херр сенатор вывел треть капитала себе в карман.
5) У Эталона обязательства на 10 - 15% больше активов. Это уже крайне рискованная структура баланса, которая при любых проблемах с ликвидность приведет к дефолтам.
6) У Самолета, за вычетом оценки земельных банка, активов на четверть меньше обязательств. Дефолт близко!! Собственно, судя по новостям о вхождении Сбера в капитал, он уже наступил.

Еще из общих выводов:
- почти ни у кого из девелоперов нет живых денег на счетах;
- раскрытие экскроу почему-то не приводит к снижению долга;
- баланс продолжает плавно ухудшаться у всех;
- продажи в штуках падают (при росте средней цены), вот втором квартале тенденция усилилась;
- ставка на рост обернулась ростом долга и убытков (для Эталона и Самолета, и у Апри такая же тенденция).

Отдельно хочется сказать про Самолет. Не могу понять людей, которые покупают акции или облигации данной конторы. Новости про Сбер это ред флаг! Если крупнейший банк принялся забирать активы, значит денег у компании нет совсем, а кредиторы уже строятся в очередь, что из пула активов забрать самые сладкие куски и спасти собственный капитал. До облигационеров, и уж точно до акционеров, очередь тут не дойдет.

#бородаинвестора #девелопмент #строительство #PIKK #SMLT #LSRG #APRI #GLRX #ETLN


Инвесторам не понравилась новая дивидендная политика МТС.

Лично я ничего плохого в ней не вижу. В целом сумма вознаграждения сохранилась, заявлена опция роста и простая и понятная формула расчета. Еще и платить будут несколько раз в год, что важно для рантье. Что еще нужно для счастья? Да, чуть больше направят на выкуп акций с рынка, но по текущим ценам и среднесрочно это даже выгодно. В общем какая-то слишком эмоциональная реакция рынка, оценивающего только и исключительно денежный поток.

А вот то, что МТС много лет платит дивиденды в долг и FCF остается стабильно отрицательным, это действительно проблема. Но она не волновала рынок раньше и не волнует сейчас.

#бородаивнестора #мтс #mtss #дивиденды


От 24% годовых на недвижимости — откуда такая доходность?

Зарабатывать с недвижимости сейчас всё сложнее: доходность с аренды на долгосрок за прошлый год составила около 5,5%, а в посуточную нужно погружаться с головой. Флиппинг тоже занимает много времени и ресурса.

Однако есть менее популярный, но более доходный способ — поставка квартир государству по госконтрактам. Суть простая: государству нужно жильё для социальных программ, а бизнес может поставлять такие квартиры через закупки. Не совсем просто для новичка, не так ли?

Компания Вилков и партнёры предлагает стать совладельцем такого бизнеса — прямо под ключ. Вы открываете ИП или ООО и вносите капитал на счёт своего юрлица, а команда берёт на себя всю операционку: подбирает госконтракт, считает экономику, покупает квартиру, организует ремонт, документы и сдачу объекта госзаказчику.

Главное преимущество — деньги остаются под вашим контролем: всё находится на счёте вашего ИП/ООО, недвижимость оформляется на ваше юрлицо, расходы видны вам и согласуются по проекту.

Компания работает в этой нише с 2014 года. Рынок поддерживается устойчивым спросом на социальное жильё, а покупатель стабилен — государство.

Вход — от 5 млн ₽
Расчётная доходность — от 24% годовых


Зарабатывайте от 24% годовых на госконтрактах, сохраняя контроль над капиталом

Реклама. АО «Вилков и партнёры», ИНН: 6670521828, erid: 2VtzqwZanp4


​​Забавно, что ЦБ пытается регулировать блогеров и даже ищет каких-то манипуляторов рынка. Это что-то вроде попытки пить боржоми, когда почки отвалились. Начинать нужно не с блогеров, а с мажоритариев публичных компаний, которые не стесняясь обворовывают десятки и сотни тысяч простых россиян.

Свежий пример не заставил себя долго ждать. Херр-бывший сенатор (конечно же от Единой России, не забудьте проголосовать на выборах) Молчанов продолжает вертеть миноритариев на своем большом ... револьвере. В прошлый раз совестливый бизнесмен выплатил себе премию в размере 10% акций компании, которые были выкуплены с рынка на деньги компании. То есть прибыль общая, а акции Молчанову)) Когда инвест сообщество возмутилось, у самых рьяных выкупили акции дороже рынка. Уже что-то.

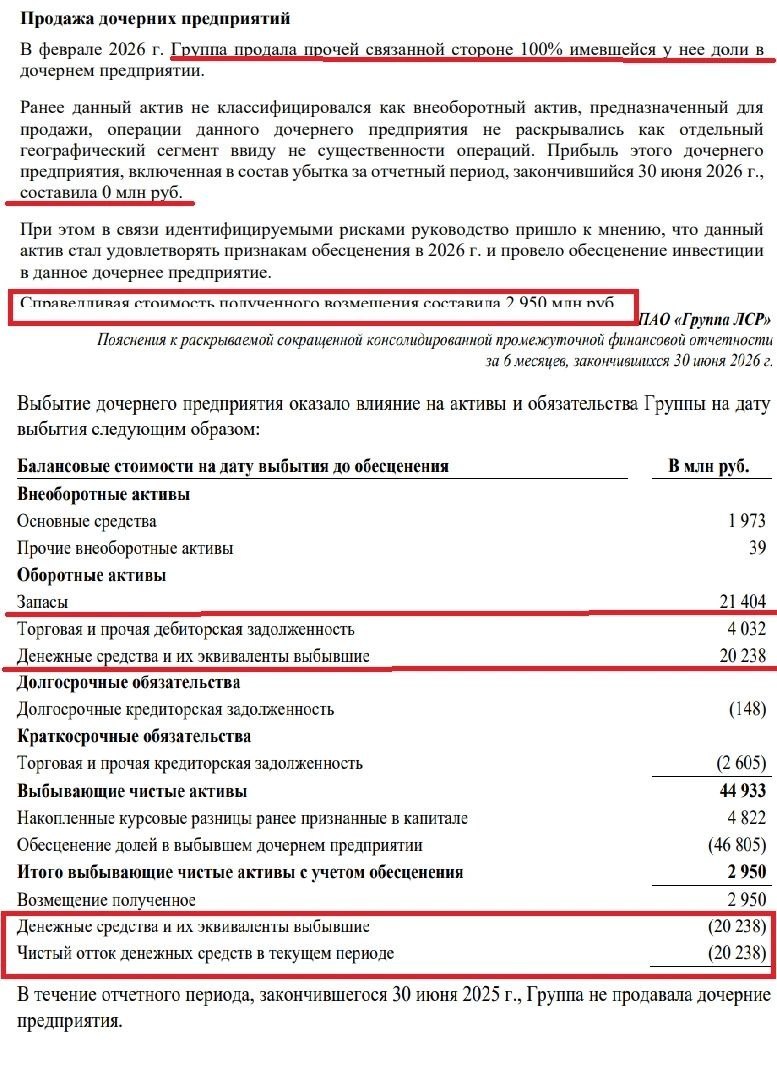
Но миллиардеры - они люди бедные. Денег все время не хватает. Поэтому в новом году масштабы верчения миноритариев (на барабане) приняли новый масштаб. Открываем отчет и видим, что компания обесценила ОС на 46 млрд. Ну, времена сложные, ставка дисконтирования высокая, так что многие таким образом снижают налоговую базу.

Но открываем пояснения и видим магию. Следите за руками. Обесценения произошли потому, что ЛСР продал некую дочернюю компани некоему (кто бы это мог быть?) связанному лицу. Продали за 3 млрд. Но фишка в том, что на балансе проданной компании были ОС на 21,5 млрд (предположу, что это отели в Сочи) и бабло на 20 млрд. И еще 5 млрд положительных курсовых разниц. Вычитаем вознаграждение компании из стоимости активов и получаем обесценение на 45 млрд.

Простым языком, Молчанов продал сам себе ОБЩИЕ активы компании (которые принадлежат ВСЕМ акционерам) на 45 млрд рублей (в том числе 20 млрд денег) за 3 млрд. Если говорить совсем просто, сенатор (бывший) обокрал (снова) десятки тысяч простых работяг и спиз...л 45 млрд у собственной компании.

Если считать в деньгах: украдено 45 млрд. Доля миноритариев в капитале около 30%. Итого, сентар украл у простых россяин 12,5 млрд рублей. Вполне сенаторский масштаб.

Это настолько нагло, настолько тупо, настолько бесцеремонно ... Надеюсь, что миноритарии ЛСР уже готовят иски в суд. Но в целом, как можно говорить о каком-то развитии всратого рынка, когда происходит такое? Я понимаю, что мажоритарии считают бизнес своим собственным карманом. Но у публичных бизнесов должны быть ЗАКОНОДАТЕЛЬНЫЕ ограничения на подобное воровство. Еще раз, это не Долина, которая пыталась кинуть одну покупательницу квартиры. Это десятки тысяч акционеров и облигационеров. Это те самые ИНСТИТУТЫ, которые нужны для развития страны, и которые дуракам подменяют традиционными ценностями и прочей пропагандой.

Российская власть это коллективный Людвиг Аристархович из "нашей раши". Вместо того, чтобы решать реальные проблемы россиян, они очень удивляются и наигранно задаются вопросом "а кто это сделал?". У меня все.

#бородаинвестора #ЛСР #LSRG #воровство


​​Вчера под вечер Дональд Фредович показал мастер-класс по развороту российского рынка, заявив о достижении ... Назовем это "воздушным перемирием", хотя речь шла об энергетической инфраструктуре, что тоже можно трактовать весьма широко и по своему.

Все бы хорошо, но американский президент любит опережать события. В его картине мира опубличивание закрытых переговоров о воздушном перемирии, которые безусловно ведутся, должно подтолкнуть сделку к завершению. Возможно так дело работает в американской политике, где СМИ действительно являются важным институтом власти.

Увы, опыт переговоров по Украине, а так же в Иране, показывает, что в нашем культурном пространстве раннее опубличивание еще не достигнутых договоренностей скорее сделкам мешает.

Вот объявил Фредович, что все сделки достигнуты и договоренности заключены. После этого ночью атаковались НПЗ и другие объекты. Это уже повод либо вообще отменить переговоры, либо изменить или ужесточить условия. А вот президент Путин буквально недавно заявлял, что наши удары, куда надо удары и в сто раз эффективнее украинских! Мол, уж теперь-то, после стольких лет вождения за нос, наш лидер на удочку коварного запада не попадется (Лавров подтвердит!) и в преддверии зимнего периода Киев передышку для своей энергетической инфраструктуры не получит. Но теперь получается, что можно снова обмануться, особенно если друг Дональд страдает из-за цен на нефть.

Все это я веду к тому, что любые договоренности это хорошо. Во-первых, показывает, что стороны в принципе могут договориться. Во-вторых, хоть какое-то движение к окончанию конфликта.

Посмотрим, чем в итоге переговоры завершатся. Считаю, что шансы на энергетическое перемирие есть, но "мудрый" американский политик своими поспешными заявлениями их снизил.

#бородаинвестора #политика #перемирие #энергетика


​​Вышли отчеты по компаниям из Садомазо портфеля. Если кто не помнит, это ВИРТУАЛЬНЫЙ портфель, собранный из компаний с огромной\критической долговой нагрузкой, которые испытывают различные сложности в текущей экономической ситуации. То есть это пример того, как не надо делать. Причем, чтобы понять, что у компаний из списка серьезные сложности, не нужно обладать инсайдом или тайными знаниями. Все данные буквально на поверхности. Нужно просто смотреть под ноги и не вляпываться в дерьмо.

Скажем, вышел отчет Мвидео за 1е полугодие 2026 года. Я понимаю, что кому-то нравятся рассказы про развитие маркетплейса на фоне горящих складов Вайлдберриз. Но ничего, что у компании операционный убыток 35 млрд за полугодие? Чтобы такие убытки отбить, контора должна торговать веществами или разработать собственную высокотехнологичную память для датацентров. В остальном, будь ты хоть Билл Гейц, хоть Стив Джобс, вывести бизнес с такими долгами даже в ноль невозможно. Интрига в ситуации Мвидео в другом. Заставят ли банки семейство Гуцериевых (которое еле унесло ноги после банкротства Бинбанка) отдавать долги Мвидео за счет других активов семьи? Или снова убытки повиснут на гос банках?

Еще отчитался Самолет. У него, кстати, убыток поменьше, чем у Мвидео (всего чуть больше 20 млрд). Проблема застройщика в другом. Совокупные обязательства компании превышают 0,9 трлн, а на процентные расходы уходит уже 30 млрд в квартал. Чтобы обслуживать такой огромный долг продажи должны идти стабильно и в огромных объемах. Но менеджмент Самолета довольно честно заявил, что ждет снижение продаж с 1,2 до 0,7 - 0,8 млн кв метров. То есть падение на 30%, а то и больше. Как с такими продажами обслуживать обязательства, вопрос со звездочкой.

Нельзя не сказать и про Евротранс. Эта история вообще закончилась криминалом с посадкой каких-то МВДшных генералов и менеджмента конторы. Удачный у кого-то вышел скам на 40 млрд рублей. Самое забавное, что перед тем, как "растущий бизнес" успешно вышел на IPO, у компании уже был дефолт. Как детям читают сказки на ночь с очевидной моралью, инвесторам нужно рассказывать историю Евротранса. Или Ойл ресурса. Или кто там еще дефолтнул за последнюю неделю?

#бородаинвестора #садомазо #портфель #антиинвестиции


​​Утро пятницы дает повод поговорить об общей ситуации на российском рынке. Вроде как все неплохо. Во-первых, посикунчики возобновили свою дипломатическую активность, что явно лучше чем полное отсутствие переговоров (хотя в успех в ближайшее время не верит никто).

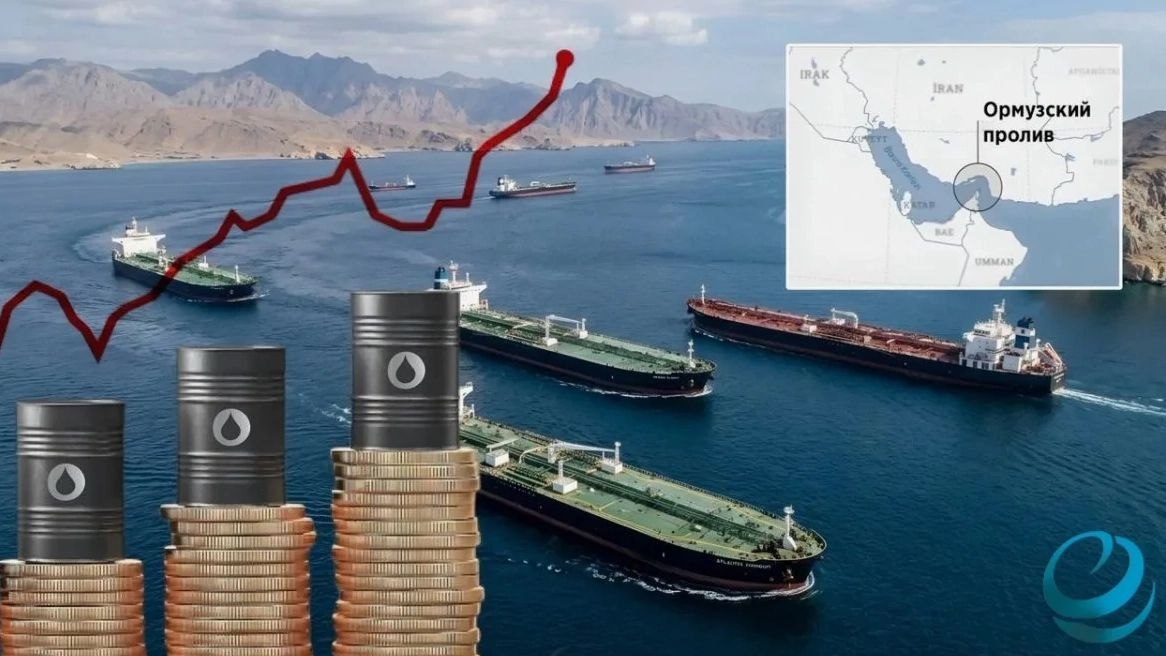
Во-вторых, нефть матушка снова трехзначная, а значит дефицит бюджета будет ниже, прибыль нефтяников выше, а проклятая Европа вообще замерзнет. Можно продолжать "движуху" еще хоть десять лет. Кстати, на выборах за это можно проголосовать.

Но вернемся к нефти. Увы, кажется нужно констатировать факт: чем дороже нефть стоит в моменте, тем дешевле она будет стоить в будущем. Все дело в балансе спроса и предложения. Предложение\мировая добыча растет. Да, в моменте предложение упало, так как ключевые страны ОПЕК сокращают поставки из-за кризиса в Ормузе, а Россия тоже сокращает поставки из-за своего собственного кризиса. Но в целом мировая добыча уверенно растет, а ОПЕК вообще находится под угрозой развала.

Впрочем, добычу всегда можно скорректировать. А вот спрос регулировать сложнее. В 2025 году потребление нефти оценивается в 104 - 105 млн баррелей в день. Очень условно это потребление можно разделить пополам:
- первая половина это всякая нефтехимия и прочий повседневный пластик;
- вторая половина, это топливо для транспорта.

И вот вам факт от ИИшки. В 2020 году в мире было продано около 78 млн новых авто, а в 2025 году уже около 92 млн. При этом электромобилей в 2020 году было продано 2 млн, а в 2026 году прогнозируют 23+ млн. Несложно посчитать, что продажи классических бензино\дизельных повозок в штуках за 5 лет упали! И эта тенденция будет только расширяться в будущем!

То есть прямо сейчас мир проходит через точку пика потребления нефтяного топлива автомобилями! Соответственно в среднем (не в момент кризиса ограничения поставок) профицит нефти на рынке будет нарастать, а значит усилится конкуренция за покупателя\потребителя, значит будут ниже цены. В какой-то пиковой точке можем снова увидеть нефть по 30 долларов уже в обозримой перспективе.

Россия "прекрасно" подготовилась к потенциальному нефтяному изобилию: истощила экономику в затяжном конфликте без внятных успехов, промотала огромные резервы, растеряла часть добычи\маржи из-за санкций и ценового потолка.

Вывод напрашивается сам собой. Спекулятивно отыграть дорогую нефть можно и нужно (допустим Лукойл может дать отличный дивиденд). Но вот уже в среднесрочном горизонте нужно готовиться к эпохе дешевой нефти.

#бородаинвестора #нефть #ормуз #санкции


​​Раньше уже вам рассказывал про "внезапное" бегство акционеров из Самолета:
https://t.me/borodainvest/2768

Достаточно посмотреть на график, чтобы увидеть, чем это самое бегство закончилось для миноритариев. Акции в какой-то момент крупнейшего застройщика страны сегодня стоят буквально копейки (21 млрд капитализация Самолета).

И вот, что-то похожее происходит в Совкомбанке. Сначала мы видели в продаже пакет из 5% акций на авито, потом видели распродажи прямо в стакане, и вот самые свежие новости: "Завершена сделка по продаже пакета обыкновенных акций ПАО "Совкомбанк" в формате ускоренного формирования книги заявок". Пока не раскрыли кто, сколько и по чем купил\продал. Уверен, что информация скоро появится.

Но нам важен сам факты. Крупные миноритарные последовательно выходят из Совкомбанка. Один раз случайность, два раза совпадение ... Сколько раз нужно, чтобы увидеть системность?

Голоса "ногами" невозможно и даже преступно игнорировать в текущих условиях. Как минимум это сигнал, что у банка есть какие-то внутренние проблемы, которые мы с вами не видим.

Честно скажу, что по текущей цене Совкомбанк мне нравится и формально там большой потенциал роста. Но инсайдеры почему-то бегут с корабля, значит спешить с покупкой не стоит. Истина где-то рядом?

#бородаинвестора #SVCB #совкомбанк #SPO #инвестиции


​​Итак, время посмотреть на цифры. МГКЛ как раз выпустил отчет за 1е полугодие 2026 года по МСФО. Как минимум инфографика с зелеными столбиками выглядит привлекательно:
- капитал уверенно растет;
- чистая прибыль тоже прибавляет. Да и в целом 860 млн прибыли LTM дает P\E = 3! Дешево!

Если обратить внимание на структуру выручки, картина немного меняется. Ранее уже рассказывал, что МГКЛ это много разных бизнесов, выручку и издержки которых нужно рассматривать отдельно:
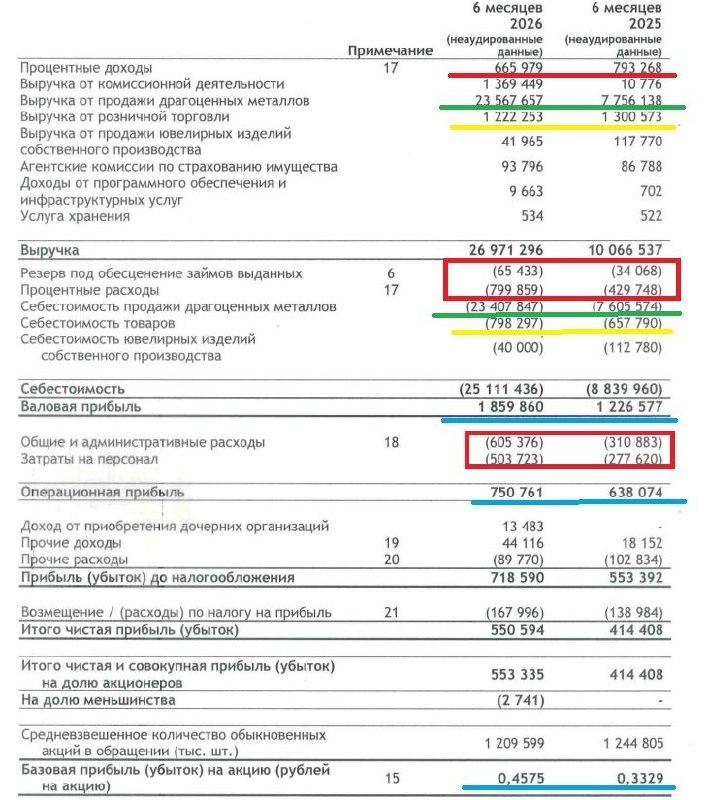
- прежде всего обращаем внимание на процентные доходы. Они снижаются. Но примерно такая же картина у всех компаний рынка микрозаймов - отрасль под давлением ограничений ЦБ и лимита на доходность. Не просто так все три публичных микрозаймера (Займер, Кармани и МГКЛ) активно диверсифицируют бизнес и уходят в банкинг;
- процентные расходы при этом удвоились, еще и резервы по просрочке тоже удвоились. Как минимум на уровне процентного дохода ломбард убыточен;
- но есть еще выручка от комиссионной деятельности, которая выросла с нуля до 1,3 трлн. Я так понимаю, это тот самый маркетплейс ресейла? И где-то тут же продаются залоги по невозвратным займам. Себестоимость товаров всего 750 млн. Тогда можно предположить, что где-то на 0,5 млрд реализовали залоги (а 50 млн операционная прибыль ресейл сегмента), и тогда прибыль ломбардного бизнеса до налогов в районе 300 млн;
- основа выручки - оптовая торговля драг металлами. В презентации это смотрится как красивый рост выручки в несколько раз (о чем не забывают писать в презентации), но фактически оборот в 23,5 млрд приносит 150 млн прибыли до налогов;
- суммарно все таки получается неплохо. Валовая прибыль выросла на 50% год\году.

Но рост бизнеса требует соответствующих издержек. Операционные расходы г\г удвоились, поэтому операционная прибыль выросла только на 17%. Впрочем, выросла же, не упала! Чистая прибыль выросла примерно на треть.

Теперь обратим внимание на баланс.
1) Денег 3,2 млрд, но нельзя с уверенностью сказать, что это деньги компании. Может это деньги селлеров, как у Озона? Потому что зачем МГКЛ привлекать новые займы, когда у них на балансе 3+ млрд?
2) Вот выданные займы, это точно активы компании. Но они постепенно сокращаются (0,87 млрд). Как уже писал, рынок микрозаймов под давлением.
3) Еще на балансе появились товары для перепродажи на 3,3 млрд рублей. Оценить такие товарные остатки крайне сложно. Помним историю с Обувью России, у которой на балансе числились тапки на 20+ млрд рублей.

Итак, если не считать гудвил, НМА и активы с правом пользования, то у МГКЛ 3,2 млрд денег + 0,9 млрд займов + 0,2 млрд ОС = 4,5 млрд активов и еще 3,3 млрд товара.

Против этого обязательства: займы и облигации 6,9 млрд + кредиторка 2 млрд (тоже почти удвоилась с начала года). Итого 8,9 млрд обязательств.

В целом, если учесть товарные остатки, то активы на 7,8 млрд почти покрывают обязательства на 8,9 млрд. При условии сохранения маржинальности компания примерно за год-полтора выйдет в плюс по чистым активам и сможет нормально расти и развиваться.

Но если подвергнуть сомнению товарные остатки, тогда дыра в капитале достигнет уже 4,5 млрд. Это уже сумма в районе трех годовых операционных уровней, что считается опасным. Ну а если деньги в кассе не полностью принадлежать МГКЛ (например это деньги селлеров), тогда долговая нагрузка уже является рискованной (для облигационеров).

В целом отчетность выглядит адекватно. Рост издержек это развитие бизнеса (планы громадные). Рост долга и кредиторки это привлечение денег под оборотный капитал маркетплейса, который отражается в росте остатков. Вероятно доходность облигаций в 38% к погашению тут оправдывает потенциальные риски (насколько помню, облигации конвертируемые). будем следить за этой историей дальше!

#бородаинвестора #МГКЛ #MGKL #инвестиции #займы #ломбард


​​"Все, везде и сразу." Оскароносный фильм (мне не понравился), и
фраза, которая отлично описывает действия менеджмента МГКЛ за последний год.

Но давайте по порядку. В последние недели на рынке ВДО случилось что-то вроде мини кризиса. Инвесторы засомневались в устойчивости некоторых крупных (для ВДО) и популярных эмитентов, что привело к распродажам во всем этом сегменте рынка.

Один из таких популярных эмитентов под давлением - МГКЛ. Давайте попробуем разобраться как дела у компании, и что у них с устойчивостью и рисками. Сразу нужно сказать, что ВДОпад не обошел облигации компании. Вероятно, у МГКЛ есть планы по новому размещению займов, поэтому там активно следят за доходностью долговых бумаг. Настолько активно, что компания умудрилась объявить выкуп облигаций для поддержания необходимой доходности! А зачем поддерживать доходность? Только для того, чтобы выпустить новые займы по привлекательной цене.

В целом менеджмент не назовешь последовательным. За какой-то короткий промежуток времени МГКЛ обещал дивиденды, отменил дивиденды, объявил обратный выкуп акций и вот теперь объявил обратный выкуп облигаций. Естественно, у относительно небольшого бизнеса нет возможности делать столько дел одновременно. А ведь параллельно в презентации нам пишут, что:
- развивается оптовая торговля драг металлами (и это основной драйвер выручки);
- АО Ресейл IT видимо занимается созданием маркетплейса ресейла. Потенциальный рынок ТРИ ТРЛН!! Вообще, когда в презентации начинают мелькать ТРЛН, сразу вспоминается Ойл Ресурс.
- Ресейл-инвест - платформа займов селлерам, а так же привлечения частных инвесторов. Выдали займы на 191 млн, планируют привлечь 15 - 20 млрд к 2030 году! Ну хоть не ТРЛН.
- Голд банк. Будут торговать килограммовыми слитками с уменьшенной комиссией;
- в планах есть криптоломбард (в презентации нарисована Индия почему-то) и международная экспансия.

В общем, если почитать презентацию, МГКЛ строит как минимум Нью-Васюки, а то и что-то покруче. Но обещаний, действий и обязательств так много, что уследить за пальцами-сосисками становится тяжело. Мы и не будем пытаться, а лучше обратим внимание на баланс во второй части поста.

#бородаинвестора #МГКЛ #MGKL #займы #ломбард #инвестиции #облигации #ВДО


​​Мвидео отчиталась за 1е полугодие 2026 года по МСФО. Акции компании даже пытались в какой-то момент расти из-за проблем с падением обломков на склады Вайзона. Но если отбросить фантазии про строительству мультикатегорийного маркетплейса и смотреть только на цифры, то перед нами еще один банкрот.

Ситуация ежеквартально ухудшается:
- долг стремительно растет. Если учитывать аренду, он уже перевалил за 200 млрд рублей. Мечел, Сегеже и Мвидео соревнуются за звание банкрота с самыми большими обязательствами;
- пытаясь сократить расходы, менеджмент закрывает магазины. За 2 года их число уполовинилось и в принципе недалеко момент возвращения обратно в 2019й (тогда было 400 магазинов еще до слияния с Эльдорадо);

Но сокращение расходов это хорошо, но выручка сокращается вместе с ними! Про общую выручку компания пишет, что перешли на агентскую схему и учитывают только комиссии при продаже, а не всю цену товара. Но как объяснить, что падает даже онлайн выручка, хотя обороты маркетплейса растут? А все просто. Прошлая онлайн выручка, была никакая не онлайн))

Я бы мог даже поверить, что под руководством Бакальчука что-то выгорит со строительством 5го маркетплейса. Но подумайте сами. Вайзон стартовали на фактически пустом рынке, который спокойно дуополизировали много лет подряд. И все равно компаниям понадобились огромные денежные вливания и десятилетия работы в убыток чтобы построить все процессы! Яндекс и Сбер, которые в какой-то момент пытались догнать конкурентов, вливали бесконечные денежные ресурсы и все равно не смогли подвинуть лидеров. А с какой точки начинает Мвидео? С долга в 200 млрд? Это не серьезно.

Ну представим, что завтра "добрый" инвестор даст конторе 200 млрд и долг обнулится. Так у Мвидео операционный убыток под 50 млрд в год! То есть, просто чтобы выбраться в положительную маржу нужно дать 250 млрд сразу, и еще 150 млрд в следующие 5 лет, дожидаясь момента, когда придет эффект масштаба и синергия (Озон вот 20 лет ждал). Думаю, что кроме ВТБ, никто на такие чудеса не способен.

Без внешних вливаний Мвидео уже банкрот. Это тот случай, когда лучше отрезать кисть, чтобы не потерять всю руку или вообще не умереть. Но почему-то российские банкроты отказываются действовать прагматично. И начинается бесконечная эпопея с реструктуризациями, допками и прочими танцами с бубнами.

Конечно же акции компании это чистейшей воды мемкоин с нулевой стоимостью. А вот из облигаций рекомендую бежать по любым ценам, пока не поздно.

#бородаинвестора #мвидео #MVID #ритейл #маркетплейс #банкротство


​​За период действия высоких ставок на рынке сформировался целый пласт инвесторов в облигации. Доходность была высокой, инфляция низкой, а курс рубля относительно стабильным. Свои 20+% с низким риском зарабатывал почти любой.

Облигации это прекрасный рыночный инструмент, и я ничего против него не имею. Вот только российская действительность как-то странно искривила пространство\время и обернулась отечественным облигационным колоритом. Странность в том, что наибольшую популярность в сегменте облигаций приобрели так называемые ВДО или высокодоходные облигации.

И, лично на мой скромный взгляд инвестора, который за два года в акциях заработал целое ничего, это заход если не на обнуление, то на потерю значительной части капитала. Поясню свою мысль.

ВДО это изначально мусорный сегмент бизнеса. В ВДО идут только те эмитенты, у которых уже в базовой функции прописаны риски:
- низкое качество корп управления;
- неполное раскрытие информации, манипуляция цифрами;
- высокие риски бизнеса и дефолтов;
- чаще всего отсутствие ликвидности\низкая ликвидность;

Банки и адекватные инвесторы таким компаниям денег уже не дают. Соответственно собрать деньги с физических лиц, это последнее пристанище будущего банкрота. Нужно четко понимать, что в случае каких-то проблем, после ВДО денег эмитенту взять уже неоткуда!

Но проблема даже не в компаниях, или в инвесторах. Проблема в премии! На волне рыночного подъема (правильнее говорить отскока) 2023 года, а так же последующего мощного роста российской экономики, дефолтов почти не было. Это сформировало ложное представление о рисках. Из-за этого ложного представления премия у ВДОшек к нормальным облигациям колебалась в районе 2 - 5%. Ради дополнительных 3% в год рисковать однажды получить -50% в стакане? Очень странная логика.

Учебник по инвестициям четко описывает почему "шорт" это в среднем плохая позиция: прибыль ограничена, а риск безграничен (ведь теоретически акции могут стоить бесконечно дорого, а ниже нуля не могут). Вот ВДО идеально подходят под это определение. Только здесь прибыль ограничена процентами, а риск потерять 100% вложенного капитала как никогда высок.

И да, в экономике, которая страдает от высокой ставки, санкций и ударов дронами, системно повышаются риски для любых компаний, даже здоровых и крепких. Что уж тогда говорить про Брусники, Балт лизинги и что там еще нынче популярно в этой среде?

Мой вам совет. Не идите в сферу ВДО вообще. А гуру, который там якобы зарабатывает на ВДО изучая отчеты, скорее всего ... Либо просто поймал удачный момент (2023 - 2025), когда дефолтов было мало (а сейчас они пошли пачками). Либо торгует в экселе. Ведь если торговать реальными активами, то в стакане ВДО просто нет ликвидности. У меня не какой-то огромный портфель (нет трехзначного числа перед 6ю нулями), но даже мне быстро не открыть и не закрыть позицию в голубых фишках. Про облигации третьего эшелона даже говорить нет смысла. Я бы там позицию открывал неделями, а выйти на любом негативе просто не смог бы.

Как говорится, думайте! И если уже покупаете облигации, лучше купить бумаги крепкой компании с низким долгом. Главный принцип облигационного инвестирования - не потерять. ПОгоня за лишними 2% доходности тут явно лишняя.

#бородаинвестора #ВДО #облигации


​​Поздравляю всех с днем знаний! Учиться, учиться и еще раз учиться!

По крайней мере российский рынок точно заставляет инвесторов постоянно учиться на ошибках. Вот и еще одна большая ошибка уверенно движется к банкротству.

Евротранс представил результаты по МСФО за 1е полугодие 2026 года, и сразу стало понятно, почему компания штампует дефолты как горячие пирожки! А потому, что бизнес-модель, построенная на агрессивном росте, в случае осечки рассыпается мгновенно. Что-то очень похожее происходит с трассой:
- выручка упала на треть, и это еще до топливного кризиса, который накрыл страну во второй половине лета. У Трассы частные АЗС и она могла бы продавать топливо на своей сети дороже и срубить деньжат. Но, подозреваю, скорее всего у них просто нет доступа к топливу, а значит и выручка обрушилась;
- сокращать расходы гораздо сложнее, хотя какая-то экономия имеется. Как следствие, валовая прибыль почти обнулилась, а на уровне операционной прибыли Трасса стала убыточной. Это первый убыток за долгое время и он не прям огромный, но ...

Но у компании долги на 57 млрд рублей, которые генерируют проценты на 6,7 млрд. Минус налог и вот вам убыток в 5 млрд за период. Очевидно, что в условиях отрицательной опер прибыли обслуживать долг невозможно. Они и не обслуживают, собственно.

Далее уже встают другие вопросы. Будет дефолт и банкротство, или реструктуризация и допка с попыткой спасти компанию? Судя по обращениям банков в суды, скорее первое.

Естественно, хуже всего в этой ситуации частный облигационерам (а хуже них только акционерам, но они могут продать акции в стакан). Пока контора обанкротится, пока начнутся процессуальные процедуры, пока новый управляющий начнет считать имущество ... Менеджмент успеет вывезти\вывести все рога и копыта. Собственно, уже. При огромном убытке и огромных долгах, при росте кредиторской задолженности, контора нашла возможность выдать 10 млрд авансов. Кому это понадобилась такая красивая и круглая цифра так срочно?)) Уверен, что этот аванс уже не вернется, и будет списан в будущем.

В целом это как будто вопрос законодательства. Внешнее управление компанией должно быть введено вчера, или, как минимум, должны быть прописаны какие-то ограничения на финансовую деятельность при признаках банкротства. Но нет, Трасса спокойно кидает инвесторов, а менеджмент уверенно выводит остатки имущества, оставляя долги рынку.

#бородаинвестора #EUTR #трасса #евротранс #дефолт

Показано 20 последних публикаций.