Полевой


Гео и язык канала: Россия, Русский
Категория: Экономика


Экономист Дмитрий Полевой - от экономики к рынкам.
Все комментарии носят информационный характер, отражают мое личное мнение и не связаны с какой-либо организацией. Любые ссылки только на ТГ-канал.
Обратная связь @dmitry_polevoy
 

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


Репост из: Минфин России
О нефтегазовых доходах и проведении операций по покупке/продаже иностранной валюты и золота на внутреннем валютном рынке

Ожидаемый объем дополнительных нефтегазовых доходов федерального бюджета прогнозируется в октябре 2026 года в размере 289,46 млрд руб.

Суммарное отклонение фактически полученных нефтегазовых доходов от ожидаемого месячного объема нефтегазовых доходов и оценки базового месячного объема нефтегазовых доходов от базового месячного объема нефтегазовых доходов по итогам сентября 2026 года составило -10,04 млрд руб.

Таким образом, совокупный объем средств, направляемых на покупку иностранной валюты и золота, составит 279,42 млрд руб. Операции будут проводиться в период с 7 октября 2026 года по 6 ноября 2026 года, соответственно, ежедневный объем покупки иностранной валюты и золота составит в эквиваленте 12,7 млрд руб.

📌 Подробнее

#валюта #МинфинСообщает


Репост из: ACI Russia
​​📄 В Государственную Думу поступил проект федерального бюджета на 2027 год и на плановый период 2028–2029 годов

🗣️ Давайте обсудим его сегодня в 18:00 🕕 в эфире Pro Markets - ACI Russia вместе с Павлом Пикулевым, Егором Сусиным и Ильёй Федоровым

🎥 Пожалуйста, подключайтесь к нам в Zoom и высказывайтесь 🙋🏼‍♀️

✍️ Письменные комментарии оставляйте под этим постом 👇🏻

Если вы готовы выступить модератором/спикером пятничного эфира по любой профильной теме в будущем, 📬 напишите нам +7 (926) 143-59-23 (WhatsApp/Telegram) или на почту council.acirussia@yandex.ru


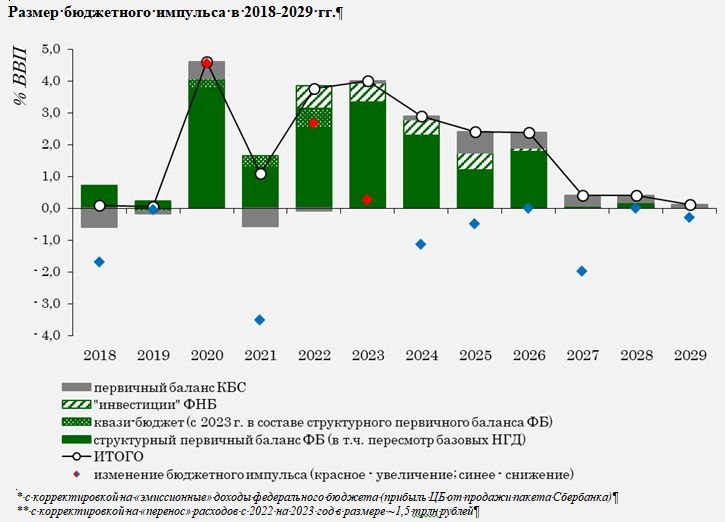
📥 Главная картинка бюджетного пакета

Опубликованные сегодня детальные цифры по бюджету, безусловно, аналитики ещё разложат по полочкам. Но с точки зрения "большой картины" влияния бюджета на экономику, инфляцию и ставку ЦБ, нам важно именно это - бюджетный СТИМУЛ!

📌 И ЦБ, и Минфин по непонятной причине (полагаю, по инерции) продолжают стимул назвать импульсом, хотя ИМПУЛЬС без погружения в ещё более технические детали - это изменение СТИМУЛА

📌 Увеличивающийся из года в год СТИМУЛ (т.е. положительный ИМПУЛЬС) обычно поддерживает рост ВВП, спроса и инфляции, т.е. несёт проинфляционные риски

📌 Наоборот, сокращающийся СТИМУЛ (т.е. отрицательный ИМПУЛЬС) обычно должен способствовать замедлению спроса и инфляции, т.е. оказывать дезинфляционное влияние.

📌 На картинке Минфина это отражено красными и синими точками и их относительным положением по годам

📌 В итоге, Минфин сделал всё, что от него зависело , чтобы обеспечить условия для постепенной дезинфляции и дальнейшего снижения ставки ЦБ. С точки зрения макро-условий коллегам нужно сказать "Спасибо".

📌 Более того, масштабы заложенного провала в 2027 vs 2026, теоретически, оставляют даже пространство для бюджетных поправок в негативную сторону без драматического изменения общей макро и инфляционной картины.

📌 Кажется, тут можно думать в таком ключе - если экономика в 2026 растёт темпом 0.6% в год при таком бюджетном стимуле (с поправкой на нефтепереработку было бы больше, но вряд ли быстрее сбалансированных 1.5-2.5%), то ДКП остаётся довольно жёсткой. И если бюджет далее будет исполняться близко к анонсированному плану, то потенциал для смягчения ДКП будет сохраняться. О скорости можно спорить, но для инвесторов главное, это направление движения ставки - вниз!


📊 А как же ОФЗ?

Если же взглянуть на влияние всех этих новостей на рынок ОФЗ, то можно сказать следующее в продолжение вчерашних мыслей.

📌 Формально, бюджет действительно выглядит лучше ожиданий ЦБ и рынка, который, скорее, и ориентировался на регулятора. Поэтому увеличение программы заимствований на 2026 (не более 1 трлн руб.) и 2027 (где-то 2+ трлн руб.), формально, должно быть чуть лучше рыночных ожиданий. Но доходности, несмотря на это, не только не снизились, а почти вернулись в июльским максимумам.

📌 Как показывает декомпозиция доходности ОФЗ по индексу RGBI (16.08% сегодня) на ожидаемую среднюю ставку ЦБ в следующие 12-мес. и временную/риск-премию (проще говоря, если их сложить, то получим динамику доходности RGBI):

• Ожидания по ставке ЦБ на ближайший год даже немного снизились с сентябрьского заседания регулятора, что отражает не только неизменность самих ожиданий, но и движение «вправо» по ожидаемой траектории: она по-прежнему предполагает постепенного смягчение ДКП, поэтому и средний уровень ставки будет естественным образом медленно снижаться с течением времени.

• Уровень риск-премии, напротив, обновил июльские и исторические максимумы – я это связыв не только с сомнениями рынка в исполнении бюджетных планов (учитывая трек-рекорд правительства в последние годы), но и с несвоевременным возвратом Минфина к аукционам фиксов в первой декаде сентября.

На последнем слайде отчетливо видно, как менялись ожидания по ставке и величина риск-премии с апреля в привязке к основным событиям, и основным фактором роста доходностей ОФЗ в сентябре была именно риск-премия.

🔮 Иными словами, бюджетных новостей пока недостаточно, чтобы нивелировать негатив от возвращения Минфина на первичный рынок. До 2029 ему потребуется занимать довольно большие объемы, и отношение инвесторов к ОФЗ явно показывает, что с текущей стратегией устойчивый рыночный спрос на ОФЗ вряд ли восстановится по приемлемым уровням доходности.

Безусловно, причина для этого не только и не столько в самих действиях Минфина, но более «дружественный» к инвесторам подход мог бы сделать ситуацию на рынке чуть менее сложной.

Геополитика стала играть более важную роль, причём не только через риск-премию, но и через макро-параметры, которые влияют на более высокую ожидаемую траекторию ставки ЦБ.

Это не меняет мои базовые ожидания относительно сохраняющегося потенциала для снижения доходностей ОФЗ в ближайшие 12-18 мес., но масштабы снижения могут быть чуть менее выраженными и/или смещенными «вправо», чем ожидалось ранее.


⚖️ Что это значит?

Топливная история продолжает раскрываться через вторичные эффекты, которые мы видим и в недельных данных, и в ценах производителей в июле-августе, и в повышенных ИО. Это основной фактор ускорения устойчивой инфляции, который беспокоит ЦБ. Рост тарифов ЖКХ с 1 октября может повысить ИО населения на 1-1.5 п.п, которые сойдут на нет ближе к концу года. Но этот фактор временный, более важной для октябрьского решения ЦБ является скорость нормализации инфляции в устойчивой части корзины. Ослабление рубля с лета добавляло инфляционных эффектов, но его осенняя стабилизация может помочь ожидаемому возврату к дезинфляции до конца года.

Тут важна динамика внутреннего спроса, и сегодняшние данные должны подтвердить его продолжающееся охлаждение вслед за динамикой реальных зарплат. Недельные данные по потреблению от СберИндекса указывают на сохранение тенденции к замедлению годовой динамики, что предполагает стагнацию или даже небольшое снижение в терминах помесячных изменений с поправкой на сезонность. Рынок труда явно остывает через оплату труда, и именно это важно для оценки среднесрочных инфляционных рисков. Ухудшение же показателей базовых секторов и вероятный «минус» в годовой динамике ВВП в августе будет во многом отражать проблемы с нефтепераработкой при замедляющемся, но слабо-положительном росте других отраслей. Это согласуется с текущей оценкой ситуации от ЦБ (сохранение умеренного роста), поэтому переключение на риски для экономики возможно лишь при более слабых макро-данных и дальнейшем ухудшении опросных индикаторов.

Свежие комментарии ЦБ про бюджет подтверждают вчерашний тезис о «позитивном» сюрпризе проекта бюджета относительно июльских ожиданий регулятора, но ситуация хуже исходных предпосылок, из которых ЦБ исходил до июньских комментариев Минфина. Полагаю, что, при прочих равных, это могло допускать небольшое снижение ожидаемой траектории ставки в базовом прогнозе ЦБ в октябре, но сохранении более высокой траектории, чем планировали до июня. Однако, топливный шок и ускорение устойчивой инфляции – факторы, которые могут сохранить осторожность ЦБ в оценке ближайших перспектив, допуская в октябре как паузу, так и небольшое снижение на 25 б.п. Базово пока ожидаю снижение ставки до 13.50% к декабрю, но этот вариант возможен и с паузой в октябре.


📊 Несколько мыслей вслух

Вчерашний полный отчёт по опросу населения за сентябрь содержит несколько интересных моментов. Плюс сегодня выйдут макро-цифры за август, ЦБ высказался про бюджет, а ОФЗ продолжают грустить.

📌 Напомню, инфляционные ожидания населения (ИО) на год вперёд в сентябре выросли с 13.7% до 14.2%, и многие изначально связали это со второй волной топливного шока. Опросные данные ЦБ опровергают этот тезис, если взглянуть на товары-маркеры, названные респондентами: число упоминаний бензина в сентябре даже чуть снизилось, а тарифов ЖКХ – немного возросло. Структура товаров-маркеров повторяет структуру потребительской корзины, и использование официальных весов даёт рост ИО на 0.4 п.п. при фактических 0.5 п.п. по общему индексу. По 0.1 п.п. дали продовольственные и непродовольственные товары, еще 0.2 п.п. обеспечили услуги.

📌 Рост потребительских настроений в сентябре во многом из-за улучшения ожиданий сопровождался небольшим восстановлением индекса готовности к крупным покупкам и стабилизации сберегательных настроений. Но продолжили ухудшаться ожидания по безработице, которые использую как дополнительный индикатор состояния рынка труда. Последний раз близкие к текущим уровни с поправкой на сезонность (27.5 пунктов) наблюдались весной 2022 года, хотя до среднего значения за 2017-19 (около 35) мы еще не добрались.

📌 Сегодня вечером Росстат опубликует макро-данные за август: предварительные цифры СберИндекса позволяют ждать рост в рознице близко к уровням июля (5.4% г/г vs 5.3%) при замедлении в услугах (с 2% до 1.8%) и общепите (с 5.1% до 4.8%), т.е. рост потребительского спроса может замедлиться с 4.6% до 4.4%, что в терминах месячной динамики с поправкой на сезонность будет допускать небольшое снижение после слабого роста на 0.2% в предыдущие 3-мес. Уровень безработицы может остаться на отметке 2.2%, а рост реальных з/п в июле – замедлиться с 3.4% до 3.1% г/г. Выпуск базовых отраслей способен уйти в годовой минус из-за спада в промышленности, где основную роль играет падение в добыче и нефтепереработке, но на фоне дальнейшего замедления роста в прочих гражданских секторах.

📌 В обновленной версии «Основных направлений ДКП на 2027-29» ЦБ явно признал, что внесённый в правительство бюджет на 2027-29 предполагает более низкий бюджетный стимул, чем предполагал регулятор в июле. Но бюджетная политика по-прежнему будет более мягкой, чем предполагалось изначально до того, как в начале июня глава Минфина заявил о планах вернуться к нулевому структурному первичному дефициту бюджета (СПД) только в 2029. После этого ЦБ ужесточил риторику в июне и поднял ожидаемую траекторию ставки в июле, а рынок ОФЗ резко вырос в доходности и не восстановился до сих пор.

📌 После 3 недель относительно успешных в терминах выручки аукционов ОФЗ с фиксированным купоном сегодняшнее размещение короткого 4-летнего выпуска не состоялось. При этом с момента возобновления аукционов 9 сентября доходности ОФЗ по индексу RGBI выросли с 15.55% до 16.10%.


Репост из: Минфин России
🖋🖋🖊

➡️ Аукцион по размещению облигаций федерального займа с постоянным купонным доходом выпуска № 26228RMFS 30 сентября 2026 года признан несостоявшимся.

❇️Минфин России в Дзен

#ОФЗ


📺 Рубрика "в телеке"

В эфире на РБК коротко обсудили:

• известные на текущий момент цифры по бюджету и почему, при прочих равных, они вполне допускали бы снижение прогнозной траектории ставки ЦБ в октябре, но "прочие", к сожалению, не равны

• почему, несмотря на довольно позитивные бюджетные проектировки (относительно исходных ожиданий рынка и ЦБ), рынок ОФЗ продолжает падать

• почему бытующее у отдельных людей мнение "падающие в цене ОФЗ закладывают повышение ставок" не находит подтверждения в данных (есть рынок свопов на ставку ЦБ/RUONIA, туда иногда полезно посмотреть), а отражают исключительно повышение временной/рисковой премии сверх неизменных ожиданий по ставке ЦБ, в т.ч. из-за не совсем "дружественной" (или совсем "недружественной" - можно выбрать) к инвесторам стратегии Минфина на первичном рынке госдолга с середины сентября

• ну и немного общих соображений про рубль (до конца года сильно падать не должен) и рынок акций (в широком смысле вряд ли готов к росту)

Как всегда, можно спорить и не соглашаться 😁


https://vkvideo.ru/video-210986399_456246095

https://dzen.ru/video/watch/6abbd5ec8a40ec71b0c41c65

https://youtu.be/bJWrAM4Q23U
Падение бумаг Самолета, запуск фьючерса на ставку ЦБ. Вывоз наличных ужесточили: что будет с рублем?
❗️Главные новости для инвестора 29 сентября: 🔹 В НРД сообщили, что «Самолет» погасил выпуск облигаций БО-П20 ненадлежащим образом. На этом фоне бумаги девелопера начали падать. В моменте акции теряли более 9%. Коррекция затронула и все бонды застройщика. Какой будет развязка этой истории? 🔹 ВТБ пред...


Репост из: Банк России
👀 #ИнфляционныеОжидания в сентябре повысились

🟣 В сентябре ожидали, что за следующие 12 месяцев цены в среднем вырастут на 14,2% (в августе — 13,7%). Эти значения выше, чем были в 2024–2025 годах.

🟣 Ценовые ожидания предприятий в сентябре также повысились. При этом индекс потребительских настроений увеличился. Он отражает текущие оценки и ожидания граждан относительно личного благосостояния, экономики и ситуации на потребительском рынке.

Подробнее читайте в комментарии «Инфляционные ожидания и потребительские настроения» ➡️


📊 Что это значит для инвестора?

📌 С одной стороны, величина СПД ниже/на уровне предпосылок ЦБ даёт ему основание не повышать прогноз ключевой ставки на 2027 (10.5-12.5%) в октябре, если предпосылки по длительности и масштабам топливного шока не поменяются. Само по себе это может несколько снизить ожидания рынка по траектории ставки на 2027-29 с текущих повышенных уровней. С другой стороны, решения по тарифам негативно влияют на инфляционные ожидания и ценовые планы, хотя они прямо добавят не более 0.2-0.3% к прогнозу инфляции. ЦБ будет учитывать все новые вводные при уточнении своего прогноза.

📌 Полагаю, что потенциал для снижения ставки ЦБ сохраняется в рамках траекторий, близких к верхней границе базового прогноза ЦБ. Отсутствие негатива по бюджету важнее тарифных решений, а в ожиданиях рынка сидело довольно много различных опасений, часть из которых адресована правительством. А ожидаемый рост экономики также ниже сбалансированных 1.5-2.5% на ближайшие 2 года.

📌 Другое, что беспокоило инвесторов – это возможный дополнительный навес предложения ОФЗ на аукционах Минфина. При озвученных цифрах он видится в пределах 1-1.5 трлн руб. в год в 2026/27, когда планировалось занять «гросс» 5.5 и 5.4 трлн руб. соответственно. Рынок, полагаю, ориентировался на сумму ближе к 1.5-2 трлн руб. или выше.

📌 Снижение базовой цены отсечения до $50/брл уже с весны не новость и учтена в прогнозах курсов на рынке, мои июльские ожидания по среднему курсу на 2027 (85.5) чуть ниже прогноза Минэка, 87.5 жду лишь к концу 2027 после 83/$ в конце 2026, в худшем случае останемся на текущих уровнях (UPD - сорри, изначально написал 87.5 среднее, как у МинЭка, но потом осознал ошибку и поправил 🙏)

📌 Для корпоративных бумаг и рынка акций основную роль будет играть масштаб дальнейшего охлаждения экономики и рынка труда (зарплат), что и определит скорость процесса дезинфляции. В таких условиях прибыли в экономике могут какое-то время сокращаться до разворота в динамике, но процессы будут крайне неоднородными по секторам. Поэтому здесь по-прежнему важен анализ кредитных рисков и избирательность в выборе акций.

📌 Расширение шкалы НДФЛ на основные инструменты сбережений/инвестиций не должно повлиять на относительную привлекательность основных классов активов, поскольку затрагивает их симметрично. Тем не менее, если мыслить категориями «ожидаемой доходности», то снижение эффективной доходности по основным инструментам может дать какое-то изменение предпочтений между основными классами активов среди обеспеченных инвесторов, многие из которых (особенно сейчас) по-прежнему предпочитали депозиты и фонды ликвидности.

🔮 В целом, бюджет выглядит даже лучше ожиданий, и это плюс. Но, как всегда, непоследовательность в решениях (налоги и тарифы) на протяжении нескольких лет подряд и сомнения в реалистичности озвученных бюджетных планов - это минус. А сомнения у инвесторов - это дополнительная премия за риск, поэтому и реакция рынков сдержанная. Думаю, что до решения ЦБ и обновления прогноза рынок этот "бюджетный позитив" особо "не купит". Даже при дорогой нефти.


💭 Какие по этому поводу мысли?

Полную картину по бюджету для всей бюджетной системы мы поймём не ранее 30 сентября (при внесении проекта бюджета в Думу), но первые вводные соответствуют ожиданиям, основанным на комментариях Минфина с начала года и текущем исполнении бюджета. Про что хочется сказать отдельно:

📌 Структурный первичный дефицит бюджета (0.6%/0.2% ВВП в 2027/28) укладывается в прогнозируемые ЦБ 1%-0.5%-0% для 2027-28-29, хотя в комментариях ЦБ до конца непонятно, это лимит только на СПД федерального бюджета, или бюджетный стимул (не импульс, учимся говорить правильно!) всей бюджетной системы

📌 Решения по бюджетным кредитам чуть смягчат бремя «приоритизации расходов» для регионов, но их бюджетные балансы будут по-прежнему зависеть от ситуации в экономике (НДФЛ и налог на прибыль их основные ) и решений федерального бюджета (трансферты и другие механизмы помощи)

📌 Расширение шкалы НДФЛ на пассивные доходы, по грубым оценкам, может дать бюджету около 500-700 млрд в год

📌 Повышение налогов для финансирования дополнительных расходов, обычно, должно иметь дезинфляционное влияние, потому что новых денег в экономике не создаётся, а мультипликатор налогов и расходов (степень их влияния на спрос/ВВП) имеют разную величину. Повышение налогов обычно сдерживает спрос в экономике сильнее, чем его стимулируют аналогичные госрасходы, в т.ч. из-за разной эффективности частных и государственных трат.

📌 Но в случае расширения шкалы НДФЛ на пассивный доход от сбережений/инвестиций масштаб дезинфляционных эффектов может быть иным, или они могут оказаться даже чуть проинфляционными (при прочих равных), предполагая, что без налога эти доходы были бы, скорее, реинвестированы, а не потрачены, ведь речь в основном о высокодоходных группах населения. Текущий доход от сбережений/инвестиций часто реинвестируется, особенно при высоких реальных % ставках, и эти деньги не идут на потребление. Дополнительный налог часть этих доходов «принудительно» трансформирует из сбережений в потребление, поскольку идёт на финансирование социальных выплат и других текущих трат. Он прямо (через более низкую эффективную доходность от сбережений/инвестиций) и косвенно (через реаллокацию сбережений в потребление) смягчает денежно-кредитные условия. Если думать о минимизации проинфляционных последствий бюджета, то выбранный вариант по-прежнему более предпочтителен, чем простой выпуск ОФЗ, но менее эффективен, чем простое повышение ставки НДФЛ на текущие доходы или любой другой налог, сокращающий располагаемый доход домохозяйства или компании.

📌 Очередной пересмотр масштабов индексации регулируемых тарифов темпами, близкими к двузначным (а где-то двузначными) по-прежнему противоречит цели достижения 4% инфляции, предполагает (при прочих равных) более низкий рост цен в остальной части корзины и, как следствие, более слабый спрос, и идёт в разрез с призывами к ЦБ по быстрому смягчению политики, которые в очередной раз озвучил глава МинЭка


🔭⚖️🧮 Итак, что с бюджетом?

Первые параметры обновлённого макропрогноза МинЭка и бюджета 2027-29 стали известны:
 
📌 Абсолютными приоритетами остаются социальная политика, оборона, поддержка участников СВО и технологическое развитие

📌 Общий дефицит федерального бюджета в 2027-29 составит «порядка 2%» ежегодно, в 2027 – 5.5 трлн руб (2.3% ВВП) vs изначально запланированных 3.2 трлн руб. (1.2%)

📌 Структурный первичный дефицит бюджета (СПД) составит 1.5 трлн руб. в 2027 (0.6% ВВП) и 0.5 трлн руб. в 2028 (0.2%) с выходом на нулевой уровень в 2029. Напомню, структурный первичный дефицит суммирует базовые нефтегазовые доходы и полные ненефтегазовые доходы и вычитает из них расходы без учёта % платежей по обслуживанию госдолга.

📌 Базовый уровень цены на нефть в бюджетном правиле (БП) составит $50/брл vs плановых $58-56/брл в 2027-29 - при полноценно работающем БП это ограничивает расходы, а также определяет объем регуляторных покупок/продаж валюты и потоки в/из ФНБ, но до 2029 первая важная часть полноценно не работает

📌 Для расширения возможностей регионов им будет предоставлена отсрочка по погашению бюджетных кредитов на 300 млрд руб.

📌 Для увеличения ненефтегазовых доходов будут повышены налоги:

• действующая прогрессивная ставка 13-22% по НДФЛ будет распространены на пассивные доходы по % от вкладов и ценных бумаг, дивидендов, по операциям в ценными бумагами и цифровыми правами, от продажи имущества, договоров страхования и дарения

• для ПИФов предлагается ввести 15% налог на прибыль от пассивного дохода с последующим учётом уплаченного налога при налогообложении пайщиков

• 35% ставка налога с дивидендов, выплачиваемых нерезидентам на счета типа «С»

• 22% НДС на онлайн-заказы при трансграничной торговле

• донастройка налогообложения природной ренты через 30% налог на сверхприбыль для производителей удобрений и 20% для производителей золота к базовому уровню прибыли за 2025 год

• около 500 млрд руб. ежегодно заложено от мер по «обелению» экономики

🖥 Обновлённый макро-прогноз Минэка «обновлённым» является лишь частично:

📌 прогноз по цене на нефть повышен с $50/брл до $53-51/брл в 2027-29, ожидания по добыче/экспорту нефти и газа ухудшены

📌 рост ВВП в 2026 повышен с 0.4% до 0.6% благодаря улучшению прогноза по потреблению при ухудшении прогноза инвестиций

• оценки на 2027-29 по ВВП и другим ключевым параметрам изменились незначительно

• прогноз курса на 2026 улучшен с 81.5 до 79.5/$, предполагая уровни 85-86 на конец года, оценки 87.4-92-96 на 2027-29 не изменились

• прогноз инфляции на 2026 повышен с 5.2% до 6.8%, на 2027-29 – это целевые 4%

• последнее, однако, вызывает лишь изумление, учитывая планы правительства проиндексировать регулируемые тарифы более высокими темпами, чем изначально планировалось – 11%-8.6%-7.6% с 1 июля 2027-29 vs 8.7%-7.1%-6.1% в прежней версии прогноза, сильнее проиндексируют и другие тарифы (газ, э/э, ж/д перевозки) - основной элемент "слаженной работы" всех ведомств в погоне за 4% инфляцией и низкими ставками ЦБ


Репост из: Минфин России
Минфин России внес в Правительство РФ бюджетный пакет

Минфин России внес на рассмотрение в Правительство РФ пакет законопроектов, включающий в себя: законопроект о федеральном бюджете на 2027 год и на плановый период 2028 и 2029 годов, законопроект об особенностях исполнения федерального бюджета на трехлетку, а также законопроект о внесении отдельных изменений в Налоговый кодекс РФ для повышения устойчивости бюджетной системы.

Бюджетная политика на ближайшие три года направлена на выполнение всех социальных обязательств государства, обеспечение потребностей обороны и безопасности страны, социальную поддержку участников СВО и их семей, обеспечение технологического лидерства.

Дефицит федерального бюджета составит порядка 2% ВВП ежегодно.

«Проект бюджета сформирован сбалансированным. Он позволит выполнить все обязательства государства и сохранить макроэкономическую стабильность при любых возможных изменениях. Устойчивость бюджета – это не только вопрос достаточности ресурсов, но и качества управления ими. Поэтому в бюджетном пакете предусмотрен комплекс мер по приоритизации расходов, а ресурсы сосредоточены на наиболее значимых для государства и граждан направлениях. Все решения бюджетного пакета направлены на то, чтобы обеспечить устойчивость государственных финансов и создать условия для долгосрочного экономического роста страны», – отметил Министр финансов Антон Силуанов.


📌 Подробнее – на нашем сайте.

#бюджет #МинфинСообщает


Репост из: Банк России
🔑 Публикуем Резюме обсуждения ключевой ставки по итогам заседания 11 сентября

Материал отражает основные моменты дискуссии о ситуации в экономике, инфляции, денежно-кредитных и внешних условиях, а также о решении по ключевой ставке.

✨ Главной темой обсуждения стало существенное усиление инфляционного давления в июне-июле. По мнению участников обсуждения, устойчивый рост цен увеличился с 4-5 до 5-6% в пересчете на год.

✨ Экономика продолжала умеренно расти. Внутренний спрос оставался высоким. Потребительскую активность поддерживало увеличение доходов населения. Отдельные покупки могли также совершаться из-за опасений дальнейшего повышения цен. Инвестиционная активность восстанавливалась. Значительный вклад в рост внутреннего спроса продолжала вносить бюджетная политика.

✨ Последующая динамика инфляции будет во многом зависеть от ситуации на топливном рынке. Базовый сценарий предполагает ее постепенную нормализацию. Проводимая денежно-кредитная политика будет способствовать более сдержанному росту внутреннего спроса. Все это вместе должно привести к снижению инфляционного давления.

✨ По итогам обсуждения ключевая ставка была сохранена на уровне 14% годовых.

По нашему прогнозу, с учетом проводимой денежно-кредитной политики годовая инфляция составит 6–7% в 2026 году, вернется к 4% в 2027 году и будет находиться на цели в дальнейшем.


🪙 Бюджетная интрига "всё"?

Президент заявил, что дефицит федерального бюджета в 2027 запланирован на уровне 2% ВВП при консервативном прогнозе цены на нефть $50/брл.

Как это соотносится с предположением ЦБ о структурном первичном дефиците в 1% ВВП в 2027 после 2% ВВП в 2026, что важно для траектории ключевой ставки?

Точно узнаем к 1 октября, но можно грубо прикинуть:

• если бюджет формируется при нефти $50/брл и этот уровень становится новой базовой ценой в бюджетном правиле, то объем нефтегазовых доходов равен их базовому уровню, и эта цифра используется в оценке 2% общего дефицита

• поэтому для получения структурного первичного дефицита нужно общий дефицит уменьшить на величину процентных платежей по долгу, которые должны быть ~4 трлн руб. или 1.5-1.6% ВВП

• в итоге, структурный первичный дефицит федерального бюджета в 2027 может быть запланирован на уровне ~0.5% ВВП

ЦБ в свой базовый прогноз закладывает уровень 1% ВВП. Т.е. с поправкой на инвестиции ФНБ (прежний план ~0.1-0.2% ВВП в год) и возможный дефицит остальной части бюджетной системы, общий бюджетный стимул вполне может уложиться в 1% ВВП.

Долгожданный позитифф...? 🤔😁


🔭 Что с инфляцией и прогнозами?

📌 Оценки ЦБ лишь подтвердили тезис с последнего заседания о росте в устойчивой части с 4-5% до 5-6% из-за топлива и курса. Важно, что видим замедление в августе к июлю.

📌 Недельные цифры к 14 сентября показали снижение с 0.05% до 0.02% н/н на фоне меньшего отрицательного вклада волатильных позиций (плодоовощи, туризм), но помогло замедление в топливе. В устойчивых компонентах ощутимое снижение после скачка на прошлой неделе, снижение медианы по общей и базовой выборке это также подтверждает. Накопленные 0.07% с начала месяца смотрятся неплохо vs эталонных 0.14%, соответствующих целевым 4%.

📌 Отчёт по ценам производителей за август, скорее, разочаровал: в обработке в группе потребительских товаров ускорение с 0.76% до 1.1% м/м с поправкой на сезонность (моя оценка). Много. Это объясняет повышенный устойчивый фон в августе и начале сентября, но тренды последней недели дают надежду на постепенное затухание этого импульса, в т.ч. благодаря слабеющему потребительскому спросу. Это видно по недельным цифрам СберИндекса, особенно в непродах и услугах.

🧮 В итоге, дальнейшие улучшения в сентябре относительно августа видим, но общий фон далёк от комфортного, а с 1 октября шума добавит и рост тарифов.

📣 В утренних заявлениях Кирилла Тремасова каждый мог найти своё:

• оптимиста порадовали бы слова о том, что экономика, несмотря на шоки, развивается в рамках базового сценария, предполагающего разные траектории ставки в 2027, но все направленные ВНИЗ

• пессимист мог бы зацепиться за слова о небольшом смещении ситуации в сторону проинфляционного сценария из обновленных ОНДКП 2027-29, всё ещё оставаясь в базовом ближе к верхней границе

🔮 Мой базовый взгляд не меняется, о чем вчера говорили на конференции РБК Capital markets: при отсутствии новых значимых шоков предложения к концу года устойчивая инфляция вернётся к 4% благодаря слабому спросу (отрицательный разрыв выпуска) и более крепкому курсу (82-83 к декабрю), ставку снизят до 13.50% к концу года и ближе к 11% в 2027, а публикация бюджета 1 октября снимет часть опасений рынка в части структурного дефицита и первичного предложения. Экономика растёт заметно слабее потенциала, вместе с высокими реальными % ставками это снижает проинфляционные риски.

Для рынка ОФЗ важна именно траектория ставок на 2027-28, и ожидания рынка здесь точно соответствуют проинфляционному сценарию. Если бюджет не разочарует, то с учётом уже повышенной риск/временной премии дальнейшие снижения ставки должны двигать вниз и доходности. Пока же нервозность сохраняется, а Минфин вновь позволил рынку играть в любимую игру "продай дороже на вторичке перед аукционом, купи дешевле на аукционе". Вторую неделю подряд ему удается размещать неплохой по текущим временам объем, но с премией в 15-20 б.п. в доходности к пятничному закрытию. Хорошо это или плохо - решать вам. Но доходности ОФЗ вновь подросли, видимо, инвесторам такой подход не понравился...


Репост из: Банк России
#Инфляция
🐌 Рост потребительских цен в августе замедлился

⚪️ Замедление текущего роста цен связано прежде всего с топливом: бензин дорожал заметно меньше, чем в июле, а дизельное топливо подешевело.

⚪️ Показатели устойчивой инфляции, на которую меньше влияют разовые факторы, немного снизились по сравнению с июлем. Но при этом они были выше, чем во втором квартале. Сказалась ситуация на топливном рынке. Кроме того, из-за ослабления рубля быстрее дорожали импортные непродовольственные товары.

⚪️ Рост цен на услуги, наоборот, замедлился. Это было связано главным образом с разовыми факторами. Так, подешевели услуги связи, продолжилось снижение цен на услуги внутреннего туризма. Немного медленнее дорожали услуги с преимущественно рыночным ценообразованием (медицинские, бытовые, транспортные).

Банк России продолжит проводить денежно-кредитную политику, направленную на обеспечение стабильно низкой инфляции.

Подробнее читайте в комментарии Банка России «Инфляция в России» ➡️


❓ Вопрос для пресс-конференции

Коллеги-журналисты, спросите, пожалуйста, вот про это 🙏


🪨 И всё-таки 14%

Консенсус и рынок оказались правы - ставка 14%. Сигнал остался прежним:

Банк России будет принимать дальнейшие решения по ключевой ставке в зависимости от динамики инфляции и инфляционных ожиданий, а также от оценки рисков со стороны внутренних и внешних условий.


Основные аргументы за это решение:

📌 Рост устойчивой инфляции до 5-6% с 4-5% и сохранение повышенных инфляционных ожиданий

📌 К прежнему комментарию о преобладании проинфляционных рисков над дезинфляционными на среднесрочном горизонте добавилась «ужесточающая» фраза о росте проинфляционных рисков

📌 Неопределённость с длительностью выбытия производственных мощностей для экономики и устойчивой инфляции

📌 Повышенная кредитная активность, сохраняющийся рост экономики и внутреннего спроса, восстановление инвестиций и всё еще повышенный рост потребления и зарплат

📌 Внешние риски ЦБ по-прежнему больше видит в замедлении мировой экономики и ускорении инфляции, нежели в улучшении внешних условий из-за роста цен на нефть

🔭 Что это значит?

Если ориентироваться только на изменения в тексте комментария (пока ждём пресс-конференцию), то ЦБ отреагировал на усиление устойчивой инфляции и сокращение рисков для экономической динамики. В июле ЦБ в своём решении явно упомянул опрос ИБК, в этот раз о нём не было сказано ни слова, несмотря на сохранение слабых данных. Пауза соответствует решениям, которые были возможны в рамках действующего базового прогноза, и традиционно-осторожный ЦБ предпочёл воспользоваться этой опцией.

Базовый прогноз регулятора допускает как сохранение ставки неизменной до конца года, так и снижение до 13-13.50% с разной комбинацией шагов на два оставшихся заседания. Возврат к смягчению политики будет во многом зависеть от дальнейшей динамики устойчивой части инфляции и скорости восстановления (или дальнейшего выбытия) производственных мощностей в привязке к траектории спроса. Помимо этого к следующему, опорному заседанию станут известны бюджетные параметры, которые ЦБ учтёт в обновлённом прогнозе. Я сохраняю прогноз ставки 13.50% к концу 2026 и 11% в 2027.

📊 Первая негативная реакция рынков (акции и облигации), вероятно, объясняется смещением фокуса исключительно на инфляцию и снижение обеспокоенности за рост экономики. Но продолжительного снижения в активах не жду, хотя оснований для роста в краткосрочной перспективе не стало больше. Макро-статистика, вероятно, останется определяющей для рыночных настроений. Среднесрочно же многое зависит от веры в дальнейший цикл смягчения политики: при отсутствии новых внешних и бюджетных шоков она должна сохраняться, и чем дольше ЦБ будет придерживаться жёсткой политики, тем быстрее рынок поверит в перспективу устойчивого снижения инфляции и, как следствие, более низкую ставку. Либо в экономике должно что-то «сломаться.


Репост из: Банк России
🔑 Ключевая ставка — 14%

Показано 20 последних публикаций.