Владимир Савенок — Личный Капитал


Kanal geosi va tili: Rossiya, Ruscha


Канал Владимира Савенка
- Финансовый консультант, основатель компании “Личный капитал”.
- Автор книг "Время инвестировать" и "Миллион для моей дочери".
Сайт: https://lkapital.ru/
За консультацией и по вопросам сотрудничества: @nasti113

Bog‘liq kanallar  |  O‘xshash kanallar
Kanal geosi va tili
Rossiya, Ruscha
Statistika
Postlar filtri


ИНДИКАТОР БАФФЕТА – НА МАКСИМУМЕ📈

Я не сторонник теханализа, но эта картинка привлекла внимание.

Индикатор Баффета – в коридоре.
Судя по картинке, рынок дошел до нужной отметки – пора падать📉

Что думаете?
Будет падение?
Или не стоит верить техническим индикаторам?

@LKapital #ВладимирСавенок #ИндикаторБаффета #Buffet


Тактическое распределение внутри каждого класса активов должно предвосхищать, насколько это возможно, макроэкономические условия, которые возникают на рынках и которые могут повлиять на доходность того или иного подкласса активов.

⭐️Реализация грамотной стратегии должна опираться на конкретные тактические шаги. Как говорил Сунь Цзы, «Стратегия без тактики — самый медленный путь к победе, а тактика без стратегии — суета перед поражением».
Читайте новую статью Бориса Кожуховского «Стратегия и тактика. Две стороны одной медали».

Мы живем в эпоху, когда финансовая картина мира меняется быстрее, чем прогнозы: валютные качели, туманные перспективы длинных облигаций и вечный вопрос «как спрятаться от инфляции» - ответы на эти вопросы требуют выверенной стратегии.

📆16 октября мы проведем 20-ю встречу Клуба инвесторов, где ответим на самые волнующие вопросы инвесторов. В режиме онлайн спикеры затронут темы международных инвестиций и идеи внутри России.

Зарегистрироваться можно здесь.
Онлайн | 16 октября | 20:00 по Москве.

@LKapital #ВладимирСавенок #КлубИнвесторов


Приглашаем к участию в Клубе инвесторов 16 октября 2026 года.
Это ежегодное мероприятие, которое мы проводим в течение 20 лет. В этом году клуб пройдёт в онлайн-формате — чтобы подчеркнуть его международный характер и дать возможность участвовать инвесторам из любой точки мира, ведь речь пойдёт об инвестировании в России и за рубежом.

Участников ждут актуальные инвестиционные идеи и экспертный анализ мировых рынков. Мы поднимем темы, которые волнуют частных инвесторов сегодня больше всего:
✅Что будет с курсом рубля и как защититься от девальвации.
✅Куда инвестировать в России и продолжится ли падение рынка акций.
✅Что будет со ставками ЦБ РФ и ФРС и что делать с длинными облигациями.
✅Как подготовить свой портфель на случай снижения или роста ставок.
✅Стоит ли уходить в золото на фоне панических прогнозов некоторых аналитиков.
✅Какие инвестидеи могут выстрелить в следующем году.

Поговорим также о личном фонде как способе защитить активы и интересы семьи.
🔵Когда личный фонд действительно имеет смысл.
🔵Защита капитала и наследование без хаоса.
🔵Возможности, налоги и подводные камни.

Спикеры:
1️⃣ Владимир Савенок, международный финансовый эксперт, основатель “Клуба инвесторов”. Преподаватель Высшей школы бизнеса МГУ им. М.В. Ломоносова. Автор 13-ти бестселлеров об управлении частным капиталом. Инвестор с опытом более 30-ти лет.
2️⃣ Елена Головцова, партнер, руководитель практики корпоративного управления юридического бюро «АРБИТР», практикующий корпоративный юрист с более чем 10-летним опытом.
3️⃣ Борис Кожуховский, CWM, член экспертного совета по листингу ценных бумаг иностранных эмитентов Санкт-Петербургской биржи. Инвестор, эксперт по фондовым рынкам.

➡️ Забронировать место можно ЗДЕСЬ.

Для клиентов на индивидуальном сопровождении участие в Клубе инвесторов бесплатно.

Онлайн | 16 октября | 20:00 по Москве


Финансовый конструктор dan repost
В условиях инфляционных рисков и роста доходности облигаций WSJ приводит мнения авторитетных инвесторов на текущую ситуацию.
 
Дэн Иваси, директор по инвестициям, Pimco. «Мы ожидаем некоторого замедления темпов, — говорит Ивасин. — Но не рецессии». Если цены на нефть продолжат расти, рынок облигаций может столкнуться с дополнительным давлением, добавляет он. В долгосрочной перспективе, однако, инвестиции в искусственный интеллект могут повысить эффективность экономики, сдерживая инфляцию и оказывая поддержку ценам на облигации. Пока же, по его словам, инвесторам стоит воспользоваться преимуществами более высокой доходности.
 
Сонал Десаи, директор по инвестициям в инструменты с фиксированной доходностью на глобальном рынке, Franklin Templeton. Сохраняет оптимизм. «Думаю, мы наблюдаем своего рода переоценку рынком облигаций того, на что способна экономика США, не считаю, что высокие ставки погубят экономику. Полагаю, мы с этим справимся». Десаи избегает облигаций с самыми длинными сроками погашения — наиболее уязвимых к возможному дальнейшему повышению ставок ФРС, — но рассматривает покупку бумаг компаний-гигантов в сфере ИИ (таких как Microsoft, Meta Platforms, Amazon.com и Alphabet). Эти компании предлагают высокую доходность при наличии у них кредитных рейтингов инвестиционного уровня.
 
Рик Ридер, директор по инвестициям в инструменты с фиксированной доходностью (глобальное направление), BlackRock. «Мои фонды обеспечивают доходность более 7% при дюрации в три года. Я ждал возможности добиться такого результата целых четыре десятилетия», — заявил Ридер, директор по инвестициям BlackRock в сегменте инструментов с фиксированной доходностью (глобальное направление), под управлением которого находятся активы на сумму свыше 2 трлн долларов. Он с оптимизмом смотрит на перспективы стабилизации цен на долгосрочные казначейские облигации США. В беседах с клиентами он отмечает, что в прошлом, когда доходность 10-летних облигаций превышала 5%, в последующие 12 месяцев наблюдалась высокая доходность вложений. «Люди понимают: если доходность 10-летних бумаг превышает 5%, на этом, как правило, можно заработать, — говорит он. — Вопрос лишь в том, подходящий ли сейчас момент для входа на рынок». Ридер склоняется к осторожному ответу «да».
 
Рэй Далио, основатель Bridgewater Associates. Поскольку объемы заимствований США не демонстрируют признаков снижения, мы подошли к моменту, когда огромный долг начинает оказывать влияние на экономику в целом. По прогнозу Далио, доходность облигаций во всем мире продолжит расти, поскольку предложение государственных долговых обязательств будет превышать спрос. В конечном итоге это приведет к замедлению темпов заимствования — и экономического роста. Он рекомендует инвесторам формировать хорошо диверсифицированные портфели, но избегать активов, чувствительных к изменениям процентных ставок.
 
Брайан Уэйлен, директор по инвестициям в инструменты с фиксированной доходностью, TCW. Повышение ставок окажет давление на отдельные секторы экономики, однако крупнейшие эмитенты долговых обязательств, инвестирующие в развитие бизнеса в сфере искусственного интеллекта, — остаются прибыльными и сохраняют устойчивые балансовые показатели. Это позволит им безболезненно пережить скачок ставок. «Более половины экономического роста США обеспечивается заемщиками, нечувствительными к уровню процентных ставок», — отмечает он. Даже если ФРС повысит ставку еще один, два или три раза, для этой части экономики это не будет иметь существенного значения.


ОБЛИГАЦИИ США ПАДАЮТ В ЦЕНЕ.
Как долго это продлится?
Как повлияет на рынки?

Если эти вопросы вас интересуют так же, как и меня, почитайте мнения авторитетных инвесторов.

@LKapital #ВладимирСавенок #ОблигацииСША #трежерис


ИнфоПовод dan repost
Недели не прошло после выборов. Начали с легкой разминки


ПРОШЛО ВСЕГО 4 ДНЯ ПОСЛЕ ВЫБОРОВ.
Правительство начало активно искать деньги.


Наши клиенты иногда нас спрашивают о ЦФА (Цифровых Финансовых Активах). Что мы о них думаем, стоит ли в них инвестировать и так далее. Мы уже отвечали на этот вопрос в посте https://t.me/LKapital/2072

И недавно в Форбс вышла статья, которую стоит прочитать всем инвесторам в ЦФА. В ней приводится анализ текущего состояния этого рынка, изменения на нем, его преимущества и риски. Статья по ссылке - https://www.forbes.ru/mneniya/567448-zasita-opazdyvaet-pocemu-rastet-cislo-defoltov-na-rynke-cfa

#ЦФА


War, Wealth & Wisdom dan repost
❗️В Турции дефолтнул самый популярный ПИФ денежного рынка

В Турции прямо сейчас разворачивается беспрецедентный кризис в индустрии коллективных инвестиций. Регулятор (SPK) сегодня принял экстренное решение о принудительной ликвидации 131 инвестиционного фонда, оказавшегося в дефолте по возврату средств своим пайщикам. Дефолт затронул более 353 тысяч розничных инвесторов с общим объемом средств более $18,3 млрд (890 млрд лир). Самое вопиющее в этой истории — крах популярнейшего ПИФа денежного рынка «Tera Portföy Money Market Fund (TP2)». Совокупные активы под управлением дефолтных фондов группы Tera составили $7,5 млрд (366 млрд лир), львиная доля которых пришлась именно на этот фонд ликвидности.

🔍 Что произошло?
Формально действуя в рамках законодательства, группа частных управляющих компаний под вывеской ПИФов построила скрытую схему перекрестного инвестирования (Cross-investing). Средства фондов направлялись в ценные бумаги аффилированных лиц и дружественных холдингов. Покупка низколиквидных ценных бумаг на средства пайщиков позволила искусственно разогнать капитализацию компаний. Например, стоимость акций компании Katılımevim (в которой фонды держали огромные концентрации) выросла с момента IPO на астрономические ~2 000%, достигнув исторического максимума 28 августа 2026 года. Это позволило агрессивным хедж-фондам демонстрировать выдающуюся доходность, привлекая массы новых инвесторов. Так, два ключевых фонда компании Pusula за первые 7 месяцев 2026 года показали рост на 164% и 144%. Но жесткие регуляторные изменения SPK в конце августа, ограничившие концентрацию неликвидных акций в портфелях, спровоцировали обвал активов. Что касается ПИФа денежного рынка «Tera TP2», он тайно инвестировал деньги пайщиков в коммерческие векселя аффилированных структур и размещал средства в обратное РЕПО под залог тех самых акций третьего эшелона, которые мгновенно обесценились и стали неликвидными.

В итоге «безрисковое» инвестирование под повышенный процент (около 60% годовых, что было лучшим результатом в стране) обернулось техническим дефолтом из-за кассового разрыва. Ликвидацией фонда теперь принудительно занимается госбанк Isbank.

Выводы для российских инвесторов
На первый взгляд, с российскими БПИФов денежного рынка (вроде «ВИМ — Ликвидность» / LQDT) подобная история произойти не может. Они инвестируют средства преимущественно в сделки РЕПО овернайт на Московской бирже с Центральным Контрагентом (НКЦ). Посредником выступает сама биржа, которая жестко фильтрует качество залогов (туда допускаются только ОФЗ и голубые фишки через механизм КСУ) и несет ответственность за возвратность средств. Но это рыночная практика, а не строгая обязанность управляющей компании. Согласно законодательству, в ПИФы денежного рынка юридически можно покупать краткосрочные облигации корпоративных эмитентов с кредитным рейтингом вплоть до А-. Подобный рейтинг, например, был у компании «Евротранс» до фиксации проблем с исполнением обязательств. Более того, нормативы ЦБ позволяют временно выходить из преимущественных активов, что оставляет теоретическое окно для маневра УК.

Главный урок турецкого кейса: «доверяй, но проверяй». Пайщикам стоит периодически заглядывать в ежемесячную отчетность фонда, контролировать, чтобы 99–100% активов оставались именно в РЕПО с ЦК, и помнить: стопроцентно безрисковых инструментов на рынке не существует.


О ДЕФОЛТЕ ПИФа ДЕНЕЖНОГО РЫНКА В ТУРЦИИ.

Самый главный вопрос - есть ли такой риск у российских БПИФов денежного рынка.
МОЕ МНЕНИЕ.
При инвестировании (на фондовом рынке, на рынке недвижимости и т.д.) не бывает нулевых рисков.
Но БПИФы денежного рынка в РФ от крупнейших УК, с многоступенчатым контролем операций несут с собой минимальные риски.
По сути эти риски аналогичны рискам размещения депозитов в Сбере или ВТБ.
Риски даже меньше, т.к. банки гарантируют по вкладам лишь ограниченную сумму.

Поэтому спокойно сидим в БПИФах LQDT и SBMM - на сегодняшний день это наиболее доходный и надежный инструмент на российском фондовом рынке.

@LKapital #ВладимирСавенок #LQDT #SBMM #БПИФыденежногорынка #дефолтПИФаТурция


Мировые экономические новости, которые показались нам важными на этой неделе.

Макроэкономика


Три ведущих центральных банка ужесточают политику за одну неделю: ФРС, Банк Японии, Банк Англии
Федеральная резервная система (ФРС) 16 сентября повысила целевой диапазон ставки по федеральным фондам на 25 б. п. до 3,75–4,00% единогласным решением (12–0), совершив первое повышение с 2023 года. Регулятор также дал сигнал о готовности провести как минимум еще одно повышение в этом году. Данный шаг подтвердил сценарий «высоких ставок надолго» (higher for longer), вызванный устойчивой инфляцией и нефтяным шоком.

Банк Японии (BOJ) 18 сентября повысил базовую процентную ставку на 25 б. п. до 1,25% (голосование 7–2), что стало максимальным уровнем за 31 год (с 1995 года). Несмотря на сигналы регулятора о готовности продолжать цикл ужесточения, курс иены упал (примерно до 156,9 за доллар США), поскольку решение было полностью заложено в ожидания рынка.

Банк Англии (BOE) сохранил ставку на уровне 3,75% (голосование 6–3), однако предупредил о вероятности ее роста, если напряженность на Ближнем Востоке продолжит разгонять инфляцию. Что более важно, регулятор объявил о паузе в программе количественного ужесточения (QT): активные продажи государственных облигаций (gilts) приостанавливаются на шесть месяцев, а продажи длинных выпусков прекращаются полностью.

Инфляция в еврозоне за август составила 3,2% (вблизи максимума за 2,5 года), при этом цены на энергоносители выросли на 14,3% г/г. Это усиливает ощущение, что Европа все еще находится в фазе инфляционного давления, спровоцированного энергетическим фактором.

Рынок акций
Текущее сочетание ужесточения политики ФРС и Банка Японии, «ястребиного» уклона Банка Англии и цен на нефть выше $100 за баррель укрепляет режим длительного сохранения высоких процентных ставок. Это оказывает постоянное давление на активы с длительной дюрацией, параллельно оказывая поддержку глобальному нефтегазовому сектору и отдельным финансовым институтам.

В данных условиях фаворитами среди секторов и факторов обычно выступают:

Нефтегазовый сектор и нефтесервис (прямая экспозиция на сырье при сильном свободном денежном потоке — FCF).

Факторы качества и низкой волатильности (Quality / Low-volatility) среди крупных компаний — акции компаний с высокой отдачей на инвестированный капитал (ROIC), низкой долговой нагрузкой и прозрачной динамикой прибыли (сегменты здравоохранения, потребительских товаров первой необходимости, ряд диверсифицированных промышленных компаний).

Стоимостные активы и доходность по денежному потоку (Value / Cash-flow yield) — эмитенты, у которых текущие доходы и FCF важнее долгосрочных перспектив роста.

Отдельные финансовые компании, выигрывающие от роста номинальных ставок и крутизны кривой доходности, при условии отсутствия резкого скачка кредитных убытков.

Секторы и факторы, которые обычно показывают худшую динамику (underperform):

Активы роста с длинной дюрацией — убыточный технологический сектор, SaaS-компании с высокими мультипликаторами, спекулятивный сегмент ИИ.

Чувствительные к ставкам защитные секторы — фонды недвижимости (REIT), коммунальные службы (utilities), ряд производителей потребительских товаров длительного пользования.

Циклические компании с высокой долговой нагрузкой — особенно в регионах со слабым экономическим ростом и существенными потребностями в рефинансировании.

В целом фондовые рынки, вероятно, останутся зависимыми от новостного фона и волатильными. Направление движения определят заявления центробанков о дальнейших шагах, динамика цен на нефть (стабилизация или новый виток роста из-за событий на Ближнем Востоке), а также макростатистика по темпам роста (США, Китай, Европа), способная подтвердить или опровергнуть сценарий стагфляции.

Высокие технологии и ИИ
Как отмечалось выше, наступил момент для сокращения позиций в спекулятивных акциях сектора ИИ. При этом технологический сектор требует дифференцированного подхода. Поэтому, имеет смысл:

- Сохранять экспозицию на провайдеров инфраструктурных решений (полупроводники, энергообеспечение и охлаждение центров обработки данных, сетевое оборудование), где капитальные затраты на ИИ продолжают расти, фиксируя прибыль в наиболее перекупленных именах со слабым денежным потоком.

- Отдавать предпочтение ИИ-проектам с четко выстроенной монетизацией (корпоративное ПО, платформы управления данными) перед спекулятивным хайпом.

Внебиржевой рынок (Private Markets)
Крупные раунды привлечения средств (Goldman, Bain, MS, KKR и др.) и частное кредитование, связанное с ИИ, свидетельствуют о том, что институциональный капитал продолжает идти в альтернативные инвестиции — особенно при наличии четких тем (ИИ, ОПК, энергопереход). Публичные управляющие активами с развитыми платформами альтернативных инвестиций могут извлечь из этого выгоду, однако при высоких ставках уровень мультипликаторов и оценка бизнеса сохраняют ключевое значение.

15 сентября подразделение Goldman Sachs по управлению активами — Goldman Sachs Alternatives — сообщило о привлечении $11,7 млрд в рамках последних фондов прямых инвестиций (PE):

$9,6 млрд — флагманский фонд выкупа West Street Capital Partners IX;

$1,6 млрд — азиатская стратегия West Street Asia Equity Partners I;

$0,5 млрд — механизмы совместного инвестирования (co-investment vehicles).

KKR раскрыла данные о структурировании и синдикации сделок частного долга инвестиционного уровня более чем на $80 млрд в первом полугодии 2026 года, что более чем вдвое превышает показатель за весь 2025 год: заемщики активно ищут гибкие альтернативы банковскому кредитованию.

Morgan Stanley Investment Management закрыла свой первый специализированный фонд акций роста (growth equity) на отметке $1,3 млрд с превышением спроса над предложением (oversubscribed).

Artemis Capital Partners закрыла фонд Fund IV объемом $254 млн, ориентированный на аэрокосмическую, оборонную отрасли, биотехнологии/науки о жизни и полупроводники.

Несмотря на высокую стоимость заимствований и макроэкономическую неопределенность, крупнейшие институциональные управляющие продолжают аккумулировать значительные объемы ликвидности — преимущественно в фондах PE, growth equity и частного кредитования, удерживая явный фокус на инфраструктуре ИИ, ОПК и энергопереходе.

Развивающиеся рынки

Рынок IPO: фокус на Индию
На этой неделе на индийском рынке прошло 11 размещений (5 на основной площадке, 6 в сегменте МСП) на общую сумму порядка $2,9–3,0 млрд. Крупнейшим событием стало мега-IPO Национальной фондовой биржи Индии (NSE) на Бомбейской фондовой бирже объемом ₹22 561,57 крор (~$2,7 млрд), ставшее одним из крупнейших в истории страны. IPO биржи NSE выступает ключевым индикатором аппетита инвесторов к первичному рынку развивающихся стран в условиях жестких глобальных ставок и снижения склонности к риску (risk-off); сдержанный интерес на начальном этапе подписки говорит о высокой избирательности инвесторов и их чувствительности к цене размещения.

#новости #инвестиции #экономика #дайджест


Экономические новости, которые показались нам важными на прошлой неделе.

Россия

ЦБ Российской Федерации оставил ключевую ставку на уровне 14%. Такое решение принято в связи с растущими инфляционными ожиданиями. Доллар закончил неделю на уровне 84,25 рубля за один доллар, евол 97,87 рублей. Индекс Московской Биржи завершил неделю на отметке 2281.

ЕЦБ


10 сентября Европейский центральный банк повысил все три ключевые ставки на 25 б.п.: ставку по депозитам — до 2,50%, базовую ставку рефинансирования — до 2,65%, а ставку по маржинальным кредитам — до 2,90% (вступают в силу 16 сентября). Решение обусловлено скачком инфляции на фоне роста цен на энергоносители: общая инфляция в еврозоне в августе составила 3,3%, при этом энергетическая инфляция достигла 14,3% г/г.

Нефть

Цена на нефть марки Brent впервые за шесть недель превысила отметку в 100 долларов за баррель, достигнув пика в 109 долларов 10 сентября, в то время как WTI торговалась в районе 100 долларов. Причиной стал обмен ударами между силами США и Ирана и усиление опасений относительно перебоев в поставках. Удорожание нефти напрямую транслировалось в инфляционные ожидания, привело к росту точек безубыточности (breakevens) и укрепило нарратив о сохранении более высоких процентных ставок на длительный срок («higher for longer») в крупнейших экономиках мира.

США

Августовский индекс цен производителей (PPI) превзошел ожидания рынка, составив +5,4% г/г (против консенсуса в 5,3%) и +0,4% м/м, что стало максимальным месячным приростом с мая и сохранило давление на ФРС в пользу дальнейших действий.

В преддверии публикации августовского индекса потребительских цен (CPI) от 11 сентября рынок закладывал вероятность повышения ставки на 25 б.п. на заседании FOMC 15–16 сентября примерно в 70–73% (по сравнению с ~40% перед заседанием в конце июля).

Доходность 10-летних казначейских облигаций США превысила 4,94%, а 2-летних — достигла 14-месячного максимума в районе 4,55%, поскольку рынки закладывали более масштабное ужесточение монетарных условий. Доходность 30-летних казначейских облигаций США превысила 5,36%.

Журнал The Economist подчеркнул, что базовая инфляция в развитых странах выросла с 2,7% до 2,9% в 2026 году. При этом центральные банки готовятся к очередному раунду ужесточения (ЦБ Новой Зеландии повысил ставку 2 сентября, ЕЦБ — 10 сентября, ФРС с высокой вероятностью повысит 16 сентября).

На фоне цен на нефть выше 100 долларов, многолетних максимумов доходностей облигаций и ужесточения политики центробанков (ЕЦБ уже принял меры, ФРС, вероятно, последует его примеру) в ответ на энергетический шок, краткосрочные перспективы глобального рынка акций характеризуются уходом от риска (risk-off), повышенной волатильностью и сжатием мультипликаторов, особенно для акций с «длинной дюрацией» и акций роста. В текущих условиях мультипликаторы P/E и EV/EBITDA, как правило, сокращаются, в особенности для:

✔️Акций роста с длинной дюрацией (убыточный технологический сектор, SaaS-компании с высокими мультипликаторами, спекулятивный сегмент ИИ).

✔️Секторов, чувствительных к процентным ставкам (недвижимость, коммунальные услуги, отдельные производители товаров длительного пользования).

📈Компании с высокой текущей дивидендной/денежной доходностью, ценовой властью (pricing power) и низкой дюрацией (энергетический сектор, отдельные сегменты сектора базовых материалов и финансовых институтов), как правило, демонстрируют большую устойчивость.

#новости #инвестиции #экономика


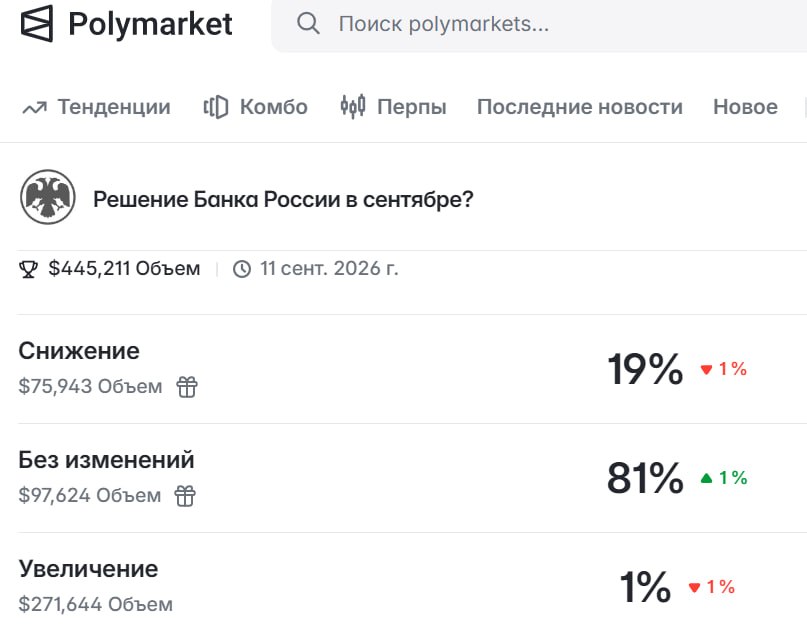
До заседания ЦБ РФ по ставке осталось менее 30 минут. Давайте посмотрим на прогнозы настоящих спорщиков - тех, кто готов ответить рублем за свои прогнозы.

🫣На Polymarket вот такая раскладка по вероятностям:
Без изменений - 81%
Снижение - 19%,
Увеличение - 1%.

В 13-00 по Москве можно будет сравнить прогнозы с реальным результатом.

#ключ #ставка #ЦБРФ


ЗАЩИТИ СВОЙ КАПИТАЛ ДО 20 СЕНТЯБРЯ
 
Слишком уж много всяких неприятных слухов и ожиданий.
Что будет происходить в России после 20 сентября?
Это мы узнаем только после этой даты.
Но наверняка какие-то слухи могут стать реальностью.
Стоит ли рисковать своими капиталом, если его можно защитить без потери доходности?
 
КАКИЕ СЛУХИ И ЧТО СДЕЛАТЬ СО СВОИМИ АКТИВАМИ.
 
1️⃣ Заморозка депозитов в банках (или ограничения по выдаче)
Переместить деньги с депозитов в фонды денежного рынка. Для тех, кто живет за счет процентов с депозитов, есть фонды денежного рынка с выплатой дивидендов.

2️⃣ Девальвация рубля.
Увеличить долю валютных активов или активов, привязанных к курсу валюты. В том числе увеличить долю наличной валюты.

3️⃣ Рост инфляции.
Инвестировать в короткие инструменты (денежный рынок и надежные короткие облигации) и валютные активы.

4️⃣ Всё вышеупомянутое.
Резервный фонд в наличной валюте и рублях.
 
КАКИЕ ПОТЕРИ ДОХОДА ОТ ПЕРЕХОДА В ЗАЩИТНЫЕ АКТИВЫ?

Я вижу следующие возможные (но маловероятные❗️) потери:
👉 Низкая доходность валютных активов в случае роста курса рубля.
👉 Пониженная доходность денежного рынка по сравнению с длинными облигациями в случае снижения инфляции и ставки ЦБ.
👉 Отсутствие доходности по капиталу в резервном фонде в случае падения курса доллара.
 
На мой взгляд, эти возможные потери (это даже не потери, а недополученный доход) несравнимы с потерями, если какие-то слухи станут реальностью.

❓Как вы считаете - какие из этих рисков могут реализоваться после 20 сентября?
 
Если вам нужна помощь в анализе ваших активов, консультанты Личного Капитала всегда рядом.
Вы можете оставить заявку на индивидуальную консультацию в нашем чат-боте.
 
Всем удачи!

@LKapital #ВладимирСавенок #защитакапитала #депозиты #инфляция #девальвация


КЛЮЧЕВАЯ СТАВКА ЦБ РФ И ФРС – РЫНКИ В ОЖИДАНИИ...
Что касается ставки ЦБ РФ, я соглашусь с большинством – наверняка ЦБ оставит ставку прежней.

А вот по ставке ФРС ситуация менее предсказуемая🤔
16 сентября ФРС будет принимать решение по ставке. И здесь мнения экспертов разделились поровну – 50Х50.
Половина экспертов считает, что ФРС оставит ставку на текущем уровне.
Половина считает, что ФРС поднимет ставку.

Но до решения ФРС все ждут информацию по инфляции, которая выйдет 11 сентября. Думаю, что именно эти цифры окажут влияние на решение ФРС по ставке.

Что думаете по этому поводу?
Какой решение примет ФРС 16 сентября?
От этого зависит движение всех рынков – акций, облигаций, золота.

Прошу пройти опрос ниже.

@LKapital #ВладимирСавенок #СтавкаФРС #ФРС


АО «ЕвроТранс» допустило полноценный дефолт по купонным выплатам по всем выпускам биржевых облигаций. Речь идет о десяти выпусках как биржевых, так и корпоративных облигаций. О проблемах компании мы писали еще в апреле.

А вот и причина дефолта нашлась: "Три топ-менеджера и акционера «ЕвроТранса» арестованы по делу о хищении топлива для подмосковного главка полиции. По нему также арестовали генерала МВД Сергея Малькова и совладельца «ЕвроТранса» Игоря Мартышова Стоимость похищенного составила не менее 100 млн руб. ГУ МВД по Московской области признано потерпевшим по делу. Об этом РБК сообщили два источника в правоохранительных органах."

Достойный финал...

#дефолт #евротранс #облигации


КЛЮЧЕВАЯ СТАВКА ЦБ РФ – САМАЯ ОЖИДАЕМАЯ ИНФОРМАЦИЯ

11 сентября ЦБ примет решение по ставке.
Большинство экспертов считают, что ставка не изменится – останется на уровне 14%.

На Polimarket такие же прогнозы:
👉 70% - за неизменность ставки
👉 28% - за снижение
👉 2% - за рост…

Что ждете вы от ЦБ в эту пятницу?
Благодарю за участие в опросе ниже.

@LKapital #ВладимирСавенок #СтавкаЦБ #ЦБРФ


Миллионы инвесторов потеряли деньги из-за одной неточности в книге Тони Роббинса.

📊Популяризируя Всепогодный портфель Рэя Далио, он упустил важнейший элемент — облигации с защитой от инфляции. Когда инфляция подскочила до 10%, портфель провалился больше S&P500.

📎В новой статье Борис Кожуховский разобрал: что пошло не так, сколько составили потери и как выглядит аутентичная стратегия All Weather.

📌Главный урок: всегда проверяйте информацию у первоисточника, даже если её передаёт гуру.

@LKapital #БорисКожуховский #ВсепогодныйПортфель #СилаОблигаций

20 ta oxirgi post ko‘rsatilgan.