Низкоуглеродная Россия


Kanal geosi va tili: Rossiya, Ruscha


Телеграм-канал «Низкоуглеродная Россия» создан ЦЭНЭФ-XXI и посвящен обсуждению возможных траекторий движения к углеродной нейтральности. В фокусе обсуждений: технологии; нормативно-правовая база; экономические стимулы и экономические стимулы и механизмы.

Bog‘liq kanallar  |  O‘xshash kanallar

Kanal geosi va tili
Rossiya, Ruscha
Statistika
Postlar filtri


Шаблон для комментариев.xlsx
10.0Kb
‼️ Вниманию экспертного сообщества/специалистам: "Россия в условиях зеленой технологической революции. Стагнация или смена драйверов роста"

Уважаемые коллеги!

Группа российских авторов, сформированная из экспертов ведущих российских вузов, отраслевой науки, аналитических подразделений банков, а также «мозговых центров», подготовила Первую редакцию первого раздела Оценочного доклада «Россия в условиях зеленой технологической революции. Стагнация или смена драйверов роста».
Задача проекта – на основе обобщения существующих как в России, так и за рубежом научных знаний в отношении перспектив социально-экономического развития России с низкими уровнями выбросов парниковых газов и достижения углеродной нейтральности к 2060 году показать спектр возможных траекторий декарбонизации, пакеты мер политики, позволяющие выйти на эти траектории, оценить риски, затраты и выгоды, сопряженные с движением по этим траекториям, и помочь бизнесу и властям преобразовывать климатические и коммерческие цели в конкретные научно обоснованные действия.
Мы приглашаем всех заинтересованных специалистов ознакомиться с подготовленным документом по ссылке:
https://cenef-xxi.ru/articles/ocenochnyj-doklad-rossiya-v-usloviyah-zelenoj-tehnologicheskoj-revolyucii.-stagnaciya-ili-smena-drajverov-rosta.
 
А также прислать свои комментарии, замечания и предложения по тексту. Мы постараемся учесть полученные замечания при подготовке Второй редакции этого доклада.
Для удобства работы с вашими комментариями, замечаниями и предложениями просьба для каждого их них указывать номер главы, номера страниц и номера строк, к которым относятся эти комментарии, замечания и предложения. Для вашего и нашего удобства и во избежание путаницы при обработке присланных сообщений мы предлагаем присылать ваши комментарии в форме MS Excel файла, образец которого прилагается, на адрес: cenef@co.ru.

Чтобы успеть проанализировать ваши предложения в срок, нам важно получить их до 15 октября с.г. На комментарии, замечания и предложения, полученные позже этой даты, мы сможем отреагировать уже только в ходе подготовки Третьей, окончательной редакции первого раздела Оценочного доклада «Россия в условиях зеленой технологической революции. Стагнация или смена драйверов роста».

Нам очень важно ваше мнение! Оно позволит сделать Оценочный доклад совместным продуктом авторов и экспертов.
 
С уважением,
И.А. Башмаков
Генеральный директор
ЦЭНЭФ – XXI


Смотрю тв в Таиланде. Воскресенье, прайм-тайм. Передача об энергопереходе Таиланда с большим перечнем инициатив: от установки солнечных панелей до запуска пилотного проекта ccs. Хотелось бы такие передачи увидеть и на российском тв


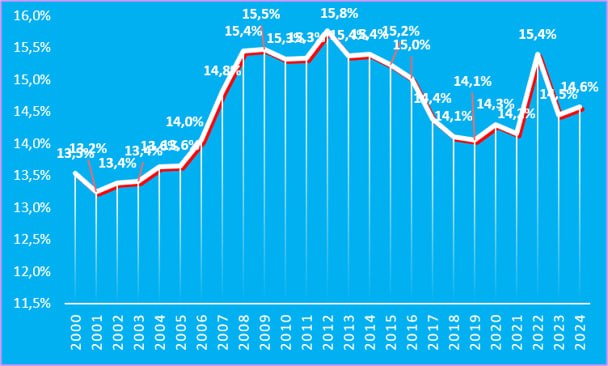
В России в 2012 г. доля электроэнергии в конечном потреблении энергии вышла на пик 16%, а затем падала
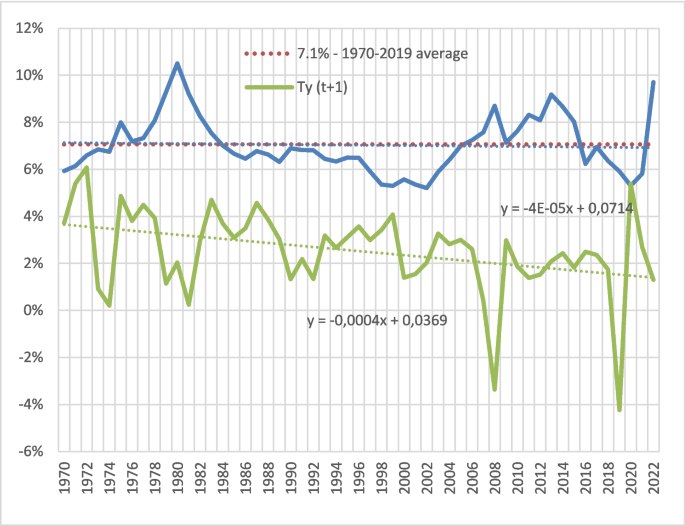
Предшествовавший пост был посвящен обсуждению на COP31 новой глобальной цели - довести долю электроэнергии в конечном энергопотреблении до 35% к 2035 году. Что это значит для России? Для выхода на целевой уровень нужно повысить эту долю на 20%.  Как показано на рисунке в России после 2012 г. доля электроэнергии в конечном энергопотреблении не росла, а падала. Такая динамика удерживала показатель многофакторной производительности на уровне близком нулю и даже в отрицательной зоне. Существует второй закон энергетической трансформации - закон повышения «качества энергии»: повышение совокупной производительности факторов производства требует повышения качества энергетических услуг и ресурсов (см. Bashmakov I. Three laws of energy transitions and economic growth. Energy Efficiency (2025) 18:7. https://doi.org/10.1007/s12053-024-10293-y). В полном соответствии с ним снижение качества используемой энергии в России тормозило экономический рост.
Как показал опыт последних лет, повышение уровня электрификации в России не может опираться на строительство топливных ТЭС. Это дорого и не хватает своего оборудования. Стоить АЭС и дорого, и долго. Значит остается два решения – повышение энергоэффективности и развитие ВИЭ. В итоге объединение трех целей – рост электрификации, повышение энергоэффективности и ускорение развития ВИЭ – это не просто энергопереход, это необходимое условие повышения производительности российской экономики и обеспечения достойных темпов ее роста.
И.А. Башмаков


10. Развитие международного сотрудничества. Электрификация способствует достижению таких глобальных целей, как удвоение энергоэффективности и утроение мощностей возобновляемой энергетики, и служит одним из ключевых элементов стратегий по достижению температурных целей Парижского соглашения


Электрификация позволяет сократить выбросы даже при текущей политике, однако использование более экологически чистой электроэнергии многократно усиливает этот эффект. Увеличение доли электроэнергии в конечном энергопотреблении до 35% приведет к росту спроса на нее на 1400 тераватт-часов (ТВт·ч) в год в период до 2035 года, что почти вдвое превышает темпы роста, наблюдавшиеся в предыдущем десятилетии. Если темпы развития низкоуглеродных источников электроэнергии сохранятся на уровне, предусмотренном текущей политикой, их роста будет достаточно лишь для того, чтобы в совокупности покрыть весь дополнительный спрос на электроэнергию. В результате выбросы от производства электроэнергии будут снижаться лишь незначительно, дополняя сокращение выбросов в секторах конечного потребления. Однако путь к достижению нулевого уровня выбросов к 2050 году требует гораздо более масштабного расширения низкоуглеродной генерации: ежегодный ввод солнечных фотоэлектрических мощностей должен удвоиться, превысив 1200 гигаватт (ГВт) к 2035 году, ввод ветроэнергетических мощностей — вырасти в 2,5 раза (примерно до 400 ГВт), а атомная энергетика — вновь получить мощный импульс к развитию.
Для обеспечения безопасной, надежной и доступной электрификации необходим комплексный подход к развитию низкоуглеродной генерации, электросетей, цифровых технологий, систем накопления энергии и других решений, повышающих гибкость энергосистемы.
Необходимо учитывать возникающие риски в цепочках поставок, связанных с электрификацией
Многие страны обеспокоены тем, что электрификация может создать новые формы зависимости от цепочек поставок технологий, однако характер этих рисков отличается от традиционных. Добыча критически важных видов сырья и цепочки поставок ряда технологий электрификации (например, аккумуляторов) характеризуются высокой географической концентрацией. Крайне важно снижать зависимость от таких поставок и обеспечивать равные условия конкуренции. В то же время, в отличие от технологий, использующих ископаемое топливо и зависящих от его непрерывных поставок, любые сбои в цепочках поставок технологий электрификации не повлияют на работу оборудования, уже введенного в эксплуатацию в энергосистемах. Тем не менее, возможность дистанционного управления подключенными к цифровой сети энергетическими объектами может создавать риски, что подчеркивает важность мер кибербезопасности.
Технологии электрификации все теснее переплетаются с решениями в других стратегических сферах, таких как искусственный интеллект, робототехника и передовые производственные технологии. В связи с этим укрепление инновационного и производственного потенциала в области технологий электрификации имеет важное значение для обеспечения экономической безопасности в более широком смысле. Поиск баланса между преимуществами международной торговли и мерами по диверсификации цепочек поставок останется одной из ключевых задач для органов власти.
Ключевые меры:
1. Разработка комплексных стратегий и нормативно-правовой базы в области электрификации.
2. Определение приоритетов экономически эффективной электрификации с учетом национальных условий и целей государственной политики.
3. Обеспечение всеобщего доступа к электроэнергии и экологически чистым способам приготовления пищи.
4. Поддержка потребителей там, где это необходимо. Электрификация может привести к снижению расходов на энергию, однако некоторым домохозяйствам и предприятиям могут потребоваться меры поддержки для осуществления первоначальных капиталовложений, связанных с переходом на электрические технологии.
5. Выявление и устранение искажений в ценообразовании на энергоносители.
6. Формирование диверсифицированных цепочек поставок.
7. Повышение готовности электроэнергетической системы.
8. Инвестиции в развитие кадрового потенциала.
9. Использование преимуществ для энергетической безопасности при одновременном учете новых угроз надежности электроснабжения.


Во всех регионах мира существует значительный экономически обоснованный потенциал для повышения уровня электрификации по сравнению с текущими показателями. Конкретные возможности варьируются в зависимости от местных цен на энергоносители, налогов, условий финансирования, состояния инфраструктуры и промышленной политики. Наибольший потенциал наблюдается в регионах-импортерах энергии, поскольку потребители там, как правило, сталкиваются с более высокими ценами на топливо. Реализация этого потенциала в Европе позволила бы повысить уровень электрификации почти на 15 процентных пунктов по сравнению с нынешним уровнем, тогда как на Ближнем Востоке — крупном регионе-экспортере энергии — рост составил бы 5 процентных пунктов.
Электрификация может существенно укрепить энергетическую безопасность
Электрификация способна стать одним из столпов стратегий по диверсификации энергопотребления в конечных секторах и принести значительные выгоды для энергетической безопасности. Сценарий высокой электрификации предполагает ускорение этих тенденций и распространение электрификации на новые сферы конечного потребления и регионы. В рамках этого сценария к 2035 году страны-импортеры смогут сократить расходы на импорт примерно на четверть по сравнению с 2025 годом, что составит 400 млрд долларов США в год. С учетом более высоких цен на энергоносители, характерных для 2026 года, эта экономия превысит 500 млрд долларов США. В рамках данного сценария объем мирового спроса на нефть, невостребованного благодаря внедрению электромобилей, к 2035 году достигнет 18 млн баррелей в сутки, причем четыре пятых этого объема придется на регионы, импортирующие топливо.
Электрификация снижает выбросы, но сама по себе недостаточна для достижения климатических целей
Опираясь на широкую доступность экономически эффективных технологий, электрификация становится важнейшей стратегией сокращения выбросов в секторах конечного потребления. На долю сжигания ископаемого топлива в этих секторах приходится около 18,5 млрд тонн выбросов углекислого газа в мировом масштабе, причем с 2015 года этот показатель вырос примерно на 5%. В рамках «Сценария высокой электрификации» объем выбросов в секторах конечного потребления к 2035 году сократится на 40%.
Повышение энергоэффективности, внедрение возобновляемых источников энергии (ВИЭ) и электрификация — это три взаимодополняющие цели; наряду с другими технологиями они играют ключевую роль в реализации стратегий, позволяющих в долгосрочной перспективе удержать рост температуры ниже 1,5 °C. Целевой показатель электрификации на уровне 35% к 2035 году согласуется с задачами по удвоению темпов повышения энергоэффективности и утроению мировых мощностей ВИЭ и способствует их достижению.
Формируются основы экологически чистой электрификации…
За последнее десятилетие структура мирового производства электроэнергии претерпела значительные изменения, однако этот переход еще далек от завершения. Доля генерации на основе низкоуглеродных источников выросла с 33% в 2015 году до 42% в 2025 году, причем на долю возобновляемых источников энергии (ВИЭ) и атомной энергетики пришлось почти 70% общего прироста выработки электроэнергии за этот период. Масштабы внедрения солнечных фотоэлектрических систем увеличились более чем в десять раз, а ветроэнергетических мощностей — более чем вдвое. В 2025 году прирост низкоуглеродной генерации соответствовал темпам роста мирового спроса на электроэнергию. За последнее десятилетие также выросли объемы генерации на базе угля и природного газа. На долю электроэнергетики по-прежнему приходится около 14 млрд тонн выбросов CO₂ в год, и пик этих выбросов еще не пройден.


Новая глобальная цель - довести долю электроэнергии в конечном энергопотреблении до 35% к 2035 году
На COP31 предлагается поставить глобальную цель по ускоренному переходу к электрифицированному миру. Только что вышедший доклад МЭА (Electrification. Special Report) служит важнейшей аналитической основой для реализации этой глобальной цели - довести долю электроэнергии в конечном энергопотреблении до 35% к 2035 году. Electrification - Special Report Ниже представлено резюме этого доклада.   
Эпоха электричества
Электроэнергия играет ключевую и все более значимую роль в обеспечении энергией современных экономик. Стремительный рост потребления электроэнергии и повышение ее экономической значимости могут принести существенные выгоды с точки зрения конкурентоспособности, энергетической безопасности и перехода к новым энергетическим системам. В последние годы мировой спрос на электроэнергию рос быстрее, чем мировой ВВП, и почти вдвое быстрее, чем совокупный спрос на энергоносители. Быстрыми темпами расширяются сферы конечного потребления, уже использующие электричество (например, системы кондиционирования воздуха, центры обработки данных и передовые производственные технологии), а продажи электромобилей демонстрируют резкий рост.
Экономически эффективные технологии приближают достижение 35% электрификации к цели
Новый анализ МЭА по секторам показывает, что повышение уровня электрификации до примерно 33% мирового потребления энергии сегодня является экономически эффективным. Этот анализ основан на стоимости технологий, ценах на энергоносители и условиях финансирования в 2025 году; дальнейшее снижение стоимости технологий увеличит этот потенциал. Это приблизит мир к достижению цели. Цель, обсуждаемая на международном уровне, заключается в достижении глобального уровня электрификации в 35% (по сравнению с нынешними 23%). Этот сценарий электрификации, предусматривающий достижение показателя 35% к 2035 году, основан на разработанном МЭА (IEA) пути развития энергетического сектора к нулевому уровню выбросов в глобальном масштабе к 2050 году. Темпы электрификации различаются в разных странах в зависимости от структуры их экономики и энергосистем, а также от целей государственной политики. Не все страны приходят к одинаковым конечным показателям в рамках глобальных сценариев электрификации.
Наибольший потенциал сосредоточен в транспортном секторе; этому способствовало снижение цен на литий-ионные аккумуляторы на 90% с 2010 года. Наш анализ показывает, что уже сегодня около половины потребностей в энергии для автомобильного транспорта, работающего на нефтяном топливе, может быть переведено на электричество на конкурентоспособной основе. Если цены на аккумуляторы продолжат снижаться теми же темпами, что и в последние годы, эта доля превысит четыре пятых.
Значительный потенциал для электрификации систем отопления помещений и горячего водоснабжения имеется в секторе зданий и сооружений. Этот сектор уже в значительной степени электрифицирован благодаря быстрому росту потребления энергии конечными устройствами, работающими исключительно на электричестве (например, системами охлаждения, бытовой техникой, центрами обработки данных и ИТ-оборудованием). Однако уровень электрификации гораздо ниже в таких сферах, как отопление, где могут использоваться различные виды топлива. По нашим оценкам, половина мирового спроса на тепло для отопления помещений может быть удовлетворена за счет электрификации на конкурентоспособной основе.
В промышленности к числу ключевых отраслей, обладающих потенциалом электрификации в краткосрочной перспективе, относятся текстильная и пищевая промышленность, целлюлозно-бумажное производство, а также некоторые подотрасли химической промышленности. Анализ МЭА показывает, что около 40% энергопотребления в промышленных процессах, требующих низких и средних температур, может быть переведено на электричество экономически эффективным способом.
Приоритеты на ближайшую перспективу различаются, но во всех регионах есть нереализованный потенциал


Солнечная и ветровая генерация обеспечили рекордные 80% спроса на электроэнергию в национальной энергосети Австралии
Solar and wind generation meet record 80% of power demand on Australia’s national grid | Environment | The Guardian
Только лишь крышные солнечные панели выработали более половины всей потребляемой энергии: ясная солнечная погода и низкий спрос способствовали этому рекордному всплеску. В субботу солнечная и ветровая энергия покрыли 80,4% спроса в основной энергосети Австралии, установив новый рекорд для возобновляемых источников электроэнергии. В течение 30 минут в обеденное время солнечные панели, установленные на крышах, обеспечивали более половины объема электроэнергии, потребляемой в рамках Национального рынка электроэнергии (сети, снабжающей восточные штаты, Южную Австралию и Австралийскую столичную территорию). Дополнительный вклад внесли промышленные солнечные и ветровые электростанции, а также гидроэнергетика (1%). Доля ископаемого топлива — угля и газа — составила 20%. Министр энергетики Крис Боуэн заявил, что это достижение означает, что «наши дома и предприятия питаются большим количеством чистой, дешевой и собственной энергии, чем когда-либо прежде». «Предстоит еще долгий путь, но в будущем нас ждет все больше подобных вех, поскольку Лейбористская партия продолжает работу по энергетическому переходу и реальному снижению стоимости жизни для граждан», — написал он в социальных сетях.
Доктор Дилан Макконнелл, исследователь энергетических систем из Университета Нового Южного Уэльса, назвал этот период «рекордным сезоном» для возобновляемой энергетики. Ясные солнечные дни создали благоприятные условия для выработки энергии, совпав с низким спросом на отопление и кондиционирование. Часто именно в такие периоды ввод в эксплуатацию новых мощностей, накопленных за год, отражается в росте доли возобновляемой энергии. «Эти рекорды, вероятно, продержатся недолго; скорее всего, они будут побиты в ближайшие пару недель».
Объем выработки возобновляемой энергии превышал потребности. Часть излишков накапливалась гидроаккумулирующими электростанциями и аккумуляторными батареями, однако значительная доля избыточной энергии была ограничена (отключена от сети) из-за правил обеспечения безопасности системы, сетевых ограничений и низких цен. По словам Макконнелла, в выходные дни выработка электроэнергии на угольных электростанциях Квинсленда также упала до рекордно низкого уровня. По его словам, хотя рекордные показатели в сфере возобновляемой энергетики свидетельствуют о прогрессе и демонстрируют, что Австралия «движется к энергосистеме с высокой долей возобновляемых источников», с точки зрения выбросов это не является определяющим фактором. «Когда речь идет о выбросах, главное — это ежегодные объемы и то, сколько угля мы сжигаем».


Спрос со стороны промышленности на немецкую программу субсидирования декарбонизации промышленности превышает выделенный бюджет в 5 млрд евро
Industry demand for German decarbonisation aid exceeds earmarked volume of 5 billion euros | Clean Energy Wire
Министерство экономики Германии сообщило, что спрос со стороны промышленности на государственную программу поддержки инвестиций в декарбонизацию значительно превышает объем средств (5 млрд евро), заложенный в бюджет этой программы. В рамках второго аукциона по заключению так называемых «контрактов на разницу в стоимости углеродных выбросов» (CCfD) поступила 21 заявка от компаний энергоемких отраслей, включая производителей химической продукции, стекла и керамики, гипса, извести, металлов, целлюлозно-бумажной продукции и цемента.
Заявки охватывали различные технологии, в том числе электрификацию, использование водорода и — впервые — технологии улавливания и хранения или утилизации углерода (CCS/CCU). По данным министерства, объем заявок свидетельствует о готовности компаний инвестировать в сокращение производственных выбросов, несмотря на сложные условия ведения бизнеса, такие как высокие цены на топливо и сырье.
Контракты CCfD призваны помочь отраслям, в которых декарбонизация сопряжена с трудностями, компенсировать дополнительные расходы при переходе от традиционных к низкоуглеродным производственным процессам. Германия стремится к достижению климатической нейтральности к 2045 году, однако сокращение выбросов в базовых отраслях промышленности (производство стали, цемента, бумаги, стекла и химикатов) представляет собой сложную задачу и требует внедрения новых, зачастую дорогостоящих методов производства. Выставляемые на аукцион контракты CCfD рассчитаны на 15 лет; они предусматривают компенсацию компаниям разницы в стоимости между более экологичным и традиционным производством, что позволяет сохранять их конкурентоспособность на международном рынке. Если в дальнейшем низкоуглеродное производство станет дешевле, компании будут возвращать разницу государству. Проекты должны обеспечить сокращение выбросов как минимум на 50% в течение четырех лет и на 85% к последнему году реализации (ранее требования составляли 60% и 90% соответственно). Теперь Министерство экономики и защиты климата приступит к рассмотрению заявок и заключению контрактов по принципу «оплата по предложенной цене» (pay-as-bid) до полного исчерпания средств фонда. В министерстве заявили, что будут отбирать проекты, обеспечивающие наибольшее сокращение выбросов парниковых газов при минимальных затратах; выделение финансирования ожидается до конца текущего года. В мае Европейская комиссия одобрила данную схему в соответствии с правилами ЕС о государственной помощи, признав ее «необходимой и целесообразной» мерой поддержки декарбонизации отраслей, подпадающих под действие системы торговли квотами на выбросы ЕС.


Темпы внедрения солнечной энергетики растут по мере снижения затрат — формируется самоподдерживающийся цикл; имеющиеся производственные мощности открывают возможности для ускорения этого процесса.
В 2025 году рост использования ВИЭ впервые привел к вытеснению угольной генерации как в Китае, так и в Индии.
За развитием солнечной энергетики следует внедрение аккумуляторов: растут объемы установки, снижаются цены, а повышение плотности энергии открывает новые сферы применения.
Использование солнечной энергии и аккумуляторов в «солнечном поясе» Земли позволяет вырабатывать электроэнергию круглосуточно по цене, сопоставимой со стоимостью энергии из ископаемого топлива.
В центре внимания конференции COP28 были две ключевые цели: утроение мощностей ВИЭ и удвоение темпов повышения энергоэффективности; кроме того, для COP31 предложена новая цель — достичь уровня электрификации в 35% к 2035 году.
При этом мир не идет по графику удвоения темпов повышения энергоэффективности к 2030 году: последние показатели улучшения составили 3% для первичной энергии и более 1% для конечного энергопотребления. В России в 2015-2024 гг. снижение энергоемкости составило только 0,6% в среднем в год.


Energy Transition Monitor 2026
Под таким названием Energy Transition Commission опубликовала анализ последних трендов декарбонизации https://www.energy-transitions.org/publications/energy-transition-monitor-2026/
Ниже приведены его основные выводы.
Энергетический переход происходит быстрее, чем когда-либо. Масштабирование экологически чистых технологий стало возможным благодаря их растущей экономической эффективности по сравнению с традиционными решениями на базе ископаемого топлива. Солнечная энергетика, аккумуляторные технологии и электромобили превосходят прогнозы и начинают менять глобальные энергетические системы; устранение существующих барьеров (тарифы, проблемы с электросетями, устаревшие бизнес-модели) может еще больше ускорить этот процесс.
Парадокс прогресса: текущие тенденции ведут к потеплению примерно на 2,5°C, что чревато тяжелыми последствиями для жизни людей. Хотя рост выбросов, по-видимому, замедляется и выходит на плато, мир все еще далек от достижения климатических целей; ущерб от изменения климата уже составляет около 1% мирового ВВП, а такие сектора, как промышленность и транспорт, хоть и демонстрируют прогресс, по-прежнему сильно зависят от ископаемого топлива.
Реализация первых инвестиционных проектов в тяжелой промышленности уже идет, но темпы необходимо наращивать. Основа для декарбонизации в значительной степени сформирована благодаря механизмам ценообразования на углерод (изначально внедренным в Европе, а теперь перенимаемым такими ключевыми игроками, как Китай и Индия). Аналогичную базу могут создать международные инициативы в сфере авиации и морских перевозок. Наибольший объем инвестиций в проекты наблюдается в Китае. Для успешной реализации проектов из текущего портфеля потребуется дополнительная поддержка со стороны государства — в частности, через механизмы ценообразования на углерод и меры по снижению рисков.
Основная задача смещается от внедрения отдельных технологий к системной трансформации. Во многих регионах новая инфраструктура уже преимущественно является экологически чистой, поэтому фокус внимания переносится на вывод из эксплуатации устаревших мощностей — прежде всего угольных электростанций в Азии.
Китай продолжает вводить в строй столько же мощностей возобновляемой энергетики, сколько весь остальной мир вместе взятый; для сравнения: темпы ввода мощностей в Индии составляют лишь одну десятую от китайских показателей.
Лидерство Китая в сфере чистых технологий не создает таких рисков торговой зависимости, как зависимость от ископаемого топлива, и может стать стимулом для ускорения глобального энергетического перехода.
Действия федеральных властей США сдерживают темпы перехода, но не останавливают его полностью.
ЕС продолжает опираться на прочный фундамент амбициозной и комплексной климатической политики, однако ему необходимо устранить барьеры для внедрения технологий и защитить эту политику от политического давления.
Ключевую роль будет играть многостороннее сотрудничество в геополитике. Успех энергетического перехода все больше зависит от общественной поддержки, международных цепочек поставок, рынков углеродных квот и торговли экологически чистыми технологиями. Кризис в Ормузском проливе наглядно продемонстрировал необходимость выбора между чистой энергией и ископаемым топливом. Лидерство Китая ускоряет внедрение чистых технологий во всем мире, но одновременно поднимает важные вопросы за пределами страны, касающиеся промышленной стратегии, устойчивости экономики и зависимости от внешних факторов.
Масштабы использования возобновляемых источников энергии (ВИЭ), аккумуляторов и электромобилей растут, однако мир пока не идет по графику достижения глобальных целей в области ВИЭ, энергоэффективности и электрификации.
В прошлом году на долю зданий пришлось 40% прироста спроса на электроэнергию; ожидается, что основными драйверами роста спроса станут электромобили и центры обработки данных.
Ожидается, что в этом году электромобили составят 27% от мирового объема продаж автотранспорта; лидером является Китай с долей рынка более 55%.


Карбоновый полигон dan repost
ExxonMobil опубликовала свой прогноз развития мировой энергетики до 2050 года. Главный тезис: миру нужно одновременно больше энергии и меньше выбросов — и это не обязательно компромисс.

Ключевые цифры:
• спрос на электроэнергию вырастет на 65% к 2050 году.
• нефть и газ составят более 50% мирового энергобаланса.
• уголь сократится на 30%, но останется важным во многих странах.
• Выбросы CO2 упадут примерно на 20% — до 30 млрд тонн, тогда как для климатических целей по сценариям IPCC нужно 11 млрд тонн.
• CCS вырастет в 70 раз, водород — в 30 раз, но этого всё равно недостаточно: для целей IPCC нужно в 230 и 100 раз соответственно.

Компания призывает к технологически нейтральной политике, прозрачному учёту углерода и рыночным механизмам вместо запретов на поставки.
#аналитика
#бизнес
#вмире


Переток для своих dan repost
Ветровая и солнечная генерации оказались единственными, чья выработка по приведённой стоимости на всём периоде жизненного цикла подешевела в рублях за последние девять лет, следует из презентации главы энергомашиностроительной компании «Силовые машины» Алексея Подколзина, представленной сегодня на конференции Совета производителей энергии. При начале инвестирования в 2017 году 1 кВт•ч ветровой генерации обходился в 8,5 рубля, при старте цикла в 2025 году – в 6,2 рубля (-27,06%). Для солнечных электростанций показатель за тот же период снизился с 17,2 до 11,1 рубля (-35,47%).

Стоимость выработки по LCOE для всех прочих типов генерации существенно выросла, указано в презентации «Силмаша». Так, цена энергии проектов ПГУ с 2017 по 2025 год выросла с 4,1 до 10,2 рубля за 1 кВт•ч (+148,78%), угольных ПСУ – с 6,1 до 12,1 рубля (+98,36%), АЭС – с 7,8 до 11,2 рубля (+43,59%), ГЭС – с 15,8 до 26,1 рубля (+65,19%), малых ГЭС – с 13 до 19,1 рубля (+46,92%).


Зелёная барыня ESG dan repost
Новость со звёздочкой. 14-18 сентября в Ухане пройдут переговоры представителей Бразилии, Китая и ЕС о сближении углеродных рынков. Плюсом к этому Бразилия сейчас пытается сделать Китай покупателем своих углеродных единиц: Бразилия хочет договориться с Китаем уже к COP31, в том числе о возможности продажи китайской стороне международно передаваемых результатов сокращения выбросов (ITMO) по статье 6 Парижского соглашения.

Напомню, что на COP30 в Белеме Бразилия предложила создать Open Coalition on Compliance Carbon Markets - Открытую коалицию регулируемых углеродных рынков. В мае 2026 года её официально запустили. Бразилия председательствует, Китай и Еврокомиссия - сопредседатели. У каждой свои правила измерения выбросов, проверки данных, распределения квот, использования офсетов и признания углеродных активов. Коалиция хочет постепенно сделать эти системы более совместимыми. Так вот в Ухане планируется утвердить рабочую программу по четырём большим направлениям: MRV - мониторинг, отчётность и верификация; углеродный учёт; правила использования качественных углеродных единиц; и постепенное повышение совместимости национальных ETS. По оценке Бразилии, взаимное признание углеродных активов может стать достижимым примерно в течение десятилетия.

Для CORSIA это тоже важно. Коалиция сама не решает, какие единицы можно использовать в CORSIA - это делает ICAO. Но если больше стран начнут официально разрешать экспорт единиц и подтверждать, что они не будут засчитаны дважды, подходящих для CORSIA единиц на рынке может стать существенно больше.


Масштаб новости, между прочим, ого-го: Китай, ЕС и Бразилия вместе представляют юрисдикции, связанные примерно с 42% мировых выбросов.

Зелёная барыня ESG в MAX


Карбоновый полигон dan repost
В Нью-Дели прошёл XVIII саммит БРИКС, по итогам которого принята Декларация Нью-Дели. Климатическая повестка в ней подана через призму интересов развивающихся стран:
• подтверждена приверженность Парижскому соглашению при соблюдении принципа общей, но дифференцированной ответственности.
• ископаемое топливо "по-прежнему будет играть важную роль" в энергобалансе, особенно для развивающихся стран. Энергопереход — справедливый и инклюзивный, на основе технологической нейтральности.
• поддержано сотрудничество по углеродным рынкам: наращивание потенциала, обмен опытом и ожидание реализации Меморандума о Партнёрстве БРИКС по углеродным рынкам.
• выступление против односторонних мер, включая CBAM.
#мероприятия


АРВЭ | Ассоциация развития возобновляемой энергетики dan repost
#виэвмире

🇩🇪 Общий объем выработки электроэнергии в Германии в первом полугодии 2026 года составил 230,6 млрд кВт.ч (+4,5% год к году), по предварительным данным статистического управления страны.

💨 Доля возобновляемых источников энергии (ВИЭ) выросла до 59,1% с 58%. Объем генерации из ВИЭ увеличился на 6,5% — до 136,4 млрд кВт.ч. В том числе выработка ветряных электростанций повысилась на 12,3% (до 67,7 млрд кВт.ч), солнечных — на 3,5% (до 41 млрд кВт.ч), тогда как ГЭС снизили ее на 0,9% (до 8,1 млрд кВт.ч).

Подробнее
Фото

АРВЭ в 📱 Telegram, 📲 Max, 📱 ВК


В сценариях с самыми низкими выбросами теперь наблюдаются несколько более высокие кумулятивные выбросы, что отражает неспособность мира быстро сократить выбросы после 2020 года, которая имела место в сценариях с более низкими выбросами SSP, таких как SSP1-1.9 и SSP1-2.6. Сценарий с очень низким уровнем выбросов приводит к совокупным выбросам CO2 в размере 310 млрд тонн (ГтCO2) в период с 2024 по 2100 год, по сравнению с примерно 110 ГтCO2 в SSP1-1.9.
В верхнем диапазоне изменения особенно драматичны. В сценарии CMIP7 максимальный уровень выбросов CO2 достигает 55 Гт CO2 в год к 2100 году. Предыдущий сценарий, SSP5-8.5, напротив, достигал примерно 126 Гт CO2 в год к 2100 году. В кумулятивном выражении – а это наиболее важно для глобального потепления – максимальный уровень выбросов составляет около 3820 Гт CO2 за период 2024-2100 годов, что составляет половину от примерно 7600 Гт CO2 сценария SSP5-8.5 и около трех четвертей от 5140 Гт CO2 сценария SSP3-7.0. Иными словами: верхняя граница нового диапазона сценариев находится между SSP2-4.5 и SSP3-7.0 в кумулятивном выражении выбросов.

Каждый сценарий, в котором глобальное потепление достигает пика и затем снижается, требует удаления CO2 из атмосферы. В противном случае потепление, вызванное выбросами CO2, будет сохраняться на протяжении тысячелетий. Удаление CO2 (УКП) остается одним из немногих доступных инструментов для снижения будущих температур, особенно с учетом дополнительного потепления, вызванного сокращением загрязнения аэрозолями.

Тот факт, что наихудшие сценарии прошлого становятся все более неправдоподобными, является хорошей новостью. Однако это омрачается тем, что сценарии с очень низким уровнем выбросов, в свою очередь, стало сложнее реализовать, учитывая, что глобальные выбросы еще не сократились. В настоящее время сценарии запускаются с использованием новых моделей CMIP7, чьи расчеты, основанные на выбросах, будут напрямую включать неопределенность углеродного цикла в прогнозы. Эти прогнозы впоследствии будут проанализированы в отчетах AR7. В конечном итоге, именно решения правительств, предприятий и отдельных лиц определят, какой из этих семи вариантов будущего окажется наиболее близким к реальности.


Обновленные социально-экономические предположения, лежащие в основе новых сценариев, описывают более перенаселенную и менее богатую планету, чем в первоначальных сценариях социально-экономического развития, при этом численность населения Земли в среднем сценарии достигнет пика в 10,1 млрд человек около 2080 года, а доход на душу населения в 2100 году будет на 10–25% ниже прежних оценок. Каждый сценарий, ограничивающий потепление, в значительной степени опирается на удаление углекислого газа, при этом совокупное удаление к 2150 году варьируется от 655 ГтCO2 в сценарии с очень низким уровнем потепления до 2360 ГтCO2 в сценарии с низким или отрицательным уровнем потепления.

Семь новых сценариев CMIP7, предназначены для моделирования в рамках AR7. Первые запуски моделей состоялись весной 2026 года, а первые результаты ожидаются в конце этого года. Предыдущие сценарии SSP начали устаревать. Завершенные в 2015-2017 годах с использованием исторических данных, охватывающих период до 2015 года, несколько лет, прогнозируемых сценариями SSP, уже остались в прошлом к ​​моменту завершения AR6 в 2021 году. Между тем, мир значительно изменился.

Если сценарии SSP объединяли пять социально-экономических «сценариев» с целевыми показателями радиационного воздействия (SSP1-2.6, SSP5-8.5 и т. д.), то сценарии CMIP7 названы просто в соответствии с траекторией выбросов, которой они следуют. Каждый из новых сценариев основан на наборе обновленных сюжетных линий SSP, аналогичных тем, которые использовались в исходных сценариях SSP. Они включают предположения о будущем росте населения, технологическом и экономическом развитии, а также о потенциале международного сотрудничества, которые определяют результирующие траектории выбросов. Социально-экономические предположения, лежащие в основе этих пересмотренных сценариев SSP, были обновлены в 2024 году с учетом новых прогнозов численности населения и экономического развития. Большинство новых сценариев выбросов теперь основаны на «умеренном» сценарии SSP2, который предполагает, что текущие социально-экономические тенденции в целом сохранятся, при этом только один сценарий использует каждый из сценариев SSP1 («устойчивое развитие»), SSP3 («региональное соперничество») и SSP5 («развитие на ископаемом топливе»). Ни один из новых сценариев не использует сценарий SSP4 («неравенство»).

Изменения в социально-экономических прогнозах существенны. Численность мирового населения была пересмотрена в сторону увеличения почти во всех сценариях, при этом обновленный сценарий SSP2 прогнозирует 9,9 миллиарда человек к 2100 году – увеличение на 1 миллиард человек по сравнению со сценарием SSP 2013 года. ВВП был пересмотрен в сторону уменьшения в сценариях с высоким потенциалом роста (SSP1 и SSP5), немного в сторону увеличения в сценариях SSP3 и SSP4 и практически не изменился в сценарии SS2. Сочетание этих изменений означает, что доход на душу населения в 2100 году будет примерно на 10-25% ниже в большинстве сценариев, и только в сценариях SSP3 и SSP4 доход на душу населения останется практически неизменным. Короче говоря, социально-экономический мир, лежащий в основе новых сценариев, несколько более перенаселен и менее богат на душу населения, чем тот, который изначально предполагали сценарии SSP.
Еще одно важное изменение: авторы сценариев CMIP7 решили исключить «базовые» сценарии, предполагавшие мир без какой-либо климатической политики. Эти сценарии ранее использовались в качестве контрфактического сценария, с которым сравнивались миры, пострадавшие от изменения климата. Вместо этого, диапазон будущих сценариев выбросов начинается с текущей политики и исследует способы ее усиления, ослабления или сохранения на прежнем уровне. Высокий сценарий рассматривает правдоподобный «откат от текущей политики смягчения последствий изменения климата». Средний сценарий, напротив, расширяет климатическую политику, официально введенную с 2025 года, не предполагая, что страны выполнят свои обязательства по Парижскому соглашению – известные как национально определяемые вклады (NDC) – или цели по достижению нулевых выбросов, которые еще не подкреплены законодательством.

Новый сценарий с низким уровнем риска рассматривает мир, в котором климатическая политика быстро усиливается, а потепление к 2100 году ограничивается уровнем ниже 2°C. Это делает его аналогичным старому сценарию SSP1-2.6. Сценарий с очень низким уровнем риска ограничивает глобальное потепление примерно до 1,5°C к 2100 году, аналогично старому сценарию SSP1-1.9. Однако он предполагает более значительное превышение прогнозируемого уровня в середине века, что отражает тот факт, что глобальные выбросы не начали быстро снижаться в 2020 году, как предполагалось в SSP1-1.9. Как отмечают авторы статьи GMD ScenarioMIP: «На данном этапе некоторое превышение уровня в 1,5°C кажется неизбежным». Разработчики сценариев отметили, что ни одному сценарию не присваивается конкретная вероятность, а лишь оценка того, что все они находятся в пределах правдоподобия, учитывая текущее состояние мира. Они также заявили, что «возможны потенциальные сценарии будущего, выходящие за рамки диапазона сценариев ScenarioMIP».

Помимо отказа от базовых сценариев, в CMIP7 внесены еще три существенных изменения в дизайн. Во-первых, модели CMIP7 будут работать на основе выбросов CO2 и других парниковых газов, а не заданных концентраций в атмосфере. В CMIP7 моделям с интерактивным углеродным циклом предлагается работать в режиме «управляемого выбросами» для CO2, рассчитывая концентрации в атмосфере самостоятельно на основе выбросов. Это существенное улучшение. Оно означает, что существенная неопределенность в обратных связях углеродного цикла теперь будет проявляться непосредственно в диапазоне прогнозируемого потепления, а не игнорироваться. Во-вторых, выбросы соответствуют наблюдениям до 2023 года. Разработчикам моделей IAM было предложено придерживаться наблюдаемых тенденций до 2025 года, чтобы избежать расхождения выбросов с реальностью до запуска моделей. Различия в сценариях возникают только после 2026 года, что позволяет избежать проблемы расхождения сценариев с реальностью за несколько лет до запуска моделей. Наконец, период, в течение которого запускаются модели, был расширен с 2100 до 2150 года. Это важно, поскольку мир уже прошел более четверти XXI века. Расширенный период запуска моделей до 2150 года позволит более тщательно изучить потепление, которое могут испытать люди, родившиеся в ближайшие десятилетия, в течение своей жизни.

В целом, новые сценарии обеспечивают заметно более узкий диапазон будущих выбросов CO2, чем сценарии SSP, использованные в CMIP6. Новые сценарии CMIP7 характеризуются гораздо более низкими выбросами в верхней части диапазона. На диаграмме показаны чистые глобальные выбросы CO2 (ископаемое топливо, промышленность и землепользование) в семи эталонных сценариях CMIP7 и эталонных сценариях SSP периода CMIP6. В нижней части диапазона новые сценарии очень близки к своим предшественникам: сценарий с очень низким уровнем выбросов достигает нулевого уровня CO2 примерно в середине века, подобно SSP1-1.9, в то время как сценарий с низким уровнем выбросов находится близко к SSP1-2.6.

20 ta oxirgi post ko‘rsatilgan.