


Unexpected Value dan repost
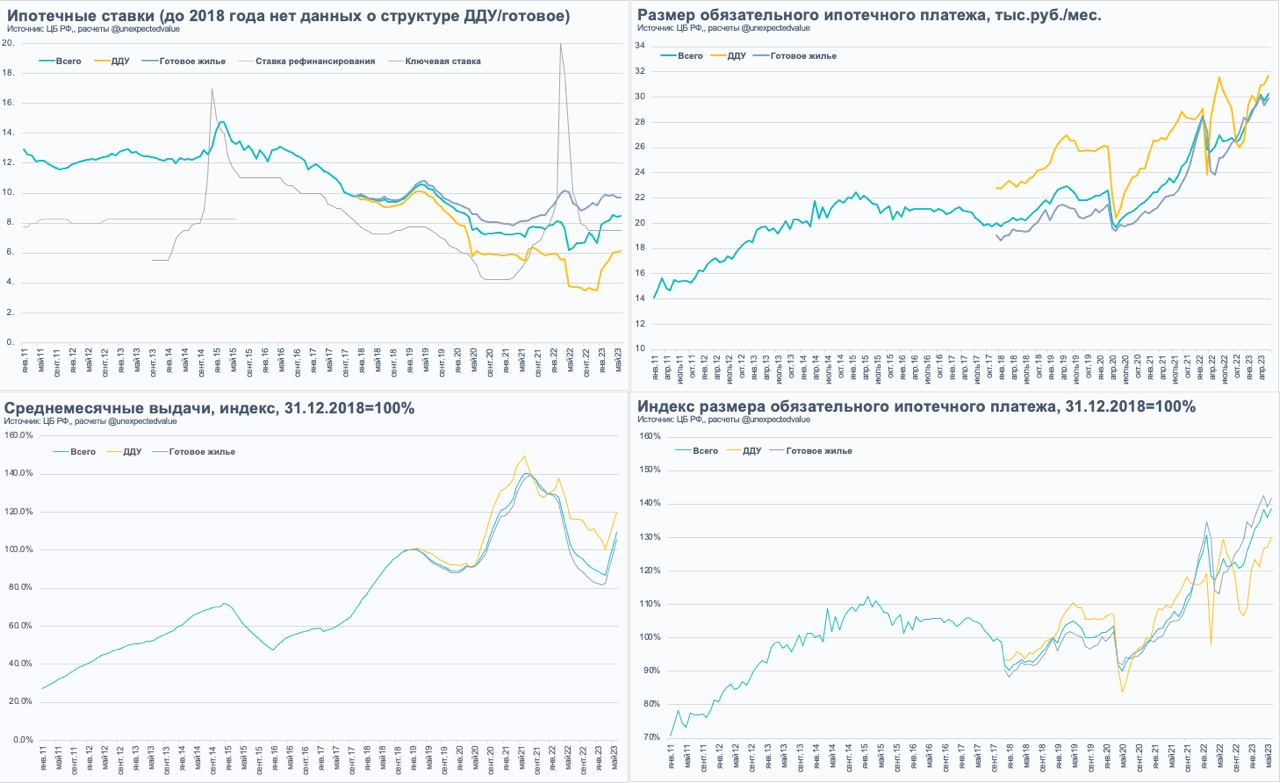
Возвращаемся. Начнем с короткого комментария, как ключевая ставка теряет власть над ипотечным рынком.
1. Для инфляции важно не только, с какой скоростью банки выдают кредиты, (создание новых денег), но и с какой скоростью эти кредиты погашаются (уничтожение денег). Обычно ипотеки на новостройки граждане погашают быстро, а источником погашения выступают средства от продажи вторички.
2. Но скорость погашения кредитов на вторичном рынке замедлялась еще в 2021 году: вернулась инфляции после снятия жестких ковидных ограничений.
3. Замедление погашений на вторичке происходило одновременно с сокращением выдач (график среднемесячных выдач), т.е. портфель рос. Причина - удорожание в терминах ипотечного платежа на вторичном рынке сильнее, чем на первичном (смотрим график индекса платежа: желтая линия заметно ниже).
4. Это удорожание происходило, даже когда КС снижалась с 20 до 7.5. Банки не делали кредиты дороже. Они делали их доступнее, снижая минимальный первоначальный взнос. Ниже ПВ -> больше сумма кредита -> выше платеж. То есть рост платежа - это следствие роста доступности в более сложных макроусловиях. Не выглядит здоровой практикой, но на качество портфеля не влияло - просрочка только снижалась. Но понимаем, откуда все попытки ЦБ охладить этот рынок.
5. Рост ставки до 12% снова ударит по вторичке сильнее, т.к. здесь нет таких льготных программ. Это еще снизит оборачиваемость портфеля вторички: замедлит погашения и снизит выдачи. Но в отличие от 2022, когда был запас прочности, это вызовет и замедление погашений на первичном рынке (но вряд ли повлияет на выдачи), т.к. средства от продажи имеющегося жилья получить сложнее. В итоге скорость создания новых денег в экономике снизится, но и скорость уничтожения денег тоже снизится.
6. Это роднит экономику России с США и Европой: рост ставок не охлаждает экономики из-за массовых бюджетных вливаний. Центральные банки, которые виделись «слишком могущественными» становятся все более беспомощными.
#ипотека #жилье
@unexpectedvalue