Unexpected Value


Kanal geosi va tili: Rossiya, Ruscha


Аналитическо-юмористический инвестмент бутик
для связи @sskatov
если долго не добавляю в чат - пишите в личку с каким-то подтверждением, что вы человек

Bog‘liq kanallar  |  O‘xshash kanallar

Kanal geosi va tili
Rossiya, Ruscha
Statistika
Postlar filtri


моя культура - не ваш костюм!!!

но вообще любая попытка объяснить сложную концепцию просто на котиках обречена на упущение множества значимых нюансов и факторов

это всегда огромная проблема, для которой нет идеального решения, но интересно узнать, для людей, которые не погружены в нюансы дкп, ипц, ицп, дефлятора ввп, им стало понятнее или вызвало больше вопросов о реальном значении инфляции

@unexpectedvalue

2k 0 22 10 76

Банк России dan repost
Video oldindan ko‘rish uchun mavjud emas
Telegram'da ko‘rish
На связи отдел мем-поддержки сложного контента в канале ЦБ.

Сегодня на котах: что такое инфляция, почему растут цены и что это значит для экономики.

Что еще разобрать на котах? Напишите в бот, переводчик админа готов к работе.


Коллеги,

Вашему вниманию очередной выпуск серии casual friday

В этот раз встретились с Катей в самый разгар сезона отпусков, чтобы поговорить про главный бич менеджеров среднего звена - выгорание

К этому выпуску мы максимально подготовились:
- перерабатывали
- не ходили в отпуск
- общались только с токсичными коллегами
- не получали признание
ради полного погружения в тему

youtube
Apple подкасты
Яндекс подкасты
аудиодорожка в комментарии

С уважением,
@unexpectedvalue


клод, сделай мне бота, который будет совершать следующие действия:

- ждём даты платежей Самолета в НРД

- ставим шорт

- у кого-то опять руки из одного места

- бумага валится

- закрываем шорт, покупаем бумагу

- ждём новость: у нас все ок, просто руки из одного места

- бумага отрастает

- закрываем лонг

- пишем в социальные сети: спасибо за еще один день на помоексе

не делай ошибок!

(censored version update)

@unexpectedvalue


Чтобы распродать весь портфель до целевого уровня 75%, нужно продать 53 млн квадратов, из них 21.3 млн за июль 26 - декабрь 27. И желательно создать запас для объектов Т+2

Эмпирически мы видим, что рынок в среднем легко переваривает 600-650 тысяч сделок ДДУ в год. Это 25-30 млн квадратов, смотря как считать (толкаемся от средней площади 50 квадратов, как на ЕИСЖС)

То есть весь портфель можно распродать за 2 года, при среднем сроке строительства 2.5 (хотя сейчас уже скорее 3)

В 2025 году ДОМ.РФ оценивал продажи в 25 млн квадратов, что происходило в достаточно тяжелых рыночных условиях

За 6 месяцев 2026 было продано 10.8 млн квадратов (на 6% выше, чем в 2025)
Продать в остаток года еще 14 и повторить результат прошлого года вполне реалистично, но у нас выбывает часть спроса семей с одним ребенком - им нужно искать более высокий первоначальный взнос (накопления или продажа старого жилья на вторичке), то есть они уходят вправо

Мы еще вернемся к оценке спроса, но отрасль вполне держит снижение спроса на 20% только в ДДУ, а из этого анализа еще исключены продажи в готовом жилье по ДКП, которые составляют еще, скажем 10-15% от ежегодных ДДУ (тут очень грубая оценка на глаз)

Так что мы тут оптимистичны в части строящегося портфеля - он будет продан
(но это слабый предиктор финансового результата застройщика и финансирующего банка)

Однако сокращение сделок сегодня неизбежно повлияет на уровень запусков через 3-4 года
Отрасль и так не успевает строить по плану, а сокращение количества сделок не позволит перекладывать растущие предельные издержки в цены, так что пока аккуратно скажем, что ждем сокращение вводов в 2027-2028 годах до 35 млн квадратов относительно среднего уровня 38-39, что не позволяет долгосрочно рассчитывать на значимое замедление роста цен

2/2
@unexpectedvalue


Портфель стройки жилья 2026: похуже, но при прочих равных негатив ждем не раньше 2028

Как обычно в повестке очень много новостей, как рухнули продажи жилья, потому что ставка высокая, льготную ипотеку поменяли, спроса нет, когда уже цены и т.д.

Как обычно дискурс сконцетрирован вокруг продаж и ипотеки, а не портфеля и запасов

Поэтому обновляем наш любимый график распроданности портфеля в зависимости от года ввода (стройготовности). Смотрим по проектам, что уже есть в ЕИСЖС, то есть имеют разрешение на строительство, на середину года.

Как читать:

🔹Т0 - сколько жилой площади будет введено в остаток года наблюдения. Например, на 30.06.2024 ярко желтый столбец показывает, что до конца 2024 года по плану должно быть введено 27.2 млн квадратов (заштрихованный столбец), из которых 17.7 млн квадратов продано (сплошная заливка).

🔹Т+1 - сколько жилой площади должно быть введено в следующей году после года наблюдения. Например, на 30.06.2024 ярко желтый столбец показывает, что в 2025 году по плану должно быть введено 42.3 млн квадратов (заштрихованный столбец), из которых продано 16.5 млн квадратов (сплошная заливка)

🔹T+N - аналогично Т+1, но по плану ввода на N лет вперед

Важно, что план по вводам может не выполняться, и часть проектов переносится в следующий год, а может переносится и на 2 года, но метры при этом остаются проданными -> не влияют на предложение. Портфель, который должен быть введен в T+4, когда становится портфелем T+3 или T+2, растет на величину запусков новых проектов, т.к. строительство с получения РНС (попадания в ЕИСЖС) занимает 2-3 года.

Что изменилось?

1️⃣ Портфель вырос на 2.1 млн квадратов. Но проекты с вводом в текущем и следующем году (T0 и T+1) сократились на ~3 млн квадратов. Весь рост идет за счет проектов с вводом в T+2 (+2.5 млн квадратов) и T+4 (+2.9 млн квадратов). То есть растет правый хвост, а левый сокращается

2️⃣Общая распроданность портфеля незначительно снизилась на 1 п.п. Количество проданных метров упало 0.5 млн квадратов, из которых 1.45 пришлось на самые ликвидные объекты с вводом в текущем году. По портфелю Т+1 и Т+2 распроданность даже выросла, а Т+3 и выше нам мало что говорит о рисках отрасли, т.к. это очень малая часть сделок

3️⃣ Тут есть три нюанса:

👉 застройщики могут умышленно придерживать лоты в почти построенных объектах в надежде продать их дороже

👉 коллеги, более глубоко погруженные в продажи подсказывают, что часть продаж, которая приходится на сделки с афилированными сторонами, растет. Это могут быть как фиктивные продажи, так и технический способ организации продаж. Это важный фактор риска, но мы не видим слишком уж аномального роста сделок, которые не оплачены деньгами (об этом позднее), чтобы говорить о системном риске

👉 По итогам прошлого года у нас были огромные переносы сроков и низкие вводы. Продажи в ЖК, которые имеют высокую задержку, всегда идут тяжелее

В общем на горизонте 1.5 лет мы не видим значимых проблем, но мы точно знаем, что количество сделок сокращается, новый формат семейной ипотеки + высокие бюджетные расходы, препятствующие снижению рыночных ставок, сдвигают продажи вправо

Отсюда главный вопрос:
успеют ли застройщики распродать объекты Т0, Т+1 и Т+2 до ввода в эксплуатацию на 75%*?


*теоретическая точка безубыточности всего портфеля, при этом отдельным проектам может быть необходимо продать 90%, а некоторым достаточно и 50%

1/2
@unexpectedvalue


наверное, это не очень хорошо скажется на длинных ОФЗ…

@unexpectedvalue

4.7k 3 38 12 100

MarketTwits dan repost
🇷🇺#экономика #россия #бюджет
МИНФИН ПОВЫСИЛ ОЦЕНКУ ДЕФИЦИТА БЮДЖЕТА РФ В 2026Г ДО 7,3 ТРЛН Р, 3,2% ВВП С 3,8 ТРЛН РУБ, 1,6% ВВП

РАСХОДЫ ФЕДЕРАЛЬНОГО БЮДЖЕТА РФ В 2026Г ВЫРАСТУТ НА 13,2% Г/Г ДО 48,6 ТРЛН РУБ, 20,9% ВВП

МИНФИН ПОНИЗИЛ ОЦЕНКУ НЕФТЕГАЗОВЫХ ДОХОДОВ РФ В 2026Г ДО 7,6 ТРЛН РУБ С 8,9 ТРЛН РУБ

РОССИЯ ПЛАНИРУЕТ ‌ПОТРАТИТЬ ​НА ​ОБОРОНУ ​В 2027Г ⁠17,1 ‌ТРЛН ‌РУБ ​ВМЕСТО ‌ПЛАНИРОВАВШИХСЯ ​13,5 ‌ТРЛН РУБ, ​В 20​28Г - ‌16,6 ​ТРЛН РУБ ВМЕСТО ​13 ⁠ТРЛН ‌РУБ

МИНФИН РФ ПОВЫСИЛ ОБЪЕМ ПЛАНИРУЕМЫХ ЗАИМСТВОВАНИЙ НА ВНУТРЕННЕМ РЫНКЕ В 2027Г НА 2,3 ТРЛН РУБ ДО 7,7 ТРЛН Р, В 28 Г - НА 1,3 ТРЛН РУБ ДО 7,4 ТРЛН РУБ

ОБЪЕМ ГОСДОЛГА РФ ВЫРАСТЕТ ДО 21,7% ВВП В 2027Г С 19,9% ВВП В 2026Г

МИНФИН ПЛАНИРУЕТ ПОТРАТИТЬ ИЗ ФНБ В 26Г 459 МЛРД РУБ НА ФИНАНСИРОВАНИЕ ДЕФИЦИТА БЮДЖЕТА РФ

РОССИЯ ОЖИДАЕТ, ЧТО В 2027-2029 ГОДАХ НАЛОГ НА СВЕРХДОХОДЫ ОТ ДОБЫЧИ ПОЛЕЗНЫХ ИСКОПАЕМЫХ И МЕТАЛЛОВ СОСТАВИТ $2,4 МЛРД

— МАТЕРИАЛЫ К БЮДЖЕТУ, RTRS


Нерегулярная рубрика: админ орет на облако

Налог на прибыль на уровне фонда - это максимально тупая идея и за нее должно быть стыдно

(про остальные «новации» можно хотя бы немного поспорить)

Это абсолютно net negative для экономики, для бюджета, для владельцев фондов и общей ауры aka инвестклимата в период и без того отсутствующего желания инвестировать

У владельца фонда после положительного финреза есть выбор:
- реинвестировать
- вывести, заплатив налог

Заплатить денежными средствами налог сегодня - это офигеть какая сильная мотивация реинвестировать финрез в активы. Теперь этой мотивации нет

Но даже если человек упертый, то он сможет реинвестировать меньше, ведь часть доступных средств ушла налогом. Попробуйте прикинуть, сколько это на горизонте 10 лет.

((1+r)^t-1)*(1-tax) > (1+r*(1-tax))^t-1, где
В этом основа создания длинных денег в экономике

В конце концов, ставки в экономике могут снизиться, и инвестиции восстановятся. Налоги снижаются примерно никогда.

4.5k 1 36 70 130

управляющий директор смотрит, как я защищаю бизнес кейс на инвесткомитете, чтобы сразу после рассказать, как он прямо перед комитетом передоговорился с продавцом на совершенно других условиях, но давайте поблагодарим команду за проделанную работу

@unexpectedvalue

4.4k 0 54 48 189

Минфин сделал все, чтобы у ЦБ была возможность смягчать ДКП (с)

@unexpectedvalue

5k 0 27 9 134

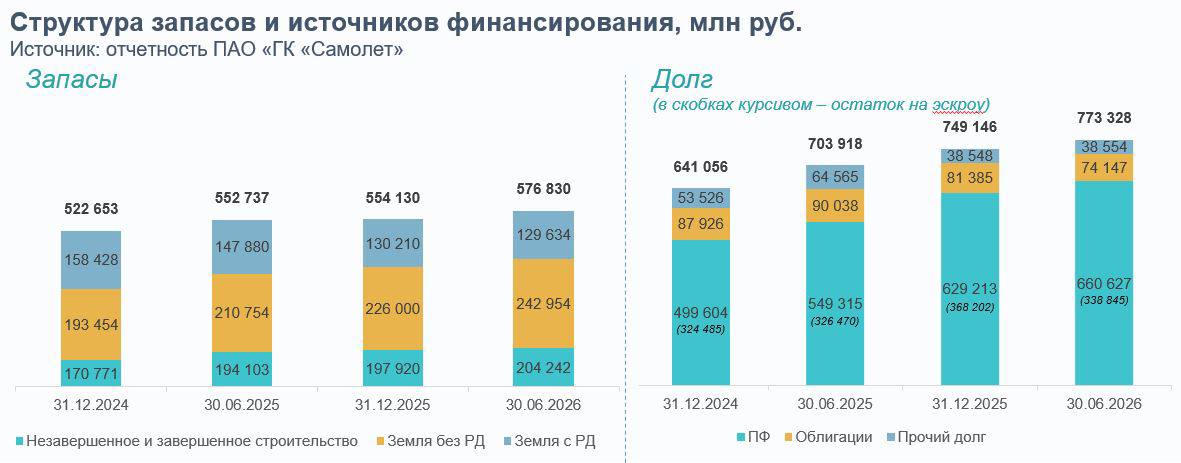
1. Самолет чуть меньше строит, зато земельный банк все дорожает и дорожает.

Напомним, что застройщики не проводят через отчет о прибылях и убытках процентные расходы на земельные участки (МСФО-23). Они капитализируют эти проценты в запасы, а против них наращивают обязательство.
Вычтите эти расходы из P&L за 2024 (45.6 млрд) или 2025 (59.3 млрд) или 6 месяцев 2026 (22.2 млрд), и никакого эквити вы у компании не найдете

2. Смотрим на динамику запасов против роста долга (очевидно, что никакой прибылью последние 2 года самолет себя не финансирует)

За 12 месяцев долг вырос на 69 млрд. Запасы на 24.1 млрд, активы по договорам с покупателями (нет на графике) на 33 млрд

При этом прирост запасов - это росто капитализации земли (по ставке ~20%) без разрешения на строительство -> еще минимум 12 месяцев эти инвестиции не имеют источника возвратности

3. Плюс Портфель у нас стагнирует, количество построенных, но не проданных метров снижается, но незавершенное+завершенное строительство немного подрастают -> рост себестоимости

4. Что тут меняют новости о вхождении Сбера в управление по части объектов? Да ничего существенно: себестоимость всего портфеля схлопнулась еще в 2024 (да, из-за перегрева экономики). Ликвидности для расчетов по обязательствам было достаточно на 2024, 2025, мб на 2026 тоже вывезет, но дальше?

5. У финансироваваших банков проблема не с продажами, а с тем, что земля не превратится в квадратные метры в ближайшие 3-5 лет. С этой точки зрения они с облигационерами в одной лодке, т.к. 0 денежных потоков можно разделить на очень большое количество участников

2/2
@unexpectedvalue


Пара очень коротких комментариев про самолет, т.к. тексты 2024 года и начала этого - абсолютно валидны с поправкой на изменение строк баланса

1. В очередной раз повторю, что
отчетность застройщика не позволяет сделать никаких адекватных выводов о финансовом положении общества.

Я не уверен, что застройщики, у которых более 10 проектов, сами в курсе, как это читать.
Финдеп героически консолидирует пару сотен SPV с долями партнеров, выпускает, а дальше пустота, потому что эти цифры невозможно адекватно объяснить без множества прочих операционных данных

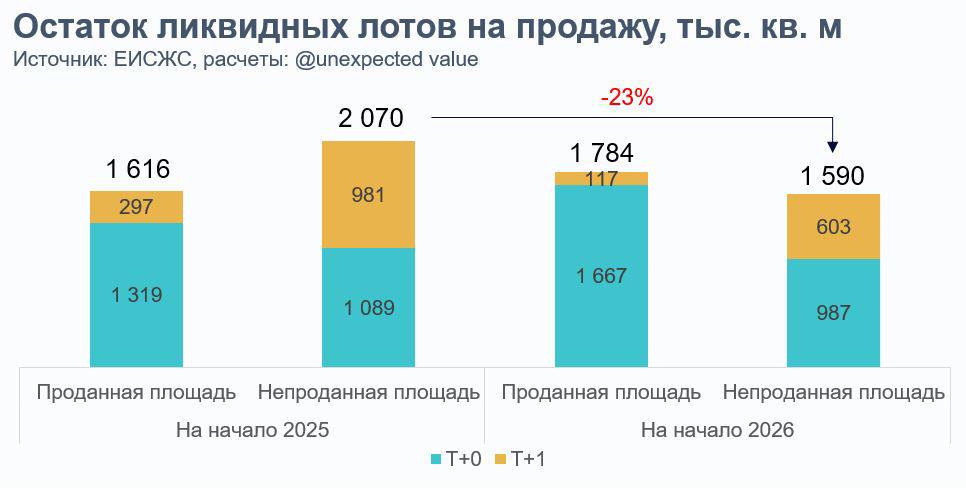
2. Падение спроса из-за ужасных ставок и влияния льготной ипотеки - это слабый аргумент, потому что у компании на 23% снизилось предложение ликвидных лотов.
Нужно комментировать это снижение, а не снижение выручки, которая отражает бухгалтерское признание фактических продаж в течение 2-3 лет, а не текущий момент.
Бид нашей редакции, что это проблемы с рабочей силой (как в количестве, так и в стоимости) и неадекватная экономика с учетом стоимости приобретения земельных участков. Невозможно начать строительство в текущих условиях, т.к. это потребует совершенно иных цен, чем сейчас предлагает застройщик

3. При этом компания искренне сокращает непроектный долг (см. дальше) и операционные затраты, но это мелочь в сравнении с проводимой в 2020-2024 годах инвестиционной политикой

*T+0 - ввод в текущем году, T+1 - ввод в следующем году

1/2
@unexpectedvalue


админ, когда опять заставляют смотреть отчетность самолета, чтобы в 17ый раз написать, что там нет эквити (пост завтра)

fun fact: необеспеченные облигации холдинговой компании - это квазиэквити

@unexpectedvalue


если бы были какие-то знаки, какие-то подсказки, что это неизбежно…

@unexpectedvalue


Спикер парламента Ирана троллирует США с помощью модификации правила Тейлора

как-то так случилось, что глобальные конфликты ведутся с помощью шитпостинга

мы живем в симуляции

*soh = strait of hormuz
bem = bab al-mandab strait

@unexpectedbalue


4.1k 0 153 23 141

когда вернулся из отпуска и открыл рабочую почту

данным постом открываем очередную попытку админа увеличить производство аналитических материалов

thank you for your attention to this matter

@unexpectedvalue

4k 1 17 3 88

Банк России сильно сдвинулся в оценке двух вещей:

- оценка рисков спроса со стороны бюджета и прочего автономного спроса

- риски выбытия мощностей aka снижение потенциала роста

так что снижение даже не рассматривалось предметно

бизнесу остается только повышать производительность труда (здоровья погибшим)

@unexpectedvalue


Как обычно перед заседанием тезисно:

1️⃣ На столе в цифрах те же варианты, что и на прошлом заседании: -25бп и 0. Но по сути разница еще меньше: очередное снижение vs пауза в цикле снижения

2️⃣ Что мы знаем о принятии решения по ставке:
- Банк России таргетирует headline inflation - не базовую/устойчивую/очищенную от неприятных компонент, а то, что росстат и сам ЦБ называют индекс потребительских цен
- Банк России смотрит на траекторию средней ставки, а не на каждый отдельный шаг
- Банк России не таргетирует прошлую инфляцию: если уж разовые факторы испортили торжество ДКП в начале года, ЦБ не будет жестить в остаток года, чтобы это компенсировать
- Если автономный спрос (т.е. нечувствительный к КС) высокий, то чувствительный к КС спрос вынужден сжиматься сильнее
- Рисковый сценарий из ОНДКП предполагает снижение потенциала экономики сильнее замедления спроса (про проинфляционный сценарий понятно из названия) -> негативное отклонение от базового сценария говорит скорее о higher for longer

Короче расклад для сторонников снижения так себе

3️⃣ Headline inflation высокая, но есть нюансы:
- это следствие разовых факторов (прилеты налогов и рост БПЛА или наоборот), а устойчивая (но не таргетируемая…) как раз в адекватном диапазоне 4-5п.п
- немного конспирологии, но кажется, что все же результат по инфляции в 2025 году как-то связан со статистикой, а не терпеливостью продавцов, повышавших цены строго с 1 января, из-за чего инфляция в 2026 году в целом будет выглядеть выше (условно передвиньте из ИПЦ 2026 ~1п.п. Обратно в 4 квартал 2025)
- в сентябре-декабре рост цен всегда выше, а из-за маневра с эффектом НДС это может создавать оптически неприятную картину
- Индекс бизнес-климата - последний рубеж сопротивления жесткости ДКП

4️⃣ Траектория vs отдельное решение:
- Если важна траектория, а не отдельный шаг, почему бы не снизить сейчас, а потом взять паузу?
- Если важна траектория, а не отдельный шаг, почему бы не взять паузу сейчас, а потом снизить?
Очень полезно, спасибо
- Некоторые коллеги, кажется, пользуются следующим методом: берем гипотезу о ставке на конец года 13.5% и дальше выбираем, в какие 2 из 3 заседаний сделать -25бп, а когда взять паузу, раз уж про паузу нам говорят на пресс-конференции
- Но ЦБ исторически скорее склонен брать паузы в начале календарного года, а вот в остаток года мы часто видели те еще выкрутасы

5️⃣ К бюджету (автономному спросу) те же вопросы:
- верим ли мы, что он будет исполнен с дефицитом 2% ВВП по итогам 2026? - конечно
- какой максимальный дефицит мы увидим в течение 2027? - без понятия
- Есть ли основания считать, что бюджет станет консервативнее? Давайте попробуем поискать вводные по этому вопросу осенью 2025 (нет)

6️⃣ Про разовые факторы уже много написано перед прошлым заседанием и сказано самим ЦБ. Пока складывается консенсус, что выбывшие мощности восстановятся, а скорость их выбытия снизилась. Кажется тут та же ошибка, что и с очередными санкциями: вот оно случилось, а дальше будет улучшение. В реальности выходят новые пакеты так или иначе повышающие транзакционные издержки для экономики. Так и с БПЛА - это теперь фактор постоянного негативного воздействия, ведущий к дополнительному снижению склонности к риску -> снижению спроса -> краткосрочно проинфляционно, средне/долгосрочно дезинфляционно

7️⃣ Тут нужно что-то сказать про ускорившийся кредит, но простого роста портфеля недостаточно, чтобы делать какие-то значимые выводы, а детально смотреть в отпуске мешают рабочие созвоны, простите

Итого: мы тут скорее более оптимистичны в части снижения ставки и намного более пессимистичны в части сползания экономики в отрицательный разрыв выпуска. Для обескураженной экономики намного полезнее либо совсем свернуть цикл смягчения, либо довести до желаемой точки, чем добавлять неопределенности относительно дальнейших действий.
Так что бидуем -25бп сегодня (еще -25 бп на следующем, а там давайте уже после праздников)


@unexpectedvalue

20 ta oxirgi post ko‘rsatilgan.