M&A Новости


Kanal geosi va tili: Rossiya, Ruscha


M&A Новости - канал с обзором российских M&A сделок, IPO, спецситуаций, изменений законодательства, аналитики и инсайдов.
Канал ведут профессионалы рынка M&A с опытом закрытия сделок и знающие, что происходит на рынке, изнутри.

Bog‘liq kanallar  |  O‘xshash kanallar

Kanal geosi va tili
Rossiya, Ruscha
Statistika
Postlar filtri


Video oldindan ko‘rish uchun mavjud emas
Telegram'da ko‘rish
🇷🇺🇹🇭 29-31 октября в Бангкоке пройдет II Российско-Таиландский инвестиционный форум (РТИФ). Организатор - Российско-Таиландский деловой совет.

Что ожидает:

🤝 Прямой контакт с тайскими корпорациями и институтами развития - BOI, EEC, CP Group, Central Group, Thai Union, Sansiri и другими. Для тех, кто смотрит на сделки и партнерства в Юго-Восточной Азии, это редкая концентрация нужных людей в одном месте.

💼 С российской стороны - Сбер, ВТБ, РФПИ, Росатом, АФК «Система», РЭЦ, ТПП РФ, правительства Москвы и Краснодарского края.

📋 Два дня программы: базовые отрасли (металлургия, АПК, энергетика) и новая экономика (финансы, фарма, недвижимость, платформы, туризм).

Плюс зона ЭКСПО, Дни Москвы в Бангкоке, фестиваль «Сделано в России», балет и даже хоккей.

До форума меньше месяца. Регистрация - по ссылке 📌


OTP Bank рассматривает выход из РФ на фоне покупки Luminor

Статус
🟡 Выход из РФ рассматривается, покупатель российского бизнеса не определен.

Объект сделки

ОТП Банк — российская «дочка» OTP Group, работающая в РФ 20 лет.

В 2022 г. банк прекратил выдачу корпоративных кредитов. Корпоративный кредитный портфель сократился с 28 млрд ₽ в 2021 г. до 400 млн ₽ в 2026 г.

На конец июня 2026 г. розничный кредитный портфель составлял 411 млрд ₽, в том числе автокредиты — 182 млрд ₽ (44,3%), POS-кредиты — 165,7 млрд ₽ (40,3%), остальные — 63,3 млрд ₽ (15,4%).

Финансовые показатели 2025 г. по МСФО

· Активы — 778,5 млрд ₽ (+26,0% г/г)
· Чистая прибыль — 52,9 млрд ₽ (+41,6% г/г)
· Капитал — 83,5 млрд ₽ (+54,4% г/г)

Финансовые показатели I пол. 2026 г. по МСФО

· Активы — 876,1 млрд ₽ (+29,6% г/г)
· Чистая прибыль — 23,3 млрд ₽ (-19,4% г/г)
· Капитал — 115,5 млрд ₽ (+38,3% г/г)

Доля российского бизнеса в чистой прибыли OTP Group выросла с 10,2% в 2023 г. до 17,6% в 2025 г. и 18,3% в I пол. 2026 г.

Причина выхода

1. Пересмотр стратегии в РФ на фоне планируемой покупки Luminor. OTP договорился о покупке 100% Luminor Holding у DNB Bank и фондов под управлением Blackstone. Luminor — третья по размеру банковская группа в странах Балтии. После сделки OTP будет работать в 14 странах, активы группы вырастут на 10%, а доля бизнеса в еврозоне достигнет 50%. Эстонский регулятор заявил, что деятельность OTP в РФ будет одним из ключевых аспектов при одобрении сделки.

2. Проблемы с репатриацией дивидендов из РФ. OTP Group сталкивается с ограничениями при переводе прибыли за рубеж: каждая выплата дивидендов требует отдельного согласования с Правкомиссией. С сентября 2023 г. российский OTP Bank перечислил OTP Group 67,7 млрд ₽ дивидендов, в том числе 25,9 млрд ₽ в 2025 г. Ранее группа ориентировалась на выплату около 50% квартальной прибыли российского банка.

Сумма сделки
Эксперты оценивают рыночную стоимость ОТП Банка в 90–130 млрд ₽, или 0,8–1,1 капитала.

Механика продажи

В целом условия продажи иностранцами бизнеса в РФ регулируются постановлением Правительства РФ №295 и решениями Подкомиссии Правкомиссии.

Требования:
· Дисконт — ≥60% от рыночной стоимости;
· Добровольное отчисление в бюджет РФ — ≥35% от рыночной стоимости

Кто именно перечисляет бюджетный взнос — продавец или покупатель — не установлено. Замминистра финансов Иван Чебесков сказал, что на практике взнос обычно уплачивает покупатель, т.к. у иностранных продавцов, как правило, есть законодательные ограничения на перечисление средств в российский бюджет.

Примеры:

A) рыночная стоимость банка — 100 ₽.
B) Бюджетный взнос оплачивает покупатель.

· Дисконт 60%: 40 ₽ продавцу + 35 ₽ в бюджет = 75 ₽ расходов покупателя.
· Дисконт 70%: 30 ₽ продавцу + 35 ₽ в бюджет = 65 ₽.
· Дисконт 80%: 20 ₽ продавцу + 35 ₽ в бюджет = 55 ₽.
· Дисконт 90%: 10 ₽ продавцу + 35 ₽ в бюджет = 45 ₽.
· Дисконт 95%: 5 ₽ продавцу + 35 ₽ в бюджет = 40 ₽.

Итого:
1) продавец получает от 5% до 40% рыночной стоимости актива, 2) расходы покупателя на покупку: от 40% до 75% рыночной стоимости в зависимости от размера дисконта. Расчет не учитывает другие расходы по сделке, которые могут составлять существенную сумму.

Продавец
OTP Bank Nyrt. — крупнейшая публичная банковская группа Венгрии, крупнейший банк Центральной и Восточной Европы.

Крупнейшие акционеры — венгерская нефтегазовая группа MOL — 8,57% и французская страховая группа Groupama — 5,10%. Государству Венгрии напрямую принадлежит 0,05% акций.

https://www.bloomberg.com/news/articles/2026-09-28/exclusive-hungary-s-otp-bank-looks-at-exiting-russia


IT-компания покупает российскую «дочку» Western Union

🟡 Статус сделки: 28 сентября 2026 года Президент РФ разрешил ООО «Софтэкс» приобрести 100% долей НКО «Вестерн Юнион ДП Восток» в соответствии с распоряжением Президента № 358-рп, изданным на основании пункта 5 указа президента № 520 от 5 августа 2022 года. Сделка пока не закрыта.

Об объекте сделки
ООО «Небанковская кредитнаяорганизация «Вестерн Юнион ДП Восток» зарегистрирована Банком России в 1994 году и регистрационный номер 2726. НКО является действующей расчетной небанковской кредитной организацией и сохраняет лицензию Банка России на проведение ряда банковских операций, несмотря на прекращение работы Western Union в России.

До ухода Western Union российская структура была оператором системы денежных переводов и, на нее приходилось 40% трансграничных денежных переводов в России. В марте 2022 года Western Union остановила операции в России и Белоруссии, а 24 марта российская НКО была исключена из реестра операторов платежных систем. После этого она еще обслуживала переводы партнерам в странах СНГ, кроме Белоруссии, до октября 2022 года.

При этом сама НКО продолжила существовать как кредитная организация. На 1 июля 2025 года ее активы составляли 1,71 млрд руб., обязательства — 180,2 млн руб., а источники собственных средств - 1,529 млрд руб.Из них 1,477 млрд руб. приходилось на неиспользованную прибыль.
В форме 813 Банка России на ту же дату показатель «Собственные средства (капитал)» составлял 1,555 млрд руб., а норматив достаточности собственных средств Н1.0 — 137,81%.
При этом у НКО остается значительный объем финансовых активов. Около 1,5 млрд руб. — это деньги на депозитах в других банках.

Сумма сделки
Не раскрывается.
При этом финансовая отчетность позволяет оценить минимальный масштаб актива: на I полугодие 2026 года активы НКО превышали 1,4 млрд руб., собственные средства составляли около 1,3 млрд руб., из которых около 1,2 млрд руб. — неиспользованная прибыль.

Стороны сделки

Покупатель
Пока точно не установлен.
В распоряжении президента покупатель указан только как ООО «Софтэкс», без ИНН. В ЕГРЮЛ существует несколько одноименных компаний.

Продавец
Western Union Financial Services Eastern Europe LLC — структура американской The Western Union Company, которой принадлежит 100% НКО «Вестерн Юнион ДП Восток».
The Western Union Company —  американская компания, акции торгуются на Нью-Йоркской фондовой бирже. Компания специализируется на международных денежных переводах, платежах и цифровых финансовых сервисах. Сеть охватывает более 200 стран и территорий, около 500 тыс. точек а. В компании работает 10 тыс. человек.
Финансовые показатели 2025:
Выручка - $4,05 млрд,
EBITDA - $ 934 млн
Чистая прибыль —$500 млн.
Капитализация - $1,86 млрд.
Крупнейшие акционеры.: BlackRock (10,07%), Vanguard (10,2%), Schroder Investment Management (5,56%).

Интересно
Операционных активов Western Union в России уже не осталось, а основной интерес покупателя может быть связан с остатками денежных средств на счетах НКО. На середину 2026 года у нее оставалось около 1,3 млрд руб. собственных средств.
Кроме денег, у покупателя остается сама действующая НКО с лицензией Банка России.
Для Western Union сделка завершает выход из России. Компания еще в 2024 году приняла решение ликвидировать или продать российские активы и признала обесценение связанных с Россией активов на $13,4 млн. В 2025 сообщала, что подписала окончательное соглашение о продаже российских активов, однако оно требовало получения регуляторных разрешений.

https://www.rbc.ru/finances/28/09/2026/6aba6c57cfbb218e4a07fe46


Volotovskaya dan repost
Softline Venture Partners в партнерстве с «Иннопрактикой» представила DealMap

В DealMap - карте сделок российского инвестиционного рынка - мы постарались отразить рынок целиком: не только инвесторов, но и инфраструктуру сделки на всех ее этапах

Сейчас DealMap объединяет 274 участника, из которых 119 - инвесторы: 31 венчурный фонд, 25 государственных фондов и институтов развития, 19 фондов прямых инвестиций, а также корпоративные фонды, венчурные студии, краудинвестинговые платформы, бизнес-ангелов и синдикаты

Отдельным объектом карты стала сама сделка - в базе уже собрано 423 сделки с информацией об участниках и ключевых параметрах. Их отраслевая структура выходит за пределы технологического сектора: наряду с IT и ПО представлены промышленность, ритейл, FMCG, финансовый сектор и медицина

Все разделы платформы доступны бесплатно после регистрации

Подробнее о DealMap - в материале Интерфакса

@volotovskayaelena

Канал в MAX


Еще погулял потом.


Когда думал, что Term Sheet — это конец переговоров. )


M&A Burakova dan repost
#MA #Финансы

«Т-Технологии» оценили приобретаемый банк «Точка» в 85 млрд руб.

▫️Для оплаты 100% акций «Точки» будет использовано смешанное финансирование:

- 64% будет оплачено с использованием допэмиссии по цене ₽320 за акцию Т (премия к рынку +27%). Допэмиссия пройдет по закрытой подписке в пользу владельца 64% АО «Точка» (МКООО «Каталитик Пипл»);

- остальные расчеты с акционерами АО «Точка» будут в денежной форме, с использованием заемных средств, чтобы не отвлекать капитал от основного бизнеса Т.

▫️«Т-Технологии» стали совладельцем банка «Точка» в мае 2025 года, получив контроль над компанией «Каталитик Пипл», у которой было 64% в кредитной организации. В апреле 2026 года крупнейший акционер «Т-Технологий» — группа «Интеррос» Владимира Потанина — приобрела 25% акций банка «Точка» у компании VK для последующей передачи по закрытой подписке «Т-Технологиям»

АО "Точка" Финансовая отчетность 2025 года: Выручка 9,7 млрд руб., ЧП 8,4 млрд руб.

СПАРК
Сайт
Источник


KAMA FLOW инвестировала 600 млн рублей в «Рапид Био»


🟢 Статус сделки: Инвестиции привлечены

Об объекте сделки

«Рапид Био» — российский разработчик и производитель диагностических тест-систем. Основу текущей продуктовой линейки составляют иммунохроматографические экспресс-тесты для диагностики респираторных инфекций — COVID-19, гриппа, РСВ и стрептококка, гемоконтактных инфекций — ВИЧ, гепатитов B и C, сифилиса, а также маркеров воспаления и тромбообразования, включая прокальцитонин и D-димер.

Линейку дополняют лабораторные ИФА-системы для диагностики инфекционных заболеваний. Новые направления — NGS и системы непрерывного мониторинга глюкозы.

Финансовые показатели 2025 :
• Выручка — 612 млн руб. (+13% г./г.)
• EBITDA — 51 млн руб.
• EBITDA margin — 8,3%
• Прибыль от продаж — 38,8 млн руб.
• Чистый убыток — 113 млн руб.

Сумма и структура сделки

KAMA FLOW инвестировала 600 млн руб.
Размер доли инвестора, оценка компании и конкретная структура финансирования не раскрываются. Публичных данных о том, является ли инвестиция прямым приобретением доли, займом с последующей конвертацией или иной формой финансирования, нет.

При этом 23 сентября 2026 года в отношении ООО «Рапид Глобал» был зарегистрирован корпоративный договор. Его стороны и условия публично не раскрыты.


Стороны сделки

Инвестор

KAMA FLOW — частная инвестиционная группа, инвестирующая в технологические компании в сферах IT, промышленной автоматизации и life sciences. Под управлением группы находится более 15 млрд руб., в портфеле — более 30 компаний.

Владельцы

Анжей Жимбиев и Семен Покацкий — конечные владельцы «Рапид Био» с эффективными долями по 50% каждый.

Интересно

Инвестиции будут направлены на разработку тест-систем для непрерывного мониторинга глюкозы, ранней диагностики нейродегенеративных заболеваний, включая болезнь Альцгеймера и инсульты, а также NGS-систем для преимплантационного генетического тестирования и онкологии. Первые продукты новой линейки планируется зарегистрировать в 2027 году.

Потенциальный рынок новых направлений к 2027–2028 годам оценивается примерно в 19 млрд руб. для диагностики диабета, 6,2 млрд руб. для диагностики болезни Альцгеймера и 4 млрд руб. для новых NGS-продуктов.

В 2025 году российский рынок лабораторной диагностики достиг 321 млрд руб. (+13% г./г.). Рост рынка обеспечивается в том числе развитием более сложных молекулярных и генетических исследований.


Основатель «Клиники Фомина» вошел в капитал сети ООО «Розовая коза» (ex-«ЗооПорт»)

🟢 Статус сделки: закрыта

Об объекте сделки

30% долей в ООО «Розовая коза» - на базе которого будут консолидированы активы сети из семи ветеринарных клиник «ЗооПорт» в Москве.
«ЗооПорт» пять лет назад основал Антон Куликов. Сеть оказывает диагностические, хирургические и лабораторные услуги, проводит косметические и гигиенические процедуры. В клиниках работают узкие специалисты, включая стоматологов и офтальмологов, есть инфекционный стационар, отделение реанимации и интенсивной терапии.
По итогам 2025 года выручка сети составила 170 млн руб. (но это не точно)

Сумма сделки

Не раскрывается. Общий объем инвестиций партнеров в развитие проекта составит около 1,5 млрд руб.

Стороны сделки

Дмитрий Фомин
Основатель и акционер (25,5%) «Клиники Фомина».

Антон Куликов
Основатель сети «ЗооПорт». Сохранил 70% в ООО «Розовая коза» и будет развивать новый проект вместе с Фоминым.

Интересно

Российский рынок ветеринарных услуг в 2025 году составил 65 млрд руб. (+19% г./г.). На Москву приходится 17% рынка, еще 9% — на Московскую область. В течение 3-х лет рынок может вырасти до 90–100 млрд руб. при темпах роста 12–14% в год.

При этом рынок остается сильно фрагментированным - ни один игрок не занимает даже 2–3% рынка. Это создает возможности для развития крупных сетей и консолидации отрасли.

Партнеры планируют в 2026 году открыть еще две клиники в Москве, увеличив сеть до девяти. В течение 3–4 лет они хотят довести количество клиник до 100: 80 объектов формата «у дома» и 20 крупных центров с операционными, реанимацией и круглосуточным стационаром.

На 2027 год «Розовая коза» планирует выручку 1 млрд руб.

https://www.vedomosti.ru/business/articles/2026/10/01/1233258-osnovatel-kliniki-fomina


Президент подписал указ о передаче российского бизнеса Metro во временное управление

Объект
Под управление переданы 100 % долей в уставном капитале следующих компаний:
• ООО «Метро Кэш энд Керри» — основное российское юрлицо Metro;
• ООО «Метро Вэрхаус Ногинск»;
• ООО «Ритейл Проперти 5».
Metro работает в России с 2000 года. Сеть насчитывает 91 торговый центр в 51 регионе и около 9 тыс. сотрудников. Компания обслуживает более 300 тыс. профессиональных клиентов, а торговые центры и онлайн‑витрины посещают более 7 млн покупателей.
Metro развивает франчайзинговый проект «Фасоль» — около 1,1 тыс. магазинов.

Финансовые показатели ООО «Метро Кэш энд Керри» по итогам 2025 года
• выручка — 260,3 млрд руб. (+4,1 %);
• чистая прибыль — 4,43 млрд руб. (−32,1 %);
• активы — 130,5 млрд руб.;
• основные средства — около 43,9 млрд руб.;
• денежные средства и эквиваленты — 23,3 млрд руб.;
• краткосрочные финансовые вложения — около 16,8 млрд руб.

В отчётности Metro отражено распределение прибыли на дивиденды:
• 2022 год — 54 млрд руб.;
• 2024 год — 4,396 млрд руб.
Всего — 58,396 млрд руб.

При этом фактические денежные выплаты собственникам по строке дивидендов составили:
• 2022 год — 17,814 млрд руб.;
• 2023 год — 20,183 млрд руб.;
• 2024 год — 0;
• 2025 год — 0.

Т.е., денежными средствами в 2022–2025 годах было выплачено около 38 млрд руб. Разница между отражёнными дивидендами и фактическими выплатами составляет около 20,4 млрд руб. Однако считать эти средства автоматически «невыплаченными дивидендами» некорректно: публичная отчётность не позволяет однозначно установить экономическую природу всей разницы — возможны неденежные расчёты и зачёты.

Денежные средства российского Metro выросли с 7,0 млрд руб. в 2022 году до 23,3 млрд руб. в 2025 году, хотя в последний год показатель немного снизился (с 24,2 млрд руб. в 2024 году).

На 30 июня 2026 года денежные средства и эквиваленты российских компаний Metro в отчётности группы составляли €152 млн (≈ 13,5 млрд руб. по курсу ЦБ РФ на эту дату).

Кто получил контроль
АО «УК Торг РУС» зарегистрировано 8 сентября 2026 года —  за 20 дней до указа. Уставный капитал компании — 10 тыс. руб.
ГД и 100% акционер АО «УК Торг РУС» на 8 сентября 2026 года — Йоханнес Мария Толай. При этом Толай одновременно является ГД ООО «Метро Кэш энд Керри», то есть той самой компании, над которой теперь получает корпоративные полномочия его собственная управляющая структура. Metro AG подтвердила, что «УК Торг РУС» принадлежит Толаю.
Толай — опытный менеджер российского продовольственного ритейла. В 2009–2015 годах он возглавлял российский Globus, в 2018 году перешёл в X5 Retail Group, а с ноября 2019 года до 2022 года руководил «Ашан Ритейл Россия». В Metro он сначала занимал должность заместителя генерального директора, а с 2023 года возглавляет российскую компанию.
Эксперты отмечают, что такая конструкция позволяет сохранить действующую управленческую команду и операционную модель бизнеса, одновременно ограничив непосредственное влияние иностранного собственника на корпоративные решения.

Оценка бизнеса
Аналитики оценивают российский Metro в 75–80 млрд руб., что соответствует мультипликатору порядка 0,29–0,31x выручки 2025 года (выручка — 260,3 млрд руб.).

https://www.vedomosti.ru/business/articles/2026/09/29/1232560-metro-peredani-vo-vremennoe-upravlenie


МК приобрела «Красную руду» с 8 лицензиями на поиск золота и меди

🟢 Статус сделки: закрыта

Об объекте сделки
ООО «Красная руда» — геологоразведочная компания, зарегистрированная в Москве в 2021 году. До сделки 100% компании принадлежало АО «Дарбшир». Ранее компания называлась «ГРП 2».

«Красная руда» владеет 8 действующими лицензиями на геологическое изучение недр: пятью лицензиями на драгметаллы и тремя лицензиями на твердые полезные ископаемые.
«Красная руда» не является добывающим активом: ее лицензии позволяют проводить геологическое изучение, поиск и оценку месторождений. Поэтому основной потенциальный актив сделки — не текущая добыча, а возможность получить новые проекты в медно-золотом поясе Алтая и геологоразведочные активы в Красноярском крае.

Основные проекты, которые ранее планировала «Красная руда»:
— Кульбич и Кульбич-2 в Чойском районе Республики Алтай — поисково-оценочные работы на золото и медь. На проект предусматривалось 97 млн рублей, завершение работ планировалось в марте 2029 года;
— Необычная площадь в Чарышском районе Алтайского края — поиск и оценка месторождений рудного золота. Инвестиции оценивались в 150 млн рублей, завершение работ — в 2027 году.

Запасы и ресурсы

Утвержденная ресурсная или запасная база непосредственно по лицензиям «Красной руды» в открытых источниках не раскрыта. Компания находится на стадии геологоразведки, поэтому приобретение не означает получение готового месторождения с подтвержденными запасами.

При этом по месторождению Кульбич существуют более ранние геологические оценки. В советский период запасы оценивались в 1,25 млн тонн меди и 26,3 тыс. тонн молибдена. По более поздним геологическим исследованиям прогнозные ресурсы золота категории Р1 оценивались в 15 тонн. Эти данные относятся к историческим оценкам месторождения и не являются текущими утвержденными запасами активов «Красной руды».

Сумма сделки: не раскрывается.

Стороны сделки

Покупатель
ГК “Русская медная компания “(РМК) — вертикально интегрированный горно-металлургический холдинг, основанный Игорем Алтушкиным. Группа работает по цепочке от добычи и обогащения руды до производства меди и драгоценных металлов.
Консолидированная отчетность РМК за 2025 год публично не раскрывается. Выручка основных юрлиц группы в 2025 году в совокупности превысила 380 млрд рублей.

Президент РМК — Андрей Васильченко. Игорь Алтушкин — основатель РМК, де-юре вышедший из числа ее совладельцев в 2023 году.

Продавец
АО «Дарбшир» — непубличная холдинговая компания, зарегистрированная в ноябре 2023 года. В периметр входят 15 геологоразведочных компаний, владеющих лицензиями на геологическое изучение недр, в том числе золотоносных участков на Дальнем Востоке и в Красноярском крае. Геоинформмарк

В 2025 году «Дарбшир» получил 1,44 млн рублей чистой прибыли; прочие доходы составили 350 млн руб., прочие расходы 345 млн руб.
Конечные бенифицары не раскрываются.

https://www.kommersant.ru/doc/8989573


Filatoff Inc. dan repost
⚡️ Владелец Azimut Hotels Александр Клячин продал еще один свой актив. ГК «Риотэкс», управляющая бизнес-центрами под брендом РТС, выкупила у него офисный комплекс «Химки One» на 42 000 кв. м. Сумма сделки составила около 2 млрд руб.


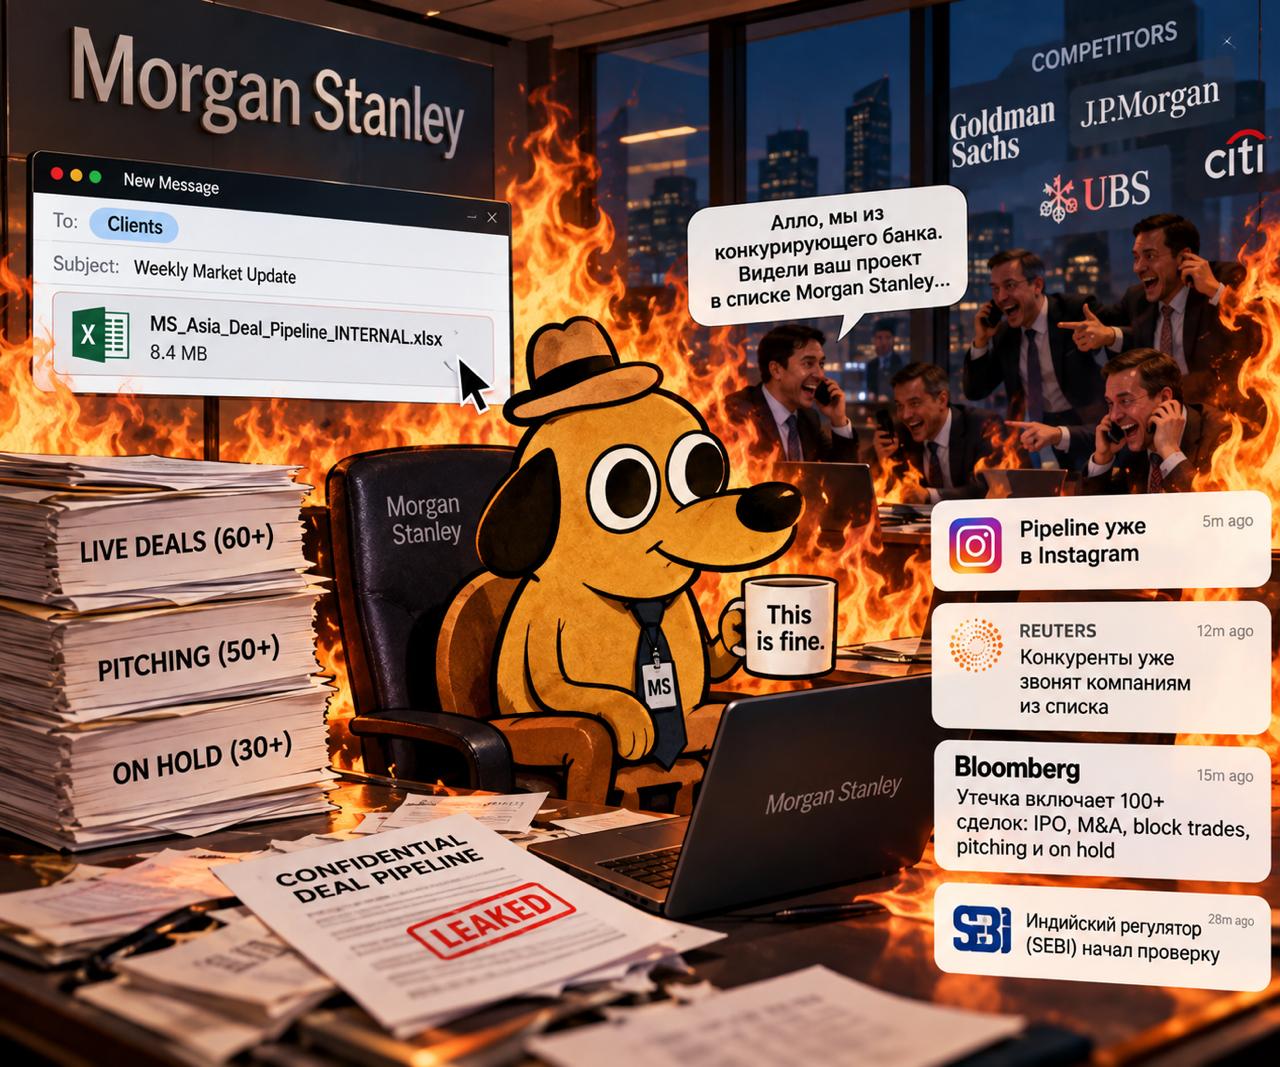
Morgan Stanley случайно отправил клиентам собственный deal pipeline — более 100 сделок

21 сентября 2026 года Mohamed Atmani, руководитель направления Financial Sponsors в APAC, должен был отправить клиентам обычный обзор рынка private equity и последних транзакций. Но вместо него к письму оказался прикреплён внутренний deal pipeline Morgan Stanley.

В документе было:
• около 60 live IPO, M&A и block trade;
• более 50 проектов на стадии pitching;
• почти 30 сделок со статусом on hold.

География — Greater China, Южная Корея, Юго-Восточная Азия, Индия и EMEA.

В списке фигурировали компании, а также PE- и пенсионные фонды, связанные с потенциальными сделками. При этом, по данным Reuters, деталей самих транзакций в документе не было, а многие из упомянутых сделок уже были публично известны.

Это фактически карта origination Morgan Stanley: кого банк сейчас питчит, какие мандаты пытается получить, какие сделки уже ведёт и какие проекты пока зависли.

После обнаружения ошибки Morgan Stanley попытался отозвать письмо и попросил получателей удалить документ и не распространять его.

Но здесь действует простое правило: если deal pipeline уже попал в чужой inbox — секретным он остаётся только теоретически. Размытая копия документа вскоре появилась в Instagram.

Что произошло дальше

• Регуляторы Китая и Индии начали разбираться в ситуации. Китайский регулятор уже контактировал с некоторыми крупными PE-фондами, а SEBI проводит внутреннюю оценку инцидента.

• Гонконгский SFC заявил, что ожидает от финансовых посредников надёжных внутренних контролей для защиты конфиденциальной информации и предотвращения утечек.

• Конкурирующие банки получили потенциально уникальную возможность посмотреть, какие компании и сделки Morgan Stanley сейчас пытается привлечь. Некоторые банкиры уже рассматривали возможность использовать эту информацию для работы с потенциальными клиентами.

• Goldman Sachs отдельно разослал сотрудникам указание не хранить и не распространять утекший список ни на личных, ни на корпоративных устройствах.

• Morgan Stanley:
- провел срочные встречи с некоторыми PE-фондами, чтобы объяснить ситуацию и извиниться. Atmani лично встречался с частью получателей письма.
- назначили сотрудникам compliance-тренинг по работе с ошибочно отправленными письмами.

• признаков ухода клиентов из Morgan Stanley из-за инцидента пока нет,.

Одна неправильная attachment стоит дороже, чем весь pitch deck.))

Источник Bloomberg

6.2k 0 232 5 72

Russian Business dan repost
Число банкротств строительных компаний выросло более чем на 30% 🏗

С июня по начало сентября 2026 года количество дел о банкротстве застройщиков выросло с 1089 до 1454. Большая часть приходится на региональных девелоперов.

Среди причин: снижение спроса на жильё, высокая ключевая ставка и рост стоимости строительства. В отдельных регионах продажи новых квартир сократились на 30–50%.

🔁 Читайте на Russian Business

@rb_ru


Если у вас есть вопросы по M&A или конкретным сделкам — пишите @MA_Wire.

По возможности разберёмся и ответим.


Минфин внес в Правительство налоговые поправки: НДФЛ до 22% при продаже бизнеса и 15% для ПИФов

(update - предыдущая новость стерлась, случайно)

M&A

Сейчас: доход физлица от продажи акций и долей облагается НДФЛ по ставкам 13–15%.

Предлагается: включить этот доход в общую налоговую базу физлица и применять ставки:

• до 2,4 млн руб. — 13%;
• 2,4–5 млн — 15%;
• 5–20 млн — 18%;
• 20–50 млн — 20%;
• свыше 50 млн — 22%.

Если налогооблагаемый доход от продажи бизнеса физлица составляет 5 млрд руб. и других доходов нет:

Сейчас: 13% с первых 2,4 млн руб. и 15% с суммы свыше 2,4 млн — около 749,95 млн руб. НДФЛ.

По предложению Минфина: 13% до 2,4 млн, 15% с 2,4 до 5 млн, 18% с 5 до 20 млн, 20% с 20 до 50 млн и 22% свыше 50 млн — около 1,098 млрд руб.

Разница — около 348 млн руб.

ПИФы и ЗПИФы

Сейчас: ПИФ не платит налог на прибыль с дивидендов, процентов и других инвестиционных доходов, получаемых фондом. Налог возникает у пайщика при получении дохода от пая.

Предлагается: установить для ПИФ налог на прибыль 15% с таких доходов. Налог, уплаченный фондом, предлагается учитывать при последующем налогообложении пайщика.

ЗПИФы используются для владения компаниями и структурирования инвестиционных сделок. При выплате компанией дивидендов ЗПИФу налог по предлагаемым правилам будет возникать на уровне фонда.

https://minfin.gov.ru/ru/press-center?id_4=40635&ysclid


BGP Litigation dan repost


ВТБ и Wildberries финализируют договоренности в течение месяца

Глава ВТБ Андрей Костин подтвердил, что договоренности банка с Wildberries остаются в силе. По его словам, все договоренности планируется финализировать в ближайший месяц.

Ранее ВТБ и Wildberries объявили о стратегическом партнерстве, в рамках которого банк должен приобрести 5% в ВБ Банке с возможностью дальнейшего увеличения доли. Таким образом, речь пока идет о финализации ранее достигнутых договоренностей, а не о закрытой сделке.

https://tass.ru/ekonomika/28145795


«Ашан» не успел продать российский бизнес «Кама Капиталу»

🔴 Статус сделки: не состоялась

Об объекте сделки
Российский бизнес Auchan — сеть гипермаркетов, супермаркетов и магазинов малого формата, работающая в России с 2002 года.
Сеть включает 229 магазинов и 24,2 тыс. сотрудников. Выручка в 2025 году — 269,7 млрд руб. (-2,9% г./г.).

Сумма сделки
Не раскрыта.
ГД INFOLine Михаил Бурмистров стоимость российского бизнеса Auchan вместе с финансовыми активами в 60–70 млрд руб.

Статус сделки

Не состоялась.

Auchan начал переговоры о продаже российского бизнеса «Кама Капиталу» летом 2024 года. К началу сентября 2026 года стороны направили документы на согласование в правительственную комиссию, однако разрешение на сделку получено не было.

После передачи российского бизнеса Auchan во временное управление сделка фактически развалилась, сообщили «Известиям» источники, близкие к сторонам.

17 сентября 2026 года во временное управление АО «Л.Е.В. Менеджмент» были переданы 99,99858% долей ООО «Ашан», принадлежавшие французской Sogepar, и 0,00142%, принадлежавшие нидерландской Meelakker B.V.

Передача во временное управление не означает смену собственника: иностранные владельцы сохраняют право собственности, однако не могут самостоятельно осуществлять корпоративные права или распоряжаться активом.

Стороны сделки

Покупатель
«Кама Капитал» — российский инвестиционный холдинг, зарегистрированный в июне 2023 года. ГД — Рустем Зарипов, По инфомрации РИА - владельцы «Кама Капитал» сохраняют строгое инкогнито, известно только, что около 29% принадлежит генеральному директору, выходцу из структур ОЭЗ «Алабуга» и РФПИ и единственному публичному лицу «Камы» Рустему Зарипову.

Холдинг специализируется на приобретении, операционном управлении и развитии коммерческой недвижимости. В портфеле 487 тыс. кв. м недвижимости в 11 регионах РФ стоимостью 71 млрд руб.

За время работы «Кама Капитал» приобрел несколько крупных активов иностранных инвесторов:

• март 2024 года российские активами французской Ceetrus, входившей в ELO Group (бывшая Auchan Holding). В периметр вошли ТРЦ «Акварель», площади ТЦ «Тройка», а также 15 торговых галерей и прикассовых зон гипермаркетов Auchan. Общая площадь — более 340 тыс. кв. м. Сумма сделки не раскрывалась.

• май 2024 года - БЦ «Метрополис» площадью 110 тыс. кв. м у американского Hines Russia & Poland Fund и чешской PPF Real Estate. Оценка сделки — 35–40 млрд руб.

• апрель 2025 года приобрел у Hines два аутлета — Outlet Village «Белая Дача» в Котельниках и Outlet Village «Пулково» в Санкт-Петербурге. Оценка - 20-30 млрд руб.

Продавец
Auchan Retail — международный продуктовый ритейлер, работающий в 12 странах. В 2025 году выручка составила €32,1 млрд (+1,5%), EBITDA — €1,03 млрд (+16,1%). На Россию пришлось около €2,3 млрд, или 7,2% выручки. Материнская ELO — непубличная компания, контролируемая семьей Мюлье и сотрудниками.

https://iz.ru/2172445/2026-09-24/auchan-ne-uspel-prodat-rossiiskii-biznes

20 ta oxirgi post ko‘rsatilgan.