Kartaev Macro


Kanal geosi va tili: Rossiya, Ruscha


Заведующий кафедрой микро- и макроэкономического анализа экономического факультета МГУ и главный редактор научного журнала «Деньги и кредит». Тут будут храниться заметки про любимую работу: макроэкономику, эконометрику и экономическое образование

Bog‘liq kanallar

Kanal geosi va tili
Rossiya, Ruscha
Statistika
Postlar filtri


Всем привет со Школы городской экономики, которую факультет проводит вместе с департаментом экономический политики и развития города Москвы. Тут много пытливых студентов из разных университетов, вообще здорово!

Я читал лекцию о том, как можно применять эконометрику для анализа экономики города. Хорошо, когда не надо ходить за примерами далеко. Я просто опирался на свежие публикации моих замечательных коллег по экономическому факультету:

О том, как завершение строительства нового жилья в Москве меняет выручку, рентабельность продаж действующих фирм, а также размер локального рынка.

О том, каков разрыв между ценами на первичном и вторичном рынках недвижимости в России.

И о том, от каких факторов этот разрыв зависит.

(Еще ссылался на пару статей, которые пока не опубликованы. Ну, надеюсь, что скоро выйдут и они, можно будет почитать об эффектах открытия новых станций метро)


Почему повышение ставки может повысить инфляционные ожидания?

На днях на замечательном онлайн-семинаре CEPR слушал доклад Юрия Городниченко — одного из самых авторитетных (=самых цитируемых) исследователей денежно-кредитной политики в США. В новой работе он с соавторами изучает, как американские домохозяйства понимают действие ставки ФРС.

Авторы опросили более 25 тысяч человек. Респондентов спрашивали, как неожиданное изменение ставки повлияет на экономику и их решения. Разные группы также получали информацию об инфляции, ставках, безработице, зарплатах и ценах активов. Это позволило оценить, как пересмотр ожиданий влияет на поведение.

При повышении ставки ФРС на 1 п.п. домохозяйства ожидают роста ставок по кредитам на 0,29 п.п., ставок по депозитам — на 0,21 п.п., а инфляции — на 0,25 п.п. Получается, что ожидаемая реальная доходность сбережений почти не меняется. Более 60% участников говорят: повышение ставки приведет к росту цен.

Почему? Чаще всего респонденты отвечают, что дорогой кредит повышает издержки компаний, а те переносят их в цены. Еще один популярный ответ — удорожание потребительского кредита. Домохозяйства замечают быстрое изменение текущих издержек, но слабее учитывают последующее охлаждение спроса, которое со временем должно замедлить инфляцию.

Это влияет на поведение. В горизонте 6–12 месяцев повышение ставки на 1 п.п., согласно декомпозиции авторов, сокращает планируемое потребление примерно на 0,35%. Почти весь эффект дает рост инфляционных ожиданий: его вклад составляет около −0,31%. Люди намерены меньше тратить, чтобы создать запас на фоне ожидаемого удорожания жизни. Они сокращают долю акций и облигаций и увеличивают вложения в золото. В целом желаемый портфель смещается от акций к депозитам.

Важное ограничение: работа не показывает, что высокая ставка действительно ускоряет инфляцию. Она изучает субъективную модель экономики в головах домохозяйств. Авторы интерпретируют результаты прежде всего как проявление канала издержек.

Я бы добавил еще один возможный механизм — информационный эффект. ФРС располагает более полной информацией и более сложными прогнозами, чем обычное домохозяйство. Поэтому неожиданное повышение ставки может восприниматься как сигнал: центральный банк обнаружил инфляционные риски, которые публика пока не видит. Тогда люди повышают ожидания не потому, что ставка создает инфляцию, а потому, что опасаются: ФРС знает о какой-то неожиданной надвигающейся буре.

Авторы считают эту интерпретацию менее вероятной, признавая, что эксперимент не позволяет полностью исключить информационный канал.

Но тут я с ними не вполне согласен: ведь как уменьшить такой информационный разрыв? Для этого нужно сделать политику прозрачной. Центральному банку важно объяснять не только решение, но и диагноз: какие данные изменились, какие риски обнаружены и через какие каналы ставка вернет инфляцию к цели. Задача прозрачности состоит не в том, чтобы лишить ЦБ информационного преимущества, а в том, чтобы повышение ставки не оставалось единственным понятным публике сигналом.

С подходом нового председателя ФРС Кевина Уорша это совпадает лишь отчасти. Он отказался от forward guidance и считает, что рынки должны реагировать на данные, а не угадывать следующий шаг ФРС по ее подсказкам. В общем, политика ФРС становится менее прозрачной, а это делает интерпретацию с информационным каналом более актуальной.

Ссылка на цитируемое исследование BIS

PS: Все-таки занятно, что тема про реакцию инфляции на повышение ставки горяча не только в России. В США темы споров вокруг денежно-кредитной политики во многом похожи на наши.


Сегодня в гостях в Вышке рассказываю про то, как учитывать поведенческие ожидания при проведении денежно-кредитной политики.

Это конференция имени С.А. Айвазяна, что имеет для меня значение. Потому что именно на блестящих лекциях Сергея Арутюновича в МГУ я (еще будучи студентом бакалавриата) впервые встретился с методами машинного обучения и был невероятно ими увлечен. Он занимался этими штуками задолго до того, как они стали мейнстримом


Наслаждаюсь работой на конференции дата-аналитиков на экономическом факультете МГУ. Тут собралось много хороших спецов из Яндекса, Сбера, Раффайзена, Озона, WB и других солидных компаний. Программа доступна тут, и если вы рядом, то все еще можно успеть заглянуть.

Мне очень нравится:

Во-первых, здорово встретить много наших выпускников, которые ушли в индустрию вместо академической карьеры, и с которыми поэтому я реже пересекаюсь. А они крутые, их интересно послушать. И чаю вместе выпить в перерыве тем более. В общем, много теплых чувств! Спасибо замечательной команде СМУЧа, которая эту конференцию организовала.

Во-вторых, получил от индустрии ответ на вопрос, который так волновал студентов на нашем вторничном ивенте про ИИ: что там с наймом джунов? И как недавним выпускникам конкурировать с ИИ, который отлично выполняет работу людей без большого опыта?

Ответ обнадеживающий: молодые выпускники большим компаниям все еще нужны. И в конкуренции за стартовые позиции хорошо помогают системные фундаментальные знания, которые как раз могут дать хорошие университеты.

Так что пока не расходимся: университетское образование всё ещё полезно.


Побеседовал о возможностях и проблемах интеграции ИИ в университетское образование с великолепным Антоном Суворовым. Запись доступна вот тут:

https://vk.ru/efmsu?z=video-3114_456239411


Что из этого следует для России?

Российская ситуация сейчас далека от фискального доминирования в его самых жестких проявлениях: государственный долг пока сравнительно невелик, Банк России самостоятельно устанавливает ставку, а дефицит финансируется преимущественно через рынок облигаций. Поэтому наиболее очевидный канал влияния бюджета на инфляцию проходит через совокупный спрос.

Если расходы растут быстрее производственных возможностей экономики, бюджет конкурирует с частным сектором за работников, оборудование, материалы и транспортные мощности. Результатом становятся повышение зарплат и издержек, расширение импорта и рост цен. Денежно-кредитной политике приходится компенсировать этот импульс более высокой ставкой. Всё это мы в последние годы можем наблюдать за окном.

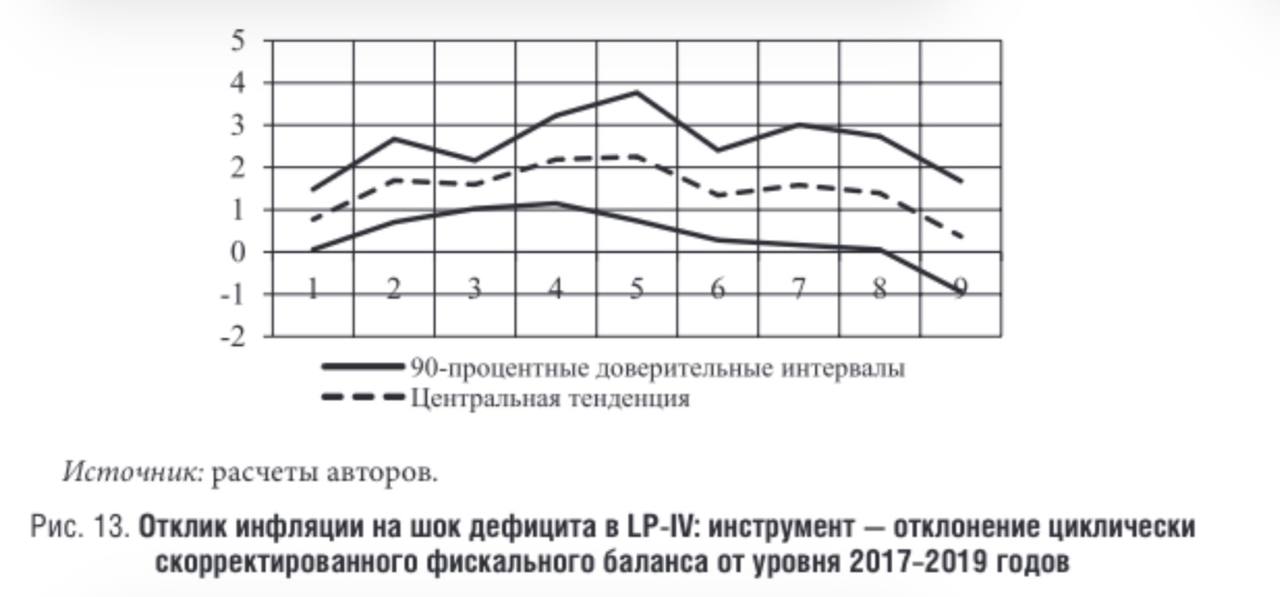
Недавно появились и количественные оценки этого эффекта для России. Павел Коляденко и Юрий Перевышин (кстати, тоже выпускник ЭФ МГУ) исследовали квартальные данные за 2012–2024 годы с помощью proxy-SVAR и локальных проекций с инструментальными переменными. В качестве инструментов авторы использовали показатели фискального импульса, построенные на основе циклически скорректированного бюджетного баланса.

Согласно их оценкам, неожиданный рост государственных расходов на 1 п.п. ВВП добавляет к инфляции около 1,3 п.п. по итогам следующего года. Увеличение бюджетного дефицита на 1 п.п. ВВП дает несколько меньший вклад — около 0,9 п.п. Воздействие сохраняется в течение четырех—шести кварталов (Коляденко, Перевышин, 2025).

Важен именно лаг. По расчетам авторов, пик бюджетного стимулирования после 2022 года пришелся на середину 2023-го, но его влияние продолжало проявляться позднее. Поэтому текущая инфляция может отражать решения о расходах, принятые несколько кварталов назад.

Оценки довольно велики, хотя воспринимать их как универсальный коэффициент пересчета дефицита в инфляцию, на мой вкус, все-таки не следует. Выборка короткая и включает несколько крупных структурных сдвигов. Поэтому, результат чувствителен к способу идентификации фискального шока: обычная SVAR-модель и часть спецификаций не дают статистически значимого отклика. В этом нет вины авторов, такова природа российских данных. По этой причине я начал с поста про исследования на межстрановых данных.

Тем не менее предпочтительные модели авторов согласованно указывают на проинфляционный эффект бюджетной экспансии и его заметную продолжительность.

Именно поэтому Банк России следит прежде всего за структурным первичным дефицитом и бюджетным импульсом, а не только за формальным сальдо бюджета. На заседании в прошлую пятницу неопределенность относительно новых параметров бюджета стала одним из аргументов в пользу паузы в снижении ставки. Если бюджетный импульс оказывается сильнее ожидаемого, пространство для смягчения денежно-кредитной политики сокращается.

PS: Вывод международных исследований о том, что доверие к центральному банку и его независимость снижают инфляционные риски бюджетного дефицита, говорит сам за себя и тоже важен для России.


Разгоняет ли дефицит бюджета инфляцию?

В пятницу был спикером в эфире Pro Markets — ACI Russia (спасибо коллегам за приглашение!), и меня спросили, существуют ли академические исследования влияния бюджетного дефицита на инфляцию. Я тогда смог дать короткий ответ, однако после эфира мне стало интересно просмотреть литературу чуть более системно.

Напомню традиционный новокейнсианский взгляд на этот вопрос. Если государство увеличивает расходы или снижает налоги, совокупный спрос растет. Пока в экономике много незагруженных мощностей и безработных, компании могут ответить увеличением выпуска. По мере приближения экономики к потенциальному уровню производства дополнительный спрос все сильнее превращается в рост цен.

В какой мере такая точка зрения согласуется с данными?

Классическая работа Луиса Катао и Марко Терронеса охватывает 107 стран за 1960–2001 годы. Авторы обнаруживают устойчивую положительную связь между дефицитом и инфляцией в развивающихся странах и экономиках с высокой инфляцией. Для развитых стран с исторически низкой инфляцией эта связь значительно слабее. Имеют значение доверие к центральному банку (обусловленное его независимостью), глубина финансового рынка и возможность финансировать дефицит без денежной эмиссии (Catão, Terrone, 2005).

Пандемия дала исследователям новый материал. Размер бюджетной поддержки сильно различался между странами, тогда как перебои в поставках и ограничения затронули почти весь мир. Франсуа де Сойрес, Ана Мария Сантакреу и Генри Янг показывают, что более щедрая поддержка позволила сохранить потребление, но производство не успевало за спросом. По их оценке, американские бюджетные меры добавили около 2,6 процентного пункта к инфляции в самих США, а через торговые связи повысили ее и в других странах(de Soyres, Santacreu, Young, 2022).

Оскар Хорда и соавторы используют различия в динамике располагаемых доходов в 17 развитых экономиках. В странах, где бюджетная поддержка превышала потерю доходов во время пандемии, инфляция впоследствии оказалась примерно на 3 процентных пункта выше. Эффект постепенно исчезал по мере исчерпания дополнительного спроса (Jordà et al., 2023).

Свежая работа Галины Хейл (кстати, выпускницы экономического факультета МГУ 1996 года), Джона Лира и Фернанды Нечио уточняет: важен дизайн мер. Денежные выплаты населению воздействовали на инфляцию быстрее и сильнее, чем поддержка компаний. Эффект возрастал, когда одновременно улучшались потребительские настроения: получатели помощи охотнее тратили деньги (Hale, Leer, Nechio, 2025).

Роберт Барро и Франческо Бьянки сопоставили бюджетные расходы и накопленную инфляцию в 37 странах ОЭСР в 2020–2023 годах. Их показатель бюджетного давления учитывает масштаб чрезвычайных расходов, исходный государственный долг и его срочность. Он объясняет значительную часть различий в инфляции между странами: одинаковые расходы сильнее повышают цены, если для их покрытия недостаточно будущих первичных профицитов (Barro, Bianchi, 2025).

Так что, возвращаясь к вопросу в начале поста, можно заключить: да, свидетельства влияния дефицита бюджета на инфляцию существуют, причем на свежих данных и довольно убедительные.


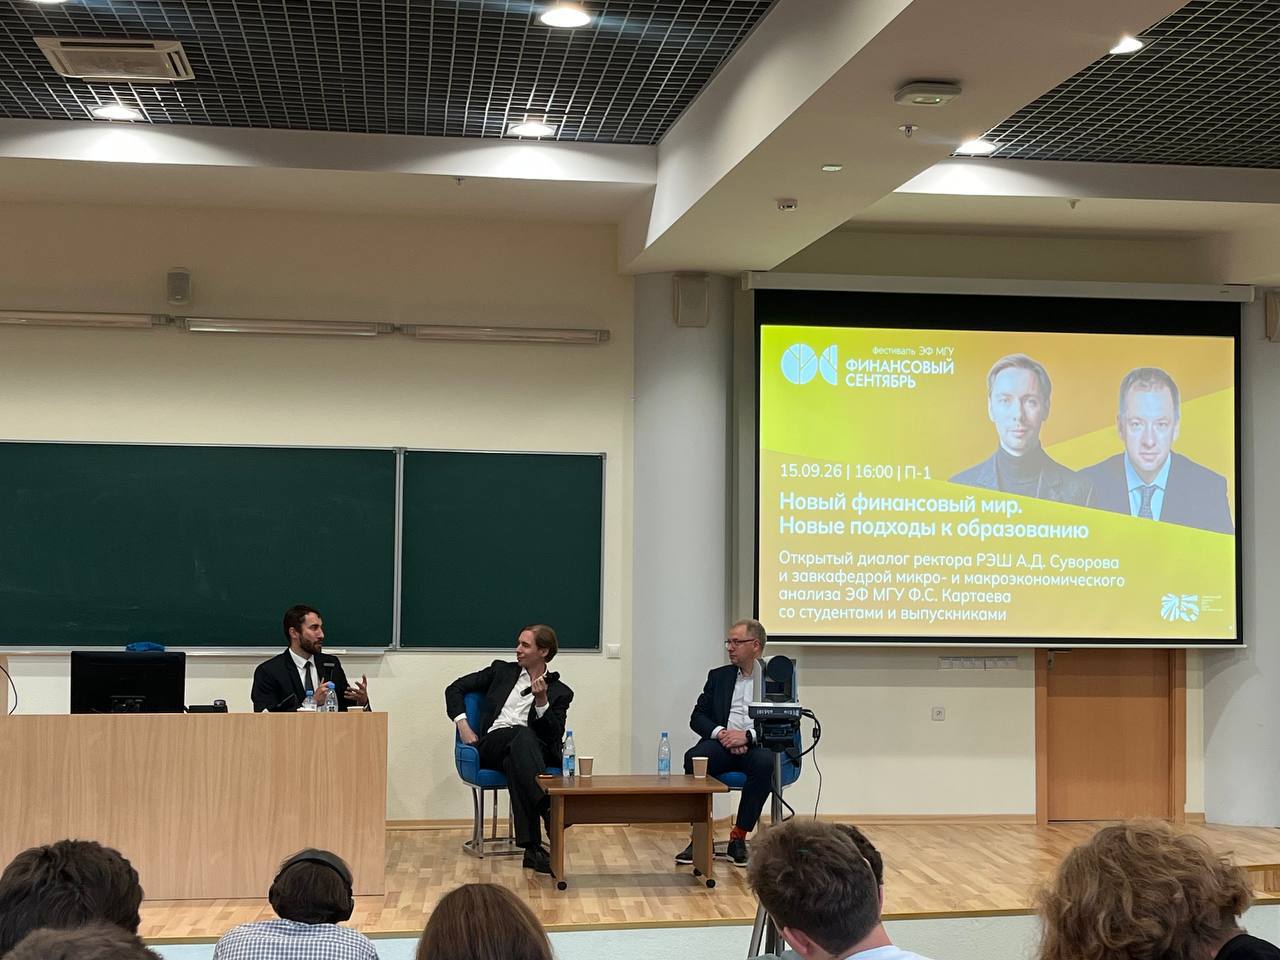
Во вторник буду беседовать про образование и искусственный интеллект с ректором РЭШ Антоном Суворовым. Приходите в гости!


Экономический факультет МГУ им. М. В. Ломоносова dan repost
15 сентября в 16:00 состоится открытый диалог «Новый финансовый мир. Новые подходы к образованию» ректора РЭШ А.Д. Суворова и заведующего кафедрой микро- и макроэкономического анализа #ЭФМГУ Ф.С. Картаева со студентами и выпускниками. Модерирует дискуссию заведующий кафедрой финансов и кредита ЭФ МГУ И.Н. Гуров. С приветственным словом выступит декан ЭФ МГУ А.А. Аузан.

Как должно измениться университетское образование в мире, где искусственный интеллект способен за несколько минут проанализировать данные, построить финансовую модель, оценить компанию и подготовить аналитическое заключение? Какие знания и навыки останутся действительно ценными? Чему университет должен учить человека, если доступ к информации и технологиям перестает быть конкурентным преимуществом? На эти и другие вопросы ответят эксперты.

Мероприятие проводится в рамках фестиваля «Финансовый сентябрь – 2026».

✍️ Регистрация.

#Анонсы_ЭФМГУ
#финансовыйсентябрь_2026


Отлично съездил в Петербург, спасибо коллегам из Европейского университета за приглашение!


Профессорский кот dan repost
Вчера у нас на Городском экономическом семинары был доклад Филиппа Картаева (МГУ) об их совместной работе с Александром Аслониди про эффект переноса валютного курса в цены в России. Напомню, что это механизм, подразумевающий перенос изменения обменного курса через цены импортируемых товаров в инфляцию. Собственно этот механизм под вопрос не ставится, скорее исследуется, какая часть изменения курса переходит в цены и насколько быстро.
 
Филипп отметил, что из предыдущих исследований мы знаем, что эффект переноса заметно уменьшился в России после перехода к таргетированию инфляции – долгосрочный pass-through снизился с 0,556 до 0,170. И это, на мой взгляд, вполне ожидаемо – если Банк России предполагает, что ослабление рубля будет способствовать росту инфляции, он может заранее предпринять соответствующие действия, и уже они удержат инфляцию на более низких значениях.
 
Но после 2022 года российская экономика сильно изменилась: поменялись география и структура внешней торговли, логистика, способы оплаты импорта, валютный рынок, ограничения на движение капитала. Поэтому прошлые оценки вполне могли перестать работать. Авторы заново оценивают эффект переноса на данных 2015–2025 годов с помощью модели, параметры которой могут меняться во времени (TVP-BVAR-SV). И основной результат: в 2020–2025 годах средний годовой эффект переноса составил около 0,129. То есть ослабление рубля на 10% ассоциируется примерно с 1,29% увеличением инфляции, причем основная часть реакции приходится на первые 4-6 месяцев.
 
Еще интереснее динамика: в пандемийные 2020–2021 годы эффект несколько усилился, а после 2022 года, по оценкам авторов, постепенно снижается. Почему так, авторы пока не дают однозначного ответа (два наиболее очевидных кандидата: перестройка внешней торговли и инфляционное таргетирование с сопутствующей ему более высокой прозрачностью ДКП). Вопрос о динамике этого эффекта вызвал, кажется, больше всего вопросов и интереса. Авторы планируют еще проверить разные варианты модели (в том числе и учесть возможную нелинейность), чтобы окончательно убедиться в робастности результатов.

Будем ждать итоговой публикации!

#любопытное_исследование #семинар


Еще одна замечательная школа от замечательной команды. Экономика города — это, скорее, про микро-, чем про макроэкономику.

Но, так как моя кафедра охватывает и то, и другое, то тут я тоже буду выступать. Поговорю про подходящие эмпирические методы. Присоединяйтесь :)


Совет молодых учёных ЭФ МГУ (СМУч) dan repost
ШКОЛА ГОРОДСКОЙ ЭКОНОМИКИ

🎓 01-03 октября 2026 Экономический факультет МГУ и Правительство Москвы проводят Школу городской экономики. К участию приглашаются студенты с базовыми навыками анализа данных, которым интересны экономика и развитие городов.

В программе школы: лекции и мастер-классы по анализу городских данных и политике развития городов, командный кейс-чемпионат и студенческая постер-конференция.

Регистрация открыта до 25 сентября.
Для участия с презентацией собственного исследования в формате постер-конференции необходимо загрузить тезисы до 11 сентября.

Подробности программы, условия отбора и регистрация:
https://urbaneconomicsschool.ru/


Все еще есть несколько дней, чтобы успеть ворваться на студенческую олимпиаду по денежно-кредитной политике.

Все детали в цитируемом посте выше или вот по этой ссылке: https://macro-universiade.ru/

У нас уже весьма солидный состав участников из разных регионов России, присоединяйтесь :)


Об эффекте переноса валютного курса в цены

В недавнем моем эфире речь зашла о том, в какой мере ослабление рубля сказывается на инфляции в России. Первые такие оценки мы с Юлией Якимовой делали в 2018 году. Полную статью можно найти в Вопросах экономики, а ее популярное изложение я выкладывал в своей колонке на Econs. Тогда главным нашим результатом стал вывод о том, что переход к таргетированию инфляции привел к постепенному ослаблению влияния колебаний валютного курса на цены в России.

Однако с 2018 года многое успело измениться, поэтому нам с Александром Аслониди стало интересно, как обстоит дело с воздействием курса рубля на российскую инфляцию сейчас. Мы оценили эффект переноса валютного курса в потребительские цены в России в 2020–2025 годах, используя байесовскую векторную авторегрессионную модель с изменяющимися во времени параметрами и стохастической волатильностью (TVP-BVAR-SV).

Оказалось, что влияние валютного курса на инфляцию продолжило снижаться. По всей видимости, это обусловлено не только таргетированием инфляции, но и трансформацией российской экономики: изменением структуры внешней торговли и ограничением мобильности капитала.

Средняя оценка годового эффекта переноса в 2020-2025 годах составляет 0,13. Проще говоря, в ответ на 10-процентное ослабление рубля (например, с 80 до 88 рублей за доллар) общий уровень цен увеличивался примерно на 1,3%.

Эта подстройка происходит хоть и не сразу, но довольно быстро: как видно на графике, основной всплеск инфляции длится в течение 6 месяцев после изменения курса, а примерно за год цены стабилизируются на новом уровне.

PS: Сейчас работа на рецензировании в хорошем журнале. После обработки замечаний рецензентов и публикации планирую выложить здесь финальную версию.


Второй раз за неделю засветился на РБК. В этот раз говорил про предстоящее решение Банка России по ключевой ставке:

https://youtu.be/GDRXb7j4dt0?si=H_IS9Rm98Ded4YZK

Прямо сейчас большинство спикеров (включая меня) верит в то, что 11 сентября она останется неизменной. Но за три недели, которые остались до решения, еще многое может случиться.


Тут еще 2–9 сентября будет мини-курс «Современные модели экономического роста» от Михаила Решетова. Михаил — один из самых мощных выпускников экономического факультета МГУ последних лет, аспирант сильной американской PhD-программы и отличный рассказчик. Так что мне и самому интересно послушать.

Проблема только в том, чтобы найти время на все эти замечательные школы, курсы и семинары, которые я тут анонсировал в последние пару недель. С другой стороны, это ж хорошая проблема: получается, что в России сейчас много возможностей прокачаться в современных финансах и макроэкономике. Не упускайте возможность!

Формат очный.

Регистрация до 31 августа 18:00 по ссылке.
📧 Контакты организаторов: 
smu.econ218@yandex.ru

В программе:
✔️От модели Солоу к теореме Халтона и агрегированию производительности;
✔️Модель Hsieh–Klenow, искажения и неэффективное распределение ресурсов между фирмами;
✔️Структурные сдвиги: переход работников между секторами, малое предпринимательство, международная торговля и автоматизация;
✔️Инновации, созидательное разрушение и современные модели долгосрочного роста.
Основной акцент курса — на практически применимых моделях, эмпирических результатах и вопросах экономической политики.

📃Полная программа курса.


Обсудил с коллегами на РБК преимущества и недостатки текущего ослабления рубля.

https://tv.rbc.ru/archive/den/6a8412242ae59655c8e852eb

Согласились с Ильей Федоровым: во всех рассуждениях о том, каким должен быть курс, полезно помнить, что прежде всего он должен быть свободно плавающим. Потому что именно режим плавающего валютного курса помогает экономике лучше всего адаптироваться к внешним шокам


Как шерпы забрали себе рынок Эвереста

Несколько лет назад я делал задачу для Всероссийской олимпиады школьников по экономике про работу носильщиков, доставляющих грузы для альпинистов на высотных восхождениях.

Наиболее известный случай — шерпы в Гималаях, которые за деньги транспортируют грузы (продукты, спальные мешки, баллоны с кислородом и так далее) между промежуточными лагерями на склонах вершины. Но я встречал таких ребят и в других горных районах, например, на Памире под пиком Ленина (хотя сам таскал все свои продукты и снарягу лично).

Задача была про вертикальную интеграцию: она демонстрировала, как носильщики, работающие на разных высотах, могут выиграть, если будут координироваться друг с другом. Модельный пример, который решали участники олимпиады, показывал, что выполнение всей работы под ключ (вместо продажи отдельных её этапов) позволяет увеличивать прибыль.

Задачу и решение можно найти тут (номер 6).

Только что вышел препринт From Porters to Properitors (Joshi, 2026), который показывает, что шерпы в Непале предприняли именно такие шаги, чтобы улучшить свое положение в экономике высотного альпинизма.

В девяностые годы, когда рынок коммерческих восхождений на Эверест только зарождался, он был не очень-то справедливым. Шерпы выполняли самую тяжелую и опасную часть работы: прокладывали путь через ледопад Кхумбу, носили грузы, устанавливали промежуточные лагеря. Тем временем Западные компании находили клиентов, продавали им экспедиции, нанимали своих гидов и забирали большую часть прибыли.

В препринте показано, что в последние годы ситуация радикально изменилась: теперь шерпы контролируют более 80% экономики восхождений на Эверест.

Как им это удалось?

Во-первых, накопился человеческий капитал. Новое поколение шерпов лучше освоило английский, получило международные сертификаты гидов и может выполнять более квалифицированную работу, а не только таскать тяжести.

Во-вторых, изменился баланс на рынке труда. После лавины 2014 года, погубившей 16 непальских высотников, шерпы остановили работу и потребовали улучшить условия контрактов и страхования. Оказалось, что к этому моменту их роль стала такой, что коммерческий сезон на горе без них был вовсе невозможен.

В-третьих, изменился спрос. Появилось больше клиентов из Индии и Китая, которые готовы работать напрямую с непальскими компаниями без западных посредников.

Таким образом, постепенно шерпы взяли под контроль всю цепочку от найма команды до продажи готовой экспедиции. Та самая вертикальная интеграция!

PS: Горный сезон завершен. Позади мой сольный поход по Северному Тянь-Шаню, а потом треккинг с друзьями на Кавказе. Так что этот пост появился именно сейчас не случайно: в тени домбайских сосен лучше пишется именно про экономику горовосхождений.
 

20 ta oxirgi post ko‘rsatilgan.