


Что из этого следует для России?
Российская ситуация сейчас далека от фискального доминирования в его самых жестких проявлениях: государственный долг пока сравнительно невелик, Банк России самостоятельно устанавливает ставку, а дефицит финансируется преимущественно через рынок облигаций. Поэтому наиболее очевидный канал влияния бюджета на инфляцию проходит через совокупный спрос.
Если расходы растут быстрее производственных возможностей экономики, бюджет конкурирует с частным сектором за работников, оборудование, материалы и транспортные мощности. Результатом становятся повышение зарплат и издержек, расширение импорта и рост цен. Денежно-кредитной политике приходится компенсировать этот импульс более высокой ставкой. Всё это мы в последние годы можем наблюдать за окном.
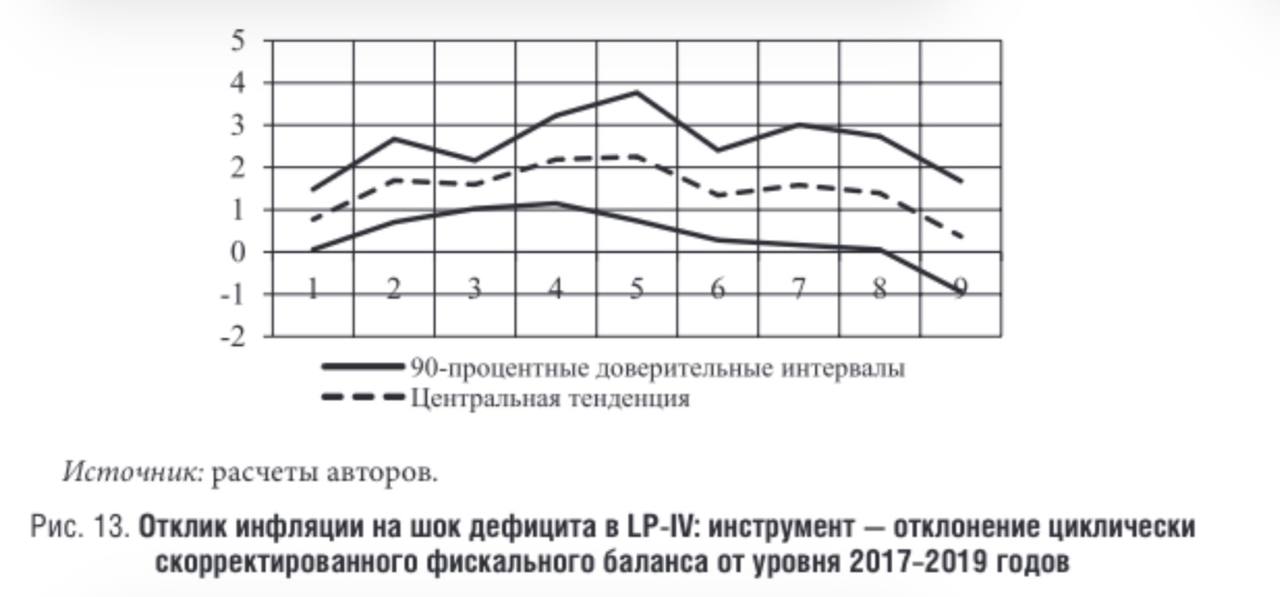
Недавно появились и количественные оценки этого эффекта для России. Павел Коляденко и Юрий Перевышин (кстати, тоже выпускник ЭФ МГУ) исследовали квартальные данные за 2012–2024 годы с помощью proxy-SVAR и локальных проекций с инструментальными переменными. В качестве инструментов авторы использовали показатели фискального импульса, построенные на основе циклически скорректированного бюджетного баланса.
Согласно их оценкам, неожиданный рост государственных расходов на 1 п.п. ВВП добавляет к инфляции около 1,3 п.п. по итогам следующего года. Увеличение бюджетного дефицита на 1 п.п. ВВП дает несколько меньший вклад — около 0,9 п.п. Воздействие сохраняется в течение четырех—шести кварталов (Коляденко, Перевышин, 2025).
Важен именно лаг. По расчетам авторов, пик бюджетного стимулирования после 2022 года пришелся на середину 2023-го, но его влияние продолжало проявляться позднее. Поэтому текущая инфляция может отражать решения о расходах, принятые несколько кварталов назад.
Оценки довольно велики, хотя воспринимать их как универсальный коэффициент пересчета дефицита в инфляцию, на мой вкус, все-таки не следует. Выборка короткая и включает несколько крупных структурных сдвигов. Поэтому, результат чувствителен к способу идентификации фискального шока: обычная SVAR-модель и часть спецификаций не дают статистически значимого отклика. В этом нет вины авторов, такова природа российских данных. По этой причине я начал с поста про исследования на межстрановых данных.
Тем не менее предпочтительные модели авторов согласованно указывают на проинфляционный эффект бюджетной экспансии и его заметную продолжительность.
Именно поэтому Банк России следит прежде всего за структурным первичным дефицитом и бюджетным импульсом, а не только за формальным сальдо бюджета. На заседании в прошлую пятницу неопределенность относительно новых параметров бюджета стала одним из аргументов в пользу паузы в снижении ставки. Если бюджетный импульс оказывается сильнее ожидаемого, пространство для смягчения денежно-кредитной политики сокращается.
PS: Вывод международных исследований о том, что доверие к центральному банку и его независимость снижают инфляционные риски бюджетного дефицита, говорит сам за себя и тоже важен для России.