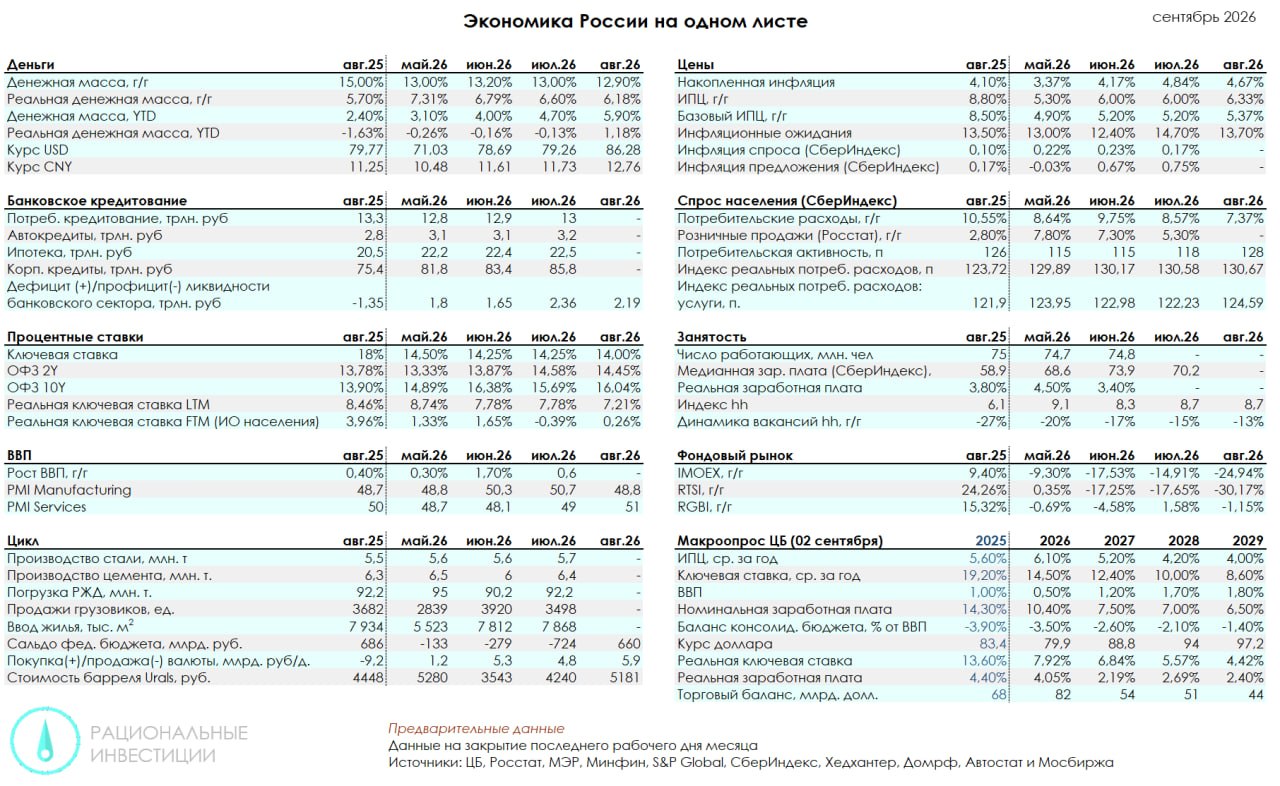
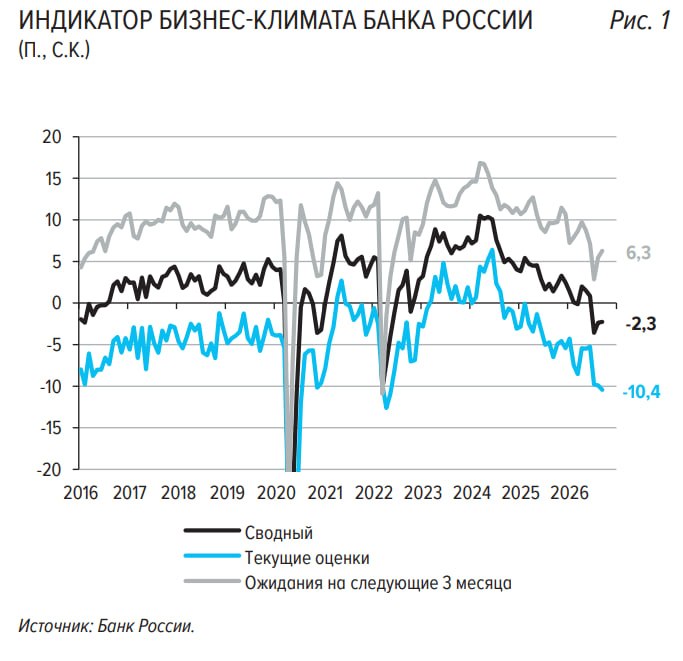
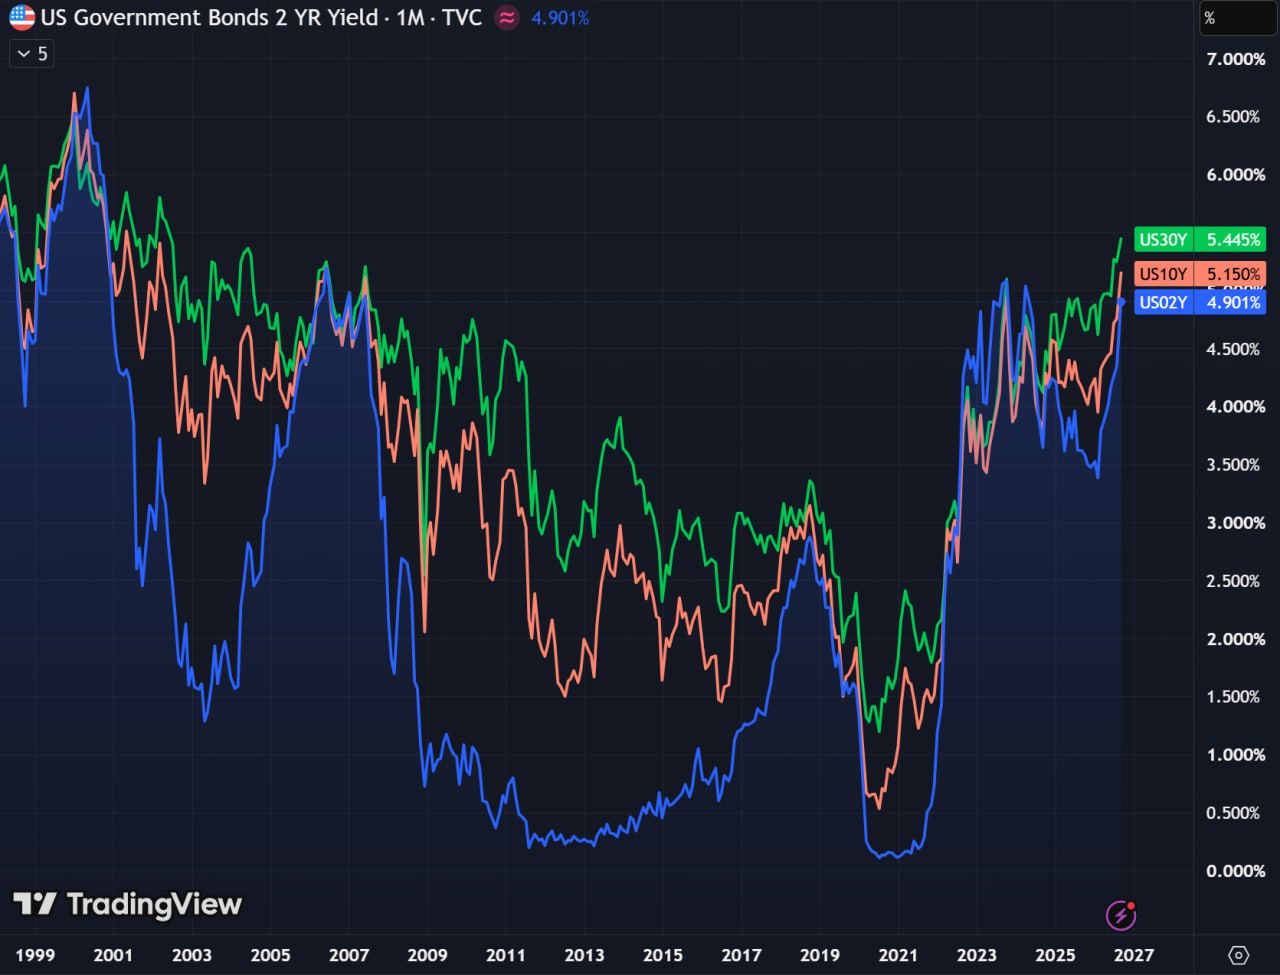
Рациональные инвестиции - Мизя Максим


Kanal geosi va tili: Rossiya, Ruscha


Независимая аналитика. Рекламы нет.
Сайт проекта: https://rational-investments.tilda.ws
Управляю личным капиталом на рынке РФ 18 лет.
Канд. экон. наук, доцент Омского государственного технического университета (ОмГТУ).
Россия. Омск. @mizyams

Bog‘liq kanallar  |  O‘xshash kanallar

Kanal geosi va tili
Rossiya, Ruscha
Statistika
Postlar filtri


Минфин объявил о покупках валюты в октябре:

По 6 ноября ФНБ будет пополнено на ₽279,4 млрд (по ₽12,7 млрд/день), с учетом продаж операций зеркалирования ЦБ чистые покупки валюты составят ₽12,1 млрд (было ₽1.9 млрд/день).

Причиной значительного роста будут рекордные ожидания по поступлениям НДД из-за роста цен на нефть.

Как и ожидал демпфер принимает циклопические размеры из-за роста экспортной альтернативы. Минфин вернул НПЗ ₽305,5 млрд налогов (в августе было ₽197,3 млрд). Чем дороже бензин в Европе, тем меньше доходов остается в бюджете. Если бы не было НДД, то объем покупок валюты в ФНБ обнулился.

При оценке влияния на курс рубля стоит отметить, что общий объем нефтегазовых доходов вырастет на те же ₽300 млрд (НДД или больше при снижении демпфера), а экспортная выручка от дорогой нефти только начнет приходить на рынок в октябре и будет расти в ноябре из-за временных лагов.

Крупные объемы покупок в ФНБ были и ранее:
- июнь 2026 г. (₽208 млрд.) мощный рост валюты с 10,5 до 11,6 рублей за юань за счет совпадения с атаками на НПЗ и снижением цены на нефть;
- апрель 2024 г. (₽235,3 млрд.) изменений в курсе юаня почти не было с 12,67 до 12,73 рублей за юань;
- декабрь 2023 (₽244,8 млрд.) изменения в курсе юаня незначительны с 12,48 до 12,61 рублей за юань;

Таким образом, текущий рост валюты может быть эмоциональным всплеском, но вряд ли станет долгосрочным. Минфин весь год говорит о том, что не хочет влиять на курс со своим бюджетным правилом, но все выходит наоборот. Люди реагируют на новостные заголовки, даже если они обеспечены валютными поступлениями от нефтяников.

Поддержит ли рост валюты еще и отток капитала из-за роста налогов на «пассивный доход» покажет время, но это наиболее опасная часть пазла.


📰 Еженедельный обзор рынков: Что происходит с бюджетом, госдолгом и инфляцией? Рубль, ОФЗ, Ставка и Акции

В этом выпуске:
🔹 Курс рубля в 1 полугодии 2027 года будет поддерживаться «зеркалированием» операций с ФНБ
🔹 Доллар вырос к Евро, но снизился к другим валютам
🔹 Стоимость госдолга США и Франции – бегство капитала в защитный актив
🔹 PMI в секторе производства – наглядный эффект высоких ключевых ставок
🔹 Страны G7 распустят резервы топлива на 100 млн. баррелей
🔹 Золото реагирует на рост доходностей в мире
🔹 Биржевые товары могут значительно подорожать, если верить техническому анализу
🔹 Рост фондового рынка США продолжается при снижении темпов роста заработных плат и занятости
🔹 Инфляция на следующей неделе перейдет к 7% год к году
🔹 Как получился близкий к нулю бюджетный импульс 2027 года
🔹 Бюджетный тупик. Индекс RGBI стремится к минимумам июля - Минфин отменяет аукционы
🔹 Дефицит ликвидности в банковском секторе не снижается
🔹 Мелкие частные инвесторы активно шортят рынок акций, но он остается в боковике
🔹 Отраслевой срез рынка и изменения в портфеле
🔹 Отработка прогнозов

Youtube: https://youtu.be/aiEO3BlArcw

Rutube: https://rutube.ru/video/9880b89cefa83498a14fa173a19156ed/

VKvideo: https://vkvideo.ru/video-230173709_456239110


Рациональные_инвестиции_03_октября_26.pdf
3.2Mb
Презентация к обзору рынков 03 октября 2026 года


Урбан Хаб dan repost
Роботы на стройке — эксперты о сроках, дефиците кадров и экономике внедрения.

В ближайшие десятилетия в строительной отрасли России будут востребованы контролеры роботизированных операций, эксперты по проверке решений ИИ, специалисты по взаимодействию людей и роботов, координаторы парков беспилотной техники.

Мы спросили у участников рынка, как изменится индустрия на горизонте 30–40 лет и что станет драйвером массового внедрения технологий.

📢 Максим Мизя, кандидат экономических наук, доцент Омского государственного технического университета (ОмГТУ):
Роботизация хорошо показывает себя на стандартизированных операциях с большим объемом, поэтому наибольший эффект в ближайшие годы будет заметен в коммерческой недвижимости, строительстве складов, цехов и протяженных инженерных сооружений, таких как ВСМ и дорожное строительство. При этом опыт развития киберфизических систем в производстве указывает смещение роли человека в организационные (планирование работы и наладка гибких производственных систем) и творческие функции (создание новых типов конструкций и способов их производства), а не контрольные и диспетчерские операции, которые также с успехом автоматизируются.

Автоматизация и роботизация будет последовательно внедряться во всех отраслях, замещая труд с низкой добавленной стоимостью, поэтому первыми уже сегодня попадают под роботизацию логистические, в том числе складские операции. Повышение МРОТ, заложенное до 2030 года будет последовательно сокращать не приносящий доходов труд. Структура занятости в производстве будет смещаться в пользу операторов, наладчиков и инженеров от водителей, дворников, охранников, транспортных рабочих. С учетом изменения миграционной политики, низкой рождаемости и дорогой стоимости капитала, ограничивающей скорость внедрения инноваций, структурные изменения в занятости не смогут привести к росту безработицы, а высокая по мировым меркам доля людей с высшим образованием в России позволит за короткое время актуализировать профессиональные знания и навыки, полученные много лет назад работающими не по профессии.

Говорить об изменениях за 20-30 лет в момент перехода мировой экономики к роботизации сложно, во-первых, сам тренд еще формируется, а роботы только выходят на устойчивый экономический эффект от внедрения, во-вторых, откладывать переход к новым типам организации производства уже сейчас выглядит как риск потери конкурентоспособности в отрасли.

Наиболее острой проблемой на региональных стройках является стоимость заемного капитала как для строителей, так и для покупателей в рамках рыночной ипотеки. Недоступность инвестиционных кредитов выступает основным тормозом для автоматизации.

Основным триггером роботизации будет появление быстро окупаемых типовых решений, которые способны приносить прибыль в условиях высокой стоимости капитала, например, как произошло с упаковочными и складскими роботами. В жилищном строительстве из-за большой дифференциации продуктов ручной труд будет занимать значительную долю еще продолжительное время, но увеличится его фондовооруженность.


Журналисты порой задают необычные вопросы, это как раз такой пример.

Если интересны тексты, косвенно связанные с рынком, поставьте 👍


Аннуализированная инфляция в России:
🔼 Недельная (22 сентября - 28 сентября) = 0,12%*365/7 = 6,25%
🔼 За последние 4 недели = (2,61 + 1,04 + 3,13 + 6,25) / 4 = 3,26%
🔽 За последние 3 месяца = 3,41 → 3,09%
 
С начала года накоплено 4,93% за 271 день
 
17,5% позиций из недельной инфляции снижаются (36,1% на прошлой неделе):
- 78 позиций рост цен
- 11 позиции нейтрально
- 19 снижение цен
 
🔹Еще не пришло 1 октября, а растут практически все цены, впервые за последние годы цифры 100,0 появилось в 20 наиболее подешевевших товарах за неделю. Рост не большой, но фронтальный. Медиана составила +0,14% - лишь немного выше сезонности. До конца года медиана должна перейти к ~0,10% в неделю. Что характерно, инфляция за год снизилась до 6,25% с 6,26%. На следующей неделе получим инфляцию около 7%, которая и останется до конца года, если не удастся решить проблему с ценой на топливо: Бензин +0,0%, Дизель (-0,6%).
 
🔹 Деловая активность в сентябре выросла по сравнению с августом:
 - в добывающих производствах на 0,2 п.п. до (-5,5%);
 - в обрабатывающих производствах на 0,4 п.п. до (-0,5%).
 
🔹 ВВП РФ в августе вырос на 0,8% г/г, за январь-август - на 0,6% — Минэкономразвития
 
🔹Минфин пробовал разместить средний долг на 4 года, но банки запросили избыточную доходность. Размещение не состоялось. За III кв 2026 Минфин привлек 1,264 трлн руб. при плане 1,5 трлн руб, с учетом роста нефтегазовых доходов – нормально. Кроме того, нужно помнить, что у Минфина в банковской системе остается ₽8 трлн, из который ₽4 трлн нужны для исполнения расходов в течение месяца (налоги платят единоразово, а расходы каждый день).  Оставшиеся ₽4 трлн. депозитов – это буфер на случай проблем, например, на рынке ОФЗ. Наращивать долю флоутеров в условиях неадекватно высокой ставки ЦБ также Минфин не стремится, что вполне логично. Проблема в том, что озвученный в утечке Reuters дефицит будет давить на ОФЗ и снизить стоимость заимствований в ближайшее время будет затруднительно.
 
🔹В рамках размышлений:
1) ЦБ с 1 октября жестко ограничил секьюритизацию потребительских займов (250% надбавка за риск)
2) С 1 октября будет ужесточена льготная ипотека
3) С 1 января ужесточаются требования к капиталу банков
Все это ведет к сокращению кредитования спроса в стагнирующей экономике, что должно открывать потенциал для более быстрого снижения ключевой ставки. Конструкция, выстроенная ЦБ, теоретически позволяет снизить стоимость денег для Правительства, не снижая конечные ставки по кредитам для населения и организаций.
 
🔹Валютный рынок переживает налоговый период с лагами в 2 месяца по возврату валютной выручки. При сохранении продаж валюты в повышенном размере рост покупок валюты в ФНБ не окажет значительного понижательного давления на курс рубля в октябре.
 
🔹Рынок акций: во власти политики, все читают новостную ленту
 
🔹Индекс Гособлигаций идет на ретест июльских минимумов 111-110.50


Reuters слил утечку по бюджету 2026 года:

Дефицит бюджета вырастет сразу до ₽7,3 трлн. или 3,2% ВВП (план ₽3,8 трлн, 1,6% ВВП).

Расходы федерального бюджета вырастут на 13,2% г/г до ₽48,6 трлн – это даже больше расходов на 2027 год (₽48,3 трлн). Есть два варианта и оба плохие:

1) Минфин и в следующем году не продемонстрирует финансовую дисциплину, значительно превысит плановые расходы (расходы будут более ₽50 трлн), а ЦБ снова не сможет понизить ставку в соответствии с базовым сценарием, провоцируя все больше процентных расходов и больший дефицит.

2) Минфин заложил на конец 2026 года часть расходов 2027 года, чтобы придать видимость низкого планового дефицита в 2027 году. ЦБ будет трактовать такие действия как рост бюджетного стимула этой зимой-весной и не будет снижать ключевую ставку. Бюджет вновь будет поддерживать экономику госсектора от ухода в кризис.

Объем госдолга РФ вырастет до 21,7% ВВП в 2027г с 19,9% ВВП в 2026 г. А ведь в начале года Минфин рассказывал каким критическим уровнем является 20% от ВВП… зачем? Маастрихтские соглашения устанавливали соотношение госдолг/ВВП на уровне менее 60% и дефицит менее 3% ВВП – их и нужно придерживаться.

Эта информация, появившаяся в СМИ вечером, вполне могла быть причиной падения ОФЗ сегодня. Как Минфин собирается возвращать доверие к своим планам по бюджету не ясно.


📰 Еженедельный обзор рынков: Девальвация больше не нужна - бюджет переведен с нефти на внутренние доходы граждан

В этом выпуске:
🔹 Рубль стабилен, впереди окончание налоговой недели
🔹 Ожидания Правительства по курсу рубля
🔹 Доллар не смог преодолеть 101 по DXY несмотря на резкий рост доходностей облигаций
🔹 Госдолг США обновляет минимумы 2008 года
🔹 Три группы госдолга по развивающимся странам - доходность растет у всех
🔹 Долговая нагрузка на экономику России и Бразилии
🔹 Топливный кризис расходится по миру, Китай может перестать стабилизировать рынки
🔹 Золото реагирует на рост доходностей в мире
🔹 В США рост акций вновь концентрирован в ИИ
🔹 Инфляция будет еще сильнее разгоняться повышением тарифов в 2027 году
🔹 К 2029 году весь дефицит бюджета будет уходить на проценты
🔹 Доходности банковских депозитов растут из-за требований Банка России по ликвидности и капиталу
🔹 Если рынок акций не идет вверх… то он идет вбок
🔹 Энергетики выиграли от проектировок Правительства и традиционная игра в Магните
🔹 Что делать с ГМК Норникель
🔹 Отработка прогнозов


Youtube: https://youtu.be/LIWKsJ2DB3s

Rutube: https://rutube.ru/video/216e22f60f1986fc262c3b852f4a0c37/

VKvideo: https://vkvideo.ru/video-230173709_456239109


Рациональные_инвестиции_26_cентября_26.pdf
3.1Mb
Презентация к обзору рынков 26 сентября 2026 года


Максимумы 2007 года взяты - впереди максимумы кризиса доткомов.

Американский долг становится все более великим, заодно повышая стоимость доллара в мире - DXY пробивает 101 пункт.

Долги европейских стран также резко дешевеют (растет доходность):
Германия 10 лет - 3,6%
Франция 10 лет - 4,72%
Британия 10 лет - 5,39%.

Япония не осталась в стороне 10 лет - 3,07%.

Проблемы на топливном рынке усугубляются: как выяснятся сдерживал рост цен на топливо Китай, сокративший свои запасы до минимумов за последние годы. Топливо будет поддерживать ожидания по росту доходней облигаций.

Перезанимать в таких условиях долг крайне не выгодно, а изменить ситуацию в ближайшее время затруднительно: с Ираном США не договорились, с Китаем США не договорились, даже с Украиной похоже переговоры у США прошли без особенных успехов для решения проблем доставки грузов по Черному морю.


Первые цифры по бюджету:

Доходы - 43,3 трлн руб. (+7,4%)
Расходы - 48,8 трлн руб. (+7,3%), но с учетом факта этого года прирост будет ниже, +6% из расчета 46 трлн. расходов (умеренный позитив, т.к. рост расходов не выше инфляции).

Дефицит ожидается на уровне 2,2% от ВВП – выше недавно озвученных 2% (негатив).

Первичный структурный дефицит в 2027 и 2028 гг. оценивается в 1,5 трлн и 0,5 трлн руб. соответственно, в 2029 г. - 0. В процентах от ВВП первичный структурный дефицит в 2027 году по плану составит 0,6%, что меньше оценок ЦБ, но Минфин в последние годы регулярно превышал план по расходам, в том числе из-за более высокой ключевой ставки чем ожидалось.

«Бюджетная конструкция создает пространство для смягчения денежно-кредитных условий и восстановления инвестиционной активности». Заботкин вчера уже комментировал цифры «мы так и думали, все учтено в базовом прогнозе», т.е. вы, конечно, молодцы, но душить экономику ЦБ продолжит.

Минэкономразвития прогнозирует Urals $53 на 2027 год при цене отсечения $50. Нефтегазовые доходы могут этот превысить консервативный прогноз.

Льготную ипотеку наконец пересмотрели и привели в норму, где для большинства заемщиков ставка составит 8-10% (2 и 1 ребенок). Для 6%, 4% и 2% необходимо 3, 4 и 5 детей, соответственно. В столичных регионах все ставки +2%. Хотя бы новые расходы бюджета на льготную ипотеку будут ограничены, что позитивно для снижения цен на новостройки. Уже оформленные льготные кредиты остаются тяжелым бременем для бюджета и налогоплательщиков при действующей ставке ЦБ.

Итого: расходы бюджета все еще значительно растут, что вызывает потребность в поднятии налогов, но конструкция становится устойчивее год от года - снижается зависимость от внешней конъюнктуры. Остается еще один важный неиспользованный резерв – это налог на недвижимость. Уже со следующего года кадастр приведут к рыночной цене и останется сделать лишь один шаг – ввести полную ставку налога 2,2% для второго и последующего жилья. Даже СВО не может заставить депутатов обложить себя налогами на недвижимость, хотя рост НДФЛ - уже серьезный вызов для Думы. Бюджет умеренно позитивен для ОФЗ.


⚡️Минфин исправил пресс-релиз, теперь windfall tax идет по базе не с 2024, а 2025 года по отношению к текущим доходам 2026 года!

Совсем другая история, только медь и алюминий дорожают в 2026 году, особенно с учетом относительно крепкого рубля летом. Налог может оказаться существенно меньше


Ну что же… Минфин умеет удивлять:

«Дефицит федерального бюджета составит порядка 2% ВВП ежегодно»


Первый же тезис перечеркивает сокращение дефицита бюджета к 2029 году, по крайней мере федерального. Понятно, что Минфин готовит ресурсы для ведения СВО столько сколько потребуется.

Далее Минфин решил устранить несправедливость в налогообложении по НДФЛ – теперь «пассивные» доходы (купоны, дивиденды и проценты по вкладам более 1 млн) будут облагаться по общей ставке:
- Свыше 2,4 млн рублей - 15%
- Свыше 5 млн рублей - 18%
- Свыше 20 млн рублей - 20%
- Свыше 50 млн рублей - 22%
Вы же обратили внимание, что при введении порогов их сделали фиксированными. Со временем многие будут платить повышенные налоги.

Во избежание налогового арбитража ввели налог на прибыль для «пассивных» доходов ПИФ – 15%, т.е. теперь теряется половина дополнительной прибыли облигационных ПИФов.

Если купоны и дивиденды теперь будут облагать по повышенным ставкам, то должен вырасти интерес к покупке акций компаний роста. Для технологических компаний льгота на долгосрочное владение - 1 год, для прочих компаний - 3 года.

Отдельно подняли налог на прибыль с дивидендов, уплачиваемых в пользу нерезидентов на счета «С» до 35%.

Не забыл Минфин и о «конкурентной среде», подняв НДС до 22% на иностранные товары с маркетплейсов. Все что Вы покупали из Китая через Ozon и WB подорожает, но это для благой цели, чтобы производитель внутри страны не был поражен в правах… осталось только начать производить товары народного потребления.

Чтобы добить ГМК и Золотодобытчиков на них ожидаемый ввели windfall tax из расчета 2025 год к 2024 году 30% на дополнительный доход по цветным металлам и 20% по золоту. Акции ГМК Норникель сейчас подверглись распродаже, но эта новость была во многом ожидаема, поэтому думаю, что эффект больше эмоциональный.

Важно: оцениваются рублевые цены на металлы, а в 2025 году рубль был крепче, чем в 2024 году, поэтому эффект будет ниже и сейчас не ясно какие именно цены будут учтены мировые или цены фактических поставок.

Ждем объявления цифр по доходам/расходам, пока что очевидно продолжение перехода на внутреннюю налоговую базу с нефтегазовых доходов.


Аннуализированная инфляция в России:
🔼 Недельная (15 сентября - 21 сентября) = 0,06%*365/7 = 3,13%
🔼 За последние 4 недели = (0,52 + 2,61 + 1,04 + 3,13) / 4 = 1,56%
🔽 За последние 3 месяца = 3,98 → 3,41%

С начала года накоплено 4,81% за 264 дня

36,1% позиций из недельной инфляции снижаются (39,8% на прошлой неделе):
- 57 позиций рост цен
- 12 позиции нейтрально
- 39 снижение цен

🔹Росстат зафиксировал очередную неделю с низкой инфляцией, медианный рост цен также составил +0,03% н/н. Неделя перед выборами была относительно спокойной среднее арифметическое по всем ценам (без весов) даже меньше нуля (-0,02%). Значительно подорожали поездки в ЮВА +8,16% за неделю, что и вызвало повышение общего уровня недельной инфляции. Кроме этой позиции все соответствует сезонности:
- дешевеют овощи;
- снижаются цены на внутренний туризм;
- относительно стабильны цены на остальные товары.

Отдельный вопрос: Бензин +0,05%, Дизель (-0,66%). Все зависит от региона у нас, например, никаких изменений в цене или очередей нет, но «временное выбытие мощностей» создает значительные проблемы в разных регионах страны.

🔹 Индекс промышленного производства составил:
– в январе-августе 2026 г. по сравнению с январем-августом 2025 г. – 100,0%;
– в августе 2026 г. по сравнению с августом 2025 г. – 99,4%, по сравнению с июлем 2026 г. – 99,4%.
Таким образом, в августе получен спад год к году и нулевое изменение за 8 месяцев.

Существенное влияние оказало сокращение производства кокса и нефтепродуктов на 17,8% г/г, но список отраслей, сокративших производство достаточно широк и все они в обрабатывающей, а не добывающей промышленности:
- производство напитков (-24,1% г/г)
- производство кокса и нефтепродуктов (-17,8% г/г)
- производство табачных изделий (-16,9% г/г)
- производство бумаги и бумажных изделий (-9,4% г/г)
- производство текстильных изделий (-8% г/г)
- производство химических веществ и химических продуктов (-4,7% г/г)
- производство лекарственных средств и материалов, применяемы в медицинских целях и ветеринарии (-3,7% г/г)
- обработка древесины и производство изделий из дерева и пробки, кроме мебели (-3,4% г/г)
- производство прочих транспортных средств и оборудования (-3% г/г)
- производство одежды (-1,8% г/г)

🔹Возобновился рост просроченной задолженности по заработной плате 2 424,2 млн руб. (+47,4% г/г)

🔹 Индекс потребительской уверенности в III квартале снизился на 3% и составил (-16%), причем пессимизм растет вместе с возрастом. Молодежь самая оптимистичная.


🔹Минфин провел два аукциона по размещению классических ОФЗ:
1) 6-летние классические ОФЗ 26249. Объем спроса по номиналу составил ₽215,2 млрд., размещено ₽113,4 млрд., средневзвешенная доходность 16,14%.

2) 12-летние классические ОФЗ 26253. Объем спроса по номиналу составил ₽66,5 млрд., размещено ₽15,26 млрд., средневзвешенная доходность 16,44%.

Итого: размещено ОФЗ на ₽128,66 млрд по номиналу, примерно, как на прошлой неделе. Спрос фиксируется лишь в среднем сегменте. Интересно какой спрос был бы на короткие облигации Минфина, которые он отказывается выпускать.

🔹В классических ОФЗ рост блокирован действиями ЦБ, замедляющего снижение ключевой ставки вплоть до риска полной остановки снижений на полгода, и дефицитом ликвидности банковского сектора, вызванным началом восстановления доли наличных денег в обороте и расходованием депозитов Минфина на покрытие дефицита бюджета. В результате депозитные ставки на 3 месяца в топ-10 банков уже составляют 14,6%, т.е. с учетом обязательного резервирования банков, напрямую конкурируют с РЕПО в ЦБ под 15,0%.

Купонная доходность по длинным ОФЗ уже составляет 15,25% без учета налогообложения, т.к. банки имеют право сальдировать купонный доход с процентными расходами и с учетом текущей напряженной обстановки текущая маржинальность работы с ОФЗ для банков не выглядит очень интересной, а переоценка все откладывается.

Помочь бы мог ЦБ, опустив на процент ключевую ставку и выдав более дешевое фондирование банкам, но ЦБ вернется к снижению лишь когда увидит затухание в инфляции: базовой и в услугах. Предпосылки к этому есть по итогам ноября-декабря, в октябре последствия выбытия мощностей НПЗ вряд ли будут преодолены, из-за последних атак позитивный сценарий по инфляции отменяется.

Единственным позитивным сюрпризом может быть внесение бюджета на 2027 год, которое произойдет завтра. Плановые базовые нефтегазовые доходы будут ниже, чем в 2026 году из-за снижения цены отсечения по нефти, а дефицит заложен лишь 2% от ВВП, т.е. рост расходов федерального бюджета может оказаться меньше инфляции.

🔹Золото вновь перешло к падению, возможно, оживает не работавшая последнее время связь с долговым рынком США. Косметическое повышение ключевой ставки ФРС не дало эффекта - доходность US Treasuries растет: 2-летние уже 4,85%, 10-летние вновь выше 5,0%, 30-летние – 5,35%. Идея С. Бессента выкупать длинный долг за счет короткого не срабатывает, рынки отказываются верить в «асимметрию информации» у Минфина США. Доходности в США растут, а вслед за ними снижается цена золота, не приносящего никакого дохода кроме переоценки. Последний рост золота во многом связывали с позитивными ожиданиями того, что ФРС возьмет ситуацию с инфляцией под контроль, но этого не происходит. Требуются решительные действия по подъему ставки для ликвидации пузыря-ИИ, разгоняющего цены на ресурсы, энергию, чипы, а также решение проблемы с топливом - в США уже рассматривают запрет экспорта дизеля. Если в ЕС не будет поставлять дизель Россия, Саудовская Аравия и США, то там начнется полномасштабный топливный кризис, т.к. практически единственным крупным поставщиком останется Индия с длинным логистическим плечом вокруг мыса Доброй Надежды.


Банк России опубликовал обзор банковского сектора за август:

🔹 несмотря на оживление в потребительском кредитовании начавшееся в мае размер портфеля НПС банков не вырос год к году и все также составляет 13 трлн. рублей (+0 м/м и -0,3 трлн г/г). Вероятно, часть портфеля секьютиризирована (оформлена в облигации) и выведена с баланса банков (передана на специальную финансовую организацию СФО) в целях повышения достаточности капитала банков.

🔹 Портфель автокредитов также не растет.

🔹 Ипотечный портфель составил 22,6 трлн. руб (+10,2 г/г) за месяц рост на 0,1 трлн. руб. Доля льготной ипотеки в выдачах составила 56% по сравнению с 81,6% годом ранее.

🔹 Портфель кредитов нефинансовым организациям вырос за год на 15,9%, за месяц на 1,8%. ЦБ связывает рост займов со снижением расходов бюджета в августе, но рост потребности в оборотном капитале также мог быть вызван "логистическими проблемами" (обобщу топливный кризис и сгоревшие склады в одну проблему).

🔹 Срочные депозиты граждан выросли на 30 млрд (почти ноль) и составили 46,8 трлн. рублей. Текущие счета граждан выросли на 104 млрд. и составили 20,7 трлн. рублей. Слухи про граждан бегущих из депозитов не более чем предвыборная страшилка.

🔹 Госсредства на счетах в банка выросли с 8,5 трлн. руб. до 8,8 трлн. руб. - это к вопросу "дыр" в бюджете и заявлений Силуанова о финансировании дефицита преимущественно депозитами.


Опрошенные инФОМ 2000 граждан в 54 регионах России заметили рост цен:
- наблюдаемая инфляция выросла с 13,7% до 14,2%
- ожидаемая инфляция в течение года с 14,3% до 15,1%

Рост цен ожидают обе группы населения и со сбережениями и без них. Впереди рост тарифов ЖКХ, идет топливный кризис, да еще и все ждут повышения цен "после выборов". Все сошлось и вполне ожидаемо.

Что неожиданно, так это снижение ожидаемой инфляции через 5 лет. Удивительно, что респонденты вообще отвечают на этот вопрос, но ждут они снижения темпов роста цен с 12,4% до 10,7% в год. Что все равно запредельные цифры по сравнению с таргетом ЦБ.

Среди опрошенных нашлось лишь 33% граждан со сбережениями и их доля снижается каждый месяц с июля. Вероятно, сезон отпусков прошел и деньги кончились. Этот вопрос еще раз подчеркивает концентрацию сбережений в стране. Ждать, что 140+ млн. человек пойдут и будут снимать миллионы со своих счетов при снижении ключевой ставки было бы преувеличением. Значимых сбережений у большинства граждан нет.


Стык экономики и политики в мире. Расписал логику действий крупных стран в борьбе за рынки сбыта и сохранение / возврат / захват статуса лидера.

Исходя из этого анализа наибольше проблемы у Великобритании и Франции, т.к. для них не смог выделить позитивных вариантов развития. Хотя немецкий вариант 1 "позитивным" назвать затруднительно.

Таблица показывает ключевые (на мой взгляд) различия в переговорных позициях стран.


📰 Еженедельный обзор рынков: Рынок ОФЗ не видит позитива, а акции остаются во власти спекулянтов
В этом выпуске:
🔹 Рубль стабилен к доллару, но все слабее к юаню
🔹 Повышение ставки ФРС на 0,25% уже не оказывает влияния на рынки
🔹 Нефтяной кризис все активнее разворачивается для ЕС – позитив для переговоров по Украине
🔹 Золото и другие металлы – дорожает все кроме никеля
🔹 Американский индекс акций избежал коррекции
🔹 Инфляция в России до конца года
🔹 Доверительные управляющие вернулись к покупкам ОФЗ
🔹 Динамика котировок госдолга перед внесением проекта бюджета
🔹 Банки перестали закладывать повышение ключевой ставки
🔹 Обновление статистики по Российской экономике
🔹 Избыточный шорт акций на срочном рынке сброшен. Рынок акций во власти краткосрочной торговли
🔹 ЦБ прекращает «регуляторный арбитраж» банков
🔹 Отработка прогнозов


Youtube: https://youtu.be/l_SCucJ_Cmg

Rutube: https://rutube.ru/video/1243cb36ae726aa58af56c5cf019c328/

VKvideo: https://vkvideo.ru/video-230173709_456239108


Рациональные_инвестиции_19_cентября_26.pdf
3.3Mb
Презентация к обзору рынков 19 сентября 2026 года

20 ta oxirgi post ko‘rsatilgan.