Пять главных вопросов о банкротстве ‼️
1️⃣
Долги исчезнут полностью? Что точно останется на мне? Суть процедуры — освобождение от непосильных обязательств, поэтому большинство старых долгов действительно аннулируется (кредиты, микрозаймы, налоги). Однако закон защищает интересы тех, кому вы обязаны по жизненным обстоятельствам.
Останутся: алименты и компенсации за вред жизни или здоровью.
Не спишутся текущие начисления: новые долги, которые появляются уже после подачи заявления в суд (например, свежие квитанции ЖКХ), а также штрафы ГИБДД и судебные издержки самой процедуры.
Совет: перед подачей закройте самые мелкие текущие счета, чтобы не тянуть их хвостом в новую жизнь.
2️⃣
Потеряю ли я автомобиль? Машину заберут только если она является ликвидным активом для погашения долга.
Суд может оставить авто должнику в нескольких случаях:
Рабочий инструмент: машина служит единственным источником дохода (вы официально таксист, курьер или работаете в разъездном формате).
Вопрос здоровья: транспорт необходим вам самому как инвалиду или для постоянной перевозки ребенка с ограниченными возможностями.
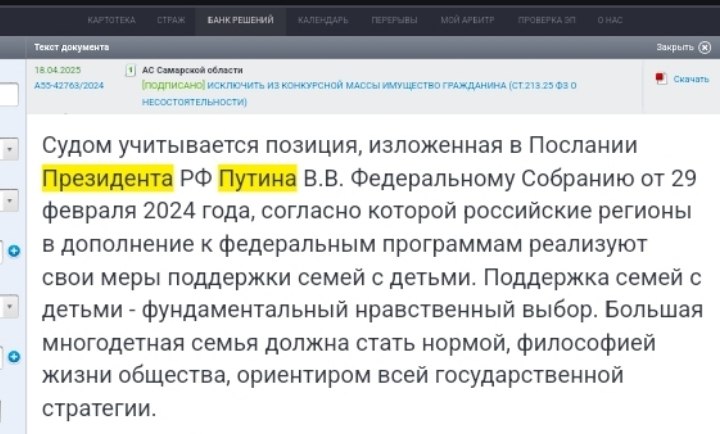
Социальная защита: сейчас судебная практика всё чаще оставляет автомобили многодетным семьям, если это объективно необходимо для логистики детей.
Важно: скрывать ПТС или делать вид, что машины нет — плохая идея. Финансовый управляющий легко проверит историю регистраций через ГИБДД.
3️⃣
На что жить во время процедуры? Закон гарантирует базовый уровень жизни. Из ваших доходов финансовый управляющий выделяет неприкосновенный минимум:
Прожиточный минимум лично на вас.
Полный прожиточный минимум на каждого вашего ребенка (или иного иждивенца).
Все социальные выплаты (пособия, пенсии по потере кормильца) остаются у семьи целиком. Кроме того, через ходатайство можно ежемесячно исключать из конкурсной массы дополнительные суммы на оплату аренды жилья, жизненно важные лекарства или дорогостоящее лечение. Для этого нужно предоставить суду подтверждающие документы — чеки, рецепты или договор найма.
4️⃣
Смогу ли я потом снова брать кредиты или ипотеку? Да, но правила игры меняются. Банкротство — это не пожизненный запрет, а финансовая перезагрузка со строгими правилами прозрачности:
5 лет вы юридически обязаны уведомлять банки о своем статусе при подаче любой заявки.
Первые 2–3 года доступны в основном карты рассрочки, небольшие потребкредиты под высокий процент или займы в МФО.
Через 3–4 года шансы резко растут: стабильная работа, белая зарплата и отсутствие просрочек возвращают доверие банков. Ипотеку реально получить примерно через 4–5 лет после завершения процедуры, особенно в рамках программ господдержки.
5️⃣
Будут ли проверять мои старые продажи и подарки? Финансовый управляющий анализирует все сделки за последние три года до банкротства. Риск отмены максимально высок, если имущество продавалось значительно дешевле рынка или просто дарилось родственникам прямо перед долгами. Суд расценивает это как попытку вывода активов.
Сделку могут развернуть, имущество вернут в конкурсную массу и продадут, а вот долг при этом могут и не списать, сославшись на недобросовестность.
Честные рыночные сделки (продажа старой квартиры по рыночной цене для переезда в меньшую, закрытие части кредитов вырученными деньгами) обычно не оспариваются.
Совет: лучшая стратегия — ничего не прятать. Сокрытие имущества сегодня — главная причина отказов в списании долгов завтра.
Хотите узнать больше? Обращайтесь 🔜
@WeberSP