Truevalue


Kanal geosi va tili: Rossiya, Ruscha


Виктор Тунёв. Избранное о макроэкономике и MMT, финансовом и фондовом рынке.
Обратная связь t.me/truevaluator
Включен в перечень РКН
https://www.gosuslugi.ru/snet/673c3f0b1039886b1dfa0500

Зарегистрирован в РКН
Bog‘liq kanallar  |  O‘xshash kanallar

Kanal geosi va tili
Rossiya, Ruscha
Statistika
Postlar filtri


Финансы застройщиков - лучший пример неэффективности длительно жесткой ДКП, при которой высокая ключевая ставка (КС):
• сначала разгоняет цены через спрос на льготную ипотеку, затем - через процентные издержки;
• ограничивает инвестиции и предложение жилья в будущем;
• создает риски макростабильности в целой отрасли, перераспределяя финансовые активы без создания какой-либо true value.

Отчетность публичных застройщиков за 6 мес. 2026 показывает, что у нас почти не осталось компаний с умеренным Net Debt / EBITDA* ниже 4-х и покрытием процентов ICR** выше 1 (кроме ПИК и ЛСР на графике 2).

* True EBITDA - за вычетом экономии на эскроу, завышающей выручку и процентные расходы.
** True ICR - с учетом всех начисленных и капитализированных процентов без экономии на эскроу
(не видел на рынке корректного расчета EBITDA, начисленных процентов и даже покрытия эскроу - подробности готов обсудить)

Ухудшение условий семейной ипотеки грозит дальнейшим снижением покрытия эскроу и накоплением системных рисков. Банки будут вынуждены входить в капитал проектов застройщиков, чтобы вытянуть экономику для себя. Под вопросом - за счет кого!?

Владельцы акций уже потеряли Equity за счет начисленных процентов, а банки получили будущую прибыль застройщиков капитализацией процентов.

На очереди владельцы облигаций наиболее рискованных застройщиков. Их судьба в руках крупнейших банков. Либо основной бизнес застройщиков перейдет им, а владельцы облигаций останутся ни с чем, либо банки должны списать часть капитализированных процентов в обмен на доли в бизнесе.

Падение облигаций застройщиков на новостях от компании Самолет закономерно при возникновении системного риска. Впереди у компании погашение и оферта в сумме до 29 млрд в начале 2027 г. Без помощи банков или нового инвестора будет сложно.

Самолет, или "проблемы индейцев шерифа не волнуют"

• Сумма долга достигла 773 млрд руб., включает 74 млрд по облигациям. Теперь рост долга идет исключительно за счет капитализации процентов +23 млрд за 1п.2026 г. За 3 года разница между начисленными и уплаченными процентами 121 млрд руб. осталась в долге/убытках в пассивах и запасах/себестоимости в активах.

• Чистый долг (ЧД) растет быстрее с 373 до 425 млрд в 1п.2026 за счет сокращения продаж по ДДУ и остатков на эскроу.

• Покрытие эскроу упало до 61% (338 на эскроу / 660 ПФ) - ниже среднего по рынку 70%.

• Выручка просела до 117 млрд -31% за 1п.2026. Она технически завышена на 23 млрд экономии на эскроу. В чистой выручке до 30% относится к продажам по ДКП после ввода жилья (признается в момент времени).

• Компания начислила за год 105 млрд процентов на чистый долг по средней ставке 27% годовых при true-EBITDA в 2 раза ниже (47 млрд). Покрытие процентов 0,5 (0,3 за 1п.2026). Больше половины процентов капитализируется и откладывает проблемы на будущее, которое быстро приближается.

Аналогичная ситуация у всех с низким покрытием эскроу.
#аналитика

ПФ вдвойне зависит от КС

Банк России считает проектное финансирование (ПФ) застройщиков квази-льготным и независимым от ключевой ставки (КС), ориентируясь на среднюю ставку по ПФ (10%). Кто-то должен объяснить регулятору, что это не так.

Ставка по ПФ - разность между стоимостью кредита (допустим КС+4%) и платой за бесплатные остатки на счетах эскроу (КС-1%). Когда покрытие ПФ остатками на эскроу снижается со 100% до 70%, средняя ставка по ПФ вырастает с 5% до 10%, но все процентные расходы - в разы. На чистый долг по ПФ застройщики начисляют гораздо больше (18*1-13*0.7)/0.3=30% годовых при КС=14%.

Капитализация % увеличивает себестоимость и цены.

Надеюсь, что кейс Самолета станет фактором для изменения отношения ЦБ к рискам финансовой стабильности, которые пока приносятся в жертву мнимой борьбе с инфляцией.

💡При росте кредита ниже ставки процента, ставка уже не ограничивает инфляцию, а с учетом ухудшения финансов производителей становится проинфляционной. Можно проецировать состояние строительной отрасли на всю экономику. Разница одна - вся экономика будет устойчивее к высокой ставке дольше из-за меньшей зависимости от кредитных отношений.

@truevalue

2.7k 1 83 80 74

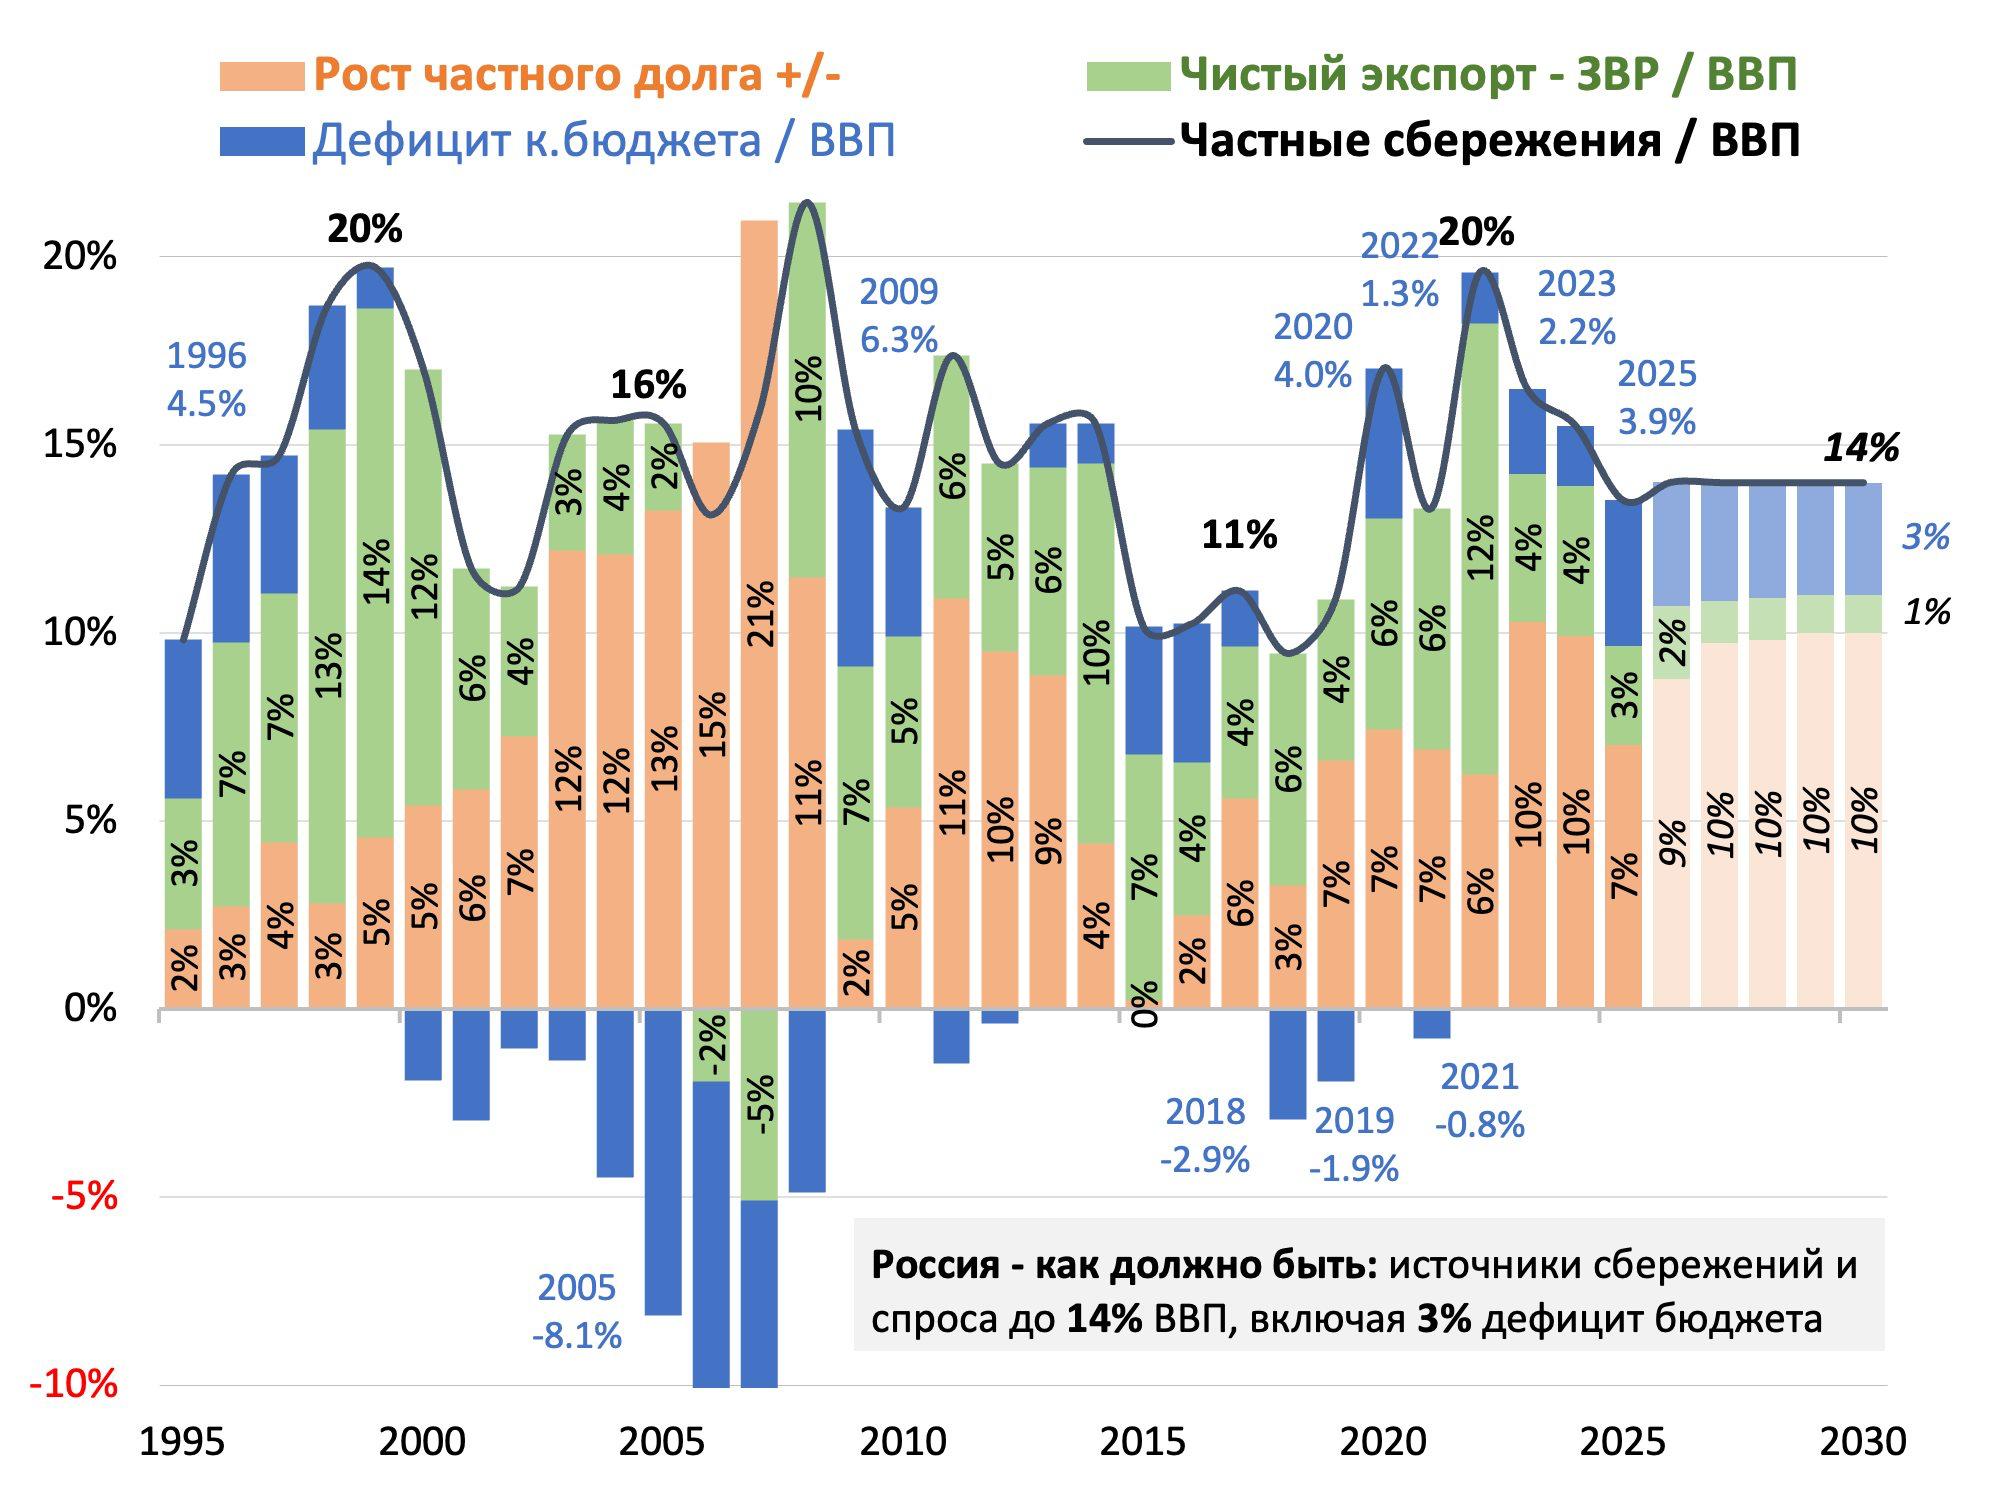
НОВЫЙ ПРОГНОЗ ПРАВИТЕЛЬСТВА: БЮДЖЕТ, КУРС И НАЛОГИ. Ускорение роста ВВП с 0,6% в 2026 до 2,4% к 2029 при сокращении дефицита бюджета и чистого экспорта возможно за счет ускорения частного кредита и долга. В сумме кредитное предложение (КП) ~14% ВВП должно, как минимум, сохраниться (график 1, см. версии 2023 и июля 2026).

Сейчас КП формирует финансовые сбережения частного сектора, близкие к нормальным (14%). Исторически они колебались от 10 до 20% ВВП. С 2025 г. сбережения включают:
1) дефицит консолидированного бюджета 3-4% ВВП,
2) чистый экспорт 2-3% ВВП (он же — дефицита внешнего сектора или отток капитала),
3) прирост частного долга 7-9% ВВП.

Стоит признать нормой дефицит бюджета в 3% и не пытаться компенсировать его налоговыми изъятиями. История с НДС показывает, что такие меры малоэффективны: инфляция остаётся повышенной, а часть экономики уходит в тень.

Бюджет. За счёт налогов планируется умеренно увеличивать расходы (до 7% г/г) и снижать дефицит. Дефицит федерального бюджета ожидается на уровне 2,2% ВВП в 2027 (5,5 от 248 трлн руб.) и ~2% ВВП далее — это примерно будущие расходы на обслуживание госдолга.

Первичный структурный дефицит будет близок к нулю, как и ожидает ЦБ. Аргумент в пользу того, чтобы в октябре Банк России не менял прогноз ключевой ставки на 2027 г. (10,5-12,5%).

В консолидированном бюджете (КБ) дефицит вряд ли опустится ниже 3% ВВП, но узнаем мы об этом по факту. Налоговые новации касаются федерального бюджета и пока не помогают регионам. Рост расходов КБ уже снизился до 9% г/г — минимума с 2019 года, и дальше рост может быть ещё умереннее (до 6% г/г).

Курс рубля. Цена экспорта нефти ниже $53/bbl и чистый экспорт, при котором отток капитала минимален (~1% ВВП против >4% до 2025), по прогнозу Минэка ослабят рубль до 87–92–96 руб./$ в 2027–2029 гг. Традиционно прогнозы Минэка предполагают ослабление, но редко сбываются. Прошлогодний прогноз (92–96–100) просто сместился на два года вперёд. Я по-прежнему жду стабильный курс ~80 руб./$ на годы, при этом нефть и отток капитала будут, скорее всего, выше.

Налоги. Мой комментарий для Т-Ж без купюр:

💬 Увеличение налогов в любом случае влияет на поведение крупных владельцев сбережений. Процентная ставка для них окажется ниже при прочих равных. Они больше денег перераспределят в другие активы или потребят. Это может привести как к оттоку капитала, так и к более высокому спросу на инструменты коллективных инвестиций — ПИФы, где налоговый режим окажется более выгодным. Глобальных изменений ждать не стоит, но сам факт увеличения налогов для снижения дефицита бюджета повторяет ошибку прошлых лет. Инфляция определяется динамикой расходов. Если бюджет тратит больше, то это проинфляционно само по себе — независимо от источников погашения дефицита.

В текущей ситуации сохранение высокой ставки может быть «выгодно» Минфину, потому что дополнительные налоговые доходы можно будет тратить, а обслуживание долга у нас идет за счет дефицита бюджета и размещения госдолга.
К сожалению, мы приходим к замкнутому кругу, когда пытаемся решить проблему дефицита бюджета и инфляции через повышение налогов, ставя телегу (дефицит) впереди лошади (расходов бюджета).

Выравнивание налоговых условий в разных сегментах необходимо в долгосрочной перспективе, но решение принято из неверной макрологики "дефицит=инфляция" и в неудачный момент. Рынок капитала сейчас не в лучшей форме, чтобы создавать ему дополнительный негатив.

Дефицит ≠ инфляция. За последние 12 мес. дефицит КБ рекордный (10 трлн, >4% ВВП), кредит ускорился, а приток на срочные вклады минимален с 2022 (~3 против ~10 трлн в прошлые 2 года). Но это никак не сказывается на инфляции. Превышение цели в 4% объясняется НДС и топливным кризисом.

💡Инфляцию определяют совокупные расходы. Они растут умеренно. Дефицит бюджета и кредит сейчас удовлетворяют лишь потребность частного сектора в финансовых сбережениях, в том числе из-за высоких ставок.

PS.
Записал, что не сказал в эфире РБК (YouTube, VK с 11 мин.) #сми #аналитика

@truevalue

7.1k 2 35 27 64

Сам ты инвестор! dan repost
Video oldindan ko‘rish uchun mavjud emas
Telegram'da ko‘rish
🧮 Кто ваш любимый макроэкономист?

Отвечают, внезапно, сами макроэкономисты!

➡️ На форуме РБК «Кэпитал Маркетс», который прошел на этой неделе, собрались главные эксперты рынка. А мы узнали у них, кто из коллег им нравится больше всего.

▪️Кого бы назвали вы?

❗️ Всё главное для инвестора — в приложении РБК для iOS и Android.


ЦИКЛ СНИЖЕНИЯ ПОСТАВЛЕН НА ПАУЗУ. Ставка 14% с нами надолго, если ЦБ также будет манипулировать данными и смыслами. Устойчивая инфляция, бюджет и корп.кредит - три основных фактора, за которыми будет следить регулятор.

В этот раз Банк России не стал ставить консенсус в неудобное положение и проголосовал за единственный вариант - сохранения КС с нейтральным сигналом. Риторика и отсутствие варианта снижения КС оказались жестче, чем ожидал рынок. Поэтому падение цен ОФЗ и акций на этом закономерно.

Без позитива в геополитике все будет грустно на фондовом рынке. В том числе из-за возврата Минфина на рынок с длинными ОФЗ-ПД под 16% годовых. Видимо, такая ставка на 10-15 лет устраивает эмитента.

В чем манипуляции:

1⃣ Смещение оценки устойчивой инфляции с 4-5% до 5-6%. Расчетов для такого вывода не было в материалах. В любом случае их надежность можно ставить под сомнение.

Регулятор признает, что ценовое давление в устойчивой части "в первую очередь связано с проявлением вторичных эффектов от ситуации на топливном рынке". Дополнительный фактор - ослабление курса рубля.

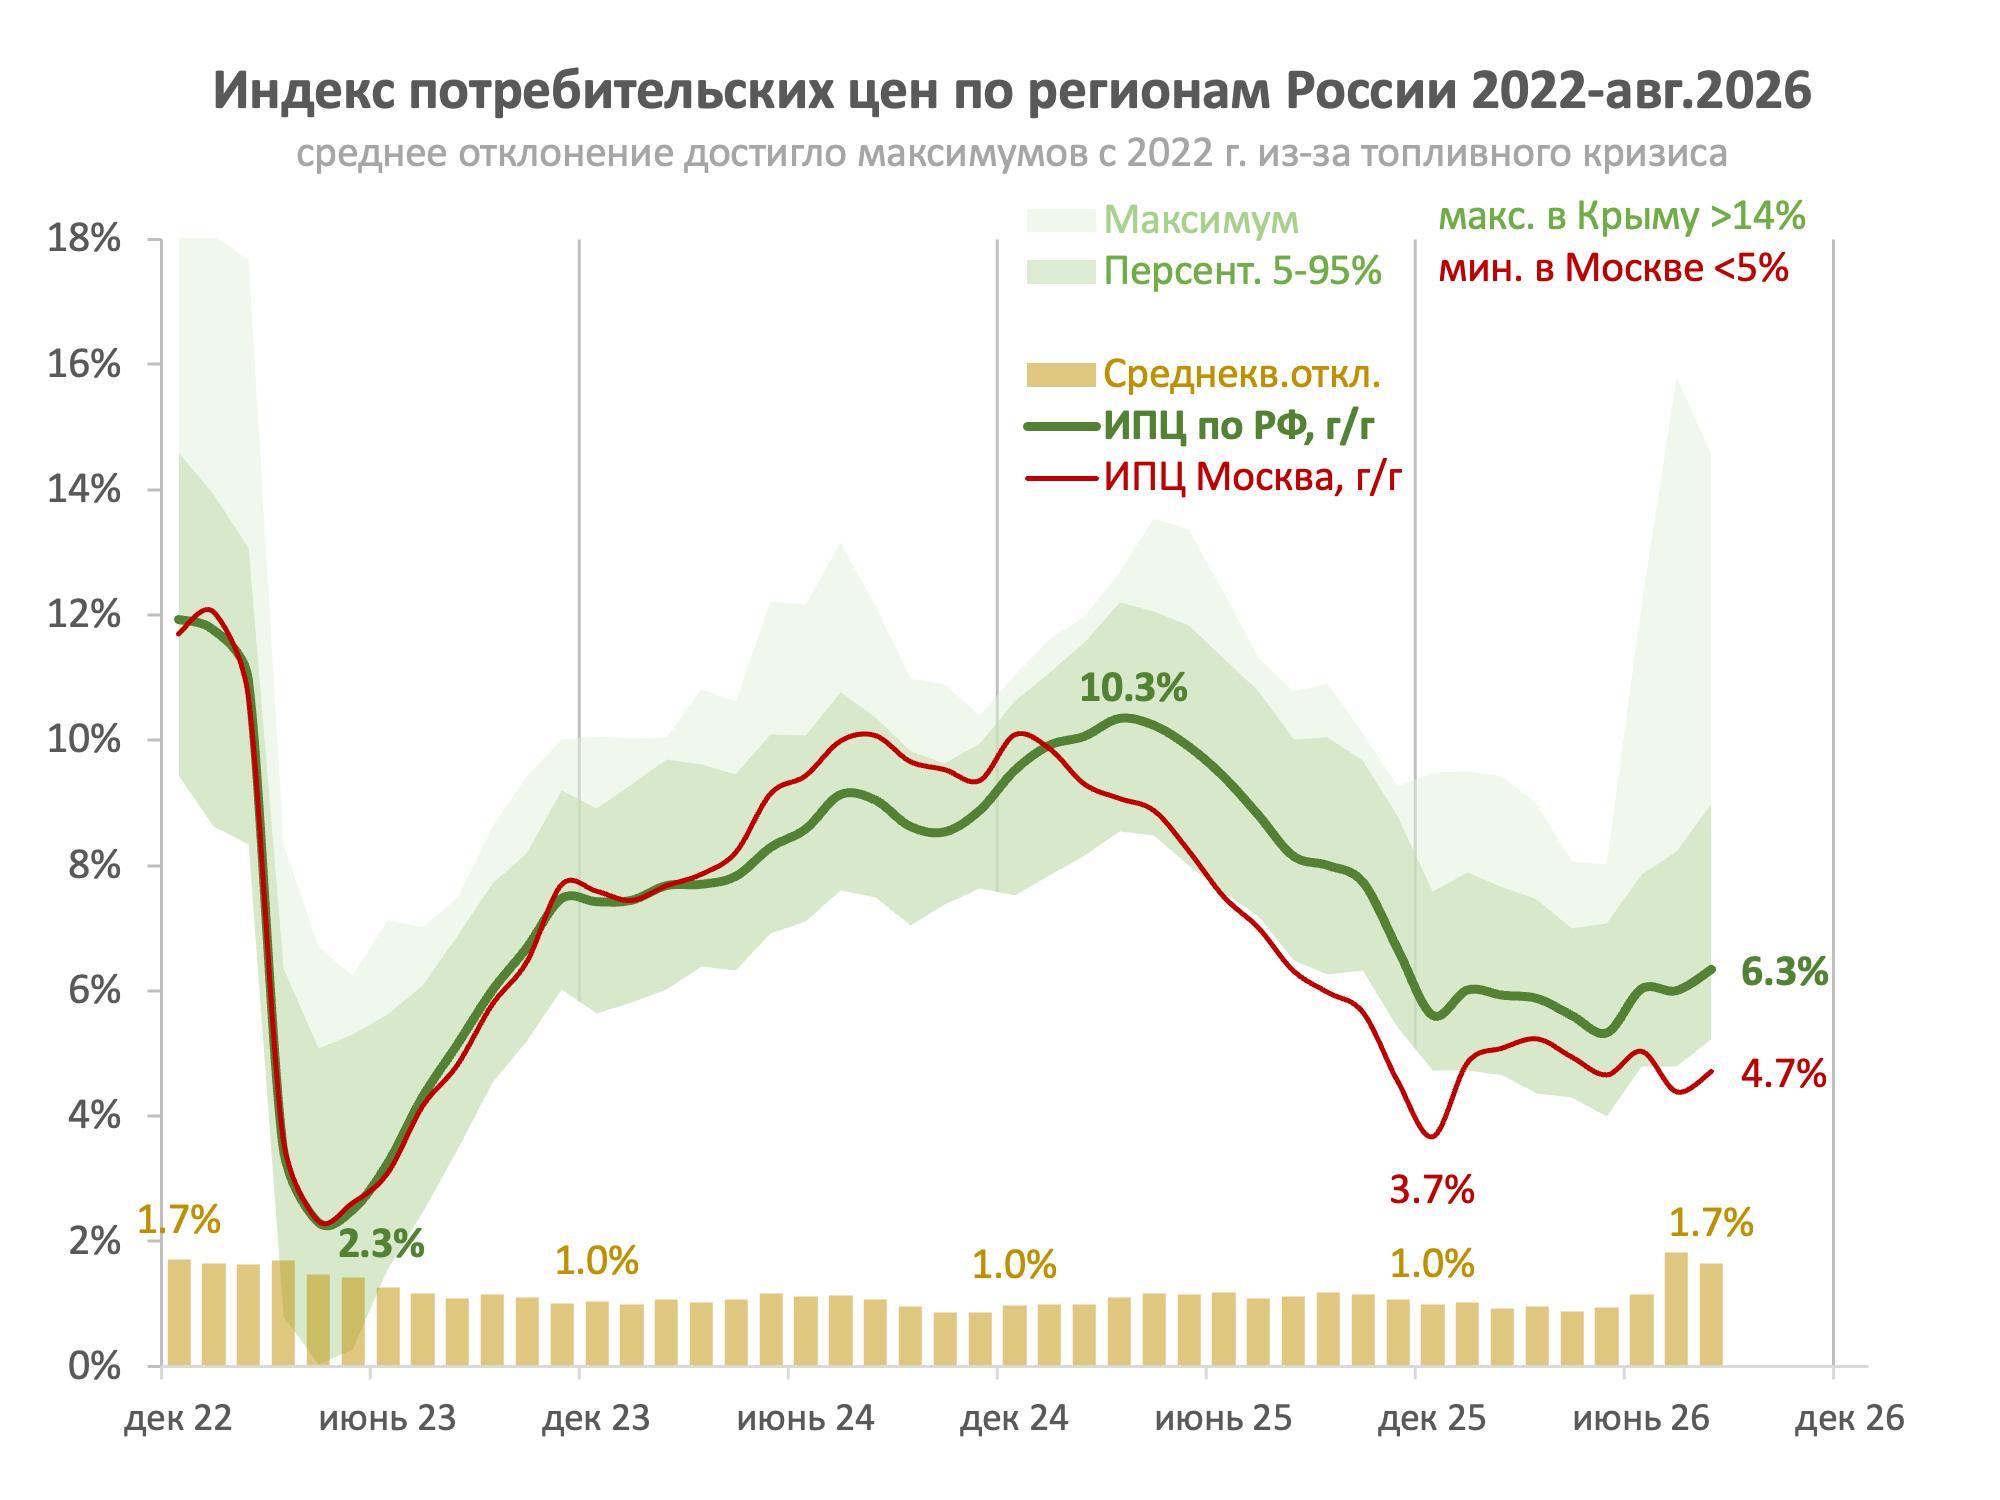
На самом деле, ситуация математически прозрачна. Рост цен по РФ ускоряется из-за регионов, сильно пострадавших от цен на топливо. Максимум инфляции (ИПЦ) в Крыму до 15% г/г, минимум - в Москве, где ИПЦ за вычетом эффекта НДС стабильно ниже 4%.

Волатильность ИПЦ по регионам достигла максимума с 2022 г. (1,7%). Пока она не снизится до нормального уровня ~1%, любые метрики инфляции и сезонные корректировки по РФ будут ненадежными. В какой-то момент увидим обратный эффект с пониженным ИПЦ.

Ускорение цен в июле-августе было в устойчивой части продов - естественно для топливного кризиса и проблем с логистикой (график 2).

2⃣ О бюджете и корпоративном кредите писал ранее. Регулятор смотрит на дефицит, а не расходы. Дефицит бюджета растет из-за низкой динамики ВВП при более высоком, но минимальном с 2019 темпе расходов консолидированного бюджета +10% г/г. По факту из-за расходов на оборону (+30%).

Корпоративный кредит ускорился к низкой базе 2025 г. вместе с остатками на счетах тех же компаний (в прошлом году была обратная ситуация - график 3). Это никак не влияет на спрос в экономике.

Больше удивляет попытка связать инфляцию с низкой динамикой М2 в 2016-2019 гг. Тогда была совершенно другая структура сбережений и потребность в рублях.

💡Ситуации комична тем, что в Москве формируется до половины сбережений и корп. кредита. Ставка в Москве давно "победила" инфляцию, несмотря на минимальную безработицу, повышенные темпы кредита и М2. И курс рубля сейчас не влияет на цены в Москве, где потребляется больше импорта.

ДКП сама нагружает неэффективностью экономику, перераспределяя реальные и финансовые ресурсы в центр.

3⃣ Внешние риски. На пресс-конференции А.Заботкин два раза напомнил о проинфляционных рисках развития ситуации вокруг Ормуза. Якобы все дезинфляционные риски остались в прошлом.

Кажется, инфляция в мире меркнет на фоне волатильности рубля до 20%, о которой Банк России не думает, видя низкие продажи валюты экспортерами ($2+ млрд в месяц в июле-августе - в 3 раза меньше обычного) и не ограничивая собственные операции по покупке валюты.

4⃣ "Производительность труда отстает от роста зарплат". Да, ведь долгая политика высоких ставок снижает производительность, перераспределяя финансовые возможности от производителей к владельцам депозитов и облигаций - за счет процентов и потребления вместо полезных расходов и инвестиций.

Рост производительности труда в период высоких ставок 2023-2025 гг. происходил только в финансовом и государственном секторе (график 4 из ОНЕГДКП). В остальной экономике она не росла. Мы повышаем только способность одного сектора производить деньги, а другого - направлять все больше ресурсов на оборону и восстановление ущерба.

Сейчас доля финансового сектора в ВВП бьет рекорды 5,6% в 2026 г. против 4-5% в прошлом. От того, что банки получают больше прибыли, они создают больше кредита. Но возможности бизнеса привлекать кредиты на инвестиции будут ниже из-за закредитованности. И то, и другое проинфляционно. #аналитика

@truevalue


КТО ШОРТИТ РОССИЙСКИЕ АКЦИИ?!

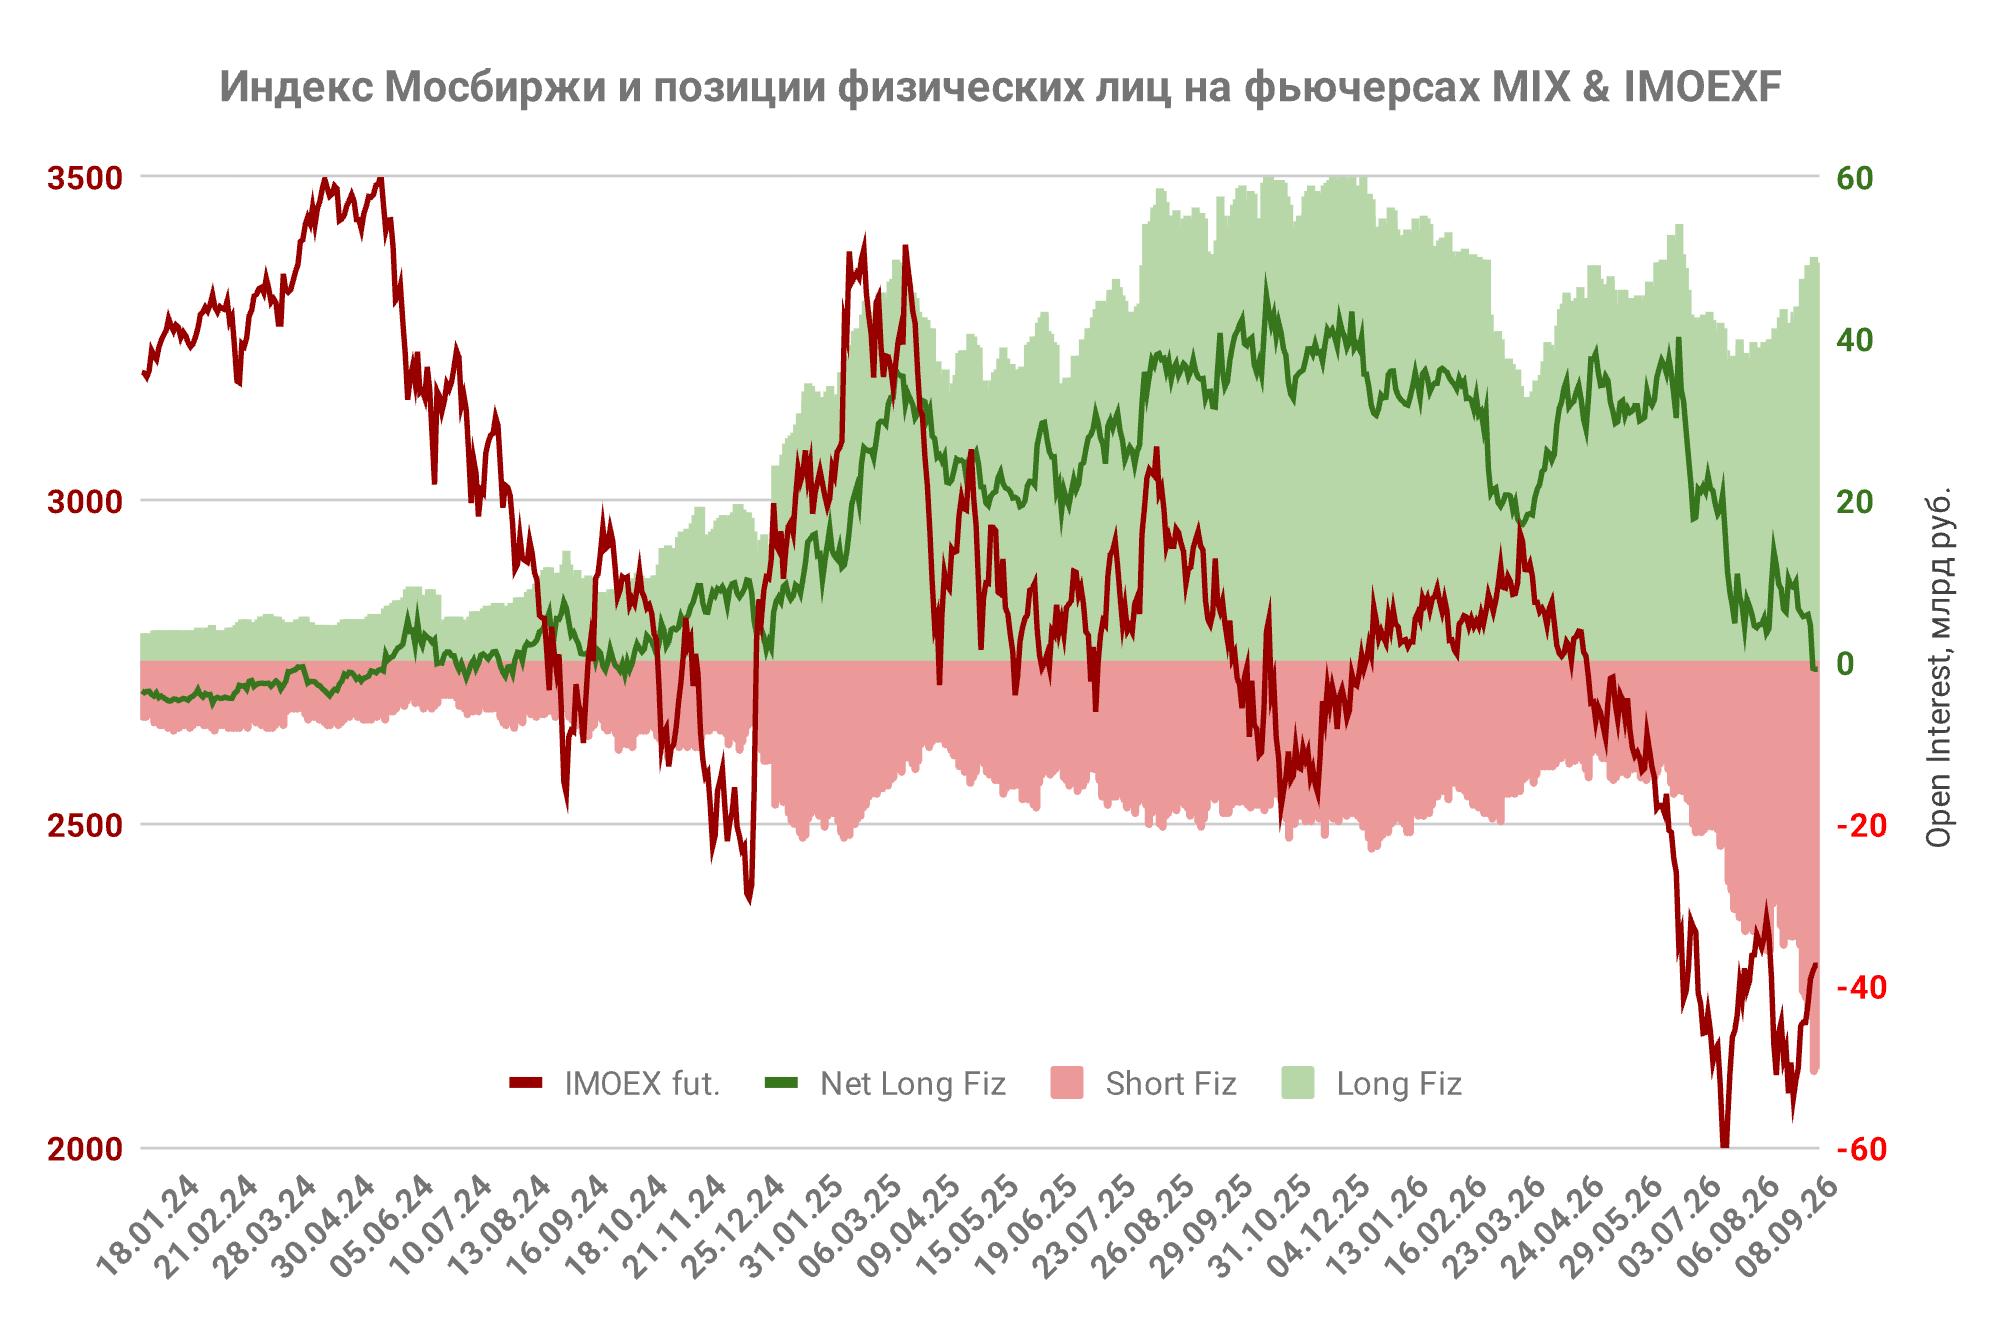
С мая 2026 физлица активно наращивают короткие позиции в основном индексе на российские акции. В сумме прирост short'ов >30 млрд руб. Нетто-позиция Net Long по фьючерсам на индекс Мосбиржи ушла в минус - Long 49 против Short 50 млрд руб. Ранее был Net Long до +40 млрд.

Ненормально, когда физические лица занимают чистые короткие позиции в целом классе активов. В отдельных акциях или инструментах такое бывает (сейчас во фьючерсах на акции ОЗОН и Лукойл, на индекс Nasdaq).

▪️Если это игра на понижение или хедж, то можем увидеть хороший отскок на закрытии позиций.

▪️Если это позиции тех, кто постепенно продает активы в рынок (например, полученные от нерезидентов), то история будет нейтральной для рынка.

Фьючерсы на индекс Мобиржи (MIX и IMOEXF) стали одними из самых популярных с 2025 года. Открытый интерес по ним более 150 млрд (Long+Short физлиц и юрлиц) уступает только валютным фьючерсам (1151+808+211 млрд в USD+CNY+EUR) и сопоставим с интересом в золоте (113+56 млрд в GD+GLDRUB).

В отдельных акциях заметный интерес открыт во фьючерсах на Сбер (29), Газпром (12), Лукойл и ВТБ (6), ОЗОН, Яндекс, T-Технологии и Роснефть (2-3 млрд).

В индексе ОФЗ открытый интерес снизился с более 30 млрд на максимуме в мае до 8 млрд руб. Net Long физлиц во фьючерсе на индекс RGBI упал с +8 до +1 млрд руб.

💡Мегарегулятору хорошо бы учитывать такие провалы рынка в решении по ставке, в регулировании и контроле заблокированных активов. Иначе наш рынок так и останется чисто спекулятивным, когда целые классы активов становятся неинтересными их якорным держателям.

PS. На Смартлаб начали собирать статистику по узкому кругу фьючерсов (график MIX). Все данные есть в API Мосбиржи (фьючерсы и открытые позиции на конкретный день, история позиций по фьючерсу с задержкой на 14 дней) #аналитика

@truevalue


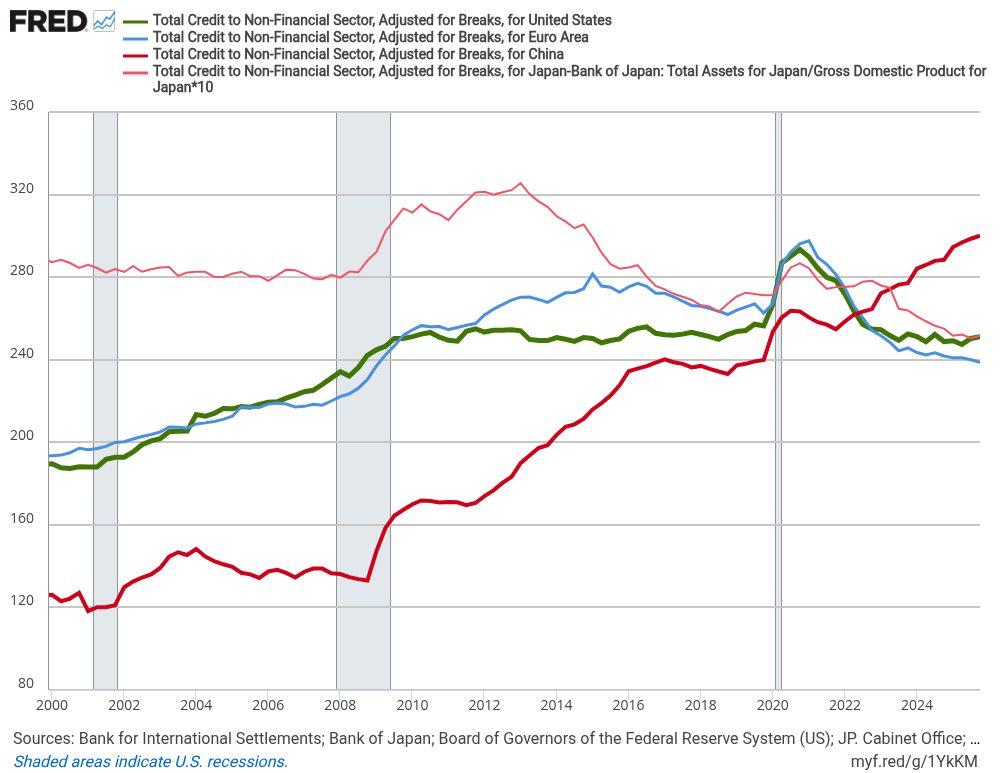
ОБЩИЙ ДОЛГ, ГОСДОЛГ И СТАВКИ. Общий долг нефинансового сектора в США, Еврозоне и Японии стабилен на уровне ~250% ВВП. Несмотря на все разговоры о кризисе госдолга и росте его стоимости, относительно ВВП госдолг не растет:

🇺🇸 В США госдолг ступеньками поднялся до ~120% ВВП после 2020 г. (~60% в 1991-2007, ~100% в 2012-2019)

🇪🇺 В Еврозоне частный долг снижается, а госдолг стабилизировался на уровне ~85% ВВП после ~100% ВВП в 2014-2021 гг.

🇯🇵 В Японии госдолг сокращается с >200% ВВП. Поскольку до половины госдолга принадлежит Банку Японии, на графике показан долг за вычетом баланса БЯ.

🇨🇳 В Китае рост экономики поддерживается уверенным ростом госдолга, при этом общий долг достиг максимальных 300% ВВП. С 2016 г. частный долг стабилен на уровне

5.2k 2 26 16 51

РОСТ КОРПОРАТИВНОГО КРЕДИТОВАНИЯ или М2 ≠ РОСТ СПРОСА

Банк России в Трендах делает поспешный вывод:
💬 "При этом внутренний спрос продолжает расти, на что в том числе указывают высокие корпоративное кредитование и потребление домохозяйств в июле – августе". И дальше связывает повышенную динамику М2 со "значимыми проинфляционными рисками".

"Накачивать экономику денежной массой" можно не только за счет роста реального спроса, но и высоких ставок. Процентные доходы и расходы возникают по начислению, сразу увеличивают и обязательства, и деньги в М2, а уже потом в системе кто-то идет за кредитом, рестрактом, в бюджет для закрытия денежного дефицита и исполнения начисленных обязательств.

Эту историю сложно понять без SFC-моделей на макроуровне, но есть другая история, которую можно проверить по микроданным:
💡КОМПАНИИ ЧАСТО БЕРУТ КРЕДИТЫ И ОДНОВРЕМЕННО НАКАПЛИВАЮТ ОСТАТКИ НА СЧЕТАХ. Понятно, что эффект на спрос в экономике от таких операций нулевой.

Посмотрим на динамику долга и денежных остатков по отчетности крупнейших компаний за 1п. 2026 и 2025 г. В рейтинге Смартлаба возьмем компании с долгом от 200 млрд руб. по МСФО и сравним с макроданными по банковской системе.

ТОП-33 компании держат 30% всего долга нефинансовых компаний (28 из 96 трлн руб.) и лишь 12% остатков на счетах (8 из 65 трлн с эскроу). При этом увеличивают и долг, и деньги на сопоставимую величину - 30% прироста в системе.

Подавляющая часть прироста долга и денег приходится на более узкий сегмент - каждая третья компания одновременно привлекает долг и оставляет средства на счетах. Это также следствие высокой ставки и потенциальных ограничений на кредитование крупнейших заемщиков. Спред между ставками по кредитам и депозитам для крупных компаний относительно невелик. Гораздо больше риск остаться без ликвидности в трудный момент.

ТОП-33 представляют до 50% российского рынка акций по капитализации (21 из 43 трлн). Посмотрим на отдельные компании:

• Застройщики обычно увеличивают проектное финансирование (ПФ) и остатки на эскроу. Здесь драйвером спроса выступает не корпоративное кредитование, а ипотека и сбережения населения.

• ОЗОН и Яндекс увеличивают и рыночный долг, и остатки свободных денежных средств на балансах своих банков.

• Магнит второй год накапливает и долг, и деньги. Цели компания не разъясняет, поэтому его акции упали в разы и стоят в 4 раза меньше остатков на счетах (104 млрд за вычетом 1/3 казначейских акций против 408 в деньгах). За 1п. 2026 получили убыток за счет нетто-процентов на 48 млрд. Много ~19% годовых на чистый долг 500 млрд при средней КС 15% (раньше было не более КС+1). При нормализации ставок компания начнет зарабатывать не только для своих кредиторов.

• Полюс скрыл в отчетности много расходов и остатки денег (они выросли вместе с долгом при 1,1 ND/EBITDA). Прибыль сократилась при росте цены продажи золота на 40%.

Разбор от Усиленных инвестиций дополню предположением - в отчетности скрыты безвозмездные пожертвования в бюджет. Всего ФБ получил 294 млрд в 1п. 2026 (191 за весь 2025 г.), из них до 100 мог заплатить Полюс.

• Вместо МСФО использована отчетность по РСБУ по Газпрому, Системе и МТС - для исключения двойного счета в холдингах. Также по Лукойлу, где в 2025 потерян внешний контур с 272 млрд и 654 млрд ушло на выкуп акций. АФК Система в МСФО на 100 млрд увеличила средства, ограниченные к использованию (обеспечение под РЕПО с акциями ОЗОН).

За пределами рейтинга остался ряд крупных компаний:
• Роснефть (скрытые данные в отчетности);
• банки, ДОМ.PФ и Мосбиржа как финансовые компании;
• держатели ликвидности - Сургут (6 трлн), ИнтерРАО (354 млрд), Татнефть (144), ММК (136), НЛМК (80);
• компании с долгом 100-200 млрд - Черкизово, Селигдар, М.Видео, ЧМК, Совкомфлот, Акрон, Европлан, ВК, Лента, Северсталь, Русснефть. #аналитика

@truevalue

5.4k 4 41 30 37

Основные направления ДКП на 2027-2029 гг. Ежегодно с 2019 г. анализирую основной стратегический документ Банка России. Год назад и ранее оценивал динамику валютного курса в разных сценариях. Сейчас сложно взять начальную точку из-за высокой волатильности. Средний курс с начала года 77 руб. за USD против текущих 86 руб.

Все, что написано год назад, можно отнести и к проекту нового документа:

▪️Все те же противоречия в динамике кредита и М2 с реальностью, между собой и динамикой ВВП. Ускорение роста экономики вряд ли возможно при снижении динамики совокупного кредита.

В проинфляционном сценарии динамика частного кредита (требований к экономике) стала ниже (4-9%) чем в базовом (6-11%). Объясняется ростом расходов бюджета и ужесточением ДКП (ставка 13-15%). Год назад в этом сценарии частный кредит ускорялся до 9-14%.

▪️Все те же несовременные тезисы про дефицит бюджета и госдолг: виртуальное "бюджетное пространство" за счет профицитов и стабильный уровень госдолга.

⛔️ Риск "исчерпания ФНБ", о котором записали год назад, реализовался в виде попытки невовремя поменять бюджетное правило и высокой волатильности курса (до 20% туда-сюда за полгода). Сейчас этот риск оставили только в рисковом сценарии. Якобы при снижении цен на нефть до $35-40/барр. нужно заложить такие цены долгосрочно в бюджетное правило.

В денежной программе заметно увеличили чистый кредит государству с -5,1 до -1,7 трлн руб. за 3 года. Похоже на "исчерпание ФНБ" на финансирование дефицита бюджета и инвестиции.

⛔️ Попытались исправить совсем неверный тезис, что повышенные государственные заимствования "сокращают доступный объем частных сбережений". Поменяли на "заимствования перераспределяют в пользу государства часть доступных в экономике сбережений".

На самом деле, дефицит бюджета и госдолг формируют новые сбережения, а не перераспределяют их. Отсутствие SFC-логики и моделей осложняют понимание тезиса "кредиты создают депозиты", а не наоборот.

⛔️ Стремление к бездефицитному бюджету у нас теперь сочетается с безграничным расширением структурного дефицита ликвидности вслед за оттоками в наличность. Прогноз по динамике М0 (наличных рублей) год назад был +3 трлн за 3 года, а стал +9 трлн за 4 года.

В результате кредит банкам от ЦБ вырастет на 10 трлн с 6 до 16 трлн в 2026-2029 гг. Беспрецедентная история по мировым меркам. Видимо, ЦБ желает, чтобы банки в принципе не покупали госдолг или покупали только с очень высокой премией за риск.

Сбер, крупнейший держатель госдолга и должник ЦБ, явно запросит дополнительную премию по флоатерам у Минфина. Ведь ему самому нужно будет занимать у ЦБ неопределенно много по неопределенно высокой ставке вплоть до КС+1%.
#аналитика

Эксперт спросил о вероятности сценариев Банка России #сми
💬 "Базовый сценарий давно стал желанным, но не самым вероятным. ЦБ скрытно и многие участники рынка открыто считают более вероятным проинфляционный сценарий".

Поясню. В 2026 многие параметры (инфляция, рост М2 и кредита) близки именно к проинфляционному сценарию из ОНЕГДКП 2026-2028. При этом ставка осталась в базовом целевом диапазоне 13-15%. Потому что повышенная инфляция не связана с дефицитом бюджета, ростом кредита и спроса/ВВП - обязана налогам и топливному кризису.

В 2027 история может повториться. Кредит и сбережения в М2 будут расти выше прогнозов ЦБ (6-11%). Совокупный рост кредита будет не ниже ставки процента в отсутствии рецессии. Ставку придется снижать, чтобы поддержать экономику и не допустить рисков финстабильности. Инфляция также будет зависеть от факторов предложения и курсовых колебаний, а не ДКП.

💡Нашел тезис, который позволит снижать ставку даже при повышенной инфляции:

Если наблюдаются признаки перегрева экономики за счет отраслей, зависимых от временного бюджетного стимула, то при принятии решения об ужесточении ДКП надо учитывать ситуацию в рыночных секторах. Если же в рыночных секторах мы видим признаки охлаждения экономической активности – это важный сигнал о возможном смягчении ДКП.

@truevalue


Современная макроэкономика: между учебником и реальностью
 
Кто желает погрузиться в проблематику современной экономической мысли рекомендую посмотреть одноименный методический семинар в Европейском университете СПб (см. пост Юлии Вымятниной).

Основной докладчик - Вадим Грищенко из Банка России. Мы с Вадимом и Василием Ткачевым из МГИМО 5 лет назад опубликовали научную статью о современной денежной теории (Modern Monetary Theory) #MMT

На семинаре Вадим затронул много вопросов, которые давно усвоены современными экономистами, но все ещё плохо понятны широкой публике по отрывочным знаниям из ВУЗов и школы:

▪️Как создаются деньги, почему не работает мультипликатор, снизилась роль денежной базы и норм резервирования, как работает современная денежная система в целом
▪️Что в учебниках верно и неверно, в каких учебниках искать правильные ответы
▪️Какие модели не просто морально устарели, но и неверны (IS-LM), а какие в реальности используют центральные банки

Другие выступающие подробно рассказали о моделях IS-PC-MR (3:57) и её следствии КПМ (5:39), используемой Банком России.
 
Дискуссия с нынешними преподавателями была особенно интересной. Преподаватели старой закалки защищали старые модели, молодые обратили внимание на несоответствие вопросов в ЕГЭ единым направлениям ДКП Банка России.

Удивила пропасть между тем, какую макроэкономику знают выпускники ВУЗов и какая есть на уровне практической реализации в центробанках.
 
Примерно такую же пропасть ощущаю в некоторых вопросах (дефицит бюджета, госдолг, М2, SFC) между мейнстримом/моделями ЦБ, с одной стороны, и реальностью/MMT/своими взглядами, с другой стороны.
 
Не соглашусь с одним тезисом Вадима:

⛔️"Денежная масса возвращается". Поводом мог послужить эпизод с COVID-19, когда из-за роста госрасходов и программ QE М2 росла очень быстро, а затем возник всплеск инфляции. Исследование Borio C (2024) из BIS нашло зависимость между ростом М2 и инфляцией в 2020-22, потерянную с 1970-80х - периода монетарного таргетирования.

🟢 Однако в том же исследовании авторы, сместив фокус на послековидный 2021 год, пришли к выводу, что корреляция М2-инфляция снова стала нерелевантной в развитых странах.

В российских условиях история с М2 и дефицитом бюджета традиционно преувеличивается. Если М2 будет расти на 13%, а не 10% при ставках 14%, если дефицит будет не 0%, а 2%, то инфляция якобы будет выше и надо повышать или не снижать ставку.

Никто не задается вопросом, к каким изменениям в потоках и запасах финансовых активов приводит высокая ставка. В этом основная претензия MMT к мейнстриму и моя - к моделям ЦБ.

Знаю, что Вадим работает над SFC (stock-flow consistent) моделью российской экономики. В текущем модельном аппарате ЦБ (см. записку 2021) есть модель финпрог (МФП), но она связывает не потоки, а балансы и используется для согласованности прогнозов ЦБ. Не могу судить о качестве МФП, но к согласованности прогнозов ЦБ у меня много вопросов.

В отчете о ДКУ повторяется одна теоретическая логика из моделей ЦБ:

Ставки, в свою очередь, воздействуют на объемы сбережений, потребления и инвестиций (процентный канал трансмиссионного механизма), возможности заемщиков предоставлять качественное обеспечение, а банков – наращивать кредитование (кредитный и балансовый каналы), богатство инвесторов (канал благосостояния), курс рубля (валютный канал). Через любой из этих каналов рост рыночных ставок сдерживает спрос и инфляцию, а снижение – стимулирует.


В реальности, если увязать потоки и балансы разных групп агентов в SFC-модели, получится много противоречий:
• сбережения не могут возникнуть без увеличения чьего-то долга;
• кредит может расти за счет заемщиков, которые далеки от финансовых ограничений;
• канал благосостояния в недвижимости работает у нас иным образом;
• курс рубля падал не раз на повышении ставок (возможно и сейчас из-за снижения доверия к ОФЗ и системе в целом).

PS. Нужен отдельный пост "Модели 90-летней давности (IS-LM) vs. Реальность и модели 30-50-летней давности (DSGE) vs. Реальность 21 века и SFC-модели без срока годности"

@truevalue
методический семинар «Между учебником и реальностью: современная макроэкономика для преподавателей»
Макроэкономика — одна из тех дисциплин, где разрыв между моделями из учебника и моделями из практики особенно ощутим. Стандартные курсы по-прежнему опираются на модели и концепции, сложившиеся десятилетия назад, тогда как практика центральных банков и устройство современных финансовых систем ушли..

10.6k 3 196 30 72

СБЕРЕЖЕНИЯ НАСЕЛЕНИЯ остаются на высоком уровне при любой ставке процента. Но их структура существенно меняется, в том числе под воздействием ставки и сигналов от ДКП. При снижении ставки уменьшились вложения в депозиты, увеличились - в облигации и наличные рубли. В июне-июле распродажа на фондовом рынке существенно снизила сбережения в ценных бумагах и фондах облигаций.

Данные из обзора рисков финрынков подтверждают этот тезис. Сумма потоков (flows) в финансовые сбережения оставалась ~1,2 трлн руб. в месяц при ставке 8-16-21-15%. В 3 квартале - сезонно ниже. В июле 2026 основная часть 0,6 трлн ушла в наличные - в разы больше предыдущих лет.

В мае уже писал, как это влияет на М2 в связи с дефицитом бюджета.

Помимо влияния ставки "бегство в наличные" имеет две основные причины:

1️⃣ Спрос на наличный оборот в "серой" части экономики. Это лишь косвенно связано с ДКП. Желание свести бюджет к нулевому дефициту не только привело к повышению налогов, цен и увело часть бизнеса в "серую" зону, но и заставило Правительство активнее собирать налоги. Это естественно вызвало опасения и сокращение безналичных расчетов.

До 2025 был уверенный рост расчетов через СБП. За 1 кв. 2026 вышел подробный отчет по НПС - объем операций физлиц перестали расти г/г (стр.3 с учетом СБП, карт и счетов).

2️⃣ Переток в наличные и инвалюту из других инструментов на падении рынков и потери доверия. Жесткий сигнал в июне и замедление снижения ставки до 25 бп усилили распродажу на рынке облигаций и акций. Частные инвесторы существенно сократили, а в июле вывели рекордные 67 млрд из фондов облигаций.

💵Банк России не видит весь наличный оборот валюты и фиксирует только то, что физлица покупали через банки. Отток в наличные рубли мог уйти в валюту через другие каналы и серый импорт.

Курс рубля с 2025 г. неплохо коррелирует с притоками в розничные ПИФы. Когда приток ускоряется, спрос на валюту меньше, рубль укрепляется. И наоборот.

📉 По нетто-покупкам акций сложно судить о том, кто в реальности покупает и продает. В этот раз Банк России прекрасно разделил инвесторов на крупных и мелких. Падение рынка выкупали мелкие инвесторы с портфелями до 10 млн руб., а крупные от 100 млн - активно продавали, в том числе из доверительного управления (ЗПИФ и ИДУ). Оттоков из розничных ПИФов акций и смешанных не было.

⚙️ В google-таблице автоматически консолидируются данные по притокам в биржевые ПИФы. Теперь добавлены данные по розничным фондам - графики 2-4.

Всего за 12 мес. в ПИФы пришло 1,5 трлн руб. Активы выросли с 2,5 до 4,4 трлн. 90% вложено в фонды денежного рынка и облигаций. Ещё столько же пришло напрямую в рынок облигаций. #аналитика

💡Если бы не приток >3 трлн в облигации, компании и бюджет заняли больше через банки, рост М2 был выше, но это никак не сказалось бы на реальном спросе в экономике и инфляции.

Банк России при анализе денежно-кредитных агрегатов полагается прежде всего на М2, считая денежную массу ключевым драйвером спроса за счет кредита и бюджета. В современной системе это далеко не так. Если использовать SFC-подход, учесть процентные доходы, перетоки из одних инструментов в другие (фонды денежного рынка, облигации), динамика М2 может говорить о противоположном:

▪️Ускорение М2 возможно как из-за изменения структуры сбережений, так и при росте сбережений и снижении спроса-потребления, если рост М2 обязан чисто финансовым операциям, например, начислению процентов. Об этом в канале написано много, но пока не осознано большинством экономистов и регулятором.

▪️Если Банк России продолжит смотреть только на динамику денежной массы в целях ДКП, то его политика останется во многом проинфляционной.

▪️Неучет последствий денежно-кредитной политики с точки зрения SFC-подхода (Stock-Flow Consistent) - одна из основных претензий современной денежной теории (MMT) к моделям, используемым мейнстримом и центробанками. В нашем случае регулятор слишком активно использует ставку, опираясь на устаревшие модели и теории, и не учитывает более современные финансовые инструменты - как они влияют на денежные агрегаты, курс и всю экономику.

@truevalue


Дефицит ликвидности в банках может разрулить QE

Спрос на наличные и накопление ликвидных активов иностранных банков на депозитах в ЦБ приводят к расширению дефицита ликвидности. Официальный структурный дефицит превысил 2 трлн руб., а фактический (по объему требований ЦБ к банкам) - уже 6 трлн или 4% от денежной массы М2.

По мировым меркам такие дефициты встречаются редко. Похожие цифры есть только в Турции. Нормальная ситуация - профицит ликвидности или небольшой дефицит до 1% М2.

Дефицит ликвидности не создает проблем с кредитованием. Банки будут кредитовать при любом дефиците. Но постоянно расширяющийся дефицит увеличивает премии в ставках и ужесточает денежно-кредитные условия. Кроме того, ограничивается желание банков покупать ОФЗ без дополнительной премии за риск (отклонения ставок от ключевой).

Денежная программа Банка России по наличности предполагала не более 1 трлн в год. С начала 2026 наличности стало больше уже на 2,2 трлн, а за год с августа 2025 объем наличных рублей вне Банка России увеличился на 3,5 трлн (до 21 трлн)

Отношение наличных к средствам населения в банках до 2024 г. составляло 40-50%. К 2025 снизилось до минимума 27%, а сейчас подросло лишь до 30%. Возврат к норме 40% при снижении ставок потребует до 7 трлн дополнительного дефицита ликвидности.

С 2022 до 3 трлн на счетах в ЦБ накопили иностранные банки. До 1,5 трлн у трех банков - Райфф, Юникредит и ОТП. Эти средства по сути изъяты из оборота и размещаются ниже рынка (под КС-1% вместо КС+ на денежном рынке). Поэтому реальный дефицит ликвидности надо считать без депозитов в ЦБ постоянного действия (+4 трлн).

💡Ненормальная ситуация, когда в финансовой системе нет долгосрочного решения постоянно расширяющегося дефицита ликвидности.

Как решали проблему дефицита в прошлом?

▪️Высокий дефицит в 2014 из-за продажи валюты для поддержки рубля разрешили вливанием в 2015-2017 гг. до 10 трлн свободной ликвидности - за счет покупки валюты и золота в ЗВР, дефицитных трат бюджета без размещения ОФЗ и средств ЦБ на спасение банков.

▪️В 2020 спецоперация по продаже пакета акций Сбера с баланса ЦБ в ФНБ помогла не только бюджету, но и влила в систему до 2 трлн ликвидности.

▪️В 2023 другая спецоперация по конвертации части валюты из ФНБ, минуя рынок, также помогла профинансировать дефицит бюджета и влить до 3 трлн ликвидности. Правда, из-за такой непоследовательности тогда сильно пострадал курс рубля.

Кстати, именно в эти годы 2020 и 2023 происходил избыточный спрос на наличность, сопоставимый с 2026 г.

Что делать сейчас?

1⃣ Status Quo, или ничего не делать - за год реальный дефицит ликвидности вырастет с 6 до 10 трлн. Ему способствует в том числе уход расчетов в серую зону из-за налоговых ужесточений.

▪️Можно отменить обязательные резервы на 5 трлн. ЦБ лишится одного (устаревшего в современной системе) инструмента, но долгосрочно проблему не решит.

▪️Можно вспомнить старые методы и забытый тег #куяримпорусски

2⃣ Лучший и проверенный мировой практикой способ - начать покупать ОФЗ на баланс Банка России. Да, это ограниченное количественное смягчение QE, но не для решениях глобальных задач, а для нормализации ситуации с банковской ликвидностью. Достаточно будет 2 трлн в год. На балансе ЦБ РФ нет гособлигаций в отличие от банков всего мира.

В текущих условиях это станет мощным драйвером возврата интереса физических лиц к сбережениям на фондовом рынке. Когда ты чувствуешь за спиной поддержку регулятора, покупки долгосрочных инструментов становятся оправданными не только в спекулятивных соображениях.

PS.
До июля физлица не только активно покупали облигации, но и вкладывали средства в ПИФы. Около 0,4 трлн руб. в квартал приходило в открытые и биржевые фонды, преимущественно фонды денежного рынка и облигаций. Из фондов акций был постоянный отток. В июле общий приток в фонды обнулился. Значимый отток из фондов облигаций компенсировался притоком в фонды денежного рынка и небольшим притоком в фонды акций.

Если не вернуть спрос на долгосрочные инвестиции в рублях, мы увидим эти сбережения в валюте и/или расходах на потребление #аналитика

@truevalue

8.8k 5 115 40 77

КРЕДИТНОЕ ПРЕДЛОЖЕНИЕ, ВВП И СТАВКА

Обещал немного дегтя. Среднесрочный прогноз Банка России стал более реалистичным по динамике М2, кредита и ставки, но все также не соответствует прогнозу по ВВП.

В 2027 экономика должна разогнаться с 0-1% по ВВП и минуса в инвестициях до 1,5%-2,5% по ВВП и еще больше по инвестициям.

Все это должно происходить при уменьшении динамики частного кредита (прогноз на 2027 снижен с 8-13% до 6-11%) и дефицита бюджета (структурные 2% в 2026 и 1% в 2027) - такое едва ли можно найти в мире.

Подобный сценарий возможен, если ставка будет идти по нижней границе прогноза ЦБ и достигнет 8-10% уже в 2027 г. Тогда при сокращении процентных доходов ускорится оборачиваемость активов. Люди будет активно тратить накопленное.

Правда, мы пока не слышим и намека на такой сценарий. Прогноз по ставке на 2027 предполагает ускорение снижения ставки с 0,25% до 0,5-1% на каждом заседании. В этом случае риторика ЦБ должна в корне измениться: проинфляционные факторы уступят место дезинфляционным, спрос будет недостаточен, нужно ускорять экономику.

КАК БУДЕТ

Ставка, кредит и М2, скорее, пойдут по верхней границе прогноза ЦБ: 12,5% в среднем в 2027, 10-12% г/г по кредиту и М2. Причем М2 будет расти быстрее кредита, пока банки покупают ОФЗ, доля наличных не уменьшается и банки не выпускают много облигаций.

Экономика и инвестиции будут идти по нижней границе - 0% в 2026 и 1% в 2027 при снижении инвестиций.

Моей сценарий восстановления роста ВВП предполагает, что темпы совокупного кредита не должны значимо сокращаться по сравнению с 2025 и историей до 2022 г.

КРЕДИТНОЙ ПРЕДЛОЖЕНИЕ

Прежний прогноз кредитного предложения (КП) был 14% ВВП прироста долга и финансовых сбережений. Сейчас получается ~15% из-за более высоких ставок. Это уровень 2018-2021, когда экономика росла в среднем на 2% при умеренных ставках.

КП представляет собой сумму источников финансовых сбережений - частного кредита, включая облигации, дефицита бюджета и торгового баланса (внешних сбережений, с учетом бюджетного правила):

▪️Если до 2022 значительная часть сбережений уходила за рубеж 6-7% ВВП в год и не создавала ничего в экономике, то сейчас торговый баланс сократился до 2-3% ВВП. Вместо потребности в иностранных активах, есть дополнительная потребность в рублевых активах.

▪️Основная часть сбережений все также будет создаваться частным кредитом - его доля вырастет с ~7% до 9-10% ВВП (12-14% на буме 2023-2024).

▪️Третья составляющая - дефицит бюджета - также вырастет с 1% до 2-3%. До 2% ВВП мы будем платить только процентов по госдолгу.

Резиденты в обычных условиях сберегают стабильную часть доходов. Для этого кто-то должен увеличивать долг. Если этого не будет, то совокупный спрос и ВВП будут снижаться.

Политика высоких ставок позволила снизить избыточный рост экономики 4%+ в 2023-2024 до 0-1%, но не смогла уменьшить объемы создания денег в широком смысле ниже "естественного" уровня 15% ВВП. Сейчас деньги создаются преимущественно из-за процентных доходов, а не в результате реальных инвестиций и других полезных для экономики расходов.

Высокая ставка требует и нового долга. Значительная часть процентов начисляется и бесплатно увеличивает активы их владельцев. В то же время заемщики вынуждены или увеличивать долговое бремя, или искать возможности переложить издержки на потребителей или контрагентов.

Где-то тут будет риторика ЦБ, что заемщики будут повышать эффективность, сокращать расходы, чтобы увеличить отдачу на собственный капитал. Будут, но на макроуровне это не всегда возможно. Кто-то должен взять новый долг, чтобы обеспечить сбережения за счет процентных доходов.

💡Бюджет - идеальный пример, у кого процентные расходы по госдолгу автоматически выплачиваются из нового долга и увеличивают активы. ЦБ и Минфину хорошо бы учесть это в своих моделях, ДКП и политике размещения госдолга для минимизации непроизводительных доходов в экономике.

PS. Тогда 1900 по IMOEX, вновь спустя 19 лет и после 19 недель падения, останутся в памяти как лучший момент входа. #аналитика

@truevalue

6k 5 36 107 56

СТАВКА СНИЖЕНА ДО 14% ВОПРЕКИ КОНСЕНСУСУ

Обсуждали эту позитивную новость в пятницу с Никитой Макаровым на РБК (vkvideo) #сми

Редкое решение Банка России, которым я полностью удовлетворен. В сложившихся обстоятельствах действовал бы также с учетом прошлой риторики и прогнозов Банка России.

Прогноз ставки на будущее повышен в рамках ожиданий рынка - 13,7-14,0% в остаток 2026 и 10,5-12,5% в 2027 г. Самое важное, что прогноз не предполагает повышения ставки, чего все боялись. Регулятор специально акцентировал внимание на этом на пресс-конференции, хотя, конечно, при значимом изменении базовых условий нейтральный сигнал может стать жестким.

Среднесрочный прогноз стал более реалистичным, поскольку завязан на положительные значения структурного дефицита бюджета 2% в 2026 и 1% в 2027 г. Раньше Банк России ориентировался на нулевой структурный дефицит, чему не верил ни рынок, ни сам регулятор.

2% структурного дефицита федерального бюджета - это до 4% общего дефицита с регионами и процентными расходами, или более 8 трлн руб. как в 2025 г. Неплохой запас прочности на 2 года.

Инфляция 6-7% в 2026 поставлена с запасом - на сохранение высоких цен на топливо и частичный перенос их в устойчивые компоненты. Более высокая инфляция в 2026 позволит быстрее достичь цели в 4% по общему индексу в 2027 г. (если предложение топлива восстановится, а цены упадут).

Дефицит бюджета не повлияет на инфляцию. Банк России ожидает сопоставимого замедления частного кредита во II полугодии 2026 и в 2027 на 2% (с 10,5% до 8,5% г/г по средней).

💡Мы получили определенность по бюджетной политике и реакции на нее ЦБ. Осенью вряд ли Правительство сильно отклонится от обозначенных регулятором значений дефицита в 2026-2027 гг. Все это считаю первым триумфом совместной ДКП и бюджетной политики.

Осталось дело за малым: 1) политикой размещения ОФЗ, в которую поверит рынок, 2) сохранением тренда на понижение ставки. В случае сезонного снижения цен в августе так и произойдет. Ставку могут снижать по 0,25% в сентябре и далее.

📈 Много параллелей с декабрем 2024, когда рынки долго снижались, а решение Банка России не повышать выше 21%, также против консенсуса, резко все развернуло. Тогда акции поднимались на 30%+ за 2 месяца по индексу Мосбиржи (2400->3300), а длинные ОФЗ росли до августа 2025 и дали также 30% с купонами (RGBI 98->122). Сейчас в этом пазле недостаточно одного - позитива от геополитики.
#аналитика

PS. В рекламную паузу записали эмоцию: "Я аплодирую Центральному банку сегодня" (21:08) Это была ложка меда, дальше посмотрит внимательно на цифры и добавим немного дегтя...

@truevalue

5k 4 22 12 54
13 ta oxirgi post ko‘rsatilgan.