


ЦИКЛ СНИЖЕНИЯ ПОСТАВЛЕН НА ПАУЗУ. Ставка 14% с нами надолго, если ЦБ также будет манипулировать данными и смыслами. Устойчивая инфляция, бюджет и корп.кредит - три основных фактора, за которыми будет следить регулятор.
В этот раз Банк России не стал ставить консенсус в неудобное положение и проголосовал за единственный вариант - сохранения КС с нейтральным сигналом. Риторика и отсутствие варианта снижения КС оказались жестче, чем ожидал рынок. Поэтому падение цен ОФЗ и акций на этом закономерно.
Без позитива в геополитике все будет грустно на фондовом рынке. В том числе из-за возврата Минфина на рынок с длинными ОФЗ-ПД под 16% годовых. Видимо, такая ставка на 10-15 лет устраивает эмитента.
В чем манипуляции:
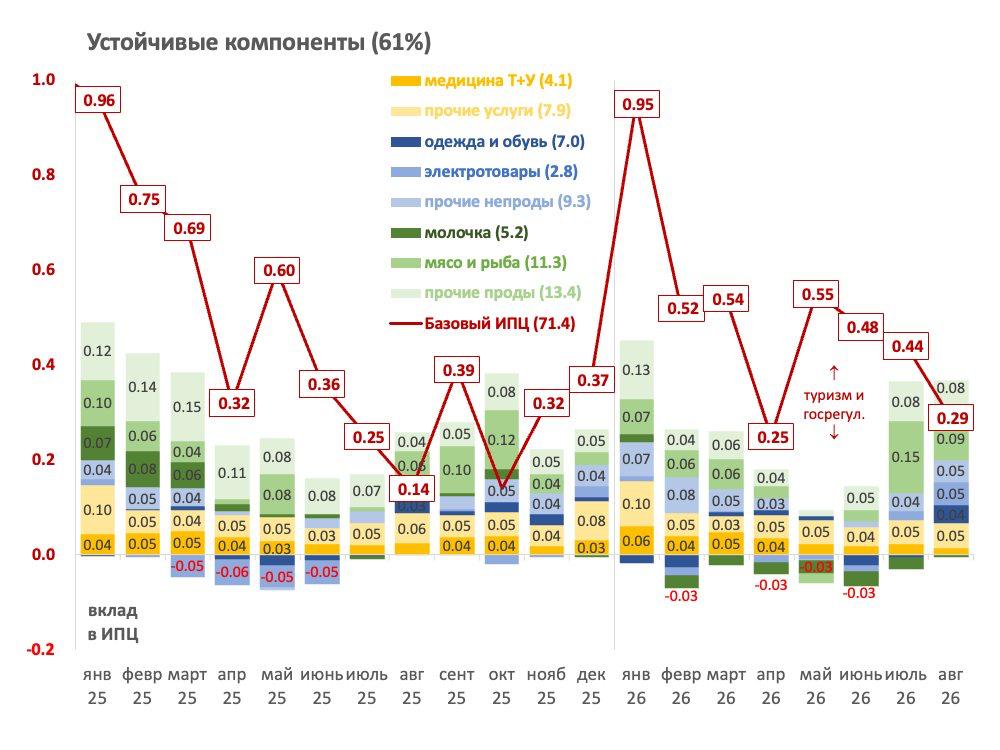
1⃣ Смещение оценки устойчивой инфляции с 4-5% до 5-6%. Расчетов для такого вывода не было в материалах. В любом случае их надежность можно ставить под сомнение.
Регулятор признает, что ценовое давление в устойчивой части "в первую очередь связано с проявлением вторичных эффектов от ситуации на топливном рынке". Дополнительный фактор - ослабление курса рубля.
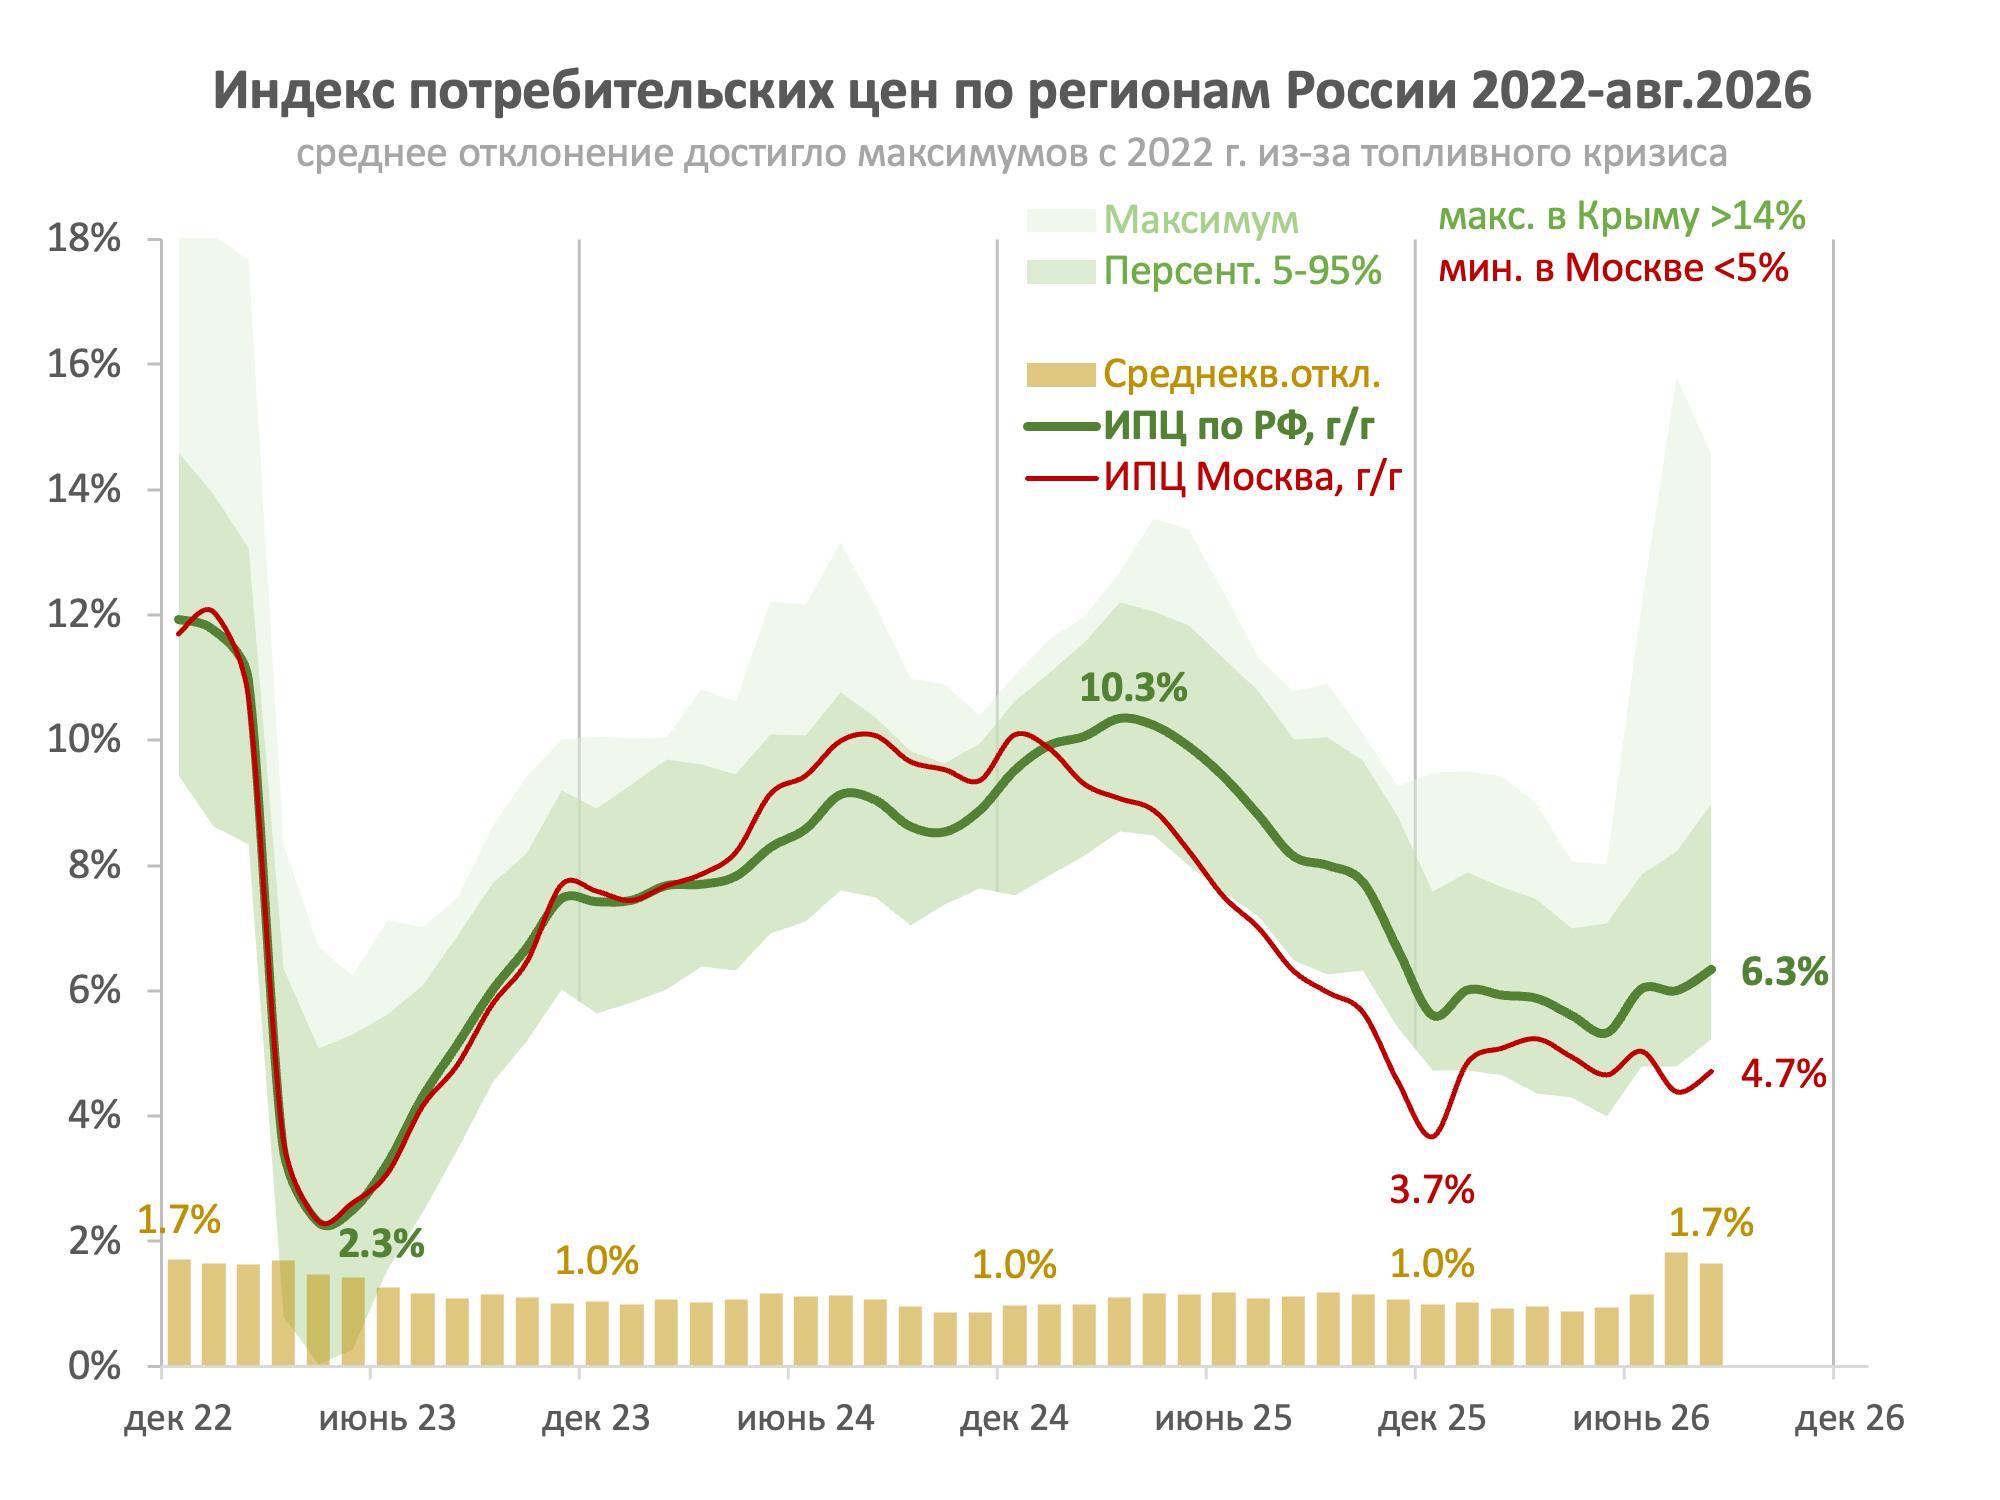
На самом деле, ситуация математически прозрачна. Рост цен по РФ ускоряется из-за регионов, сильно пострадавших от цен на топливо. Максимум инфляции (ИПЦ) в Крыму до 15% г/г, минимум - в Москве, где ИПЦ за вычетом эффекта НДС стабильно ниже 4%.
Волатильность ИПЦ по регионам достигла максимума с 2022 г. (1,7%). Пока она не снизится до нормального уровня ~1%, любые метрики инфляции и сезонные корректировки по РФ будут ненадежными. В какой-то момент увидим обратный эффект с пониженным ИПЦ.
Ускорение цен в июле-августе было в устойчивой части продов - естественно для топливного кризиса и проблем с логистикой (график 2).
2⃣ О бюджете и корпоративном кредите писал ранее. Регулятор смотрит на дефицит, а не расходы. Дефицит бюджета растет из-за низкой динамики ВВП при более высоком, но минимальном с 2019 темпе расходов консолидированного бюджета +10% г/г. По факту из-за расходов на оборону (+30%).
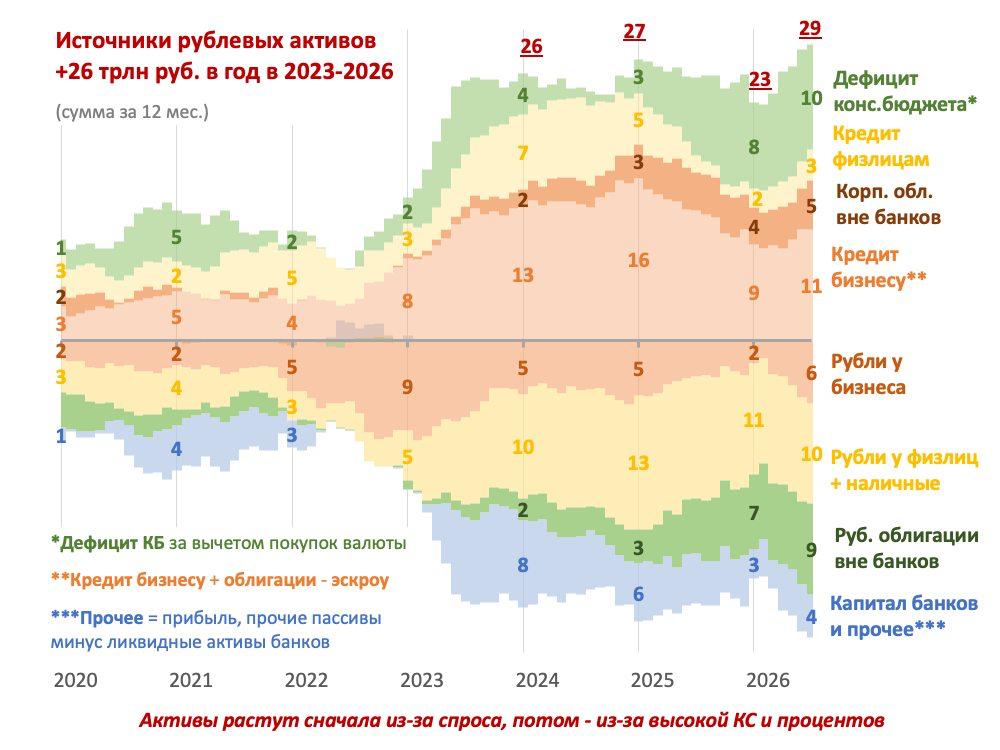
Корпоративный кредит ускорился к низкой базе 2025 г. вместе с остатками на счетах тех же компаний (в прошлом году была обратная ситуация - график 3). Это никак не влияет на спрос в экономике.
Больше удивляет попытка связать инфляцию с низкой динамикой М2 в 2016-2019 гг. Тогда была совершенно другая структура сбережений и потребность в рублях.
💡Ситуации комична тем, что в Москве формируется до половины сбережений и корп. кредита. Ставка в Москве давно "победила" инфляцию, несмотря на минимальную безработицу, повышенные темпы кредита и М2. И курс рубля сейчас не влияет на цены в Москве, где потребляется больше импорта.
ДКП сама нагружает неэффективностью экономику, перераспределяя реальные и финансовые ресурсы в центр.
3⃣ Внешние риски. На пресс-конференции А.Заботкин два раза напомнил о проинфляционных рисках развития ситуации вокруг Ормуза. Якобы все дезинфляционные риски остались в прошлом.
Кажется, инфляция в мире меркнет на фоне волатильности рубля до 20%, о которой Банк России не думает, видя низкие продажи валюты экспортерами ($2+ млрд в месяц в июле-августе - в 3 раза меньше обычного) и не ограничивая собственные операции по покупке валюты.
4⃣ "Производительность труда отстает от роста зарплат". Да, ведь долгая политика высоких ставок снижает производительность, перераспределяя финансовые возможности от производителей к владельцам депозитов и облигаций - за счет процентов и потребления вместо полезных расходов и инвестиций.
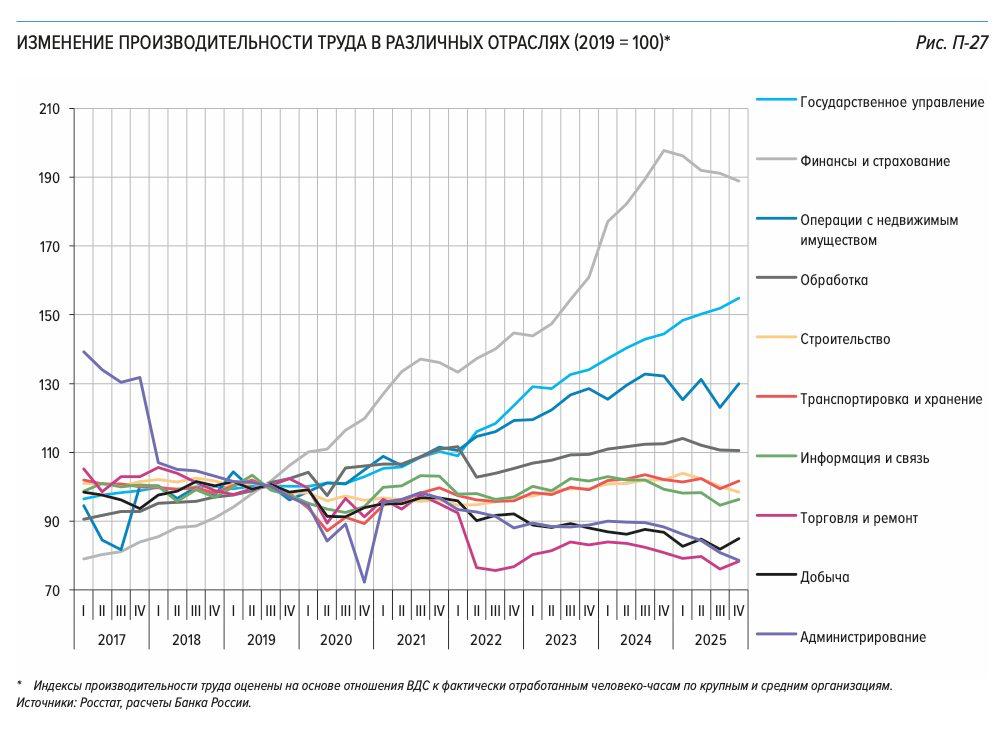
Рост производительности труда в период высоких ставок 2023-2025 гг. происходил только в финансовом и государственном секторе (график 4 из ОНЕГДКП). В остальной экономике она не росла. Мы повышаем только способность одного сектора производить деньги, а другого - направлять все больше ресурсов на оборону и восстановление ущерба.
Сейчас доля финансового сектора в ВВП бьет рекорды 5,6% в 2026 г. против 4-5% в прошлом. От того, что банки получают больше прибыли, они создают больше кредита. Но возможности бизнеса привлекать кредиты на инвестиции будут ниже из-за закредитованности. И то, и другое проинфляционно. #аналитика
@truevalue