


Как кредит бизнесу не реагирует на ставку, и другие нестыковки в статистике.
В обзоре о развитии банковского сектора за январь 2025 сокращение кредита вроде бы идет полным ходом. Но если учесть бюджетный дефицит, то ЦБ верно скептичен по этому поводу. Компании гасят кредиты за счет средств бюджета.
Что удивило в обзоре:
▪️Будет рекордный пересмотр динамики денежной массы на -0,7 трлн руб. в январе. Предварительные данные отражали сокращение только наличных -0,5 трлн. К ним добавилось сокращение рублей на счетах физлиц -0,5 трлн и -0,2 трлн у юрлиц.
▪️Годовой прирост рублей в экономике должен сократиться ниже 19% - все ещё невозможно далеко до прогноза ЦБ +5-10% в 2025.
Прирост рублей у физлиц стабилизировался близко к максимумам г/г: +27% рубли в банках, +22% с наличными. Сокращение прироста идёт за счет юрлиц +13% г/г после +17% осенью 2024.
▪️Приток валюты на счета юрлиц оказался рекордным с апреля 2022 +0,5 трлн руб. Дошла валютная выручка + ЦБ сократил резервы на $2-3 млрд странными операциями.
▪️Банки не получили убытка от валютной переоценки на укреплении рубля, то есть продавали валюту и закрыли наконец открытую валютную позицию (ОВП). Вот где причина укрепления рубля!
Ранее Банк России впервые представил структуру кредита по типу/размеру ставки и посчитал льготные кредиты бизнесу:
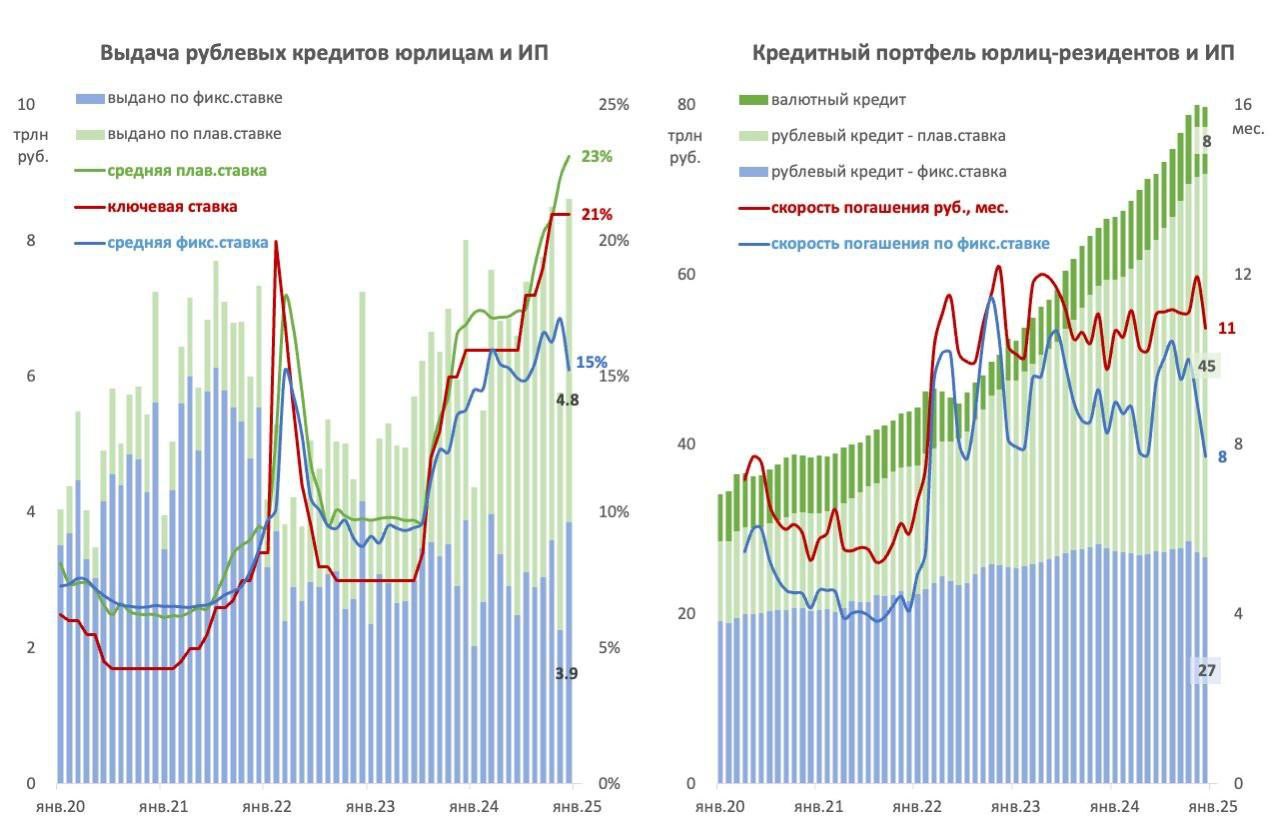
▪️В декабре 2024 общие выдачи составили рекордные 8,6 трлн руб., в т.ч. 3,9 трлн по фиксированным ставкам. То есть выдачи растут, несмотря на сверхвысокую КС и погашения за счет расходов бюджета.
▪️Средняя плавающая ставка ~23% следует точно за ключевой. А фиксированная ставка осталась ~15% существенно ниже ключевой. Разрыв с КС 21-15=6% достиг рекорда. И это не льготные кредиты, по мнению ЦБ.
▪️Аналогичные цифры в данных по выдачам краткосрочных и длинных >1 года кредитов. То есть все большая доля кредитов (64% в декабре) выдается под 15% на срок более 1 года и преимущественно по фиксированным ставкам.
▪️Как это возможно, когда кредитов по льготным ставкам выдается совсем немного ~0,2 трлн в месяц, а их портфель сократился до 4,4 трлн (6% портфеля) !?
▪️В другом обзоре ставки ниже 16% относятся к 4-м отраслям:
1) сельское хозяйство (11% годовых в декабре - здесь точно льготка),
2) обрабатывающие производства (8% - здесь должно быть очень много кредитов, но по ЦБ они не-льготные),
3) водоснабжение (14%, мало кредитов)
4) деятельность профессиональная... (16% годовых). Здесь сидят почти все застройщики с проектным финансированием (ПФ), где ставка зависит от остатка на эскроу. Доля ПФ в портфеле ~10%, в выдачах до 0,5 из 7-8 трлн.
▪️Кредитный портфель бизнесу достиг 80 трлн (+20% г/г), из них 8 трлн осталось валютного кредита. Структура рублевого кредита зеркально поменялась за 5 лет - сейчас 63% (45 трлн) выдано по плавающим ставкам и 37% (27 трлн) по фиксированным.
▪️Данные позволяют оценить среднюю скорость погашения (срок) кредита. По плавающим ставкам срок более 1 года, а по фиксированным - лишь 8 мес. И в этом тоже нестыковка. Фиксов выдается много на длинные сроки под низкие ставки, но гасятся они почему-то быстрее.
Средняя скорость погашения рублевого портфеля держится около 11 мес. в 2023-2024 гг. По отдельным отраслям сроки отличаются от 3 до 30 мес. в среднем.
Итак, выдачи кредита бизнесу не сокращаются, ставки не реагируют на КС и нестыковки нарастают.
💡Из-за сверхвысокой КС вкладчики будут также активно накапливать процентные доходы и средства на счетах, а бизнес или бюджет избыточно накапливать долг. Отсюда динамика М2 и кредита может быть повышенной, но не быть проинфляционной.
Компании могут одновременно активно накапливать долг и деньги, или наоборот. Из публичных компаний есть примеры Яндекса и МТС.
Писал уже, если проценты превышают прирост кредитного портфеля, то это дезинфляционно. Ведь проценты изымают реальный спрос и обслуживают чисто финансовые операции.
Другой вопрос, эффективна ли такая искусственная закредитованность одних в пользу других и перекладывание процентных издержек в цены? Или есть возможность избежать этого, не дожидаясь нереалистичных прогнозов по М2.
@truevalue