


Сбережения физлиц, процентные доходы и М2.
Подвергнем сомнению популярный тезиc: "Если быстро снизить ключевую ставку (КС), мы вновь увидим резкое ускорение спроса, кредита и инфляции". Можно поспорить даже с крайностью в риторике регулятора: "Если ставку снизить до 3% или 6%, то получим гиперинфляцию".
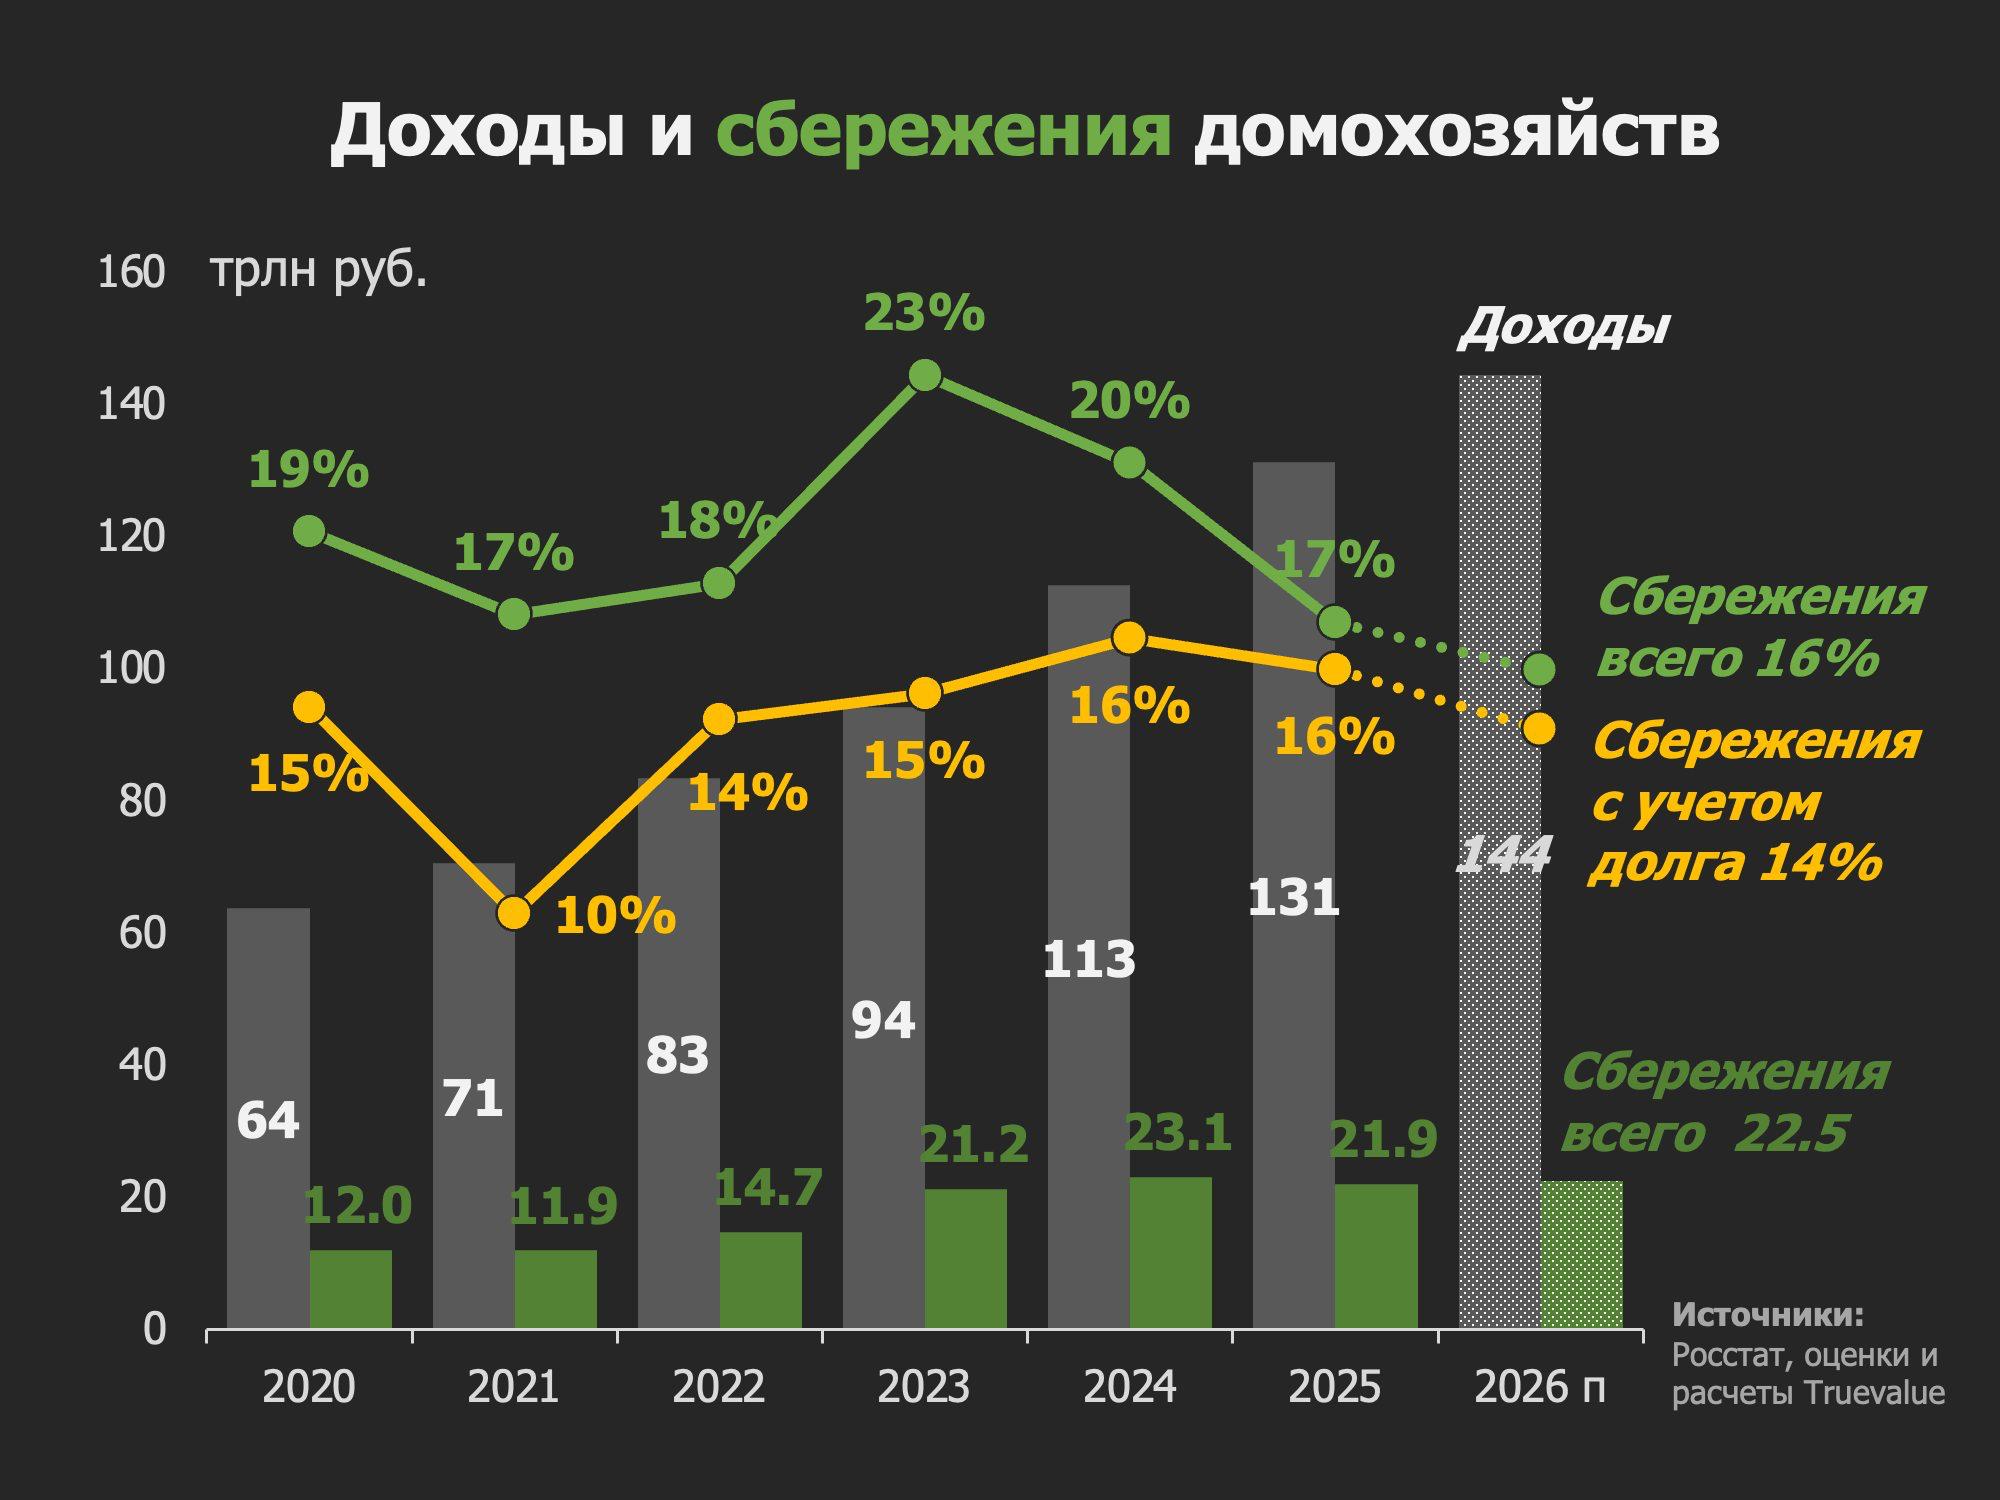
Гиперинфляции и близко не было в 2020-2021, когда ставка была 4,25-6,5%, кредит населению рос темпом ~20% г/г, а сбережения на депозитах были на минимуме (4%, или 2,7 из 71 трлн руб. доходов населения в 2021).
💡Важно ответить на вопросы, как высокая КС влияет на доходы, расходы и сбережения населения, пруденциальные ограничения работают или предложение кредита вдруг сильно вырастет и для кого? Никто не ждет завтра КС 3%. У Банка России есть повышенный ориентир нейтральной ставки ~8%. Она должна нейтрально воздействовать на устойчивую инфляцию ~4%. К ней хорошо бы идти быстрее, чем по 0,5% два года. Чем дольше мы привыкаем к высокой КС, тем больше проинфляционных эффектов накапливается.
Почему говорим именно о физлицах - они формируют основные сбережения в экономике, их потребительское поведение напрямую влияет на инфляцию. Конечно, не забываем о совокупном спросе, включая бизнес и государство. Но сейчас эти два сектора являются поставщиками сбережений в виде процентных и дефицитных расходов. В многом из-за недостатка доходов и высокой КС. Динамика реальных расходов бизнеса и государства уже дезинфляционна.
О чем говорят данные-графики:
1️⃣ Сбережения домохозяйств без учета долга находятся на одном уровне 21-23 трлн руб. три года, но значимо снижаются относительно доходов с макс. 23% в 2023 до минимума 17% в 2025 г. В 2026 может быть ниже 16%.
Снижение сбережений шло на фоне роста средней КС с 10% до 19%. Выглядит парадоксально с точки зрения эффективности ДКП. Справедливости ради сбережения с учетом долга были относительно стабильны ~15-16% от доходов, могут снизится до 14% в 2026. Поскольку основной прирост долга был и остается в ипотеке, сейчас больше сбережений требуется для покупки недвижимости и меньше остается на финансовые сбережения.
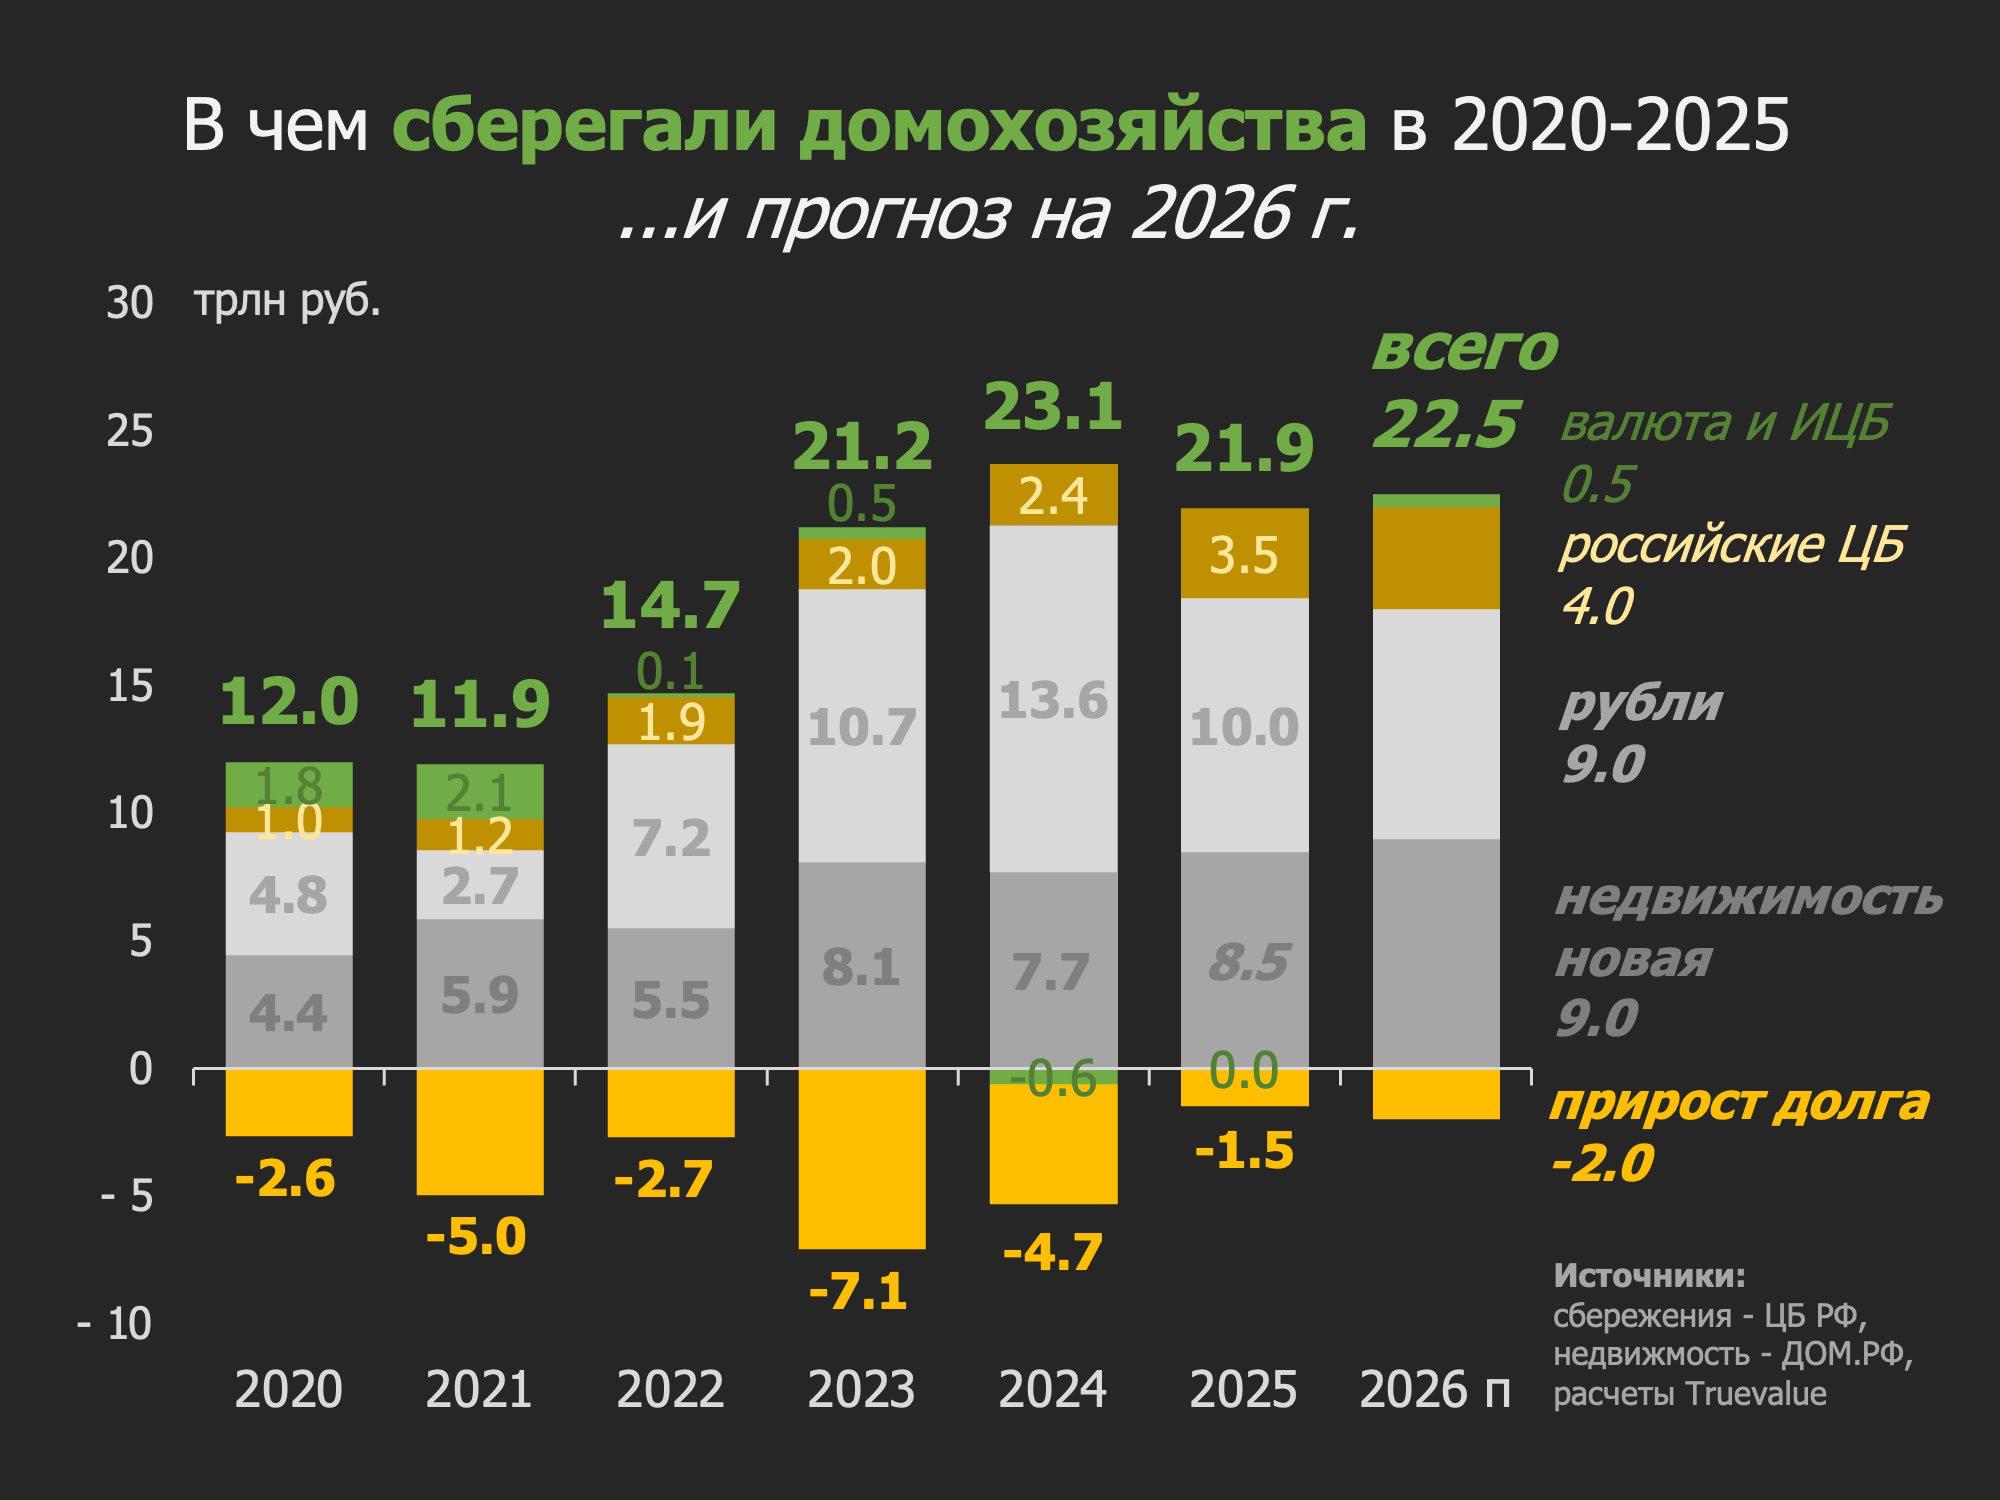
2️⃣ В структуре сбережений на первом месте рубли (+10 трлн в 2025), их снова догоняет новая недвижимость (8,5 с учетом ИЖС). Растет доля рублевых ценных бумаг, включая коллективные инвестиции (+3,5 в 2025, пока за счет облигаций и фондов, но не акций - см. отчет ЦБ). Сбережения в валюте, включая валютные облигации, остаются ~0 (в 2026 из-за неосторожных действий с бюджетным правилом можем увидеть +0,5).
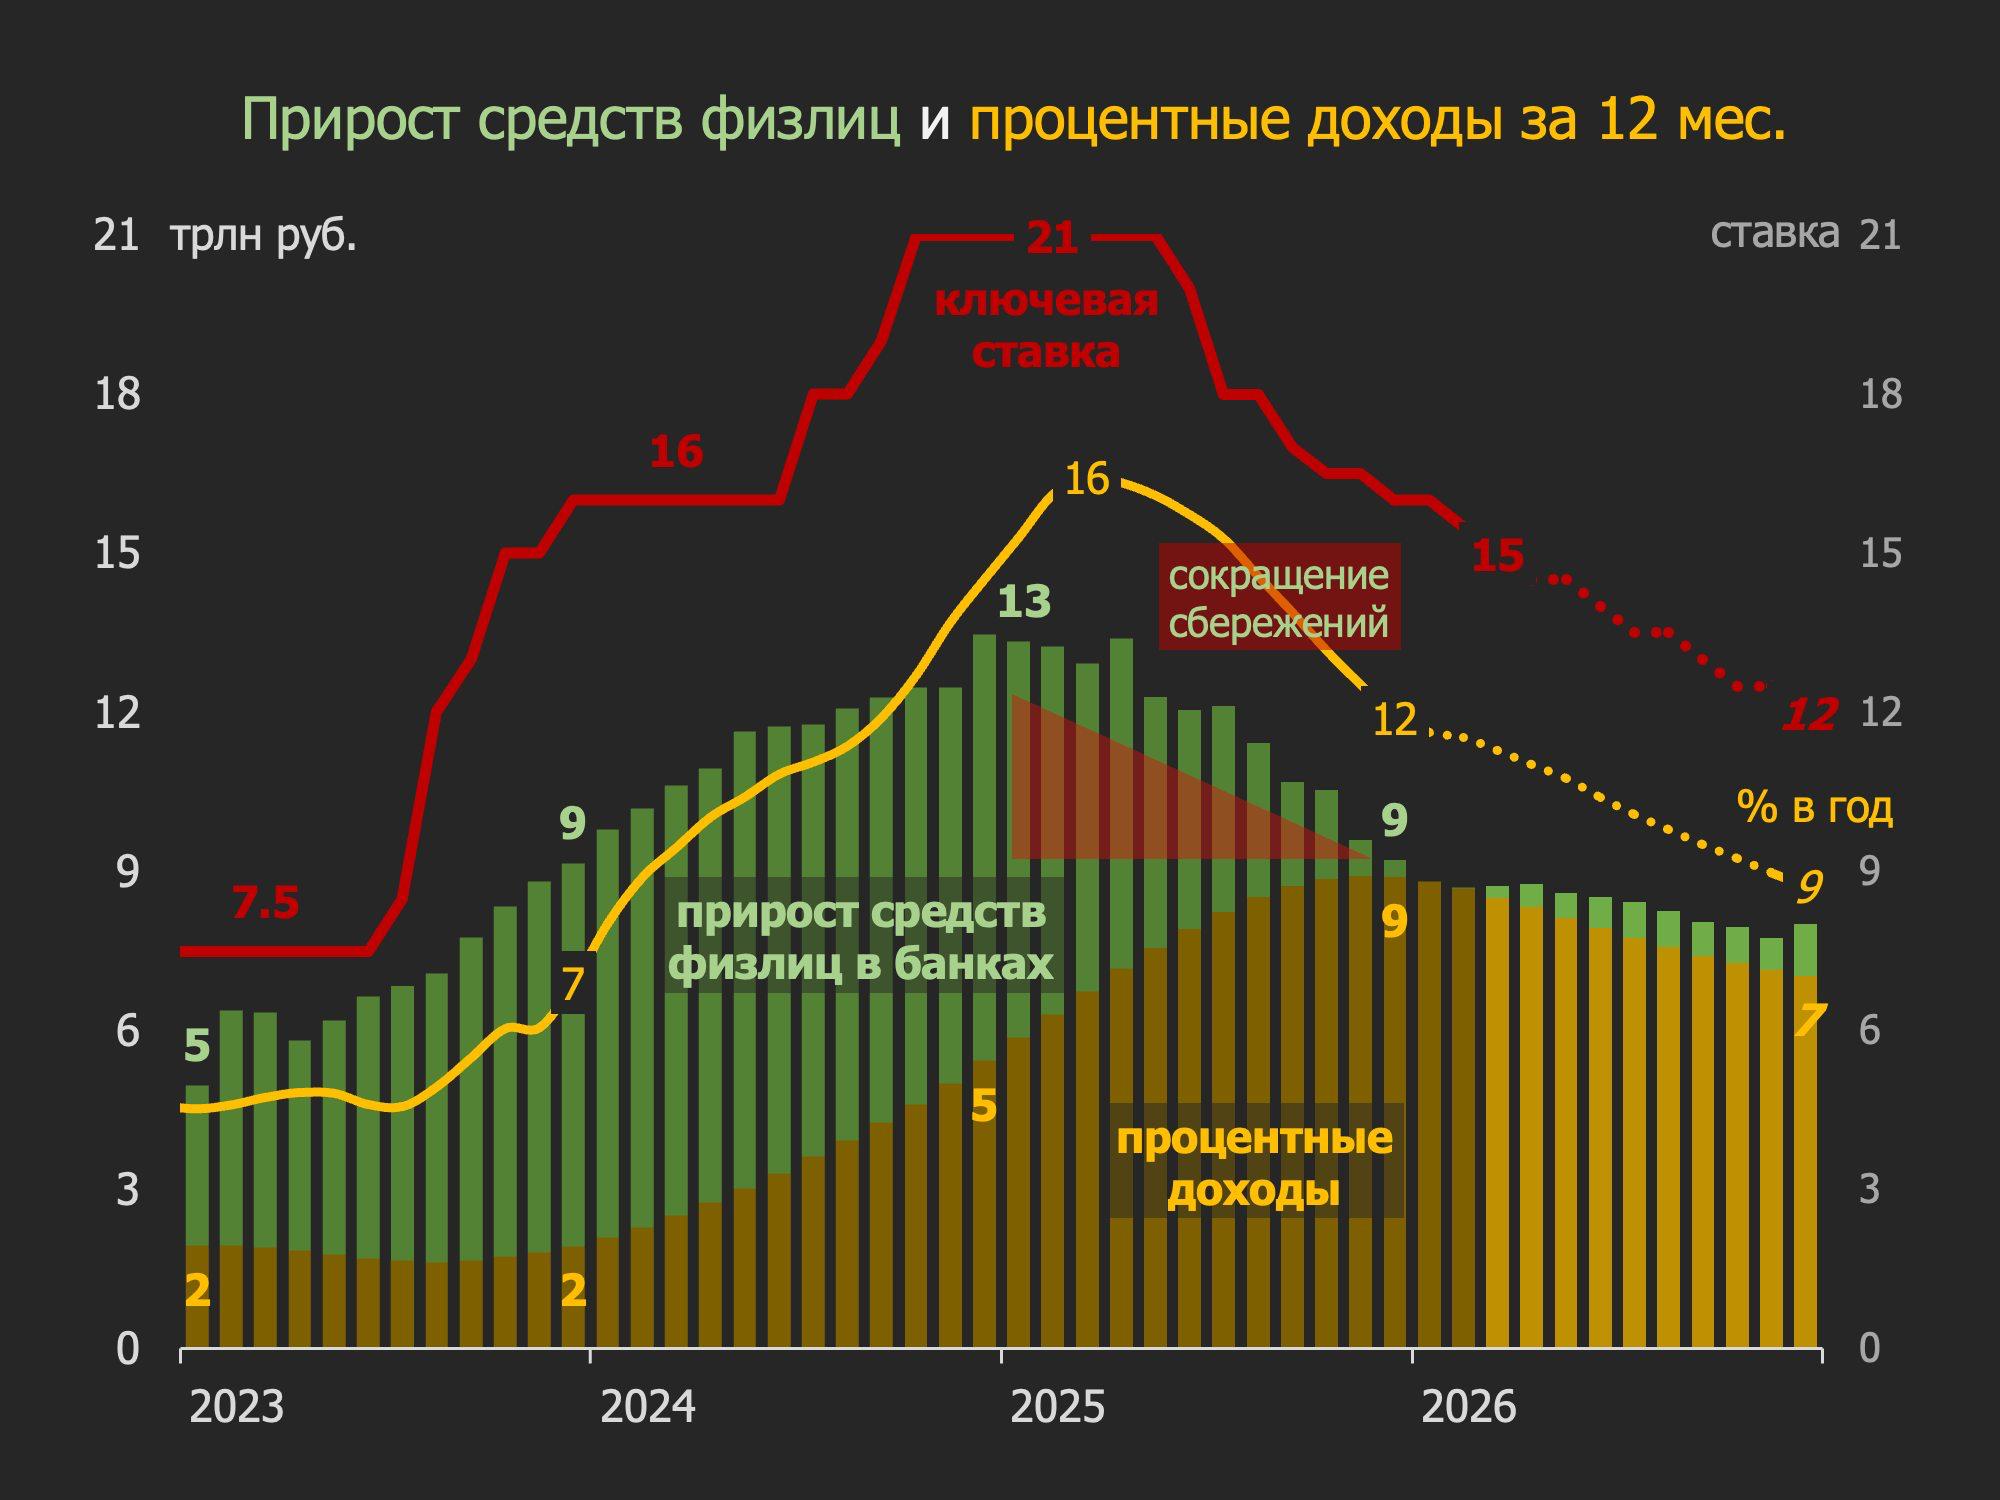
3️⃣ Когда КС достигла 21%, началось существенное сжатие сбережений на депозитах из других доходов, кроме процентных. Это само по себе говорит о проинфляционности сверхвысокой КС. В 2026 процентные доходы и прирост депозитов сравнялись на 8 трлн в год. Пока здесь нет явных проинфляционных последствий. Вместо депозитов до 4 трлн в 2025 ушло - в недвижимость (1 без и 2 с учетом долга), ценные бумаги (1) и погашение потребкредитов (0,5). На потребление осталось немного. Но в 2026, если ставку снижать медленно, в потребление из процентных доходов уйдет гораздо больше.
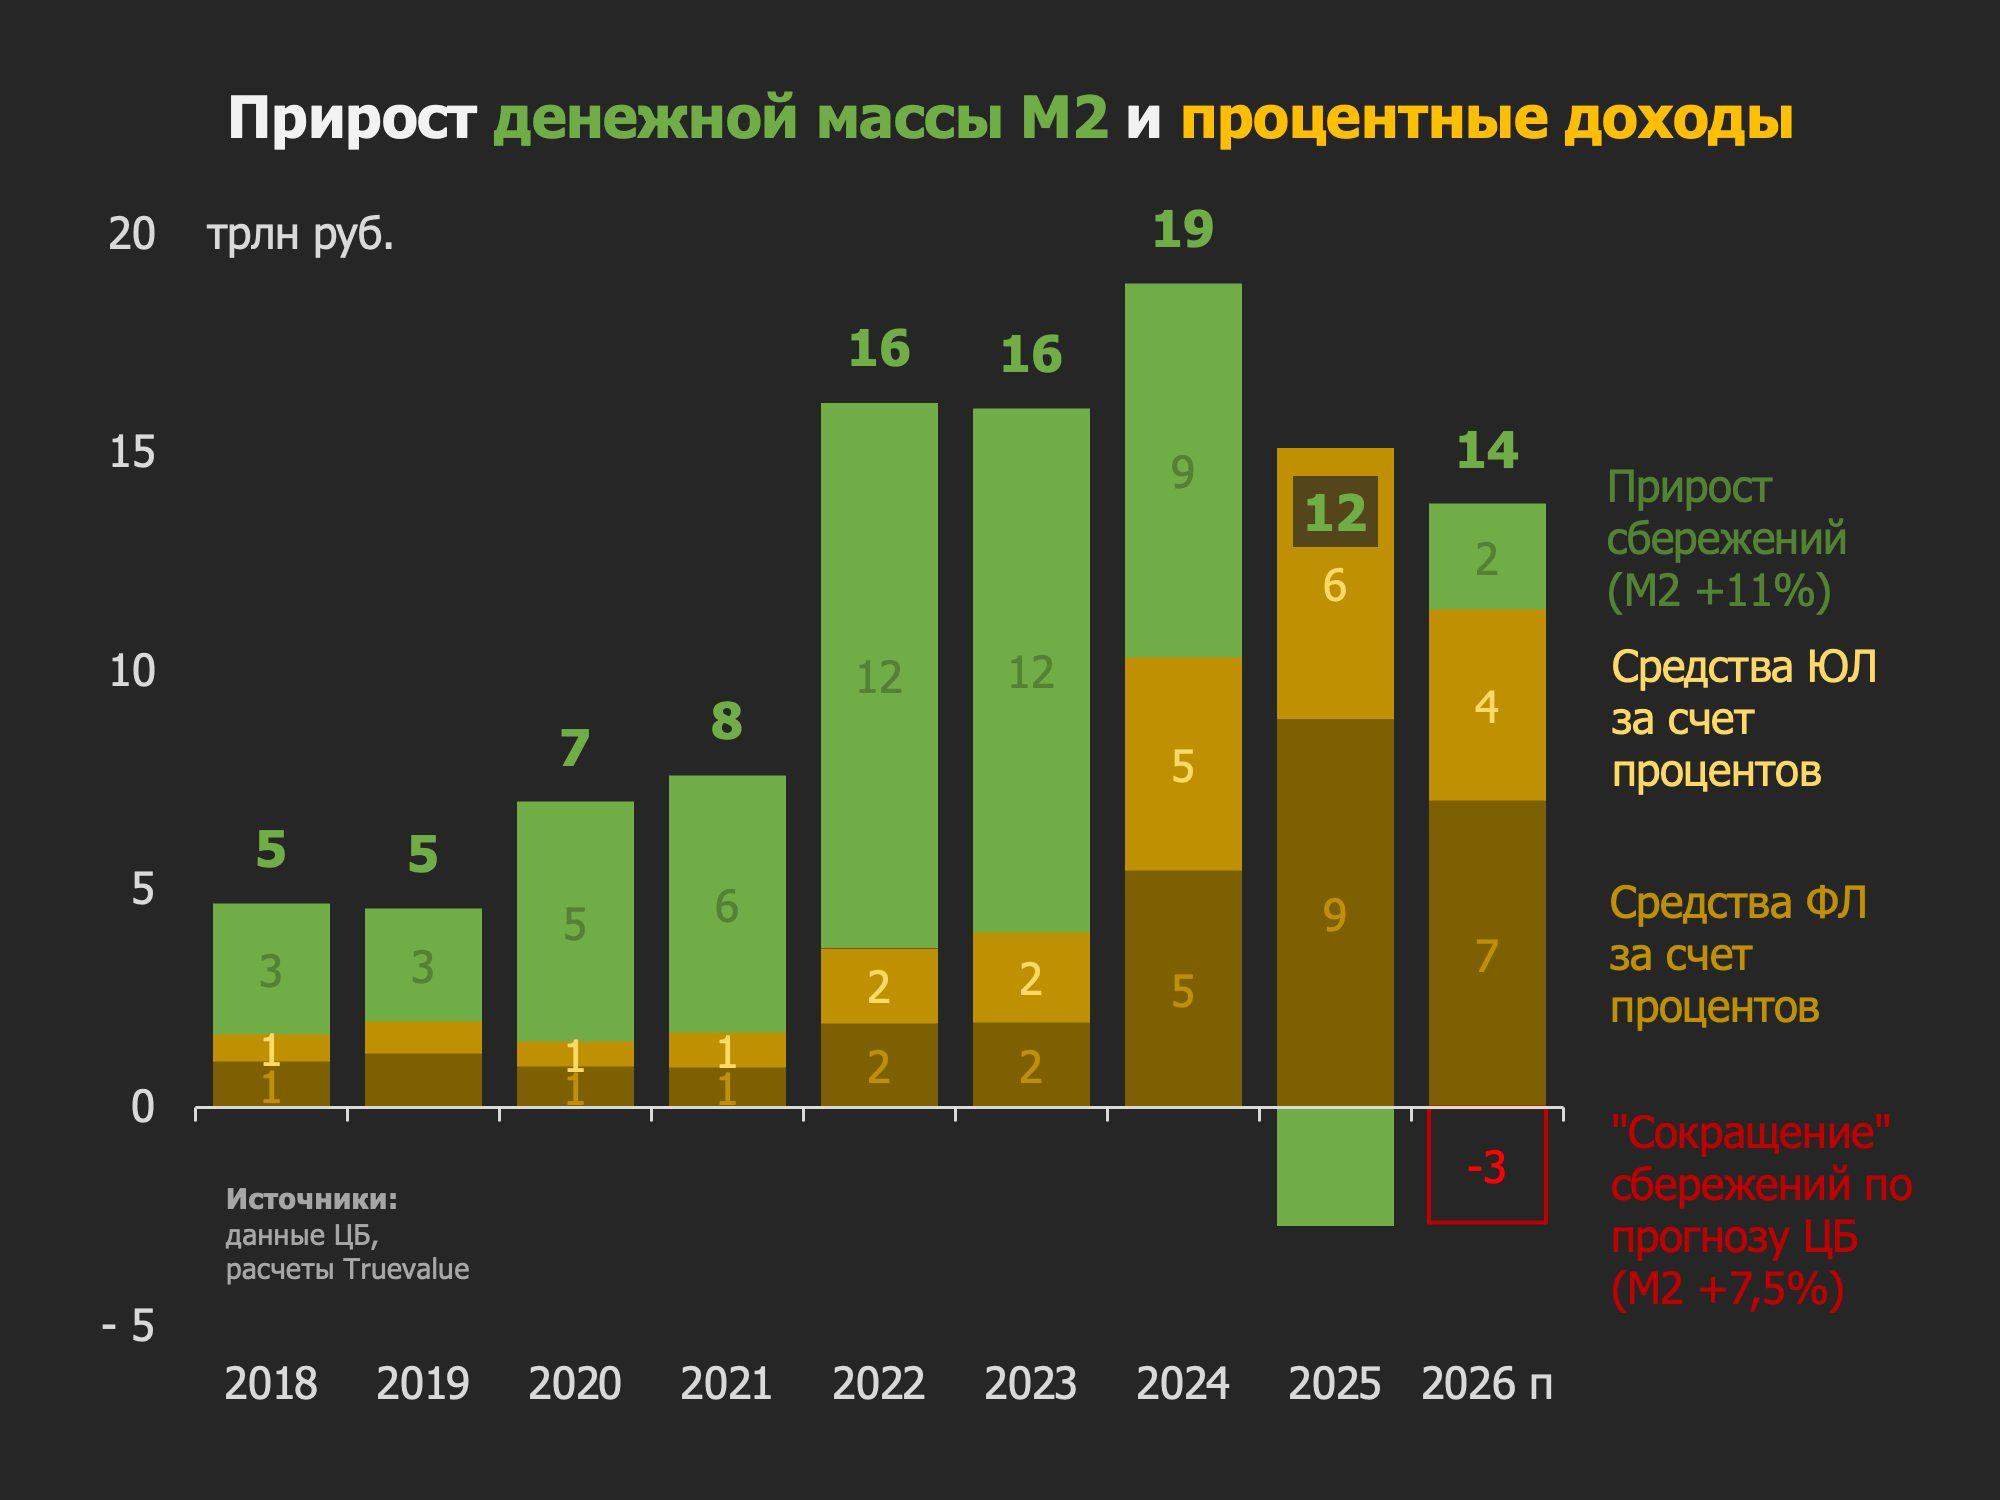
4️⃣ Прогноз Банка России по М2 (средняя 7,5% из 5-10% в 2026) снова предполагает сокращение сбережений на уровне М2 за вычетом процентных доходов. В основном это касается юрлиц. В 2025 они потратили почти все процентные доходы (4 из 6 трлн). В 2026, видимо, также должны быть в минусе, кроме тех, кто сидит на депозитах и мало инвестирует (привет отдельным компаниям на фондовом рынке!). Физлица из непроцентных доходов сберегли лишь 1 трлн в 2025 против 6-9 в 2022-2023 гг. при более низкой КС (10% против 19%). В 2024 на разгоне КС и физлица, и юрлица как активно брали кредиты, особенно льготные, так и сберегали.
🗝 Предстоит ещё оценить проинфляционные риски, которые были созданы высокой КС и процентными доходами. Все, что получили как подарок владельцы депозитов, не смог проинвестировать бизнес. Кроме того, государство и бизнес нарастили дорогой долг. Впрочем, все поправимо, если быстрее нормализовать ДКП, думать о расходах, а не дефиците бюджета и не создавать волатильности на валютном рынке.
@truevalue