


Как мы прогнозируем изменение прибыли в ВВП
А никак
Для США доля прибыли в ВВП колеблется от 5-6% в кризисы до 8-12% в стабильное время. Для Европы в среднем можно сказать 5-7%
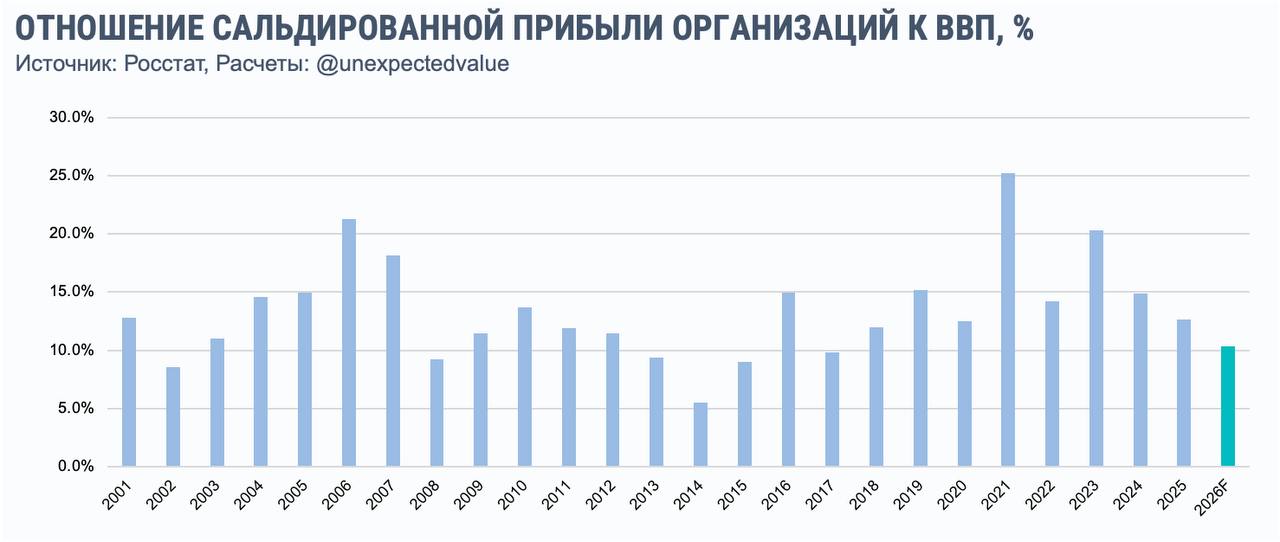
Для России… с 2001 года значение колебалось от 5.5 до 25% ВВП, что в первую очередь связано с ценами на сырье (фанфакт: в 98 году совокупная прибыль всего бизнеса была -4.4% ВВП). В период высочайших реальных ставок 24-25 показатель был в районе среднего за два десятка лет. Но волатильность на макроуровне - это не единственная трудность:
Во-первых, публичных компаний мало, хоть это почти всегда лидеры в своих отраслях, их вклад в общую прибыль экономики в районе 20-30%. По этой причине IPO становятся важным фактором повышения общей капитализации рынка, но определить будущую доходность уже торгущихся компаний это помогает слабо
Во-вторых, очень много прибыли генерируют сырьевые компании, зависящие от конъюнктуры на волатильных товарных рынках, а еще и от текущего налогового законодательства, часто весьма запутанного, которое Минфин не будет менять следующие 5 лет 7-8 минут
В-третьих, способность бизнеса перекладывать инфляцию в цены. Если про устойчивую часть инфляции мы можем легко сказать, что так оно и есть, то в части шоков инфляции вопрос не так очевиден и зависит от отрасли, уровня конкуренции, покупательной способности клиентов и т.д. А шоки инфляции - национальная традиция, они либо сами случаются каждый год, либо мы их создаем через разовые факторы
Наконец, на прибыль влияет ДКП и структура капитала бизнеса. ДКП у нас жестко конкурирует с предсказуемостью налоговой системы. Но структура капитала бизнеса вроде относительно стабильна (45-55% в среднем долга в структуре баланса), как и доля корпоративного долга в ВВП (около 40%). Но вот текущую стоимость этого долга рассчитывать удовольствие сомнительное: мы знаем ставки и фикс/флоутер в момент выдачи, но не очень понимаем структуру действующего портфеля.
Так как у нас тут скорее интеллектуальное упражнение, чем подготовка к инвесткомитету, мы просто линейно предположим, что раз заложили рост ВВП на 1.5%, то сокращение прибыли в ВВП не превысит снижение в 2025 году -> Доля прибыли в ВВП составит 10.36% -> с учетом роста ВВП на 1.5 и дефлятор 6.8 получим снижение прибыли в деньгах:
108.3*10.36%/(100*12.64%)-1 = -11.2%
Тут можно возразить, что нефтяные компании в этом году сделают кассу за всех, но год только начался, а единоразовый налог на сверхприбыль - еще одна народная скрепа
Тогда с точки зрения только фундаментального макро акции в 2026 должны показать
dGDP + dS = 8.3% - 11.2% = -2.9%
3/6
@unexpectedvalue