


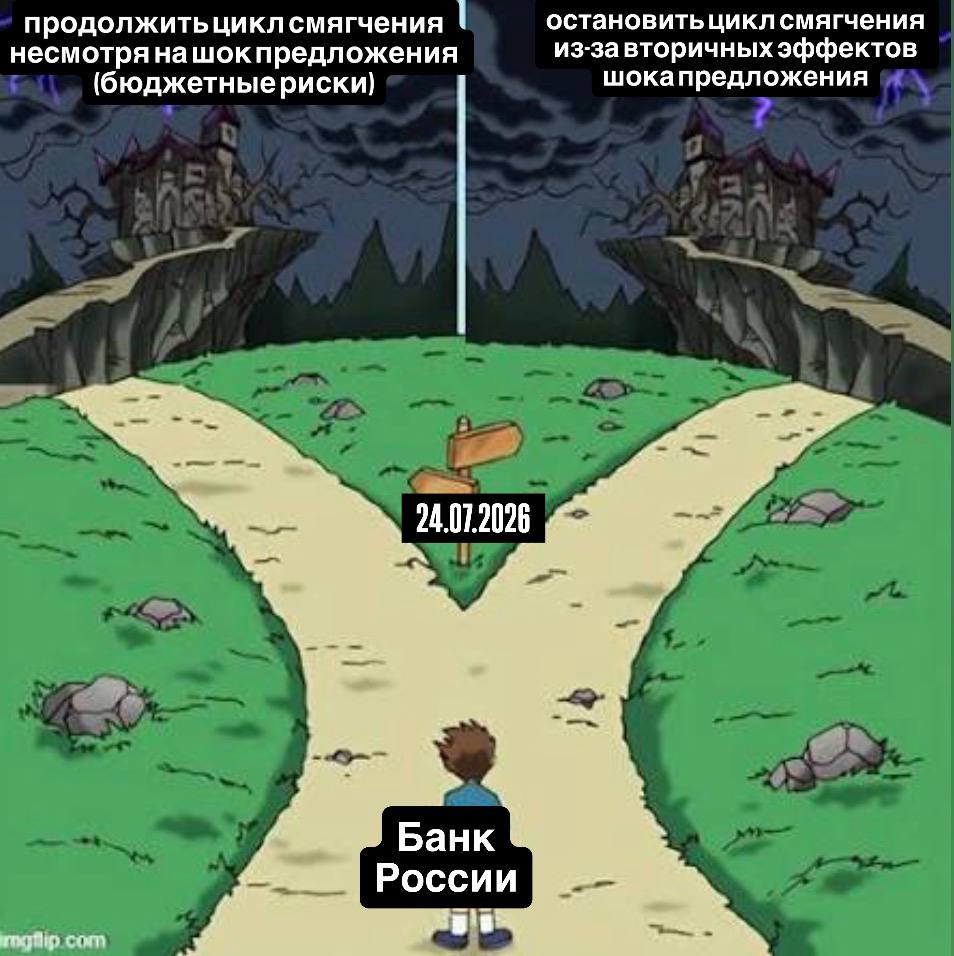
Текущий топливный шок не является стандартным разовым фактором, и у Банка России нет очевидной стратегии, как на него реагировать
Вы, наверное, заметили, но инфляция в 2026 году как-то не складывается вблизи таргета
Сначала были разовые факторы в виде НДС, туризма и овощей, потом разовые факторы в виде топливного шока из-за перекрытия Ормуза, потом разовый фактор в виде топливного шока из-за прилетов по НПЗ (а еще в июне снова были виноваты овощи, которые компенсировали упущенную сезонность весной)
(надо это запатентовать).
Консенсус уже повысил прогноз по инфляции до 6.2% с прежних 5-5.5. Вероятно, тоже самое сделает и сам ЦБ в своем среднесрочном прогнозе, который представит на заседании 26 июля
Но помимо инфляции многие аналитики пересматривают и прогнозы по ключевой ставке вверх, мотивируя это инфляционным давлением из-за топливного кризиса. И если повышение средней КС с 14.1 до 14.5 не выглядит чем-то из ряда вон (на 26 июля средняя КС составит 15.04, а средняя при сохранении текущего уровня 14.25 будет 14.7, т.е. консенсус допускает снижение номинальных ставок и дальше, то на 2027 год повышение достаточно весомое (при этом админ и сам сторонник higher for longer, но вопрос не в прогнозе, а в поддерживающих аргументах)
На этом фоне рынки совсем впали в депрессию: долгосрочные доходности закладывают рост жетскости ДКП выше, чем в 2024 году, а акции ищут новое фундаментальное дно
При этом, как правило, центральным банкам лучше воздерживаться от применения инструментов ДКП (повышение ставок) в целях борьбы с инфляционными шоками предложения: ДКП намного сильнее влияет на совокупный спрос, чем на совокупное предложение. Проще говоря, от роста ставки топлива больше не станет, а вот краткосрочный выпуск пострадает (про долгосрочный выпуск ведутся споры)
Так какую же стратегию выберет Банк России для борьбы с ростом цен из-за дефицита топлива?
1/5
@unexpectedvalue
Вы, наверное, заметили, но инфляция в 2026 году как-то не складывается вблизи таргета
Сначала были разовые факторы в виде НДС, туризма и овощей, потом разовые факторы в виде топливного шока из-за перекрытия Ормуза, потом разовый фактор в виде топливного шока из-за прилетов по НПЗ (а еще в июне снова были виноваты овощи, которые компенсировали упущенную сезонность весной)
В общем экономика испытывает шок постоянных разовых факторов
(надо это запатентовать).
Консенсус уже повысил прогноз по инфляции до 6.2% с прежних 5-5.5. Вероятно, тоже самое сделает и сам ЦБ в своем среднесрочном прогнозе, который представит на заседании 26 июля
Но помимо инфляции многие аналитики пересматривают и прогнозы по ключевой ставке вверх, мотивируя это инфляционным давлением из-за топливного кризиса. И если повышение средней КС с 14.1 до 14.5 не выглядит чем-то из ряда вон (на 26 июля средняя КС составит 15.04, а средняя при сохранении текущего уровня 14.25 будет 14.7, т.е. консенсус допускает снижение номинальных ставок и дальше, то на 2027 год повышение достаточно весомое (при этом админ и сам сторонник higher for longer, но вопрос не в прогнозе, а в поддерживающих аргументах)
На этом фоне рынки совсем впали в депрессию: долгосрочные доходности закладывают рост жетскости ДКП выше, чем в 2024 году, а акции ищут новое фундаментальное дно
При этом, как правило, центральным банкам лучше воздерживаться от применения инструментов ДКП (повышение ставок) в целях борьбы с инфляционными шоками предложения: ДКП намного сильнее влияет на совокупный спрос, чем на совокупное предложение. Проще говоря, от роста ставки топлива больше не станет, а вот краткосрочный выпуск пострадает (про долгосрочный выпуск ведутся споры)
Так какую же стратегию выберет Банк России для борьбы с ростом цен из-за дефицита топлива?
1/5
@unexpectedvalue