


#Россия #банки #БанкРоссии #ставки
Банки, ставки, ликвидность
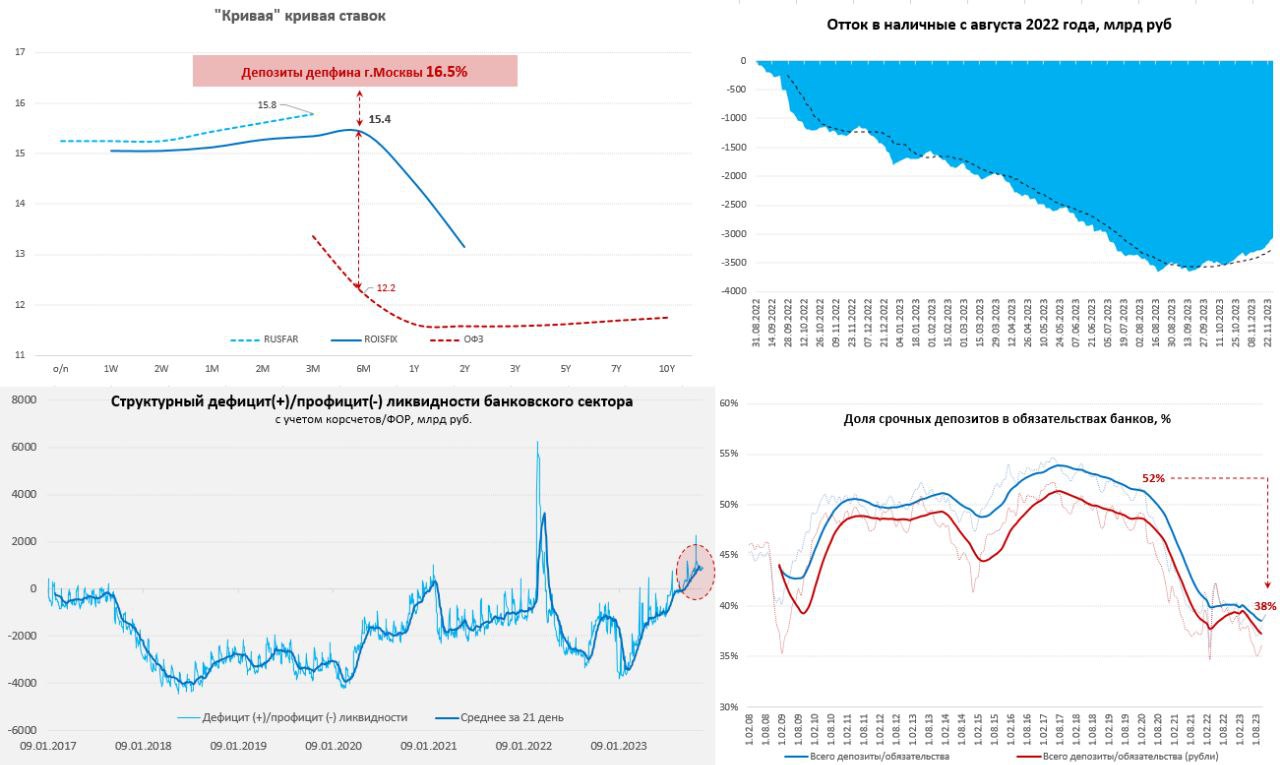
За неделю дефицит ликвидности банков ожидаемо подрос до 1.9 трлн руб., но занимали банки в основном на то, чтобы выполнять обязательства по обязательным резервам. По сути они берут у Банка России рубли (дорого), чтобы разместить на корсчет в ЦБ бесплатно для усреднения резервов. Так, или иначе дефицит ликвидности в системе складывается в среднем около 0.8-1 трлн руб. – это реальность и закрывается он достаточно дорогими (16%) средствами ЦБ. Отражение дефицита – это RUONIA выше ключевой.
Решение Банка России по покупкам/продажам валюты в рамках БП имеет важное значение, при прочих равных, операции будут нейтральны относительно текущей ситуации. Но это, в свою очередь, означает, что ситуация с текущей рублевой ликвидностью тоже останется жесткой. Хотя бюджетные расходы в декабре могут ее сгладить (зависит от того сколько будет направлено на расходы их текущих остатков Минфина в финсистеме, а сколько из ФНБ).
В то же время, возврат из наличных в банки пока выглядит неплохо (>250 млрд руб. с начала месяца). Хотя по-прежнему потенциал возврата ограничен, т.к. доля кэша в М2 остается невысокой. Но сама тенденция говорит о том, что ставки уже достаточны, чтобы рубли из нала потекли на депозиты.
Дефицит нормативной краткосрочной ликвидности (НКЛ) и возврат к 100%-му выполнению нормативов будет вести к высокому спросу СЗКО на депозиты 3-6 месяцев. Учитывая, что доля срочных депозитов банков рухнула за три года с 52% до 38%, возврат к выполнению НКЛ – это инструмент резкого ужесточения ДКП, т.к. банкам нужно 3-5 трлн руб. срочных ресурсов. Доля срочных средств сократилась отчасти по причине сокращения доли валютных (они всегда были длиннее), развития накопительных счетов и платных остатков на фоне высоких рисков. Держатели депозитов готовы терять доходность, чтобы оставаться в ликвидности, по факту остатков премия за срочность должна быть больше.
📍Что означает на выходе: жёсткую конкуренцию за рублевые депозиты, что уже отражается в готовности СЗКО занимать по 16.5% на 2-6 месяцев (аукционы Правительства Москвы). Фактически ставка повышена без повышения, что снижает необходимость повышения ключевой в декабре, хотя и не исключает его. Но это касается сбережений/депозитов – здесь политика ЦБ привела к возврату из наличных и росту срочных депозитов.
По кредитам ситуация такова, что кредитование население сильно ограничено административными мерами и здесь впереди охлаждение. В корпоративном кредите все иначе – он активно растет, крупные заемщики ушли в плавающие ставки в надежде на скорое их снижение и продолжают занимать. Это ставит ЦБ перед необходимостью значительно более жесткой риторики относительно того, что «ставки будут высокими длительный период времени» - в нее не очень верят …
Егор Сусин / @truecon
Банки, ставки, ликвидность
За неделю дефицит ликвидности банков ожидаемо подрос до 1.9 трлн руб., но занимали банки в основном на то, чтобы выполнять обязательства по обязательным резервам. По сути они берут у Банка России рубли (дорого), чтобы разместить на корсчет в ЦБ бесплатно для усреднения резервов. Так, или иначе дефицит ликвидности в системе складывается в среднем около 0.8-1 трлн руб. – это реальность и закрывается он достаточно дорогими (16%) средствами ЦБ. Отражение дефицита – это RUONIA выше ключевой.
Решение Банка России по покупкам/продажам валюты в рамках БП имеет важное значение, при прочих равных, операции будут нейтральны относительно текущей ситуации. Но это, в свою очередь, означает, что ситуация с текущей рублевой ликвидностью тоже останется жесткой. Хотя бюджетные расходы в декабре могут ее сгладить (зависит от того сколько будет направлено на расходы их текущих остатков Минфина в финсистеме, а сколько из ФНБ).
В то же время, возврат из наличных в банки пока выглядит неплохо (>250 млрд руб. с начала месяца). Хотя по-прежнему потенциал возврата ограничен, т.к. доля кэша в М2 остается невысокой. Но сама тенденция говорит о том, что ставки уже достаточны, чтобы рубли из нала потекли на депозиты.
Дефицит нормативной краткосрочной ликвидности (НКЛ) и возврат к 100%-му выполнению нормативов будет вести к высокому спросу СЗКО на депозиты 3-6 месяцев. Учитывая, что доля срочных депозитов банков рухнула за три года с 52% до 38%, возврат к выполнению НКЛ – это инструмент резкого ужесточения ДКП, т.к. банкам нужно 3-5 трлн руб. срочных ресурсов. Доля срочных средств сократилась отчасти по причине сокращения доли валютных (они всегда были длиннее), развития накопительных счетов и платных остатков на фоне высоких рисков. Держатели депозитов готовы терять доходность, чтобы оставаться в ликвидности, по факту остатков премия за срочность должна быть больше.
📍Что означает на выходе: жёсткую конкуренцию за рублевые депозиты, что уже отражается в готовности СЗКО занимать по 16.5% на 2-6 месяцев (аукционы Правительства Москвы). Фактически ставка повышена без повышения, что снижает необходимость повышения ключевой в декабре, хотя и не исключает его. Но это касается сбережений/депозитов – здесь политика ЦБ привела к возврату из наличных и росту срочных депозитов.
По кредитам ситуация такова, что кредитование население сильно ограничено административными мерами и здесь впереди охлаждение. В корпоративном кредите все иначе – он активно растет, крупные заемщики ушли в плавающие ставки в надежде на скорое их снижение и продолжают занимать. Это ставит ЦБ перед необходимостью значительно более жесткой риторики относительно того, что «ставки будут высокими длительный период времени» - в нее не очень верят …
Егор Сусин / @truecon