Квартира как Актив


Гео и язык канала: Россия, Русский
Категория: Другое


Квартира — это актив, если она выгодная
• Помогаю найти то, что работает — и подходит
• Новостройки по всей России | я в Питере
• Решения с цифрами, а не эмоциями
📩 @anna_fini

Связанные каналы
Гео и язык канала
Россия, Русский
Категория
Другое
Статистика
Фильтр публикаций


Семейная ипотека: мы все умрём или каналы просто разводят панику? 😈

Открываешь ленту — а там все околостроительные каналы уже натянули траурные повязки и голосят про «крах».

Давайте отложим валерьянку, включим голову и посчитаем на калькуляторе, насколько всё хреново на самом деле.

Спойлер: хреново, но совсем не там, где все орут.))

Разбираем:

1. Куда испарились почти 3 миллиона семей?

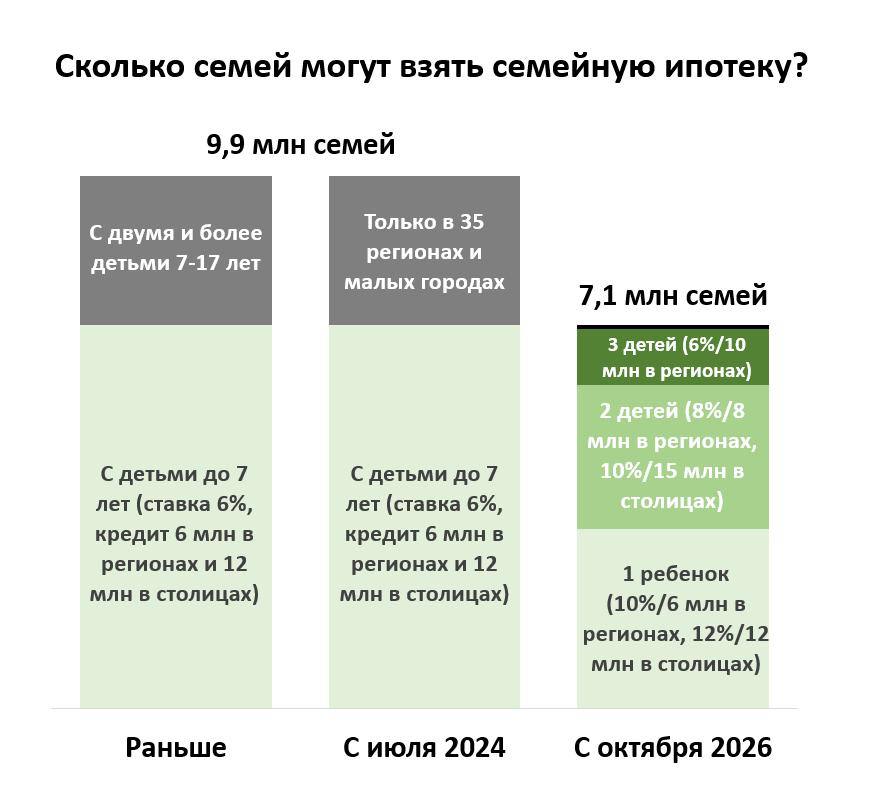
Раньше под программу подходило 9,9 млн семей, теперь — 7,1 млн. Минус 2,8 миллиона за один росчерк пера.

Кого пустили под нож? Семьи, где двое и больше детей, но всем уже стукнуло 7 лет. С июля 2024-го им милостиво разрешали брать семейку только в малых городах и 35 «грустных» регионах со слабой стройкой (типа Барнаула, Курска или Севастополя).
В новых правилах про них просто забыли. А значит — досвидули.

Для всей России это потеря небольшая (меньше 10% всех выдач). Но вот конкретно этим 35 регионам сейчас будет очень больно: спрос там срежет сразу на 20–25%.

2. Математика платежей: кому повезло, а кого раздели?

Давайте посчитаем реальный ежемесячный платёж. Без сказок: берём первоначалку 25%, срок 25 лет и смотрим на разницу между Москвой (420 тыс./м²) и нормальным средним регионом вроде Перми (160 тыс./м²).

Если льготного лимита не хватает — остаток добиваем конской рыночной ставкой в 16%.

Погнали:

👶 Семья с одним ребёнком (однушка 40 кв.м)

Вот тут — настоящая катастрофа. Была ставка 6%, а стала: 10% в регионах и 12% в столицах.
В Перми платёж подлетает на 40% — с 30 до 43 тысяч рублей в месяц.
В Москве удорожание сразу на 60% — со 85 до 135 тысяч!

А теперь главный прикол: таких семей — 3,3 миллиона. Это почти ПОЛОВИНА от всех, кому вообще положена семейка! И именно по ним жахнули больнее всего.

👶👶 Семья с двумя детьми (двушка 60 кв.м)

А вот здесь, внезапно, ничья.)) Ставку подняли на 2%, зато лимиты расширили. В итоге платёж остался практически тем же: около 55 тыс. в регионе и 170 тыс. в Москве. Жить можно.

👶👶👶 Семья с тремя детьми (трёшка 80 кв.м)

Здесь государство реально расщедрилось. Ставка осталась прежней (6%), а лимит вырос.
В регионе платёж рухнул на 30%: платили 85 тысяч, теперь будут 60 тысяч. Прямо праздник!
В Москве снизился скромнее: с 255 до 235 тысяч в месяц. Платить всё равно дохрена (хвост кредита идёт по рыночной ставке), но хотя бы не вырос.

👶👶👶👶 Семьи с 4 детьми и больше

Формально скидка на платёж больше 30%. Но на практике отдавать по 80–100 тысяч в регионе и 300+ тысяч в Москве даже со скидками — это развлечение для очень богатых многодетных.

И в чём тогда главная засада?

Логика у Минфина вроде правильная и благородная: стимулировать людей рожать второго, третьего и четвёртого.

Но есть нюанс, о котором все молчат.))

Весь рынок стройки последние годы держался на ком? Правильно: на семьях с одним мелким ребёнком, которые скупали однушки до 50 квадратов.

И именно этой категории сейчас закрутили гайки так, что они просто развернутся и уйдут с рынка. А значит, выдачи семейки в ближайшие месяцы гарантированно рухнут.

Причём в самый «подходящий» момент: у застройщиков покрытие эскроу-счетов уже пробило дно и опустилось ниже 70%, кредиты дорогие, а рыночная ипотека мертва.

Знаете, сколько стоило государству подождать годик и не кошмарить стройку прямо сейчас?

Около 100 миллиардов рублей в год. Это всего 0,2% от расходов федерального бюджета. Копейки на сдачу в масштабах страны.

Но решили резать по живому.

Как думаете: застройщики вывезут такой «подарочек» или к зиме начнут умолять вернуть всё обратно?


В Питере нашли повелителя всех захламителей балконов🪫


Родили троих? С вас доход 700 тысяч в месяц.

Я сегодня с калькулятором посидела и чуть чайкой не орнула.

Берём семью.
Трое детей. Мелкому два года.

Живут в своей двушке. Не бомжуют.
Это не маргиналы с пятью микрозаймами на микроволновку и не с нулевым первоначальным взносом.

Просто троим детям в двух комнатах уже физически тесно.
Начинаются бои без правил за квадратные метры, игрушки на люстре и весь этот родительский ад.

Семья решает: пора покупать квартиру побольше.

Продают свою двушку за 15 миллионов рублей.
Находят квартиру побольше, с отделкой, чтобы сразу заехать — за 33 миллиона.

Они вносят СВОИХ 15 миллионов.
Почти половину стоимости хаты!

Не хватает им 18 лямов.

«У вас трое детей! Держите семейную ипотеку под 8% на 18 миллионов!»

Правда, есть нюанс.))

Льготный период теперь — МАКСИМУМ 15 ЛЕТ.
Раньше субсидировали весь срок, а с 1 октября — досвидули. 15 лет и точка.

А теперь включаем калькулятор и держимся за стулья))

Берём 18 миллионов под 8% ровно на эти 15 лет.
Ежемесячный платёж — 172 000 рублей в месяц.

Каждый.
Божий.
Месяц.

Сто семьдесят две тысячи.

А у семьи, прикиньте, кроме ипотеки есть ещё странная привычка — кушать.
А ещё садики, кружки, кроссовки, которые менять надо чуть ли не каждый месяц, брекеты, зимняя резина и хоть раз в год съездить на речку, чтобы не выйти в окно от выгорания.

По всем законам здравого смысла (и нормального финпланирования) ипотека не должна превышать больше 25–30% семейного бюджета.

Чтобы спокойно отдавать эти 172 тысячи и не драться с детьми за последний сырок, семья должна зарабатывать:

👉 688 ТЫСЯЧ РУБЛЕЙ В МЕСЯЦ. 👈

Семьсот. Тысяч. Чистыми.

Нормально так семейку поддержали?))
Вот она — доступная государственная программа для простого народа!

Осталось только выйти на улицу и найти пару миллионов семей с тремя детьми и доходом под 700 косарей в месяц.
(Они обычно не за льготной ипотекой стоят, а крабов на яхте кушают, ну да ладно)

Но наши банки — ребята душевные.
Они говорят: «Ой, ну чё вы паритесь! Давайте растянем удовольствие на 25 лет! Платёж сразу станет меньше — всего 139 тысяч!»

И вот тут начинается самое сочное на*балово.))

Ты берёшь ипотеку на 25 лет.
Исправно платишь 15 лет по 139 тысяч.
За эти 15 лет ты отдаёшь банку 25 МИЛЛИОНОВ РУБЛЕЙ.

Обычный человек в этот момент думает: «Ну всё, ад закончился, хата почти моя».

Хрен там плавал. 🤣

Через 15 лет твой остаток долга банку составляет:
11 450 000 РУБЛЕЙ.

Ты выплатил 25 миллионов, дети уже выросли, у тебя седина на всех местах...
А ты всё ещё должен банку одиннадцать с половиной лямов!

И ИМЕННО В ЭТОТ ДЕНЬ государственная субсидия превращается в тыкву.

Всё.
Льгота кончилась.

Государство умывает руки, а банк тебе ласково говорит:
«А теперь, дорогой, оставшиеся 11,5 лямов ты будешь доплачивать по рыночной ставке».

А какая там будет ставка через 15 лет?
15%? 20%? 25%?
Одному Богу известно.
И разницу между льготой и рынком с тебя сдерут.

В итоге мы имеем шедевральную картину маслом:

У тебя есть трое детей.
У тебя есть 15 миллионов рублей живыми деньгами.
Ты берёшь льготную программу.

И ты ЛИБО должен зарабатывать 700 тысяч в месяц, чтобы закрыть её за 15 лет...
ЛИБО ты вешаешь на себя рулетку, где через 15 лет тебя обуют на неизвестную ставку с долгом в 11 лямов.

А теперь внимание, знатоки, вопрос в студию:

Если семье с тремя детьми и мешком денег в 15 лямов на руках нужен доход в 700к, чтобы воспользоваться «господдержкой»...

ДЛЯ КОГО, ЭТА ЛЬГОТА?!


Пора начинать вести канал 😂

Ехидствовать, скидывать крутые рассрочки и веселиться 🫡😁

Прям даже завели этим цирком 😏 воодушевили 🤣


Репост из: Недвижимость инсайды
Пресс-релиз — это пресс-релиз, красивая табличка со ставками — это красивая табличка, а в самом документе по Семейке нашлось ещё несколько прекрасных деталей. И некоторые из них выглядят сильно важнее новых 8%, 10% или 12%.

1. Для обычной покупки квартиры остается только две категории заемщиков по семейной ипотеке: либо в семье есть ребенок младше 7 лет, либо ребенок-инвалид. И вот это уже довольно радикальное изменение. Сейчас отдельное право на семейку имеют семьи с двумя и более детьми младше 18 лет. С 1 октября эта категория исчезает. Можете иметь двух детей 8 и 10 лет, трех детей 9, 12 и 15 лет — семья большая, а права на семейную ипотеку больше нет.

2. Главное — льготная ставка теперь только на 15 лет. Для старых кредитов государство субсидировало ставку весь срок, для новых с 1 октября — максимум 15 лет. Взяли ипотеку на 30 лет — что будет со ставкой вторые 15 лет, это уже ваша проблема.

3. Появляется прописка. После оформления собственности заемщик должен зарегистрироваться в купленной квартире. Требование действует пять лет, а подтверждать регистрацию придется ежегодно. Не подтвердили — ставка может вырасти.

4. Хотите 6% независимо от количества детей — несите 50% стоимости квартиры. Либо в течение первого года гасите кредит так, чтобы остаток долга стал не больше половины стоимости объекта.

В общем, семейка с 1 октября формально остается, но как массовый инструмент покупки квартиры становится практически бессмысленной. И сильнее всего здесь бьет даже не ставка 10–12%, а ограничение субсидирования 15 годами.

«Недвижимость инсайды» в Telegram⁠ | в MAX⁠


Честно стыбрила… потому что логика гениальная 😏 поддерживаю


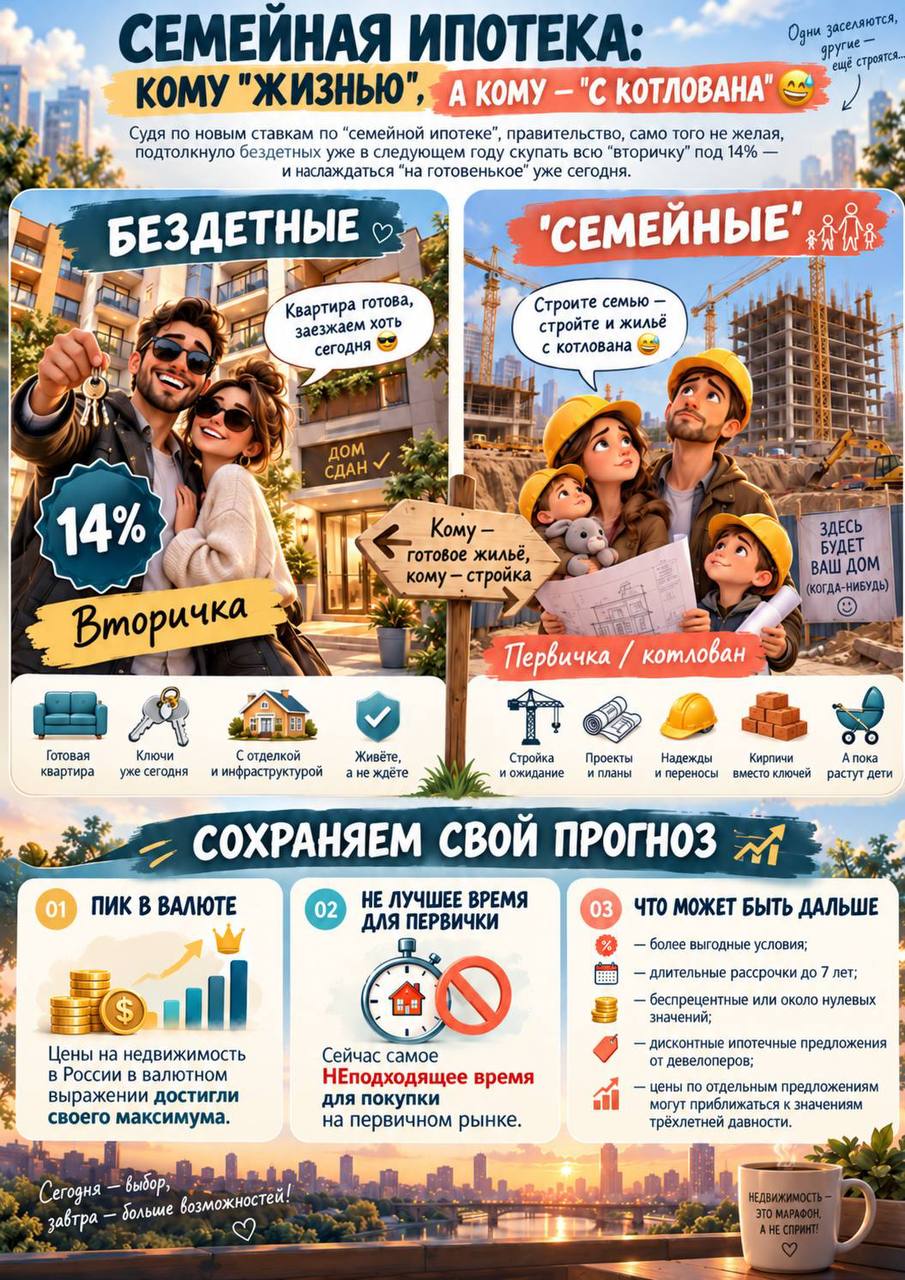
Судя по новым ставкам по «семейной ипотеке», правительство, само того не желая, подтолкнуло скупить бездетным всю «вторичку» по 14% уже в следующем году и наслаждаться «на готовенькое» уже сегодня 😅
Как-то даже обидно за «семейных» стало. Ну а что Вы хотите, строите семью-стройте и жильё с котлована😅

Сохраняем свой прогноз:
цены в России на недвижимость в валютном выражении достигли своего максимума.
Сейчас самое НЕ подходящее время для покупки на первичном рынке.

Скоро последуют намного более выгодные условия, чем на текущий день, и по длительным (до 7 лет) беспроцентным (или около нулевым значениям) рассрочкам, и по стоимости объектов в ипотеку по дисконтным предложениям от девелоперов близким к значениям трёхлетней давности.


❗Семейная ипотека с 1 октября станет дифференцированной

С 1 октября 2026 года семейная ипотека будет модернизирована: вводится дифференциация процентной ставки по кредиту и максимальной суммы кредита для приобретения жилья в зависимости от количества детей и региона проживания, сообщили в Минфине.

🔺Во всей стране (за исключением четырех столичных регионов):

👉2% годовых, 10 млн рублей максимальная сумма кредита – для семей с пятью и более детьми, где хотя бы один ребенок не достиг 7 лет на момент заключения договора;

👉4% годовых, 10 млн рублей максимальная сумма кредита – для семей с четырьмя детьми, где хотя бы один ребенок не достиг 7 лет на момент заключения договора;

👉6% годовых, 10 млн рублей максимальная сумма кредита – для семей с тремя детьми, где хотя бы один ребенок не достиг 7 лет на момент заключения договора;

👉8% годовых, 8 млн рублей максимальная сумма кредита – для семей с двумя детьми, где хотя бы один ребенок не достиг 7 лет на момент заключения договора;

👉10% годовых, 6 млн рублей максимальная сумма кредита – для семей с одним ребенком, не достигшим 7 лет на момент заключения договора.

🔺Для Москвы, Санкт-Петербурга, Московской и Ленинградской областей:

👉4% годовых, 18 млн рублей максимальная сумма кредита – для семей с пятью и более детьми, где хотя бы один ребенок не достиг 7 лет на момент заключения договора;

👉6% годовых, 18 млн рублей максимальная сумма кредита – для семей с четырьмя детьми, где хотя бы один ребенок не достиг 7 лет на момент заключения договора;

👉8% годовых, 18 млн рублей максимальная сумма кредита – для семей с тремя детьми, где хотя бы один ребенок не достиг 7 лет на момент заключения договора;

👉10% годовых, 15 млн рублей максимальная сумма кредита – для семей с двумя детьми, где хотя бы один ребенок не достиг 7 лет на момент заключения договора;

👉12% годовых, 12 млн рублей максимальная сумма кредита – для семей с одним ребенком, не достигшим 7 лет на момент заключения договора.

🔺На ИЖС (строительство или завершение строительства) и на покупку земли с последующей постройкой жилья остается 6% независимо от количества детей и региона проживания семьи.

🔺Также вводится максимальный срок субсидирования льготного ипотечного кредита – до 15 лет.

Изменения начнут действовать на новые договоры, выданные с 1 октября 2026 года.


Кейсы по самым выгодным субсидированным ставкам по стандартной ипотеке 💼

#кейсы #ипотека


Приглашаю 😉

t.me/tin_moss


Подборка квартир для студента с пешей доступностью к метро за 35 000 ₽

Сдача — 3 кв. 2026
Ключи — 4 кв. 2026

• До станции «Девяткино» всего 15 минут пешком
• Удобная транспортная доступность
• Планировки бизнес‑класса
• Выбор отделки
• Двор без машин и озеленение
• Развитая коммерческая инфраструктура рядом
• Современные общественные пространства
• Цифровые сервисы и безопасность — мобильное приложение для передачи показаний счётчиков, цифровая домофония для контроля доступа на территорию, видеонаблюдение
• Экологичный подход и забота о комфорте жителей

Студия, 31 м²

• цена — 6 142 960 ₽
• ПВ 50% — 3 071 480 ₽
• ставка от Альфа-Банка — 12.99%
• платеж — 35 962 ₽/мес.

Скидка 35% за наличный расчет (стоимость — 5 144 729 ₽)

Студия, 31.82 м²

• цена — 6 143 806 ₽
• ПВ 50% — 3 071 903 ₽
• ставка от Альфа-Банка — 12.99%
• платеж — 35 967 ₽/мес.

Скидка 35% за наличный расчет (стоимость — 5 145 437 ₽)

2 ккв (Евро), 45.03 м²

• цена — 8 978 983 ₽
• ПВ 20.1% — 1 804 776 ₽
• ставка от ДОМ РФ — 3.5%
• платеж — 32 215 ₽/мес.

Скидка 35% за наличный расчет (стоимость — 7 856 609 ₽)

2 ккв (Евро), 49.59 м²

• цена — 9 842 624 ₽
• ПВ 20.1% — 1 978 367 ₽
• ставка от ДОМ РФ — 3.5%
• платеж — 35 314 ₽/мес.

Скидка 35% за наличный расчет (стоимость — 8 612 295 ₽)


В честь праздника давайте на минуту отвлечёмся от современных строек и окунёмся в историю

Люди всегда строили — и строили грандиозно. Вот несколько фактов, которые доказывают: профессия строителя была великой во все времена.


Как законно списать долги и не потерять квартиру в 2026 году

Многие сейчас живут в настоящем кошмаре из-за кредитов. Цены в магазинах растут, ставки пугают, а зарплаты за всем этим просто не успевают 📉

Раньше люди до последнего тянули лямку и боялись слова банкротство. Казалось, что если начнешь эту процедуру, то банк сразу заберет квартиру и выставит тебя на улицу.

Теперь закон позволяет сохранить жилье даже при банкротстве

Главное новшество — это возможность договориться с банком. Вы можете официально списать свои старые кредитки, микрозаймы и долги, но при этом продолжить спокойно платить за свою квартиру. Жилье остается за вами, а финансовая петля на шее наконец-то исчезает 🕊️

Процедура стала намного проще и понятнее для обычного человека.
Долги обнуляются, коллекторы перестают обрывать телефон, а вы начинаете жизнь с чистого листа. Банки теперь охотнее идут на такие сделки. Им выгоднее получать ваши платежи по графику, чем годами судиться за бетонные стены 🏦

Правда, в этой теме очень много подводных камней.
Малейшая ошибка в документах может всё испортить. Нужно четко понимать, подходите ли вы под новые правила или рискуете потерять всё имущество разом ⚖️

Такие вопросы лучше обсуждать со специалистами, которые знают все правки в законах.

Если чувствуете, что долги тянут вас на дно, переходите по ссылке.
Там можно записаться на консультацию и понять, как вам выйти из этой ситуации с минимальными потерями: https://clck.ru/3SWyzB 💳

Ваша
@anna_fini


Избушку на курьих ножках сдают в аренду в подмосковной деревне Мисайлово😁

За сумму от 12,7 тысячи рублей в сутки хозяин предлагает туристам погостить в доме площадью 10 кв. м.

Рекламный ролик — отдельный вид искусства✌🏻

Показано 16 последних публикаций.