Metals & Mining CIS | Info channel


Гео и язык канала: Россия, Русский
Категория: Экономика


Отобранная экспертами информация.
Черная и цветная металлургия с фокусом на рынки СНГ, мировые тренды и события. Канал c авторской оценкой и аналитикой по горно-металлургическому сектору.
MMITC
Контакты:
@MetalsMiningCISChannel
sales@metalsmines.com

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


Когда будете писать запрос в ChatGPT, вспоминайте структуру холдинга Open AI
Рубрика "воскресный оффтопик, юмор" 🧚‍♀️

Мы не хотели в этом канале касаться темы ИИ (в народе - искусный интеллект, она же среди аналитиков "ИИшка", она же "джипитиха" (видимо, Интеллект все же женского рода у аналитиков)), но навеяно многочисленными вопросы "а что же ИИ, а что будет с нами, отберут ли нашу работу и пр.".

Напомним - в 2024 году Илон Маск подал в суд на сооснователя Open AI (ChatGPT) Альтмана и Open AI за то, что те отклонились от благородной цели создания только служить человечеству и пошли в коммерцию.

От нечего делать в воскресный день наш ЕИ-аналитик (i.e.) естественный интеллект) не поленился и открыл иск Маска к этой шушере корпорации Open AI, в структуре которой обнаружилось минимум 20 юрлиц холдинга. Один только иск - 90 страниц, каждое юрлицо выполняет свою функцию.
В структуре фонда одних только стартап-фондов зарегистрировано 11 штук.

Назревает и обсуждается большой пост "О влиянии инструментов ИИ в работу маркетологов и аналитиков данных". Навеяно по итогу проф.обсуждения с опытными аналитиками, есть разные мнения.
Кстати, на ближайшем МеталЭкспо ИИС "Металлоснабжение и сбыт" представит целый доклад: «Работа с нейросетевым контентом: лайфхаки и опасности». Еще мы знаем пример, где в метхолдинге сократили отдел маркетинга и оставшимся двум аналитикам сказали "есть ИИ, все справитесь" - людей меньше, задач стало больше.
Вот такие примеры мы проанализировали и выводы получились любопытные.

Если Вам это интересно - поддержите ✅"лайком", если нет - ❌негативным эмодзи.

Источник: Открытая база данных судебных исков в США - courtlistener.com, ❗️картинка с фото - обработана ChatGPT без встречного иска к Илону Маску, ИИ послушно добавила фотографии на скриншот из иска, не поморщившись от фото И.И.Маска.

✅📌голосуй(те) или проиграешь(те) ниже👇


(Россия🇷🇺) Крупный бизнес "торгуется" обменять налог на сверхдоходы горнодобывающиих компаний повышением налога на прибыль для всех

Российский союз промышленников и предпринимателей (РСПП) попросил Минфин отказаться от налога на сверхдоходы добывающих компаний, пишет РБК со ссылкой на два источника, знакомых с письмом президента союза Александра Шохина министру финансов Антону Силуанову. Если повышать нагрузку все же придется, союз предлагает на три года поднять ставку налога на прибыль для всего бизнеса на 0,5–1 п.п. (сейчас она составляет 25%). По расчету РСПП, это даст бюджету от 0,5 трлн до более чем 1 трлн рублей.

Налог на сверхдоходы Минфин включил в бюджетный пакет на 2027–2029 годы. Компании, добывающие твердые полезные ископаемые, должны будут отдавать 30% (золотодобытчики — 20%) дополнительной стоимости сырья, которая возникает, когда средняя мировая цена превышает уровень 2025 года больше чем на 10%. Минфин ждет от налога 683 млрд рублей за три года, РСПП при тех же предпосылках насчитал около 1,1 трлн. Основная нагрузка, по оценкам опрошенных РБК аналитиков, придется на «Норникель» (96–151 млрд рублей за три года) и золотодобытчиков — «Полюс» может заплатить до 49 млрд.

Главная претеензия бизнеса в том, что налог считается от мировой цены и объема добычи без учета расходов, поэтому под него могут попасть и убыточные предприятия. Первый платеж в 2027 году рассчитают по ценам 2026 года — в РСПП считают, что так налог фактически получает обратную силу. Союз просит освободить от него убыточные компании и проекты с инвестиционными соглашениями, а уплаченные суммы разрешить вычитать при расчете налога на прибыль.

Повышение налога на прибыль вместо разовых изъятий РСПП предлагал и раньше - в декабре 2023 года он говорил РБК, что оно лучше «экзотических» налогов. С 2025 года ставку подняли с 20% до 25% — после этого, как напоминает РСПП в письме, власти обещали бизнесу стабильные налоговые условия до 2030 года.

Ист.: отраслевые аналитические медиа, РБК, заимствования переработаны, текст обработан без использования ИИ


🌍Мировая выплавка стали - разворот в 2026 и прогноз 2030 года от ОЭСР (OECD, прогноз от июня 2026)
(При составлении поста не пострадало ни одно животное ИИ не использовался🧚‍♀️)

По прогнозу Организации экономического сотрудничества и развития (ОЭСР или OECD) после спада в 2025 г. (минус 36 млн т, или 1,9%) в 2026 г. ожидается прирост мирового производства стали на +19 млн т (1%), а к 2030 году +71 млн т. При этом без Китая картина дает больший относительный рост +22 млн т (или +2,4%) 2025-2026, а к 2026-2030 - почти 100 млн т.

ℹ️Не следует путать ОЭСР с Евросоюзом
. ОЭСР это 38 стран, а ЕС - 27 стран, и они "не пересекаются". Из крупных рынков потребления следующие страны не входят в Евросоюз, но входят в ОЭСР - США, Япония, Южная Корея, Турция, Мексика, Канада, Великобритания, Австралия, Колумбия, Швейцария, Чили, Израиль, Норвегия, Новая Зеландия, Коста-Рика, Исландия.

Итого, любопытные наблюдения из прогноза OECD от 2026 г.:
🔹 Китай не входит в ОЭСР, его производство стали упадет почти на 30 млн т (2026-2030) из-за слабого внутреннего спроса и дикой конкуренции, в том числе на экспортных рынках (сейчас Китай экспортирует 100+ млн т металлопродукии и полуфабрикатов)
🔹СНГ прибавит производство стали на 12 млн т (2026-2030) (драйверы - восстановительный рост России, Узбекистан, Казахстан)
🔹Драйверами мирового роста производства стали 2026-2030 будут Индия, АСЕАН, Ближний Восток и СНГ, эти регионы и дадут основной прирост роста
🔹Страны ОЭСР покажут символический рост +4 млн т, что практически нуль. Напомним, туда входят ряд стран ЮВА
🔹Из больших значимых экономик мира существенное снижение выплавки стали прогнозируется в Японии - минус 11 млн т
🔹Африка покажет нулевой темп прироста стали. Вопреки позитивным прогнозам экономического догоняющего роста региона
🔹Развитые страны покажут в целом кумулятивно падение на минус 7 млн т.

Комментарий: это прогноз. Торговый войны, региональные конфликты, изменение темпом экономического роста вследствие внедрения ИИ, экономические циклы и возможные кризисы дадут свой вклад и коррективы, однако это прогноз авторитетной мировой организации, который заслуживает внимания отраслевых аналитиков.

Ист.: OЕCD Steel Outlook, июнь 2026, данные переработаны и интерпретированы MMITC (metalsmines.com)


🇨🇳ПРИБЫЛИ ПРОМЫШЛЕННЫХ ПРЕДПРИЯТИЙ КИТАЯ В АВГУСТЕ: ТЕМПЫ НЕСКОЛЬКО ЗАМЕДЛИЛИСЬ, НО ВСЕ ПО-ПРЕЖНЕМУ ДОСТАТОЧНО УВЕРЕННО

За 8М26 прибыль промпредприятий Китая выросла на 15.7% гг, достигнув 5.27 трлн юаней vs 17.6% за январь-июль.

Эти результаты отражают сохраняющуюся высокую эффективность производства в сфере высоких технологий и отраслях, связанных с ИИ, хотя сдержанный внутренний спрос негативно сказался на прибыльности в ряде секторов.

Прибыль государственных предприятий увеличилась на 10.3% (до 1.67 трлн юаней), а акционерных компаний — на 20.4% (до 4.07 трлн юаней). Частные фирмы продемонстрировали рост прибыли на 10.4%, до 1.32 трлн юаней.

В разрезе секторов основным драйвером роста оставалась добывающая промышленность, где прибыль подскочила на 35.1%; за ней следовала обработка (17.4%), тогда как в сфере коммунальных услуг наблюдалось снижение на -12.0%.

Среди отдельных отраслей наиболее значительный рост был отмечен в производстве компьютеров и средств связи (110%), выплавке и прокате цветных металлов (82.9%), добыче угля (51.6%) и химпроме (51.0%).

Только за август прибыль промпредприятий выросла на 4.2% гг, что ниже июльского показателя (11.2%) и это самые низкие темпы с ноября прошлого года.

Ист.: канал MMI (экономический)


Еженедельный макрообзор

Экономическая активность в Армении выросла на 7,3% г/г в январе–августе 2026 г. после 7,7% г/г в январе–июле. Основной вклад внесли услуги (+12,8% г/г), высокие темпы роста также наблюдались в строительстве (+24,7%) и промышленности (+7,4%). Сектор услуг вырос за счет ИТ и отраслей, связанных с сильной туристической активностью. Строительство поддержали уверенные темпы роста кредитования, в том числе ипотечного, и инвестиций. Ожидаем сохранения высокой экономической активности в 2026 г. за счет внутренних источников роста. По прогнозм ВВП Армении увеличится на 6% в 2026 г.

Инвестиции в основной капитал Казахстана выросли на 8,1% г/г в январе–августе 2026 г. Их объем достиг 13,5 трлн тенге, или около 7,3% ВВП. Росту способствовала государственная поддержка обрабатывающей промышленности, вложения в которую увеличились на 39,9% г/г (14,1% общего объема). Также в число лидеров по расширению инвестиций входят электроэнергетика (+49,3% г/г, 9,7% общего объема) и информация и связь (+45,3% г/г, 2,3% общего объема). В то же время вложения в добывающую промышленность сократились на 3,9% г/г. Дополнительную поддержку инвестиционной активности оказывает кредитование бизнеса: за счет кредитов банков профинансировано 751,0 млрд тенге капитальных вложений, или 5,6% общего объема (против 3,5% годом ранее). По ожиданиям, инвестиционная активность продолжит поддерживать высокие темпы роста экономики до конца 2026 г.

Инфляция в Таджикистане составила 4,1% г/г в августе 2026 г., не изменившись по сравнению с июлем. Сохраняются проинфляционные риски, связанные с динамикой стоимости импорта. Их влияние объясняет ускорение роста цен на продовольствие с 3,8% г/г в июле до 4,4% г/г в августе. Благодаря проводимой НБТ денежно-кредитной политике и стабильности национальной валюты инфляция останется в нижней половине целевого диапазона (5±2%) к концу 2026 г.

Международные резервы Центрального банка Республики Узбекистан увеличились на 12,1% м/м, до 72,1 млрд долл. на 1 сентября 2026 г. Данный уровень является максимальным с февраля текущего года. Основной вклад обеспечил рост стоимости золотых активов на фоне повышения цены золота, а также увеличения его физического объема до рекордных 438,8 тонны. Резервы ЦБ РУ покрывают более 16 месяцев импорта товаров и услуг, что способствует устойчивости экономики страны.

Ист.: обзор Евразийского Банка Развития, 28.09.2026


[КоммерсантЪ💬, 24.09.26] В августе после двух месяцев слабого роста (на 0,2% в июне и 0,1% в июле) индекс промышленного производства в РФ вновь сократился — на 0,3% (к июлю с устранением сезонного и календарного факторов), сообщил Росстат. В среднем во втором квартале выпуск сокращался примерно на 0,1% в месяц, в июле—августе с учетом сезонности снижение продолжалось. В годовом сравнении к августу 2025 года промпроизводство в минувшем месяце сократилось на 0,6%. Итог всех восьми месяцев 2026 года — нулевой рост к сопоставимому периоду 2025-го. Ист.: Промпроизводство в РФ сократилось на 0,3% в августе, сообщил Росстат


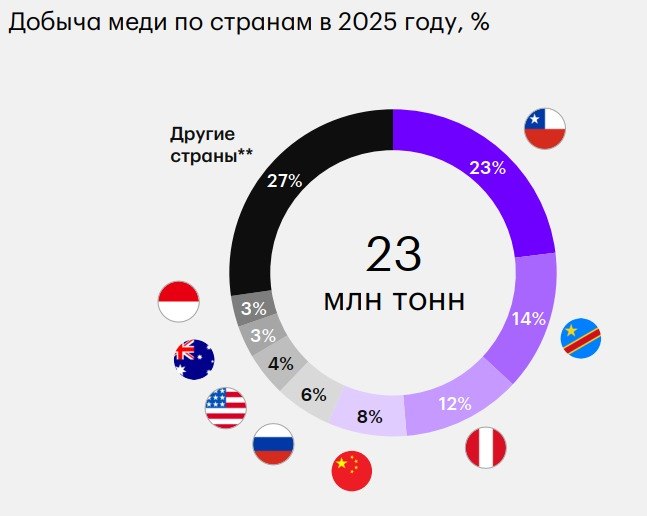
Два слова о меди. 1️⃣Мир производит 23 млн т меди (49% - Чили, Конго, Перу, вместе с Китаем и Россией - уже 63%). 2️⃣Миру текущих запасов меди хватит на 50 лет, без учета вялой разведки новых месторождений, переработки хвостов ранних периодов и замены промышленных материалов и сплавов. 3️⃣ Россия производит около 1 млн т в год (УГМК, Норникель, Русская медная компания, на подходе Удоканская медь). Ист.: обзор Атон, сентябрь 2026, сам отчет в комментариях👇⚡ (PS: No AI detected in the post)


Очередной выпуск журнала The Economist от 12.09.2026

Заголовок журнала - Ислам в Европе - Правда и ложь
(дословный перевод).

Плюс есть статья "как ИИ создает рабочие места"

Журнал ниже👇


Мониторинг «Инфраструктура в Евразии» (ЕАБР, сентябрь 2026)

➡️ За последние две недели развитие инфраструктуры Евразийского региона сосредоточилось на энергетике, добыче и переработке сырья, транспортной связности и технологической кооперации. Одновременно усиливается роль международных институтов и межгосударственных форматов — ШОС, ЦАРЭС и двусторонних инвестиционных платформ.

➡️ В энергетике и сырьевом секторе реализуются крупные проекты, расширяющие экспортную и ресурсную базу региона. «Роснефть» начала эксплуатацию «Восток Ойл» на Таймыре, к 2030 г. поставки могут составить до 50 млн т в год. Россия и Китай завершили трансграничный участок Дальневосточного газового маршрута мощностью 12 млрд куб. м в год, начало поставок ожидается в январе 2027 г. В Казахстане началась практическая фаза освоения Северного Катпара и Верхнего Кайракты с инвестициями 1,1 млрд долл. и стартом добычи в 2030 г.

➡️Продолжается развитие энергетической инфраструктуры. В Навоийской области Узбекистана введены СЭС на 300 МВт и накопители на 150 МВт стоимостью 390 млн долл. В Приморье «Россети» запустили подстанцию «Варяг» 500 кВ и около 500 км ЛЭП за почти 70 млрд руб. В Кыргызстане модернизация НПЗ «Джунда» стоимостью 194 млн долл. должна обеспечить переход на топливо стандарта «Евро-5».

➡️ В промышленности усиливается переход к более глубоким переделам. В Туркестанской области Казахстана готовится проект переработки фосфоритов стоимостью около 328 млн долл. с выпуском 1,6 млн т серной и 0,6 млн т фосфорной кислоты в год. На Дальнем Востоке России планируется нефтехимический кластер мощностью более 100 тыс. т полимерного сырья и инвестициями 100 млрд руб. На ВЭФ также стартовали пусконаладочные работы НЗМУ, а Nordgold и «Полиметалл» заявили новые горнодобывающие проекты суммарно более чем на 225 млрд руб.

➡️ Существенный акцент сохраняется на транспортной и приграничной инфраструктуре. АБР одобрил 10-летний механизм BUILD объемом 400 млн долл. для модернизации автомобильных и железнодорожных КПП, цифровизации процедур и повышения эффективности пограничного управления в странах ЦАРЭС. Саммит ШОС в Бишкеке дополнил этот вектор Планом развития портов и логистических центров на 2026–2030 гг., а также программами по цифровой инфраструктуре, ИИ и «зеленым» технологиям.

➡️Международные форумы остаются важным источником проектных договоренностей. На ВЭФ подписано 328 соглашений на 6,815 трлн руб. В Бишкеке по итогам Кыргызско-Китайского инвестиционного форума заключено 14 соглашений более чем на 300 млн долл. в энергетике, инфраструктуре, промышленности и туризме.

➡️В транспортной логистике сохраняется рост альтернативных евразийских маршрутов. Перевозки по российским участкам МТК «Север — Юг» за январь–июль увеличились на 4%, до 6,7 млн т, при этом особенно быстро росло транскаспийское направление. По Северному морскому пути перевезено около 24 млн т (+15% г/г), а дальнейший рост будет поддерживаться «Восток Ойл» и расширением российско-китайского грузопотока.

Ист. Евразийский Банк Развития, 11.09.


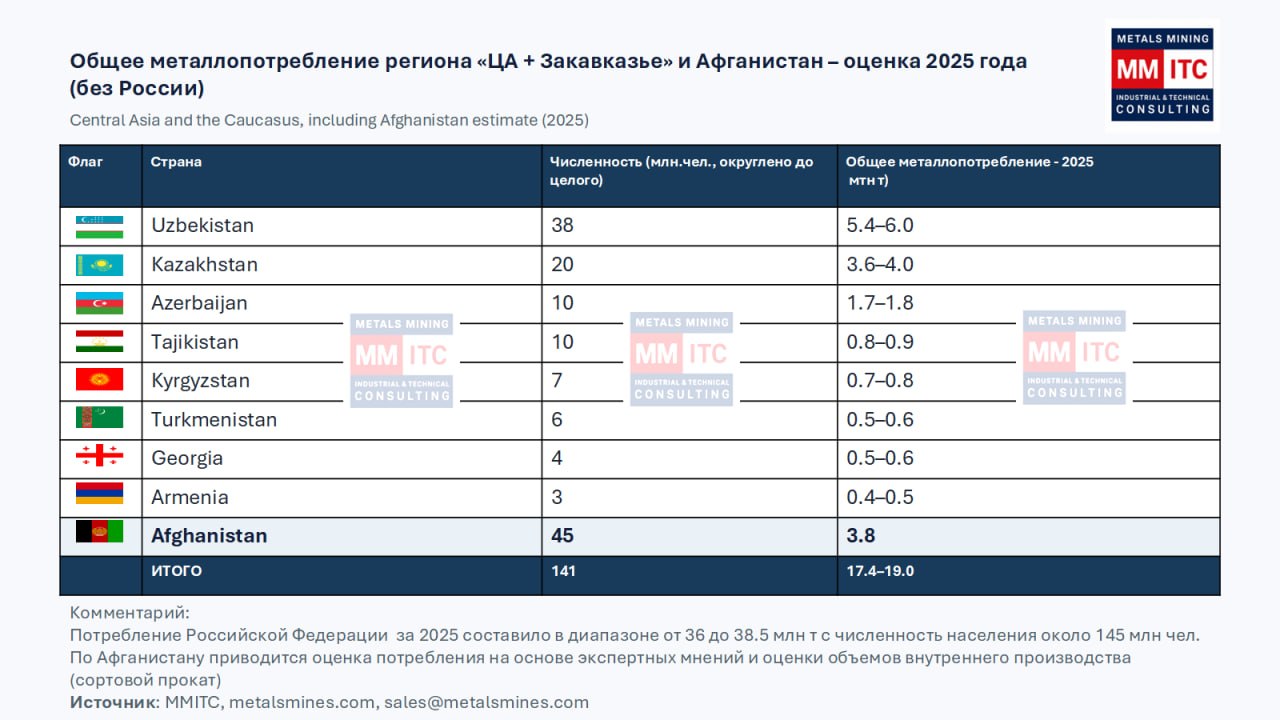
Оценка металлопотребления региона Центральная Азия и Закавказье, плюс добавлен Афганистан с его большой численностью и невысокой оценкой металлопотребления

Ист.: MMITC, апрель 2026


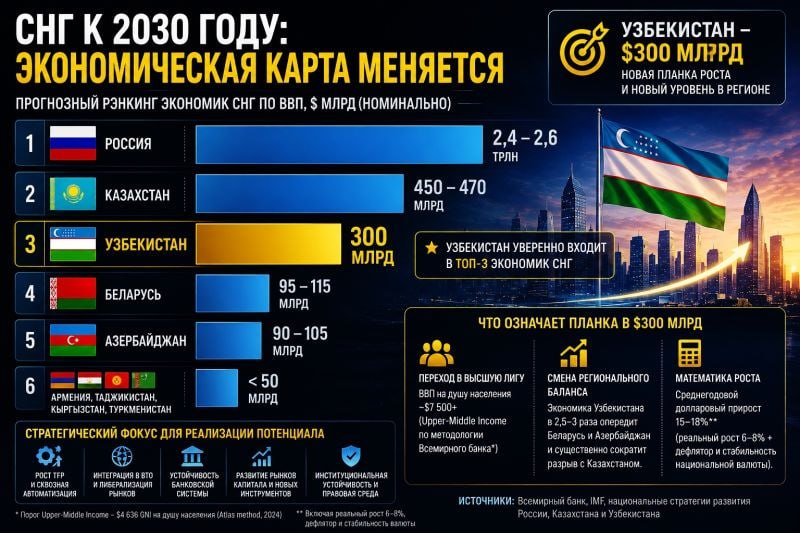
Немного пиара Узбекистану на базе прогноза Всемирного Банка и IMF


ЦМАКП.pdf
522.7Кб
Сбербанк_Сводная_матрица_сценариев_август2026.pdf
72.7Кб
(аналитика канала Metals & Mining CIS | Info channel с авторской оценкой, на основе двух материалов)
ЦМАКП, «Тренды российской экономики», июнь 2026
Сбербанк (но это не точно) - сводная матрица сценариев 2026


Дисклеймер: за что мы обожаем Центр макроэкономического и краткосрочного прогнозирования - они могут насыпать графиков (некоторые графики по форме напоминают пульс в больнице или пилу) - и как в песне "выводы делайте сами". Мы молчим про архаичный недостаточно прогрессивный дизайн слайдов, отсутствия комментариев и самое главное - часто не описаны выводы. Какой сделать вывод после этой кучи графиков в виде "синусоида". Готовы бесплатно помочь, кстати. Центр действительно часто пишет объективные вещи на основе официальной статистике.

Итак, выводы ЦМАКП по последней презентации (без ИИ, мы посидели и пытались почитать)
:

Экономика прошла верхнюю точку в конце 2025-го. В первом квартале 2026-го рост не просто замедлился - он сильно ушёл в минус, и сделали это в основном инвестиции (просто в росте ВВП инвестиции одна из компонент, чистая математика).

Инвестиционный спад - тут все печально. Пятый квартал подряд вниз, накопленное снижение около 14%. При текущей стоимости денег частный капитал в новые проекты не идёт. Ну и дисклеймер про другие риски.

Промышленность "стоит". Формально держится около нуля, фактически не растёт больше года. Июньский выход PMI выше 50 - слабый положительный сигнал за полгода, но одного месяца мало, а на фоне такой инфляции и роста издержек это минус.

Строительство пережило резкое сжатие зимой и частично вернулось к лету, не вернувшись на прежние уровни. Похоже на разовую коррекцию после исчерпания льготных программ, а не на возобновление роста. Тут много игр со статистикой, а это отдельная глубокая тема. Туда мы заныривать в рамках этой темы не решились.

Спрос держится на потреблении, и это самое интересное место в статистике. Непродовольственная розница растёт на 10% при стагнирующем выпуске - то есть покрывается импортом и запасами, а не собственным производством. Как-то так надо интерпретировать. При этом реальные зарплаты тормозят с учетом инфляции, а располагаемые доходы прибавляют полтора процента. Разрыв между потреблением и доходами закрывается сбережениями и вернувшимся кредитом. Такая себе пирамида....

Рынок труда остаётся дефицитным, но и тот уже начал сдавать - безработица отошла от исторического минимума. Первый признак того, что охлаждение доходит до занятости. Ну плюс накладываем новости про остановки производств, кризисе в агросекторе и пр.пр.пр.

Инфляция. Весеннее замедление до почти нуля казалось благом, но в июне-июле цены снова ускорились, базовая инфляция вообще не двигалась год. И это на фоне регулируемой статистики сбора и обработки информации. Выводы надо обдумать, тут Центральный Банк много официально "жжет" информации, нужно просто читать отчеты ЦБ и между строк многое написано интересного.

Бюджет стал главным источником спроса экономики, но дефицит ужасает. Дефицит первого квартала кратно выше прошлогоднего, за 7 месяц дефицит перевыполнен. Так сказать, выполним пятилетку за три года. Похвально звучит, тут твердая пятерка.

Итог. Складывается конфигурация: выпуск не растёт, спрос обеспечен лишь бюджетом и потреблением в долг, цены ускоряются. Cнижать ключевую ставку под ускоряющуюся инфляцию сложно (и опасно), а не снижать - значит продлевать инвестиционный спад и промышленную депрессию.

Второй файл - авторство относят к Сбербанку. Написано вроде присущей "Сберу" лексикой - бизнесово, много умных интересных слов, особенно упоминание покойного профессора Канемана, соавтора вместе с проф.Тверски книги про поведенческую экономику.
У нас не было возможности проверить авторство, поэтому приводим с оговоркой - по другим источникам приписываам Сберу.

Дисклеймер#2 - ❗️❗️ И да - в файле комментарии-резюме к 5 сценариям, но самих сценариев нет, с сожалению.
Чтобы избежать претензий от Сбера - этот материал заимствован из другого аналитического канала и оригинальность мы проверить не в состоянии. В противном случае мы опровергнем❗️❗️ И да -85% это ИИ...


(long read от наших партнеров) ОТХОДЫ РЗМ: БОГАЧЕ РУДЫ, НО НА НИХ ЕЩЁ НАДО ЗАРАБОТАТЬ

(из дружественного канала, посвященного РЗМ-тематике - Rare Bird, редакция посчитала интересной и аналитической информацией )

РЗМ-отрасль всё ещё растёт семимильными шагами, а значит, ей нужно всё больше сырья. При этом самые «жирные» месторождения уже освоены, и постепенно приходится переходить к более сложным и бедным рудам. Я уже писал, что на Западном участке Баян-Обо готовится расширение добычи до 15 млн т руды/год при содержании РЗМ около 1,07%, плюс - рециклинговые проекты пока не вошли в тираж. Хотя месторождения по содержанию РЗМ трудно сравнить с отходами магнитного производства: в NdFeB-магнитах - от 27–32% . Безусловно, отходы бывают разными: чистая обрезь и брак готовых магнитов намного богаче шлифовальных шламов. И тогда идеальное решение - получить из отходов коллективный продукт и вернуть его в производство магнитов более низких марок. Но что будет происходить с экономикой рециклинга, если нужны индивидуальные оксиды (а не коллективные)? Потому что на практике всё не так просто, как на бумаге.

Я считал экономику такого производства внутри холдинга ( в рамках работ с Урфу и Гиредмет), когда собственные отходы магнитного производства возвращаются обратно в технологическую цепочку. Срок окупаемости получался не более полутора лет - правда, без разделения на индивидуальные РЗМ. Но пару дней назад мелькнула интересная новость.

Китайская Ganzhou Tianhe Permanent Magnet Materials, принадлежащая Sanchuan Wisdom, перерабатывает отходы и брак NdFeB, шлаки после электролиза расплавов (получение индивидуальных РЗМ). Для переработки брака NdFeB магнитов компания использует кислотную схему, для фторсодержащих электролизных шлаков — щелочную конверсию с последующим кислотным растворением.

Далее идёт экстракционное разделение и получение индивидуальных оксидов. Проект расширения рассчитан на 3 тыс. т REO в год и предусматривает расширение экстракционного отделения, предварительный обжиг, работу с маслосодержащими шламами и железистыми остатками, газоочистку и прокалку готового продукта. В 2025 году реализацию проекта замедлился из-за ситуации на рынке и соотношения спроса и предложения.

А теперь цифры. В 2025 году Tianhe произвела 292,88 т оксидов при действующей мощности около 1 500 т в год, то есть загрузка оставалась ниже 20%. Сырьё составляло 83,67% себестоимости собственного производства оксидов, годом ранее — 87,36%. Sanchuan сообщала, что ещё в 2024 году из-за нехватки оборотных средств Tianhe столкнулась с перебоями в производстве и ростом потерь сырья и реагентов. При этом в первом полугодии 2026 года выручка редкоземельного направления выросла более чем в шесть раз, до 256 млн юаней, но направление всё равно осталось убыточным. Возможности продажи части продукции за пределами Китая тоже сократились: с апреля 2025 года экспорт ТРЗМ требует лицензии.

Но история Tianhe, на мой взгляд, не ставит под сомнение экономику рециклинга. Скорее она показывает, насколько трудно существовать отдельному не интегрированному переработчику, которому приходится покупать на рынке дорогое вторичное сырьё, держать значительный оборотный капитал, разделять РЗМ и затем самостоятельно продавать индивидуальные оксиды. Вероятно, Tianhe придётся либо значительно увеличить загрузку и обеспечить устойчивый доступ к сырью, либо войти в более крупную производственную цепочку, то есть фактически стать объектом поглощения, либо идти дальше по переделу и производить уже магниты. Не исключён и вариант закрытия. Последние варианты означают изменение первоначальной концепции бизнеса, и вопрос в том, готовы ли к этому акционеры. Но я по-прежнему считаю, что рециклинг будет только расти: отходов становится больше, первичное сырьё — беднее и сложнее, а всё большую ценность приобретает не только технология переработки, но и доступ к самому вторичному сырью.

p.s. кстати речь шла о Ganzhou Tianhe, а это не компания из Баотоу, которая большой производитель магнитов. Кстати и она попала в новости о рециклинге (в прикрепленном файле).


Глава обанкротившегося китайского девелопера Evergrande получил пожизненный срок

https://www.kommersant.ru/doc/8893528?from=top_main_4


Макроэкономическая статистика 42 стран

Ист.: The Economist, 18.07.2026


Металлоснабжение_и_Сбыт_Азербайджан_июль2026.pdf
520.2Кб
Отраслевой журнал Металлоснабжение и Сбыт (МCС) опубликовал статью про рынок сортового проката 🇦🇿Азербайджана

Пусть рынок небольшой и рядом Иран и Турция - в нишевых продуктах он может быть интересен экспортерам

Ист.: https://www.metalinfo.ru/ru/magazine/2026/7-8


Очередной выпуск журнала The Economist от 11.07.2026 с нашумевшим интервью Мельниченко.

Заголовок журнала - человек, который бы смог изменить Россию
(сложно дать буквальный перевод, но +- так).

Журнал ниже👇


Уважаемые коллеги, мы занимаемся в том числе крутой и глубинной торговой аналитикой, основанной на таможенной, торговой, логистической аналитике.

Но сегодня к нам пришел необычный запрос, мы даже не сразу поняли, что хотят.

Но потом поняли, что надо делать.
Какие запросы клиентов - такая и работа... Что поделать....

Ваша Редакция Канала 🤷‍♂️


Структурный дисбаланс мощностей на мировом рынке стали продолжает рост

Текущее состояние мировой металлургии характеризуется выраженным дисбалансом: на фоне четырехлетнего снижения глобального спроса наблюдается непрерывный рост производственных мощностей. Несмотря на кризис в отрасли в целом, мировые мощности продолжают расти и OECD дает прогноз до 2028 г. о достижении мировых сталеплавильных мощностей до почти 2.6 млрд т.

ля мировой индустрии это оборачивается снижением средней загрузки предприятий до критических 74%, падением маржинальности и ростом долговой нагрузки на независимых игроков.

Государственные субсидии искажают условия международной конкуренции и стимулируют агрессивный экспорт.

Отсутствие скоординированных межгосударственных мер по ограничению субсидирования и сокращению избыточных активов ведет к долгосрочной финансовой нестабильности сектора

Ист.: OECD, OECD Steel Outlook 2026, июнь 2026

Показано 20 последних публикаций.