Пусть аналитики посмотрят


Гео и язык канала: Россия, Русский


Канал аналитиков жилой недвижимости ведущего консультанта Москвы. Обсуждаем:
- анализ продукта и позиционирование
- срезы рынка по всем видам недвижимости
- инвест. модели
Помогаем сверить расчеты и получить второе мнение по проекту
@Mari_Zhuk

Связанные каналы

Гео и язык канала
Россия, Русский
Статистика
Фильтр публикаций


UNIKEY. Честно про рентабельность 4%

Выступление Айгуль Юсуповой на прошедшем форуме МКБ «Девелопмент будущего» запомнилось участникам своей искренностью и прямотой.

В портфеле UNIKEY ЖК от комфорта до премиума, и в столице, и в регионах. Тяжелый рынок вынудил компанию менять стратегию.

Принятие трудного рынка вместо «плана продаж любой ценой»

Отказ от агрессивного стимулирования спроса – доля рассрочек не более 8% от всех сделок

Достаточный для устойчивости фин.модели темп продаж без рассрочек – 8 квартир/мес, у конкурентов на рассрочках и субс.ипо - 40 квартир/мес.


Субсидированная ипотека – зло для проекта, зачастую убыточная сделка для девелопера.

Рентабельность ЖК бизнес-класса в Хабаровске – всего 4%. И это при росте цен с 2023 на 45%. Рост себестоимости и % по кредиту съели почти всю прибыль проекта.

Вынужденная смена стратегии

Запуск строительства новых очередей ЖК – на паузе

В строящемся ЖК Сердце Бонивура премиум-класса – темп продаж 1-2 квартиры в мес и это ок.
Главная задача - не упрощать продукт, терпеть низкую рентабельность

Новый ЖК премиум-класса в Хабаровске – приняли решение отложить старт строительства до более благоприятного макрофона

Принять текущую ёмкость рынка – сейчас самая честная и разумная стратегия.

Рисовать бесконечный рост цен в фин.модели сейчас бессмысленно.

Действовать исходя из пессимистичного сценария фин.модели – единственный шанс пройти трудный рынок с наименьшими потерями.

P.S. Айгуль делится всей внутрянкой современного девелопмента в своем ТГ-канале «Айгуль Uni.Девелопмент с женским почерком». И что самое ценное – ведет лично!


Заметки с полей 100+ Теchno Build

Пока регионы не захватила волна КРТ, головной болью жилых девелоперов является ритейл первых этажей ЖК.

Тут стратегия у всех очевидная - выжать ТЭПы по максимуму, а с функцией разберемся потом.

Результат - ритейл в ЖК пустует: то не учли формат сетевого оператора, то мокрых точек мало.

Офисы строят в основном в малоэтажных стилобатах ЖК, в связи с чем они по умолчанию на уровне проекта получаются "в нарезку".

Про удобные МОПы, нарядные лобби, общие переговорки и прочие фишки офисного продукта никто ещё не думает.
И это ок для текущей стадии развития рынка. Головной боли об офисном продукте пока нет.

Московский рынок с его ошеломляющими 7 млн м2 к 2030 (пусть и на бумаге) выглядит для региональных застройщиков нереальным.

Такая же история с лайт индастриал и технопарками - нет в повестке.
А у нас сейчас каждый третий проект в консалтинге - разработка концепции для лайтов, а каждый второй - для офисников.

P.S. встречи с московскими коллегами Урбандвиж.ЛП радуют всегда: нет времени пересечься в Москве, зато в Екатеринбурге - пожалста


Встречаемся завтра на крупнейшем профильном форуме 100+ Techno Build в Екатеринбурге

Зал 3.8 в 10.00 обсуждаем векторы развития коммерческой недвижимости: рост, снижение, перспективы, конкуренция, продукт

Друзья, кто будет на мероприятии - пишите. Обязательно встретимся, обсудим все самое интересное из мира коммерческой и жилой недвижимости


Коллеги, да, в CORE.XP трансформация блока консалтинга и аналитики.

Знаю, что по рынку ходят разные слухи. На самом деле все проще.

Такое объединение напрашивалось в компании давно.

В чем суть?

Аналитики, оторванные от продукта и стратегии девелопера, к сожалению, не понимают, что на самом деле стоит за цифрами.

Консультанты разбираются в продукте, но слабо оперируют рыночными трендами, не видя больших данных.

Бесшовность коммуникации в новой структуре и кросс-микс ролей аналитики и консалтинга даёт существенно бОльшее осознание и аналитиками, и консультантами, что за сухими цифрами стоят реальные проекты, бизнесы и люди, принимающие решения на основе наших данных.

Уверена, что моя экспертиза как в жилой, так и в коммерческой недвижимости даст хороший буст нашему новому направлению.


Репост из: CORE.XP | Инвестиции и консалтинг в недвижимости
Видео недоступно для предпросмотра
Смотреть в Telegram
Трансформация консалтинга

⚡️Новый инструмент для решения задач 

Мы взглянули по-новому на направления и создали единый мощный хаб данных. Теперь консалтинг, аналитика и данные работают в одной функциональной команде. 


Для наших клиентов – это:
🌟Более точная аналитика, основанная на многолетней базе данных компании
🌟Получение быстрых решений, когда сроки ограничены
🌟Глубинный взгляд с 3-х сторон для определения наиболее эффективного сценария

Стратегический консалтинг, исследования, аналитика и управление данными выходят на новый уровень.


Руководителем отдела стала Марина Жукова, которая обладает более 15-летним опытом работы в консалтинге и девелопменте. 

🎤Владимир Пинаев, Генеральный директор CORE.XP:
«Мы видим значительный потенциал в развитии комплексных продуктов. Уверен, что новое направление усилит позиции CORE.XP как одного из ведущих консультантов на рынке недвижимости»


Новый уровень сервиса и продукта. Для вас!


Похоже, рынок гибких офисов Москвы подошел к точке насыщения

Собрали с командой CORE.XP Аналитика данные за 1п2026 — 458 тыс. м² действующих гибких офисов. За год рынок вырос всего на 1%.

При этом свободно уже 16,1% предложения — 74 тыс. м², или более 12 тыс. рабочих мест.

Спрос заметно притормозил: за январь–август новые сделки сократились на 55% год к году — с 68 до 30 тыс. м².

Операторы реагируют на рынок: новые открытия сокращаются четвертый год подряд, а конкуренция за клиента приводит к скидкам и специальным условиям.

Пока констатирует насыщение сегмента гибких офисов и стабилизацию рынка при текущем уровне спроса.

Если вы присматриваетесь к стратегии открытия коворкинга на купленных в инвест нескольких этажах в каком-нибудь строящемся БЦ, то проявите осмотрительность и просчитайте альтернативные стратегии.


Элитный рынок Москвы: застройщики газуют, покупатель — не спешит.

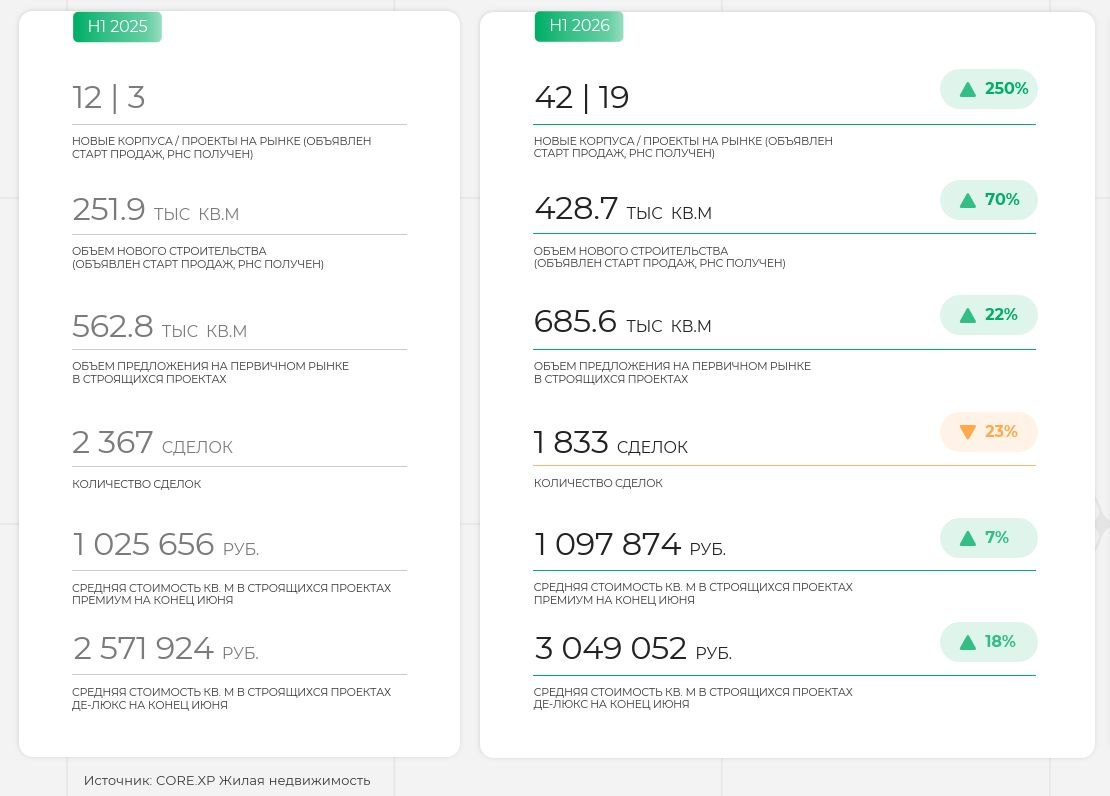
Обзор итогов 1п2026 по сегменту новостроек элитной недвижимости Москвы

В Iп2026 на рынок вышло 19 новых проектов в делюкс и премиум-классе против 3 годом ранее.
Объём нового строительства вырос почти вдвое — до 428,7 тыс. кв. м.
А спрос несколько просел: сделок стало на 23% меньше, реализованная площадь — на 30% меньше.

При этом цены растут: +7% в премиуме и +19% в де-люксе.

Конкуренция в сегменте нарастает.

В топе продаж все те же лидеры - Донстрой с Островом и Татарской 35, Ривер Парк Кутузовский. Из новых стартов - Мастерс.

CORE.XP прогнозирует около 800 тыс. кв. м новых стартов по итогам 2026. Посмотрим, кто будет молодцом роскошной Москвы по итогам года.


Заметки жюри гостиничного комитета

CRE это про коммерческие показатели

Наилучшее впечатление произвели команды, спикером которых выступили развитийщики бизнеса или собственники отелей. Эти ребята помнят наизусть все цифры ADR, загрузки и прочей ебитды.

Маркетологи презентуют проект набором клише и превосходных степеней - как в отделе продаж, для наивных покупателей. Экспертов индустрии это раздражает.

Только 1 из 11 команд - Academia Особняк Шувалова из Санкт-Петербурга, упомянула про product market fit и презентовала проект как бизнес-модель - позиционирование, сегментация ЦА, каналы продвижения, коммуникация с ЦА. Вот именно такую подачу ждут эксперты премии.
Только про бизнес!

Множество собственников

Новая реальность отельной индустрии - розничная продажа номеров.

9 из 11 номинантов де-факто представляли собой объекты, гостиничными номерами которых владеет множество собственников.

Фактически, то, чего боятся в офисном сегменте с мелкой нарезкой, уже работает в гостиничном.

В среднем, не менее 70% собственников подписывают договор доверительного управления (или дог.аренды) с гостиничным оператором.

Именно эту проблему должны решить поправки в 214-ФЗ. Для экономики гостиничного оператора и соблюдения стандартов обслуживания важно, чтобы весь номерной фонд передавался в управление.

Доходность

Со.доходность для собственника номера 10-12% годовых - если покупать хотя бы за год до ввода в эксплуатацию.

Cosmos Stay - 55% выручки отдает инвесторам в объектах на Алтае.
Не факт, что во всей сети такой уровень выплат, но это реально много.

Арендные модели - фиксированные выплаты собственникам порядка 70-80к/мес.

У кого загрузка выше?

Тут база. У тех, кто попал в рынок, в ЦА и использует экономику впечатлений на 1000%

Отели Петербурга - вписываемся в исторический контекст и передаём его через мельчайшие детали сервиса.

Отели в горных локациях - смотрим, а во всех ли ресторанах и спа побывал гость и даём скидку на ту услугу, которую гость ещё не попробовал (а отъезд скоро).

Как только начинает работать машина отзовиков и микро-блогеров, растет загрузка.

Если в позиционировании отеля ошиблись или размываем в коммуникации с ЦА - с экономикой все сложно.

Вот такие интересные отельные дела.


Работаем в жюри CRE AWARDS 2026

Комитет по гостиничной недвижимости

Классные проекты и команды.
Рынок очень живой. Появляются Первые результаты доходных юнитов, проданных по 214-ФЗ


В итоге, получается, что фитнес точно целесообразнее проектировать в плотной жилой застройке.

Почти 60% тренируются рядом с домом. Как говорят подписчики, дом мы меняем реже, поэтому фитнес нужен там.

Всего 16% ходят на фитнес рядом с работой.

Поэтому в БЦ размещать фитнес осмотрительно. Максимум, сухой.
Если вокруг вообще нет никакого - смотрим в сторону мокрого, но тщательно считаем ёмкость рынка в окружении.

Всем проголосовавших респект и ❤️


В продолжение темы фитнеса в БЦ. А где расположен ваш фитнес? 🏋
Опрос
  •   Предпочитаю фитнес рядом с работой
  •   Ходу в фитнес у дома
  •   Мне фитнес не нужен, другие интересы
  •   Не плачу ща спорт. Спасибо мэру за парки, набережные и дворовый спорт.площадки
1 голосов


Нужен ли фитнес в БЦ?

У нас завязалась интересная дискуссия с продуктовой командой капиталистов. Влияет ли наличие фитнеса в БЦ на уровень арендных ставок/цен продаж офисных площадей?

Гипотеза лежит на поверхности - если в моем БЦ есть фитнес, да еще и с бассейном, а у соседа-конкурента нет, то я точно буду стоить дороже и в аренде, и в продаже. Убедительно?

Мы, как обычно, пошли в данные. Собрали парные аналоги - с фитнесом и без, с мокрым и сухим, сравнили ставки аренды и запрашиваемые цены продажи. Вердикт - устойчивое влияние наличия фитнеса в БЦ на ставки аренды/продажи офисных площадей не обнаружено.

Тогда зачем в БЦ фитнес?
Давайте посмотрим на цепочки ценности для ЦА.

Девелопер/Владелец БЦ. Задача - получить доход с каждого метра, включая торгово-сервисный уровень (первый этаж или стилобат). Чтобы быстрее сдать помещения стилобата, я проектирую локационно дефицитные функции с приоритетом на операторов, требующих больших площадей.

Розничный инвестор/покупатель офисных площадей. Чтобы заработать, хочу купить помещение с 10-12% капрейтом, поэтому важно отношение ГАП к цене покупки.

Арендатор/конечный пользователь. Аренда - это постоянные затраты, а значит чем меньше, тем лучше. Нужен БЦ А класса ближе к метро, с парковкой, с вменяемой УК и невысокой арендой на долгосроке.

Строить ли девелоперу фитнес в БЦ?

Вероятно, да, если площадь торгово-сервисных помещений проекта значительна и главная управленческая задача - утилизировать эти площади. Так как мокрый фитнес - капиталоемкое сооружение, крайне рекомендую сделать пред-брокеридж, прежде чем идти в проектирование.

Нет, если площадь торго-сервисной части проекта компактна и главная управленческая задача - максимизировать денежный поток с каждого метра.


Показано 16 последних публикаций.