АстраFM


Гео и язык канала: Россия, Русский
Категория: Экономика


УК Астра Управление Активами: формируем рынок хедж-фондов в России. Принимаем обоснованные инвестиционные решения, опираясь на глубокую экспертизу.
Контакты:
▪️Для СМИ — @prastrahedge
▪️Сайт — https://astra-am.ru/
▪️Сотрудничество: @astraassetmanagement

Связанные каналы  |  Похожие каналы
Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


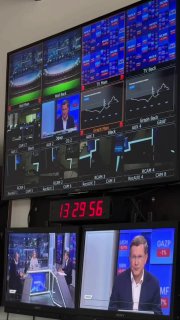
🗣️ Дмитрий Полевой, директор по инвестициям «Астра УА», выступил на телеканале РБК в программе «Рынки.Главное» — об акциях и ОФЗ, рубле и шансах на снижение ставки в октябре.

00:00 Почему широкий рынок акций пока не дает оснований для оптимизма.
00:48 «Рынок сомневается в бюджете» — о факторах, влияющих на ОФЗ.
03:48 О риск-премии на рынке госдолга: предел есть?
05:04 Факторы, влияющие на траекторию ставки и позицию ЦБ.
06:46 О рубле — что будет с курсом к концу года и на какие факторы нужно обращать внимание.

👍 Подписаться на канал


📊 Первые данные по бюджету: как они повлияют на рынки?

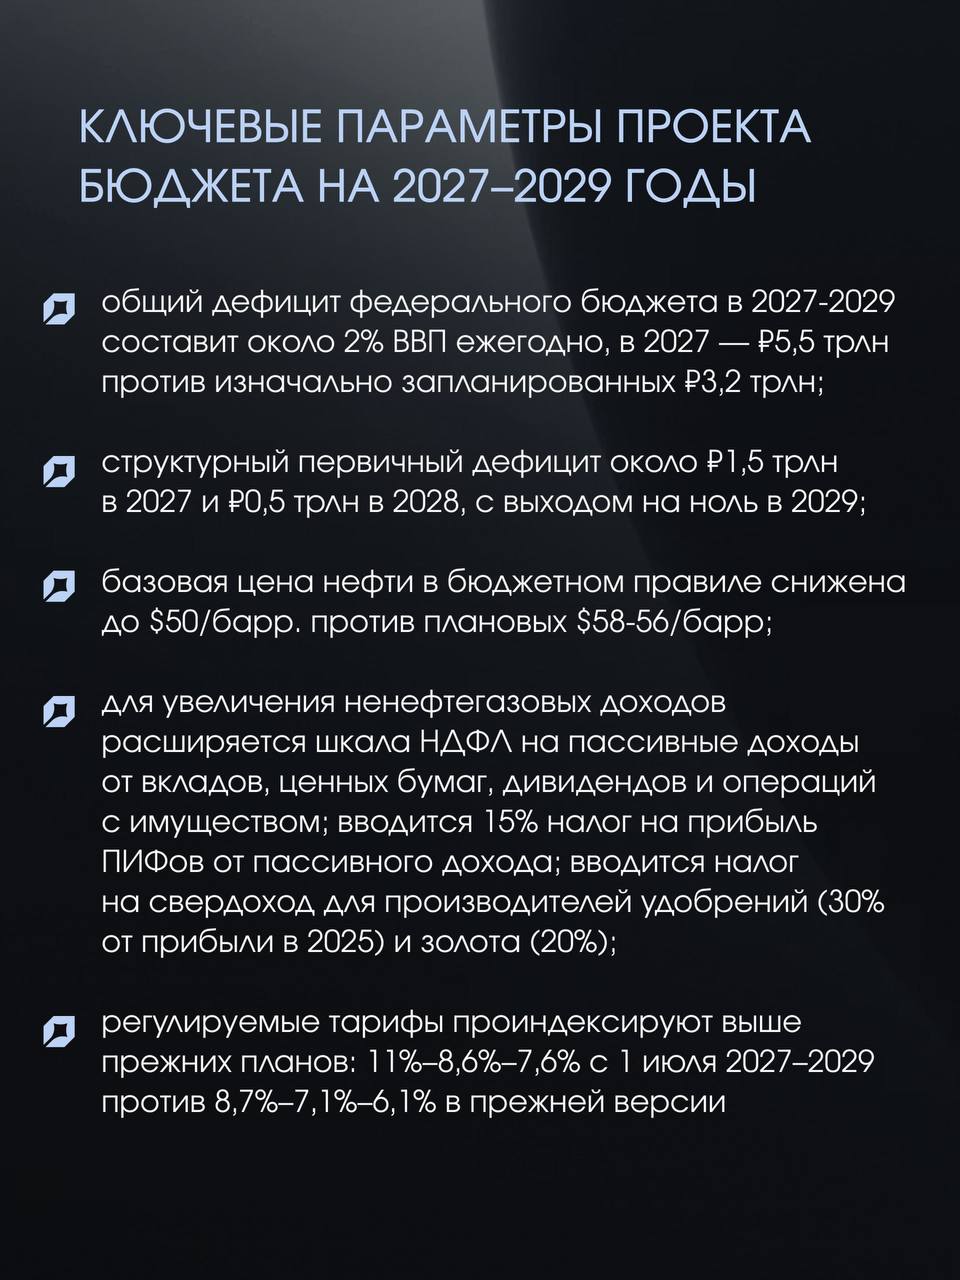
Минфин внес в правительство бюджетный пакет на 2027–2029 годы. Полная картина по бюджету будет понятна не ранее 30 сентября при внесении проекта бюджета в Госдуму.

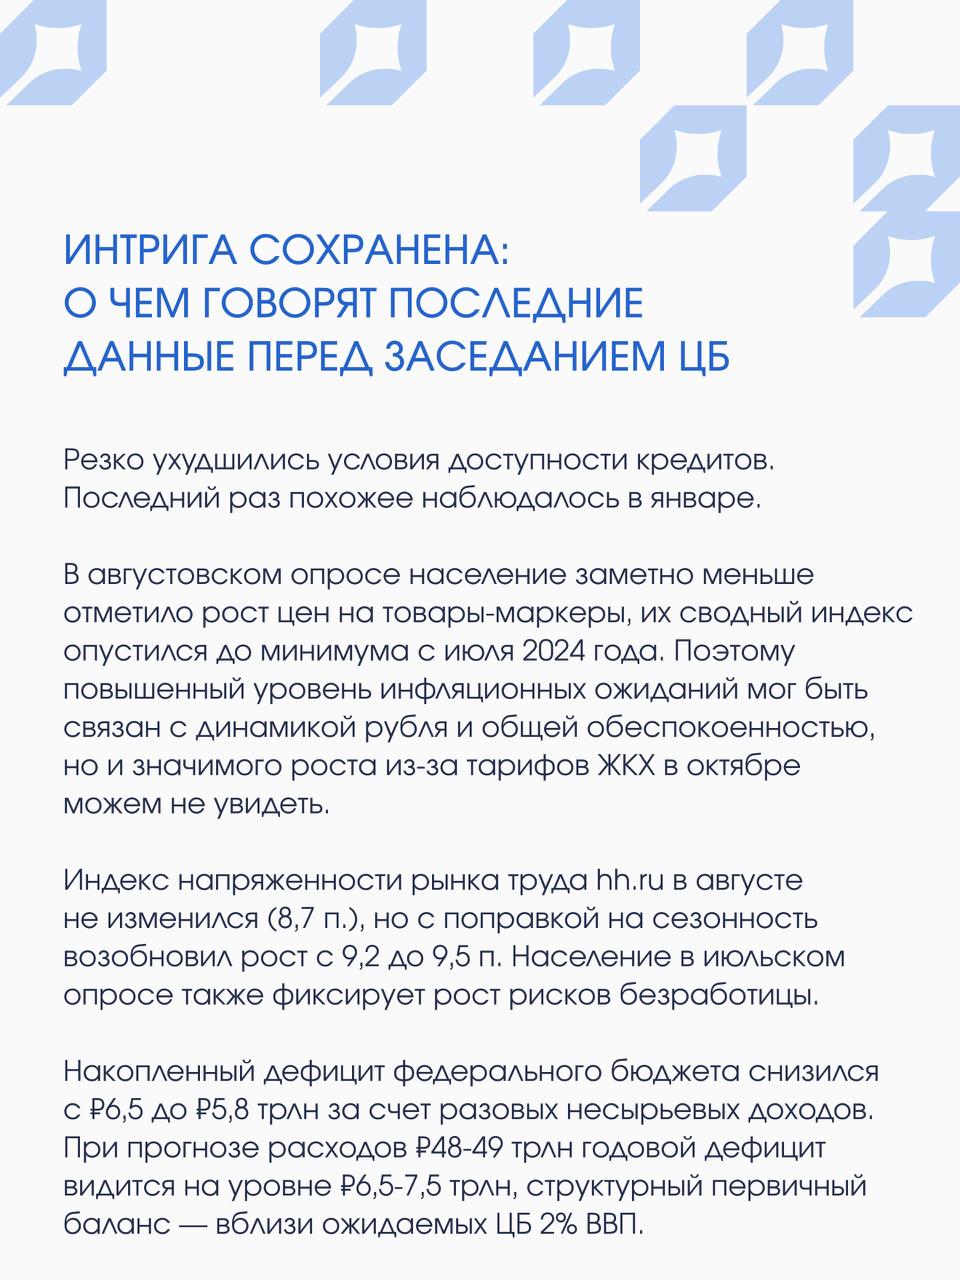
⬆️ В карточках разбираем ключевые параметры бюджетного пакета и делимся взглядом на рынок ОФЗ, траекторию курса рубля и динамику рынка акций.

👍 Подписаться на канал


👍 Открыт интервал для инвестиций в фонды «Астра УА»

В нашей линейке — продукты, которые работают на рынках облигаций и акций, в рублях и в валюте.

✅ Интервал для инвестиций в фонды открыт до конца сентября.

🔵 Фонды доступны только квалифицированным инвесторам. Полную информацию можно запросить у персональных менеджеров или через Telegram: @astraassetmanagement.

🔗 Обязательная информация


💬 Сейчас рынку от эмитентов нужны выпуски с короткой дюрацией — на какие размещения в сегменте корпоративных облигаций смотрит «Астра»?

📍 15 сентября прошел «Кэпитал Маркетс» — крупнейший форум РБК о рынках капитала. Президент УК «Астра Управление активами» Павел Вознесенский выступил на сессии форума, посвященной российскому рынку корпоративных облигаций.

⬆️ Главные тезисы Павла Вознесенского выше, полная запись сессии по ссылке.

👍 Подписаться на канал


📍 Новый комментарий ЦБ о ставке и инфляции: что это значит для рынка

💬 Советник главы ЦБ Кирилл Тремасов вчера прокомментировал текущую ситуацию.

Главное:

🔵 Инфляция складывается ближе к верхней границе прогнозного диапазона 6-7% на 2026 с учетом запланированной с 1 октября индексации тарифов ЖКХ. В устойчивой части инфляция сместилась с 4-5% весной до 5-6%, о чем ЦБ заявлял по итогам сентябрьского заседания и что, в целом, подтверждается последними данными. Цифры по недельной инфляции указывают на замедление в устойчивых компонентах, продолжая тенденции августа. Но уровни остаются повышенными, в том числе из-за активного роста цен производителей потребительских товаров: 0,8% в июле и 1,1% в августе с поправкой на сезонность.

🔵 Ситуация в экономике, несмотря на шоки, по-прежнему развивается в рамках базового сценария регулятора. Это главный тезис о будущей направленности денежно-кредитной политики. В рамках этого базового сценария средняя ставка в 2027 составит 10,5-12,5%, все траектории направлены вниз;

🔵 Отвечая на вопрос о возможном переходе к проинфляционному сценарию со средней ставкой 13-15% в 2027 году, Тремасов отметил, что экономика пока остается в рамках базового сценария, однако некоторое смещение в сторону проинфляционного все же произошло.


Наша оценка траектории ключевой ставки, курса рубля и перспектив рынка ОФЗ в карточках выше ⬆️

👍 Подписаться на канал


Ставка 14%: почему пауза не меняет картины

💯 Банк России сохранил ставку на уровне 14%. Это решение совпадает с консенсусом. Мы ожидали снижения на 25 б.п., однако принципиального отличия в сигнале регулятора на этом заседании не было.

⬆️ Объясняем, почему Банк России мог склониться к паузе в цикле смягчения политики, какую ставку мы ожидаем на конец года и как на решение регулятора отреагировал рынок.

👍 Подписаться на канал


👍 Данные по недельной инфляции за первую неделю сентября и опрос бизнеса за август — последние важные вводные к завтрашнему решению ЦБ по ставке. Но о чем они говорят и чего мы ждем от заседания?

🔵Начнем с последних полученных данных по индексу потребительских цен от Росстата. Недельная инфляция выросла с -0,01% до 0,05%. Во многом из-за растущей динамики в устойчивой части корзины после двух недель замедления. Видны эффекты ослабления рубля, сезонные факторы начала сентября и рост цен на автомобили.

🔵Кроме того, индекс бизнес-климата символически вырос с -2,4 до -2,3. И снова только за счет небольшого роста ожиданий при дальнейшем ухудшении оценок текущей ситуации. Последний раз хуже было только в марте-апреле 2022 года.

🔵Рост издержек замедлился, но выросли инфляционные ожидания бизнеса. Частично это отражает подготовку к октябрьскому повышению тарифов ЖКХ. При этом в сельском хозяйстве и рознице, ключевых секторах для потребительской инфляции, ценовые ожидания снизились.


❓ На какие показатели также нужно обратить внимание, как их трактовать и какой шаг ЦБ прогнозирует «Астра»? Ответы — далее ⬇️


👍 Вопреки консенсусу: почему ЦБ может снизить ставку?

В понедельник РБК, Ведомости и Telegram-канал «Холодный расчет» опубликовали консенсус-опросы аналитиков по решению Банка России в эту пятницу. Большинство не ждет изменения ключевой ставки с текущих 14%.

Основные аргументы коллег:
🔵 ускорившаяся летом инфляция;
🔵 повышенные инфляционные ожидания;
🔵 быстрый рост кредита и устойчивый пессимизм относительно бюджета.

🪐 Наш базовый сценарий — снижение на 25 б.п. до 13,75% и потенциал для позитивной реакции рынков. В карточках выше объясняем, почему ждем такого шага от регулятора.

🚀 Подписаться на канал


👍 Итоги управления в августе

Фонды, инвестирующие на рынке облигаций:

🔵 Хедж-фонд Р5: -5,57% за месяц, -19,34% за последние 12 месяцев, +13,48% годовых за три года (в рублях).

🔵 Хедж-фонд Д5: -6,23% за месяц, -24,99% за последние 12 месяцев, +4,56% годовых за три года (в долларах США).

🔵 Хедж-фонд Ю5: -5,10% за месяц, -22,98% за последние 12 месяцев, +7,40% годовых за три года (в юанях).

🔵 Хедж-фонд Д1: -2,62% за месяц, -14,36% за последние 12 месяцев, +6,09% годовых за три года (в долларах США).

🔵 Фонд «Облигации Р1»: -1,24% за месяц, +2,53% за последние 12 месяцев (в рублях).

🔵 Фонд «Валютные облигации с выплатой дохода» (с учетом выплаты купонов): -2,38% за месяц, -1,38% за последние 12 месяцев (в долларах США).

Фонды, инвестирующие на рынке акций:

🔵 Хедж-фонд А+: -2,22% за месяц, +2,29% за последние 12 месяцев (в рублях).

🔵 Фонд «Российские акции 120/80»: -2,24% за месяц, -7,23% за последние 12 месяцев (в рублях).

Фонд, инвестирующий в золото:

🔵 Хедж-фонд М3: -5,77% за месяц (в цене золота).

📍 Фонды доступны только квалифицированным инвесторам.

🔗 Обязательная информация


Необходимо, но не достаточно: что новый выпуск Минфина значит для рынка

✅ Что случилось:

Минфин вчера успешно разместил долгожданный выпуск ОФЗ с плавающей ставкой (флоатер). Ведомство привлекло почти ₽940 млрд при спросе ₽1,4 трлн. Цена размещения предполагает спред к ставке денежного рынка RUONIA около 120 б.п. по сравнению с 95 б.п. по цене закрытия уже торгуемой бумаги с близкой датой погашения. Минфин дал инвесторам заметную премию за возможность разместить объем. Всего с начала III квартала Минфин привлек ₽948 млрд из запланированных ₽1,5 трлн.


➡️ Почему рынок реагирует сдержанно:

Успешное размещение — необходимое, но не достаточное условие для возвращения доходностей бумаг с фиксированным купоном на существенно более низкие уровни. 11 сентября пройдет заседание ЦБ по вопросу ключевой ставки, а к концу сентября грядет анонс обновленного бюджетного плана на 2026 год и следующие три года. Это вместе с геополитическими рисками во многом и объясняет сдержанную реакцию рынка классических облигаций с фиксированной доходностью.


➡️ Каких шагов ждем от Минфина:

В идеальном сценарии Минфину следовало бы закрыть квартальный план за счет второго из вновь зарегистрированных флоатеров на ₽500 млрд и далее продлить паузу с аукционами до того, как рынок получит ответы на наиболее острые вопросы — параметры бюджета и траекторию ключевой ставки.


➡️ Приток ликвидности поддержит спрос:

До конца сентября инвесторы получат около 900 млрд руб в виде купонов и погашений бумаг, еще ₽1,6 трлн поступит в IV квартале. Реинвестирование этих средств позволит Минфину успешно выполнить годовой план заимствований (даже с учетом его возможного увеличения) по более низким доходностям, чем текущие уровни.


➡️ Что будет со ставкой и ценами облигаций:

Потенциал для снижения ключевой ставки сохраняется. Уверенность в смягчении денежно-кредитной политики может возрасти ближе к IV кварталу, что создаст достаточные условия для устойчивого роста цен облигаций и снижения их доходностей.


💬 Что мы делаем в наших стратегиях в этой ситуации — в комментарии на карточке выше.

👍 Подписаться на канал


Видео недоступно для предпросмотра
Смотреть в Telegram
💬 О дефиците бюджета, инфляции и рынке ОФЗ — ключевые тезисы Дмитрия Полевого, директора по инвестициям «Астра УА», в эфире программы «Облигации.Главное» на РБК

🔵 Прогноз по дефициту бюджета
Суммарный дефицит бюджета в 2026 году около 3,5-3,7% ВВП. Структурный первичный дефицит (показатель реального бюджетного стимула для экономики) около 2% ВВП. Но главная неопределенность — не этот, а следующий год. Расходы в этом году, по оценке, вырастут до 48-49 трлн руб., но точный прогноз невозможен без знания итоговых параметров расходов и дополнительных источников доходов.


🔵 Инфляция и ключевая ставка
Инфляция в устойчивой части складывается выше целевой траектории. Последние недельные данные показывают небольшое снижение цен, но только за счет плодоовощей и нормализации цен на бензин. В остальной части корзины рост продолжается.

На сентябрьском заседании рынок ожидает паузу в снижении ставки. Если данные по экономике и потребительскому спросу до заседания покажут продолжение охлаждения, интрига между паузой и снижением на 25 б.п сохраняется. Но одно заседание большой картины не изменит.


🔵 Дополнительное размещение ОФЗ — не так страшно
Часть роста дефицита связана с более крепким рублем и его влиянием на базовые нефтегазовые доходы. Закрытие этого недостатка через размещение ОФЗ не несет инфляционных рисков — это лишь компенсация выпадающих доходов экспортеров.

Именно поэтому дополнительное размещение фиксированных ОФЗ сверх плана оцениваем не более чем в 1-1,5 трлн руб. Опасения рынка, что весь дополнительный дефицит будет финансироваться новыми ОФЗ с фиксированным купоном, избыточны, поскольку его большая часть, считаем, будет закрыта другими источниками.


🔵 Ключевой фактор для рынка — действия Минфина
Идеальный сценарий: Минфин размещает бумаги с плавающей ставкой на 1,5 трлн руб. в конце августа или начале сентября. Это формально закроет план на III квартал и снимет напряженность вокруг навеса предложения ОФЗ с фиксированным купоном. После этого Минфин сможет постепенно возобновлять аукционы.

Пока же министр финансов обозначил, что аукционы будут возобновляться по мере стабилизации рынка. Но при доходностях длинных ОФЗ выше 16% говорить о стабилизации сложно.


🔵 Прогноз по доходностям ОФЗ
Текущие доходности длинных ОФЗ выше 16% — не стабильная и не комфортная ситуация. При реализации сценария с размещением ОФЗ с плавающей ставкой рынок может достаточно быстро сместиться к уровням 15,5% или ниже, на которых Минфин сможет подумать о постепенном возобновлении аукционов бумаг с фиксированной ставкой.

Но динамика рынка по-прежнему будет определяться инфляцией, состоянием экономики, бюджетными параметрами на 2027-2028 годы и геополитическим фоном.


🔗 Посмотреть эфир целиком можно на YouTube и VK Видео

❕«Астра УА» готова делиться своей макроэкономической экспертизой и давать комментарии по теме долгового рынка. Контакты для СМИ: @prastrahedge, pr@astra-am.ru

👍 Подписаться на канал


Показано 12 последних публикаций.