Over river - про стартапы, метрики, финансы


Гео и язык канала: Россия, Русский


Я Саша, считаю эксельки в Ebitda.solutions. Ex VC, CFO, IR. Рефлексирую о насущном, делюсь полезностями
DM: @alex_sku

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Статистика
Фильтр публикаций


ИИшка убила джунов

Но без джунов нет синьеров. Потому что джуном ты качаешь насмотренность, учишься отличать говно и хень от чего то адекватного, ну и просто учишься профессиональному суждению.

И тут проблема [ мой пример - финансы]

Раньше джун 1–2 года делал скучную работу: сверки, проверку документов, подготовку деклараций, ресерч, закрытие периода, проверку отчетности, сборку отчетности.

Ценность этой работы была не только в результате. Джун делает долго и часто неправильно из-за отсутсвия опыта. Через сотни повторений человек:
- видит реальные ошибки и аномалии;
- понимает, когда формально правильная цифра выглядит подозрительно (как в Разделении);
- набирает паттерны;
- учится принимать решения в неоднозначных ситуациях.

Если ИИ забирает 60–80% такой работы, джун быстрее дает результат, но получает меньше опыта, из которого формируется judgment. ИИ в его руках превращается в магию, а не инструмент.

Риск: через 5–10 лет может оказаться, что много людей умеют управлять ИИ, но мало кто самостоятельно понимает, когда он ошибается.

И как будто надо сразу джуна учить двум вещам: профессиональному суждению и сразу давать ему синьерные задачи. И у него должно быть на это больше времени, так как рутина схлопывается.

Получается что раньше ждуны работали так:
много рутины → опыт → насмотренность→ распознавание паттернов → [judgment] → senior
То сейчас
ИИ делает рутину → джун сразу работает на более высоком уровне
Но джуны это джуны. И нужно будет инвестировать больше своих психологических сил в их развитие и развитие их judgment. Иначе мы убьем институт подготовки синьеров помидоров и ИИшкой будут управлять те же недообученные джуны :) Страшно?

И продолжение мысли. При автоматизации финансового контура челендж теперь не сама автоматизация, а передача опыта, правил, которые формируют тот самый отчуждаемый judgment в команде. И я вроде научился )

by @over_river

291 0 11 4 14

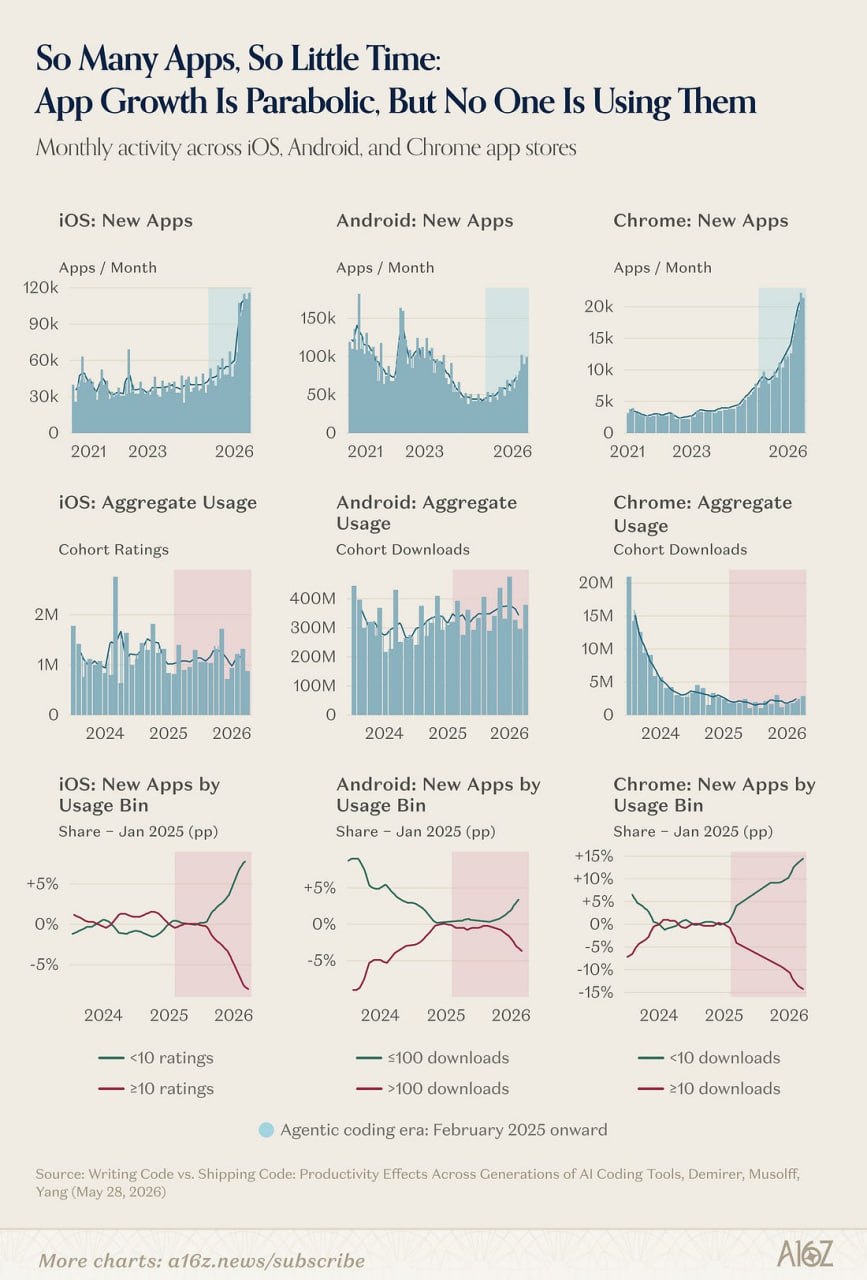
Количество приложений растет благодаря ИИ. Смотрите графики!

А количество часов в сутках нет. Народ пользуется апками примерно столько же сколько и всегда. А еще он спит по 8 часов, проводит время с семьей, работает по 8 часов. И в этой суматохе ему надо делать выбор, разбираясь в куче говна приложений

Выбор это всегда больно. Всегда.

Поэтому если человеку помогут сделать выбор в пользу вашей апки - это будет супер. Это могут сделать его друзья, ии и прочие рекомендательыне механики :)

В общем. Маркетинг из зе кинг. И всегда им будет


Снова: что засовывать в деку ?

Еще один отчет но не от моего любимого доксенда а от пейпермарка.

Деки, которые закрыли раунд смотрят по 30 минут. А в среднем на просмот декиуходит менее 3х минут :)

Топ 5 САМЫХ ВАЖНЫХ СЛАЙДОВ, которые цепляют больше всего внимания. Или не цепляют

🔹 Обложка. Забирает на 45% больше времени, чем средняя страница деки. Бахните туда сочный ванлайнер, покажите вкусную цифру.
🔹 Команда. Самый читаемый слайд, 5,7 секунды на просмотр. На людей смотрят больше, чем на продукт
🔹 Трекшн, если он в первых трёх слайдах. Тогда деку открывают на 20% чаще. Дальше третьего слайда он уже не так хорошо работает
🔹 Финансы. Всех интересуют ваши бабки и насколько охотно клиенты несут свои бабки к вам
🔹 Второй слайд (он может быть любым). Между первым и вторым отваливается больше всего людей. Не удержал, дальше деку пролистывают механически

Ну и в самом отчете еще много прикольных фактов

by @over_river

544 0 19 2 10

А я вот отвечаю на каждое сообщение, даже от непонятных людей

Так что если нужна помощь в стратегии, финансах и операционке - пишите ;)

Твит вышел после сделки

Еще прикол про курсор.
Как то ел я шашлыки под техно рейв в горах Узбекистана с Жанет (CEO MIT Incubator). Она как раз делилась, что очень гордится курсором, но они в начале делали полнейшую хуйню. Курсор - это третья итерация Майкла по продукту и рынка. Из задача в инкубаторе как раз помочь отсеять нежизнеспособные идеи и помочь сфокусироваться на том, что может принести выхлоп. Думаю у нее был опцион в курсоре.

by @over_river


Памятка про фандрейз

- это в среднем по рынку. если вы exceptional, то конечно закрыть можно и за неделю. Мой опыт рейза на seed - round B прям ровно уладывается в эти диапазоны
- сроки растут от стадии к стадии, так как сложность убеждать инвесторов растет, дьюдил усложняется, скорость принятия решений у инвесторов падает
- чем меньше у вас ранвея - тем слабее позиция на рейзе: инвесты любят прожимать, когда знают что от их денег зависит выживаемость вашего бизнеса
- а еще фандрейз должен быть длинным, чтобы найти своих пацанов. глупо подписывать сделку с первыми попавшимися, особенно если им предоставляете место в борде

P.s. где то видел цифру "7 недель" - через столько закрывается стартап в среднем, если фандрейз не удался. То есть деньги закончились и фандеры не видят смысл продолжать.

By @over_river


Какие вопросы задать кандидату на должность финансиста? Делюсь своей памяткой

✅ ЗАКРЫТИЕ МЕСЯЦА
1. Расскажи по шагам, как ты закрываешь месяц.
Проверяем: есть ли процесс или каждый раз импровизация.
Стрем: общими словами, «собираю данные, сверяю, готовлю отчёт».
Норм: называет последовательность, зависимости и кто кого ждёт. Знает, где затык.

2. За сколько дней закрывал?
Проверяем: понимает ли, что скорость закрытия это решение, а не свойство природы.
Стрем: «как получится», «к 20-му, как всегда».
Норм: называет срок и что его ограничивает (поставщики, банк, зарплата).

3. Что конкретно делаешь в каждый из этих дней?
Проверяем: делал ли он это руками.
Стрем: плывёт, повторяет предыдущий ответ.
Норм: раскладывает по дням без запинки, потому что жил в этом графике.

4. Как ловишь момент, когда спешишь и начинаешь врать в цифрах?
Проверяем: есть ли тормоза. Быстрое закрытие с ошибками хуже медленного.
Стрем: «внимательно проверяю».
Норм: конкретные сверки. Банк против учёта, дебиторка по контрагентам, сравнение с прошлым месяцем на аномалии.

💰 БАБКИ И КОНТРОЛЬ
5. Кто может отправить платёж, кто подтверждает, как исключено, что один человек проведёт деньги в одиночку?
Проверяем: понимает ли разделение ролей.
Стрем: «всё согласуется с директором».
Норм: подготовка отдельно от подтверждения, пороги по суммам, доступ к банк-клиенту, что происходит при увольнении. Ну это в крупных компаниях конечно, но логика должны быть

6. Настраивал контроли в отчётности? Приведи свой пример.
Проверяем: строил или исполнял чужое.
Стрем: описывает порядок, который был в компании до него.
Норм: рассказывает, какую дыру увидел и что построил.

7. Расскажи, как выбивал зависшую дебиторку.
Проверяем: готов ли к неприятным разговорам с клиентами.
Стрем: «писали письма, потом отдали юристам».
Норм: разбирался, почему не платят, и чинил причину. Часто оказывается, что счёт кривой или товар не приехал.

8. Как у тебя сходится путь от заказа до денег на счёте?
Проверяем: видит ли весь цикл или только свой кусок.
Стрем: говорит только про выставление счетов.
Норм: связывает продажу, отгрузку, счёт, оплату и сверку. Знает, где рвётся чаще всего.

9. Платить платёжкой или корпоративной картой. Как выбираешь?
Проверяем: думает ли про деньги во времени, а не про удобство.
Стрем: «как удобнее».
Норм: срок, комиссия, отсрочка по карте как бесплатный кредит, прослеживаемость расхода.

10. Аудит проходил? Расскажи.
Проверяем: был ли опыт, когда твою работу проверяют чужие.
Стрем: «да, проходили».
Норм: помнит, за что цеплялись, и что после этого поменял.

🧾УЧЁТНЫЕ РЕШЕНИЯ
11. Когда капитализируешь покупку, а когда сразу в расходы?
Проверяем: понимает ли, что это меняет прибыль и то, как выглядит компания.
Стрем: пересказывает правило из стандарта.
Норм: добавляет, как это влияет на EBITDA и почему иногда честнее списать.

12. Куда положишь расходы на серверы?
Проверяем: отличает ли себестоимость от операционных расходов.
Стрем: «в расходы».
Норм: делит на то, что обслуживает клиентов, и внутреннее, и объясняет, почему это двигает валовую маржу.

13. Какие накладные разносить по подразделениям, а какие нет?
Проверяем: не превращает ли учёт в бессмысленную точность.
Стрем: «всё распределить по хедкаунту.
Норм: разносит то, на что подразделение реально влияет, остальное оставляет общим. Кривое распределение искажает решения.

14. Как решаешь, что существенно, а на что забить?
Проверяем: чувство пропорции. Без него человек тонет в мелочах.
Стрем: «всё важно».
Норм: называет порог и объясняет, откуда его взял.

15. С опционами работал? Что будет с отчётностью, если раздать больше? - это приятный бонус для US / EU
Проверяем: знает ли, что опционы это расход, а не подарок.
Стрем: «на деньги не влияет».
Норм: расход в P&L без движения денег, падение прибыли, разводнение долей.


💻 СИСТЕМЫ
16. Какую систему внедрял? Что реально изменилось?
Проверяем: мыслит результатом или процессом.
Стрем: «внедрили 1С». Норм: цифра до и после. Закрытие было 20 дней, стало 7.

17. Где налажал при внедрении и что понял? (идеально внедрение? камон!)
Проверяем: признаёт ли ошибки. Кто не ошибался, тот и не внедрял.
Стрем: «всё прошло гладко».
Норм: конкретный провал и конкретный вывод.

18. В каких системах учёта расходов работал? Что автоматизировал?
Проверяем: тянется к автоматизации или готов вечно руками.
Стрем: перечисляет названия.
Норм: какую ручную работу убрал и сколько времени высвободил.

🪤 ПРО БИЗНЕС
19. О чём будешь думать каждый день на этой работе?
Проверяем: куда направлено внимание по умолчанию.
Стрем: «чтобы отчётность была вовремя».
Норм: про деньги, риски и то, что может сломаться в бизнесе.

20. Когда реально сэкономил компании деньги? Сколько вышло?
Проверяем: присваивает ли себе результат и меряет ли его.
Стрем: «оптимизировали расходы».
Норм: называет сумму и что именно сделал и как

23. Приходит CEO: запускаем новый продукт или новую страну. Твои первые действия?
Проверяем: партнёр он или исполнитель.
Стрем: «жду вводных».
Норм: сразу задаёт вопросы. Юрлицо, налоги, как признаём выручку, кто платит, что это делает с моделью.


‼️‼️ДОМАШКА
Вот наш план счетов на условных цифрах. Что бы поменял?
Проверяем: единственное место, где видно работу, а не рассказ о работе.
Стрем: две общие правки.
Норм: пять конкретных с объяснением, зачем каждая.

или

Дать подготовленную "выписку из банка". Попросить сделать форму управленки этого бизнеса.

by @over_river

453 0 13 1 14

[ Читал разбор ] от COO Deel про то, как они росли.
По мне - это все теория сложных процентов :)) только быстрее

🔹 Лезть туда, где противно. Они начинали с фрилансеров и малого бизнеса. Self-serve, запуск за минуты, красота. Потом пошли в enterprise: проверки безопасности, тендеры, сделка тянется 3-12 месяцев. И вот их вывод. Именно эта ебала и защищает их будущий рост. Технологический геп сейчас почти не построить, а операционный можно.

🔹 Пять минут на ответ. Офиса нет, компания живёт в Slack. Ответил клиенту за пять минут, он ещё в чате и сам рассказывает, что у него сломано. Ответил через три часа, он уже унёс проблему к другим. Внутри работает так же: команда копирует твою скорость ответа.

🔹 Первое поглощение открыло путь к счастью . Страшно парням было ровно в первый раз. За пять лет купили 15 компаний. Правило по сделкам простое: рост это хорошо, но решает прибыльность.

🔹 TAM не приговор. Начали со счетов для подрядчиков. Дальше EOR, потом глобальный пейролл, потом HR, потом иммиграция. Продукты брали из жалоб: если тысячи клиентов сами, независимо друг от друга, ноют про одно и то же, там точно что-то есть.

🔹 Сразу весь мир. Обычно как: выиграл свой рынок, пошёл в следующую страну, потом в следующую. Они сделали регистрацию из любой точки с самого начала, а страны просто добавляли в выпадающий список по мере спроса. Тяжёлым оказался не выход, а операционка. Сроки отчётности, страховки, кто и как считает зарплату в каждой стране.

Для меня первый пункт - это база. Хоть это дико больно, некомфортно, хочется плакать, да и в целом можно поплакать, но идти.

by @over_river


Разные программы поддержки для разных компаний

🌍Список международных грантов [тык]
🌍 Грант радар [тык] - таких тьма - гуглите


🧮 Меры поддержки российских айтишников [тык]
🧮 Меры поддержки производства в РФ [тык]
🧮 Грант радар в РФ [тык]

by @over_river


К вчерашнему посту. Как зарабатывают инвестора и что там с оценками

Перед тем как продавать долю за деньги, надо понимать, на чём инвестор зарабатывает.

Способа два: дивиденды (поздние стадии, редкая история) и продажа доли. Второе и есть основной источник.

Смотрите, что происходит с его долей по раундам.

Seed. Компания стоит $4M pre-money. Инвестор 1 кладёт $1M за 20%. Post-money $5M.

Growth. Приходит Инвестор 2, кладёт $7M за 19%. Post-money $37M. Доля первого размылась с 20% до 16,2%, но в деньгах выросла:

$37M × 20% × (1 − 19%) = $6M

Формула: post-money × изначальная доля × (1 − доля нового инвестора). Каждый следующий раунд домножает ещё на один такой множитель.


Expansion. Инвестор 3 кладёт $25M за 20%. Post-money $125M. Доля первого теперь 13%, в деньгах $16M.

Теперь главное.

🔹 Компания выросла с $5M до $125M. Это 25 раз
🔹 Доля Инвестора 1 выросла с $1M до $16,2M. Это 16 раз

Дилюшен сожрал 35% его доли!

У Инвестора 2 картина жёстче. Зашёл при $37M, на выходе $125M, компания выросла в 3,4 раза, а его деньги в 2,7 раза. Позже зашёл, меньше срок, ниже мультипликатор.

Отсюда и вся логика фонда. Если инвестор попадает в компании, которые растут в 3-5 раз ( на ранних стадиях конечно) по оценке конечно, он теряет деньги. Его доля после разводнения вырастет раза в два-три, а провалившиеся вложения этим не перекрыть. Фонду нужны единичные выбросы, где доля растёт в десятки раз, потому что из 20-30 компаний портфеля доходность делают одна или две.

Что с этим делать фаундеру:

🔹 Вести переговоры с теми, кто подходит по стадии. Фонд с чеками под Expansion на seed не придёт, и наоборот
🔹 Показывать не рост компании, а рост стоимости его доли. Через раунд, через два и на экзите. С разводнением. Это разные цифры, и его интересует вторая
🔹 Помнить, что вы одна из многих в его портфеле, и большинство не выстрелит

А. ну и все может пойти по одному месту и оценк аоткатиться на 8 -10 лет назад при M&A

by @over_river


Рейзить - не продавать команию 🧐

⚡️ Тут Airtable купили. За $1.285 млрд! Круто? Нет.
Давайте разбираться.

Что они зарейзили: 1.3 млрд с 2013 года. Это меньше цены покупки компании.
Но давайте смотреть математику сделки для трех сторон: покупателей, инвесторов и фаундеров.

1 / Цена компании = Цена бизнеса + кеш на счетах - долги
Купили бизнес. Но на счетах у компании лежал еще почти ярд ( 965м), который распределили среди акционеров. То есть к распределению 2,250 ярда. Уже больше чем вложили

2 / Инвесторы с префами тут имели 2 опции или / или. Забрать все по ликпрефу 1х или конвертировать это все в обычные акции и забрать в соответсвии с долей. Конечно они взяли 1х и ничего не заработали! Но и потеряли только на инфляции.

3 / То есть покупатель по факту вернул инвесторам с префами их инвестиции.

4 / Остаток денег - около $960м - ушел остальным акционерам и команде:
🔹 Series B: $52 млн вложено, 6,32x, около $330 млн
🔹 Series A: $7,6 млн, 21x, около $160 млн
🔹 Series A1: $3 млн, 36,8x, около $110 млн
🔹 Seed: 55,5x, около $75 млн
🔹 Основатели, примерно 15%, около $144 млн по $50m почти на лицо
🔹 Остальное сотрудникам и прочим common

5 / Не заработали еще и сотрудники, которые пришли после раунда C.
Опционы можно выдавать с ценой страйка / реализации равной цене акции по последнему раунду. То есть все кто пришел после раунда С мог купить акции компании по цене выше рыночной. А это не имеет смысла. Сидишь такой 10 лет, имеешь опционы (ну ладно, зарплату тоже имеешь), а получаешь хуй.

Мораль: много рейзишь - не факт что много получишь. Если получишь
Пост мораль. Скорее всего продали при первой же возможности. Так как как будто бы бизнес зашел в тупик и не знад куда потратить ярд чистых денег в эпоху ИИ. А основатели сделали отдельное ии подразделение перед сделкой, обособили его от основного бизнеса и видимо пойдут его развивать отдельно

by @over_river


Делюсь: самый ультимативный хак при работе с клодом - написать ему привет, когда просыпаешься, чтобы запустить 5 часовой лимит ;)

by @over_river


Я десять лет копаюсь в 💩 метриках стартапов. MRR, churn, ARPU, LTV/CAC. Всё красиво считается и есть с чем сравнить.

Только это метрики под Saas. А ребята, с кем я работал / работаю продают вообще не всегда софт. Металл, музыку, логистику, физические штуки со склада, яхты. И каждый раз одно и то же: садишься считать эффективность, а метрики под этот бизнес пока не придумали ( или придумали, но я пока не знаю). Приходится изобретать и потом объяснять всем, что ты не банан и это действительно то, на что нужно смотреть.

Наткнулся на отчёт Mostly Metrics, там CFO из реального сектора рассказываю что придумали выводит на дэшборды:

🔹 Кресло-миля (ASM), авиация. Одно кресло, пролетевшее милю. Проданное или пустое. Расходы делишь на него, выручку делишь на него, разрыв это маржа. Плюс turn time, минуты между посадкой и взлётом. На земле кресло не зарабатывает.

🔹 Цена одного взятия с полки, складские роботы. Человек проходит 12-15 миль за смену, берёт предмет каждые 45-60 секунд. При $20-22 в час выходит 30 центов за взятие. Робот делает 15 центов плюс 5-7 за софт. Весь спор про ROI идёт через эту цифру.


🔹 RevPAR, отели. Выручка на один доступный номер в сутки. Не на проданный, а на доступный, поэтому пустой номер бьёт по цифре сразу. Есть версия жёстче: GOPPAR, где вместо выручки операционная прибыль.

🔹 RevPASH, рестораны. Выручка на посадочное место в час. Ловит то, что средний чек скрывает: столик, который час стоит пустым, и столик, за которым сидят три часа с одним кофе, для экономики это одно и то же.

🔹 OEE, производство. Доступность станка, скорость и качество в одном числе. Показывает, где именно теряется эффективность: простой, медленный цикл или брак.

🔹 Выручка на тонно-милю, логистика. Тонна груза на милю пути. Сразу видно, где вы возите воздух, и что делает с экономикой порожний пробег.

как то так :)

by @over_river


Вот примерно так выглядит кризис по контенту: 2 месяца без единого поста.

Не хватает фокуса и сил. За два месяца конечно у меня успелись начаться и завершиться 7 проектов, я пожил в монастыре в горных джунглях, много летал, вкусно кушал. А вот посты написать - было уже выше моих сил.

Что кстати вам помогает держать фокус и не расплываться по разным делам? Какие рутины? Ежедневники?


и второй вопрос

Про что интересно читать в этом блоге?

P.S. Фотка конечно для привлечения внимания. Так то я с бородой и не такой лысый


Нашел классный разбор деки Concorda из Speedrun в формате до и после

коротко:
- позиционирование должно быть глобальным по вайбу, но в то же время очень таргетированным
- слайд с командой это не про опыт и шильдики, а про ваше конкурентное преимущество
- проблема очень важна (!)

По слайдам:

вообще сделали дорого богато как видите. стиль и брендовое позиционирование важно

1 / Титульник. было «Agentic AI for Complex Litigation» - ок, но это описание технологии. Стало «AI Operating System for trial lawyers» - сразу понятно, кто пользователь, и видение шире: Concorda строит всё, что нужно судебному юристу.
2 / Команда. слайд про команду должен объяснить, почему именно вы - самые пиздатые люди на планете, чтобы это построить и вообще. Задача - показать, что у вас есть нечестное преимущество: уникальное понимание рынка и техническая способность это реализовать. Формулировка «Engineers who try cases. Lawyers who ship code» сильно лучше чем "йо! вот это команда". говорящие заголовки - маст
3 / Если есть трекшен - всегда показывайте его
4 / Concorda убрали слайд с миссией тк он дублировал титульный и заменили его на problem statement. Такой слайд раскрывается живыми примерами на питче: например, «generic legal AI has no context» фаундеры могли защитить личным опытом.
Суть: показать разрыв на рынке, который вы понимаете лучше других, и описать сломанный мир, который вы уже видели изнутри
[важно! это дека была для рассказа, если вы кидаете деку которую будут ЧИТАТЬ, надо быть подробнее]
5 / ТАМ - это скорее вайб. ТАМ с наскока сложно оценить, если ты не в теме. На слайде про TAM лучше показать ключевые ограничения, которые сдерживают рынок, и то, как ваш продукт их снимает. Так реалистичнее.
6 / Финальный слайд должен остаться в сердечках у смотрящих, как заведовал Эндрю Чен.

Опять же. Эта дека для выступления. И она хороша.
Слайды до и после - в комментах

by @Over_river

322 0 14 5 11

Предприниматели, предпринимайте💵


🙈 Мы как то просрали теплое интро в тир 1 фонд. Потому что плохо сделали домашнюю работу. Мы попросили интро в классный фонд, но не к тому парнеру. в результате запороли и встречу и подвели человека, который это интро сделал.

Так что делайте домашнюю работу и изучайте партнеров, с которыми собираетесь говорить или на которых планируете делать аутрич.
благо есть промпты и сеточки.

I'm preparing to reach out to [PARTNER NAME] at [FUND NAME] about my fundraise. I need to understand their actual thesis based on revealed preferences, not their website.

Research across these blocks:

1. Portfolio patterns: fund-level and partner-specific.
What do their last 10-15 investments have in common across market, stage, business model, geography, founder profile, GTM motion? Within the fund, what deals has [PARTNER NAME] personally led or sourced, and how does their book differ from the fund average? If you can't separate partner from fund, say so.

2. Public thesis, evolution, and passes.
What has [PARTNER NAME] written, said in interviews, podcasts, or posted in the last 18 months about my market? How has their thinking shifted over 2-3 years: doubling down or pivoting? What have they publicly passed on or criticised: sectors they avoid, business models they call broken, founder profiles they reject? Quote specific lines with source.

3. Co-investor map and fund mechanics.
Who do they syndicate with, lead alongside, follow? What does the pattern say about their network position and check discipline? Fund size, vintage, position in deployment cycle, typical first check, lead vs follow preference. Recently closed a new fund or lost partners?

4. Fit and disqualifiers.
Does my company fill a structural gap in their portfolio or add to existing exposure, and is that the overlap they want? Based on public statements, what are the 2-3 things they care most about at my stage? What automatically kills a deal (no consumer, no hardware, no solo founders, specific geographies, etc.)?

5. Warm path.
Who in their network would carry weight as a warm intro: portfolio founders, repeat co-investors, LPs, ex-colleagues? Rank by influence with this specific partner.

Context:
- Fund: [FUND NAME]
- Partner: [PARTNER NAME]
- My company: [ONE-SENTENCE DESCRIPTION]
- Round: [SIZE] at [STAGE]
- Traction: [REVENUE / GROWTH / KEY METRIC]
- Key differentiation: [ONE LINE]

Output:
- Start with a 5-line executive summary: fit verdict (strong / medium / weak), top 2 reasons for, top 2 against, recommended angle for the cold email.
- Then the 5 sections above as bullets with source links and direct quotes.
- Flag any section where public data is thin so I know where you're inferring vs citing.

Адаптируйте.

by @over_river


сейчас все обсуждают ребрендинг спотифая, который решил просто хайпануть.

А вы вообще видели новые иноки от гугла? норм или стрем

548 0 1 10 15

Map of New Venture.pptx.pdf
2.7Мб
В пятницу выступал в Ташкенте на техвике. Рассказывал про то, во что превращаются VC. Ниже тезисы, остальное - в деке

Итого 3 большие модели:

Platform Fund. Фонд с операционными командами вокруг чека. У a16z это recruiters с базой 50K+ vetted operators, GTM-команда с интро в Fortune 500, маркетинг и подкаст-сеть, policy-офис в DC, sector research, programs для founders.
Почему: founders на $20M раунде не ищут money как commodity, они платят за бренд, дистрибуцию, найм и регуляторку. Sequoia в 2021 пошёл ещё дальше. Собрал все свои фонды в один Evergreen и зарегистрировался как RIA. Теперь держит public stocks, крипту, secondaries без переоценки. 20+ лет на одной позиции. 10-летний фондовый цикл умер.

Solo GP. Один человек, AI вместо команды, решения за день. Lachy Groom (ex-Stripe) поднял $500M+ соло. Sarah Guo делает Conviction, $230M, AI-only тезис, 4 человека. Cyan Banister соло, $30M+. 53% новых фондов 2024 это solo GP.
Почему: скорость стала moat'ом, потому что традиционные фонды стали медленными ( для рынка). AI убрал bottleneck команды.

Specialist sub-funds. a16z в 2026 распался на 6+ вертикальных фондов: Crypto ($2.2B Fund 5), Bio, American Dynamism (defense), Games, Infrastructure, Apps. У каждого свой GP-стэк, свои LP, свой тезис. Mothership стал холдингом специалистов.
Почему: LP больше не покупают бренд a16z, они покупают экспертизу в конкретной вертикали.

P.s. Само выступление прошло отстойно: забыл текст и перенервничал. Урок.
Но умные люди сказали что контент - заебись

by @over_river


Показано 20 последних публикаций.