Налоговый юрист | Евангелина Столярова


Kanal geosi va tili: Rossiya, Ruscha
Toifa: Huquq


Налоговый юрист Евангелина Столярова.
Защищаю предпринимателей, когда налоговая начинает интересоваться их бизнесом.
Налоговые проверки, дробление, самозанятые, НДС
Сайт: https://nalog.group/
Связь: @evangelina_tax

Bog‘liq kanallar  |  O‘xshash kanallar

Kanal geosi va tili
Rossiya, Ruscha
Toifa
Huquq
Statistika
Postlar filtri


Дайджест постов сентября

В сентябре подробно разбирала камеральные налоговые проверки, затронула темы подтверждения реальности сделок бизнеса и сотрудничества с самозанятыми. Собрала основные материалы месяца в одном посте.

Камеральные проверки и требования налоговой

🟡ФНС запросила документы при камеральной проверке. Всегда ли их нужно предоставлять?
🟡5 вопросов, которые стоит задать себе после получения требования ФНС
🟡Налоговая задала один вопрос. Зачем вы отвечаете на три?
🟡Как читать акт камеральной проверки, чтобы понять суть претензий ФНС
🟡Подали возражения на акт проверки. Что происходит дальше?
🟡Проверка закончилась, но налоговая назначила дополнительные мероприятия: чего ждать компании?
🟡Как подготовиться к рассмотрению материалов налоговой проверки
🟡Участвовать в рассмотрении материалов налоговых проверок теперь можно будет дистанционно. Но стоит ли?
🟡Можно ли не ходить на рассмотрение материалов налоговой проверки?
🟡Налоговая вынесла решение не в пользу компании. Что делать дальше?

Сотрудничество с самозанятыми

🟡Самозанятым ограничат работу с одним заказчиком. Что на самом деле изменится с 1 октября? Прокомментировала, где проходит граница между постоянным подрядчиком и фактически штатным сотрудником

Подтверждение реальности сделок

🟡Одного договора недостаточно, чтобы подтвердить реальность сделки
🟡У компании есть документы по сделке. Почему налоговая всё равно сомневается в реальности?
🟡Какие следы должна оставлять реальная сделка

🟡Дала комментарий для РБК, поговорили об увеличении количества налоговых проверок крупного бизнеса.

Если вы хотите разобраться со своей налоговой ситуацией

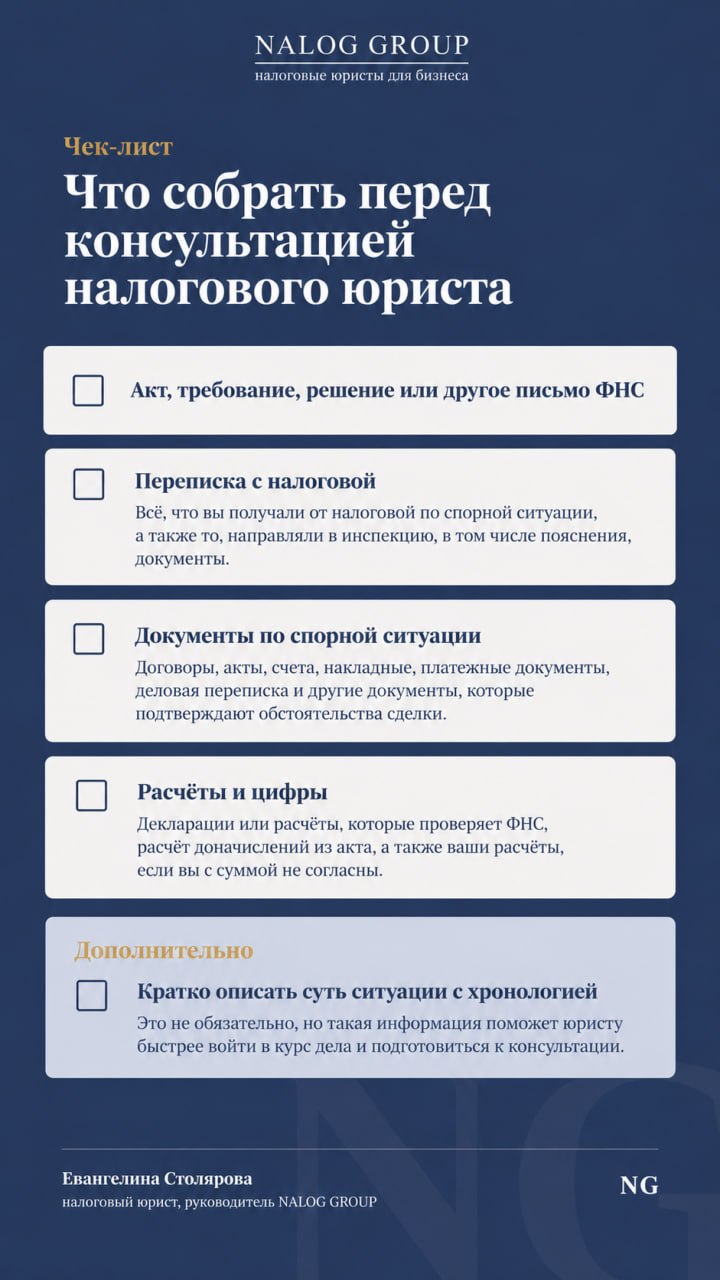
🟡Что собрать перед консультацией налогового юриста
🟡Как записаться ко мне на консультацию

Налоговый юрист | Евангелина Столярова


Как подготовиться к рассмотрению материалов налоговой проверки

Сохраняйте чек-лист, чтобы понимать основные шаги🔖

Если сумма доначислений существенная, спор сложный или вы не уверены, что справитесь самостоятельно, участие в рассмотрении лучше передать налоговому юристу.

Свяжитесь со мной: изучу материалы проверки, подготовлю позицию и представлю интересы компании в налоговой.


Налоговый юрист | Евангелина Столярова


Белки и сделки — Наталья Белкова 4D dan repost
Самозанятым ограничат работу с одним заказчиком. Что на самом деле изменится с 1 октября?

С 1 октября 2026 года самозанятый не сможет работать через цифровую платформу с одним заказчиком более 60 часов в месяц в течение шести месяцев подряд. Но есть важный нюанс: прямых договоров между компаниями и самозанятыми новый лимит не касается. При этом риски переквалификации гражданско-правовых отношений в трудовые никуда не исчезают.

Я попросила Евангелину Столярову, юриста и автора телеграм-канала «Налоговый юрист», объяснить, где проходит граница между постоянным подрядчиком и фактически штатным сотрудником. Передаю слово эксперту:

«Сам по себе длительный срок сотрудничества еще не превращает гражданско-правовой договор в трудовой. Точно так же нельзя сказать, что наличие одного основного заказчика или ежемесячной оплаты автоматически означает нарушение.

Риск возникает, когда несколько обстоятельств в совокупности показывают, что самозанятый фактически работает как обычный сотрудник.

Например, SMM-специалист может несколько лет сотрудничать с одним агентством как самостоятельный подрядчик. Но если каждый месяц он получает одну и ту же сумму в одни и те же даты, выполняет постоянную трудовую функцию, работает по установленному агентством графику, подчиняется руководителю, обязан быть на связи в определенные часы, включен во внутренние процессы компании и фактически ничем не отличается от штатного SMM-специалиста, риск переквалификации становится значительно выше.

Что бизнесу стоит проверить уже сейчас?

Одна из самых распространенных ошибок бизнеса - просто подписать типовой договор, а дальше продолжать работать с человеком как со штатным сотрудником.

Скачанные из интернета шаблоны договоров с самозанятыми очень часто содержат формулировки, характерные скорее для трудовых отношений. Особенно много проблем возникает с предметом договора: вместо конкретной услуги и ее результата в нем фактически описывают постоянную трудовую функцию исполнителя.

Встречаются положения о режиме работы, регулярном выполнении одних и тех же обязанностей, подчинении требованиям заказчика и другие условия, которые при проверке могут сыграть против компании.

Нужно посмотреть, насколько конкретно в договорах описаны услуги и их результат, как формируется вознаграждение, подписываются ли акты по фактически выполненным работам, соответствует ли содержание актов предмету договора и чекам, нет ли одинаковых выплат в одни и те же даты, не установлен ли исполнителю рабочий график, не включен ли он фактически в штатную структуру компании.

Отдельно стоит проверить, как самозанятые представлены вовне. В моей практике был случай, когда компания годами работала с исполнителями как с самозанятыми, но при этом размещала их фотографии на своем сайте в разделе «Команда». Для проверяющих такие детали тоже могут становиться дополнительными аргументами в пользу того, что перед ними фактически сотрудники компании.

Рекомендую бизнесу провести аудит работы с самозанятыми именно сейчас, не дожидаясь вопросов со стороны налоговой. Причем проверять нужно не только договоры: налоговый юрист может оценить всю модель взаимоотношений - договоры и акты, порядок постановки задач и приемки работ, систему выплат, фактическую организацию работы - и выявить признаки, которые ФНС может использовать для переквалификации отношений в трудовые.

Если такие риски обнаружены, зачастую их можно устранить заранее: скорректировать договоры, документооборот и сам порядок взаимодействия с исполнителями. Это значительно проще, чем выстраивать защиту уже после получения требования или вызова из налоговой».


Налоговая вынесла решение не в пользу компании. Что делать дальше?

Компания получила акт налоговой проверки, подготовила возражения. Но после рассмотрения материалов налоговая всё равно вынесла решение не в пользу компании.

Кажется, что спор проигран и остаётся только исполнить решение. Однако ещё есть возможность его обжаловать.

✅Первое, что нужно сделать после получения решения, - внимательно его изучить.

Посмотрите:

🔵какие именно нарушения установила налоговая
🔵какие доводы компании она не приняла и почему
🔵на каких документах и обстоятельствах основаны выводы инспекции
🔵какую сумму налогов, пеней и штрафов предъявляют компании

Отдельно стоит проверить, не проводила ли налоговая дополнительные мероприятия налогового контроля. По их результатам в материалы проверки могут попасть новые документы и сведения, которые также нужно оценить.

✅Дальше - обжалование решения

Если компания не согласна с решением, его можно обжаловать в апелляционном порядке. Жалоба подаётся через инспекцию, которая вынесла решение, в вышестоящий налоговый орган. На обжалование дается 1 месяц.

В жалобе разберите каждый спорный эпизод: какие выводы сделала инспекция, какими доказательствами она их подтверждает, что было представлено компанией и какие обстоятельства остались без оценки.

Обжалование не начинается с чистого листа. В деле уже есть акт проверки, ваши возражения, документы и пояснения. Всё это налоговая будет учитывать и дальше, поэтому важно, что именно компания представила ещё на этапе проверки.

Если вы получили решение налоговой и не согласны с выводами инспекции, давайте начнём с бесплатного звонка. Обсудим вашу ситуацию и возможную тактику.

➡️Записаться на консультацию

Налоговый юрист | Евангелина Столярова


ФНС запросила документы при камеральной проверке. Всегда ли их нужно предоставлять?

Для камеральной проверке действует общее правило: налоговая не вправе запрашивать у компании дополнительные документы без предусмотренного НК РФ основания.

При этом компании, получив требование, часто выбирают одну из двух крайностей. Одни отправляют всё, что запросила инспекция, не разбираясь, насколько требование обоснованно. Другие считают, что в рамках камеральной проверки ничего не обязаны предоставлять.

Оба подхода могут создать проблемы. Требование нужно сначала оценить, а уже потом решать, что именно представить налоговой.

Когда ФНС вправе запросить документы при камеральной проверке?

Статья 88 НК РФ предусматривает специальные основания. Инспекция вправе запросить документы при камеральной проверке:

🔵для подтверждения заявленных компанией льгот
🔵для подтверждения правомерности вычетов по НДС
🔵при выявлении противоречий и несоответствий по НДС
🔵по страховым взносам – для подтверждения необлагаемых сумм и применение пониженных тарифов

Общий принцип: основание для истребования должно следовать из НК РФ.

Однако судебная практика последних лет показывает, что границы истребования документов при камеральной проверке становятся шире. Далее – одно из показательных дел.

🔖Дело по 6-НДФЛ

Инспекция сопоставила расчёт 6-НДФЛ с данными о выплатах сотрудникам и обнаружила расхождение. Компания объяснила его необлагаемыми выплатами, но документы в подтверждение по требованию налоговой не представила.

Дело дошло до ВС РФ, который указал: если у налоговой появились сомнения в правильности исчисления налога и признаки нарушения, инспекция вправе истребовать необходимые документы.

Если налогоплательщик их не представляет и не устраняет возникшие сомнения, риск неблагоприятных последствий остаётся на нём.

Определение СК по экономическим спорам Верховного Суда Российской Федерации от 30 октября 2025 г. № 309-ЭС25-6656 по делу N А47-7677/2024

После получения требования не стоит сразу отправлять инспекции весь запрошенный список документов. Но и игнорировать его только потому, что проверка камеральная, тоже рискованно.

Рекомендую разобраться с налоговым юристом:

- как реагировать на требование
- что предоставлять, а что не стоит
- какую информацию хочет получить налоговая

Запишитесь на бесплатный звонок, обсудим вашу ситуацию.

➡️Записаться на консультацию

Налоговый юрист | Евангелина Столярова


Новая структура бизнеса: почему это не только внутреннее решение

Собственник решил изменить структуру бизнеса: создать новое юридическое лицо, передать ему часть функций, перераспределить активы или провести сделки между компаниями группы.

Кажется, что это обычные управленческие решения, которые касаются только компании.

Но у любого существенного изменения в структуре бизнеса есть налоговая сторона. Поэтому до принятия решения стоит оценить, зачем компании нужны эти изменения и как они повлияют на налогообложение.

Какие решения, связанные с изменением бизнес-модели, требуют такой оценки:

☑️ создание нового юридического лица
☑️ изменение структуры бизнеса
☑️ перераспределение функций между компаниями
☑️ сделки между связанными компаниями
☑️ перевод сотрудников, активов или отдельных бизнес-процессов
☑️ изменение денежных потоков между компаниями

Допустим, собственник создаёт новое ООО и переводит на него часть операций. Для бизнеса в этом есть смысл: новое направление, другое распределение функций, отдельная команда.

Но до того, как всё это запускать, стоит обосновать сначала для себя: зачем понадобилась новая компания, чем она будет заниматься, почему именно ей передают эти операции и что изменится в движении денег между компаниями.

Иначе обычное управленческое решение потом привести к вопросам налоговой.

Налоговые риски появляются не из-за самого факта изменений, а из-за того, как они устроены, чем вызваны и насколько соответствуют реальной деятельности бизнеса.

Поэтому перед изменением бизнес-модели лучше заранее оценить налоговые последствия и продумать, как вы обоснуете принятое решение.

➡️Записаться на консультацию

Налоговый юрист | Евангелина Столярова


Взяли самозанятого в штат? Кажется, у налоговых консультантов для вас плохие новости. Но я с ними не согласна 😁


Что вам здесь интереснее всего?
So‘rovnoma
  •   Моя практика и рабочие ситуации
  •   Реальные кейсы и налоговые споры
  •   Простые разборы налогов и изменений
  •   Готовые решения: инструкции, шаблоны, чек-листы
  •   Моя личная жизнь и то, что происходит вне работы
  •   Профессиональный рост и мой опыт в профессии
  •   Другое / Напишу в комментариях
45 ta ovoz


Кто вы?
So‘rovnoma
  •   Предприниматель / собственник бизнеса
  •   Руководитель компании
  •   Бухгалтер / главный бухгалтер
  •   Юрист
  •   Налоговый консультант
  •   Финансист / финансовый директор
  •   Другое/ Расскажу в комментариях
13 ta ovoz


Хочу немного лучше узнать вас.

Канал за последнее время вырос, а я поняла, что довольно много рассказываю вам о налогах, проверках и своей практике, но при этом не очень хорошо представляю, кто именно находится по ту сторону экрана.

Поэтому сегодня будет два коротких опроса. Мне правда интересно посмотреть на результаты.


С чего начать, когда вы получили требование ФНС

В карточках собрала 5 вопросов, которые стоит задать себе до подготовки ответа.

Сохраните себе, чтобы вернуться к ним, когда получите новое требование от ФНС.

➡️Записаться на консультацию

Налоговый юрист | Евангелина Столярова


Вопрос:

Можно ли не ходить на рассмотрение материалов налоговой проверки? Я ИП, возражения, которые подготовил юрист, подала. Присутствовать на рассмотрении не хочу - боюсь сказать что-то не то.


Ответ:

Да, можете не присутствовать. Участие в рассмотрении материалов проверки – право налогоплательщика, а не обязанность. Можно подать возражения и ждать решения налоговой.

Но если сумма доначислений и штрафов для вас существенная, я бы всё-таки не упускала возможность еще раз объяснить свою позицию, обратить внимание инспекции на спорные моменты, ответить на вопросы.

А если вы переживаете, что можете сказать что-то лишнее или неудачно ответить на вопрос, здесь как раз лучший вариант - отправить юриста, который знает материалы проверки, понимает, на чём строится позиция компании, и сможет ответить на вопросы инспекции в рамках этой позиции.

➡️Записаться на консультацию

Налоговый юрист | Евангелина Столярова


Проверка закончилась, но налоговая назначила дополнительные мероприятия: чего ждать компании?

Камеральная проверка завершена, вы получили акт, подали возражения и ждёте окончательного решение налоговой. Но вместо этого инспекция назначает дополнительные мероприятия налогового контроля.

Что это значит и нужно ли что-то делать компании? Разберемся по порядку.

🔵Для чего налоговая назначает дополнительные мероприятия?

Обычно это происходит в двух ситуациях.

Первая - когда налоговая выявила нарушение, но считает, что собранных доказательств ещё недостаточно для привлечения к ответственности.

Вторая ситуация - если налогоплательщик представил возражения и документы, которые требуют изучения.

🔵Какие мероприятия может проводить инспекция?

запрашивать документы у компании или других лиц
допрашивать свидетелей
назначать экспертизу
проводить осмотр
проводить выемку документов и предметов

Не пугайтесь, если после подачи возражений у компании появились новые требования или вызовы на допрос.

🔵Может ли налоговая выявить новые нарушения?

Дополнительные мероприятия проводят для того, чтобы подтвердить или опровергнуть ранее выявленные нарушения. Это не новая проверка. Однако по рассматриваемым нарушениям сумма доначислений может измениться - как в большую, так и в меньшую сторону.

🔵Сколько длятся мероприятия?

По общему правилу - 1 месяц, для консолидированный группы и иностранных компаний - 2.

🔵Что происходит после?

Инспекция составляет дополнение к акту проверки и знакомит с ним компанию. После получения дополнения у налогоплательщика есть 15 дней на возражения.

Дополнительные мероприятия – ещё один этап, на котором нужно работать со своей позицией. Пока налоговая не вынесла решение, у компании есть возможность повлиять на итог проверки. И этой возможностью обязательно нужно воспользоваться.

➡️Записаться на консультацию

Налоговый юрист | Евангелина Столярова


У вас в бизнесе есть самозанятые?

Предлагаю самостоятельно за 5 минут проверить, как ваша модель работы выглядит со стороны налоговой и есть ли у вас риски.

😷 Подготовила для вас чек-лист из 10 признаков, на которые стоит обратить внимание при работе с самозанятыми.

Это экспресс-проверка: проходите пункты, считаете результат и понимаете, насколько внимательно стоит посмотреть на своё сотрудничество с самозанятыми.

Забирайте чек-лист бесплатно.

Пишите мне в личные сообщения слово «ПРОВЕРКА» - пришлю.


Подали возражения на акт проверки. Что происходит дальше?

На этом этапе легко решить, что всё от вас зависящее уже сделано, остаётся только ждать решения налоговой.

И это ошибка. После подачи возражений компании стоит продолжать отстаивать свою позицию.

😷Налоговая рассматривает материалы проверки

Сначала инспекция изучает акт, возражения компании и другие материалы проверки. Доводы налогоплательщика оцениваются налоговой, поэтому не стоит подходить к подготовке возражений формально и составлять их по шаблонам.

Рекомендую направить на рассмотрение материалов проверки представителя компании. Это даст возможность еще раз озвучить свою позицию, обратить внимание на отдельные обстоятельства и оперативно ответить на вопросы.

😷После рассмотрения материалов есть 3 варианта развития событий:

- налоговая принимает решение об отказе в привлечении к ответственности. Самый благоприятный вариант, после которого всё заканчивается в вашу пользу.

- налоговая принимает решение о проведении мероприятий дополнительного контроля

- налоговая принимает решение о привлечении к ответственности

😷Если назначили дополнительные мероприятия

Налоговая может запросить дополнительные документы и информацию, допросить свидетелей, назначить экспертизу, провести осмотр и другие мероприятия налогового контроля.

Это ещё один этап, на котором компании нужно работать со своей позицией: отвечать на запросы, представлять необходимые документы и следить за тем, какие новые доказательства появляются у налоговой.

По результатам дополнительных мероприятий инспекция составляет дополнение к акту проверки, к которому снова можно представить возражения, если компания не согласна с доводами налоговой.

😷Если компанию привлекли к ответственности

После получения решения о привлечении к ответственности его можно обжаловать: сначала в досудебном, а потом в судебном порядке.

После подачи возражений не стоит просто ждать решения налоговой и надеяться, что инспекция сама разберется. Нужно использовать все законные возможности для защиты своей позиции.

Если вы уже получили акт, предлагаю начать с бесплатного звонка. Обсудим ситуацию и определим дальнейшие действия.

➡️Записаться на консультацию

Налоговый юрист | Евангелина Столярова


🎙Поговорили на РБК об увеличении количества налоговых проверок крупного бизнеса.

Количество выездных проверок растет, а вместе с ними - и суммы доначислений. Обсудили, что сегодня чаще всего привлекает внимание налоговой.

Мой комментарий в эфире - ниже.👇

Налоговый юрист | Евангелина Столярова


20 ta oxirgi post ko‘rsatilgan.