Из сварщика в миллионеры!


Гео и язык канала: Россия, Русский


Работаю на заводе, пытаюсь заработать свой третий миллион🍋🍋🍋
Показываю, как я инвестирую свои деньги!
Мой новостной канал:
"Курс на дивиденды"👇
https://t.me/investnovasti
По вопросам рекламы > @SMreklama
По всем вопросам > @Aleksandrfin006

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Статистика
Фильтр публикаций


Почему ты еще не подписан на канал ВАЛЮТНЫЕ СЫНЫ

Копейка в плюс, лучше чем доллар в минус.


Канал по работе с валютным и крипто рынком. Без красивых слов сразу по делу: после подписки ты получаешь доступ в две приватки одна по форексу вторая по крипте с четкими и понятными сетапами.

ВСТУПИТЬ В КАНАЛ
ВСТУПИТЬ В КАНАЛ
ВСТУПИТЬ В КАНАЛ

Смотришь что в привате сразу, а не греешься как гой. Если не выдадут доступ в приват — отписка.

#реклама


​👴 На пенсии вы станете на 70% беднее... если не на все 100%

​Мой отец недавно получил свою первую пенсию. На заслуженный отдых он пока не ушёл - продолжает работать, но статус пенсионера уже есть. За первый месяц ему начислили 21 000 рублей.

​Этот пост - не о том, как «выжить на такую сумму». Меня зацепило другое: если к этому дню заранее не готовиться, то в один момент ваш уровень жизни обваливается в несколько раз.

​Пример моего отца: зарплата 70 000 рублей. Если рассчитывать только на государственную пенсию, его доход моментально снижается на 70% - ровно в 3,3 раза.

​⚠️️ И это при условии, что пенсия вообще сохранится...

​Сегодня, если у человека нет официального трудового стажа или нужного количества пенсионных баллов, он может рассчитывать только на социальную пенсию по старости:

​• Возраст назначения: на 5 лет позже стандартного страхового возраста (женщинам - в 65 лет, мужчинам - в 70 лет).

• Проживание: только при постоянной регистрации на территории РФ.

• Размер: базовый - 9 424,1 ₽ в месяц (с доплатой до прожиточного минимума пенсионера в регионе).

Возможно, в дальнейшем это будут условия для тех, кто работал, а без трудового стажа оставят и без пенсионных выплат.

​В моём окружении немало людей, которые работают неофициально или оформлены как самозанятые. На вопрос про пенсию почти все отвечают одинаково:
«Да кто знает, что там будет с этой пенсией... Нужно делать что-то своё, что в будущем будет приносить доход».
​Но в 90% случаев эти правильные слова так и остаются просто словами. Никаких реальных действий за ними не следует.

​Я не знаю, сможем ли мы в будущем рассчитывать на государственные выплаты - в нашей стране всё меняется очень быстро. Но формировать свой личный капитал я начал уже сейчас.

​🎯 Моя позиция проста:
​Хочется жить, путешествовать, радоваться жизни и развлекаться не только в молодости, но и в пенсионном возрасте - тем более когда на это появится много время! И очень не хотелось бы, выходя на заслуженный отдых, впадать в жесткую экономию или быть вынужденным работать до глубокой старости просто ради куска хлеба.

​С отказом от работы не хотелось бы отказываться от прелестей жизни.

​👍 если готовитесь к своей пенсии


Репост из: Курс на Дивиденды
📊 Дивиденды 2026г. (обновлённый список)

⚪️ B2B-РТС
· Купить до: 08.10.2026
· Дивиденд: 4,61 руб.
· Доходность: 3,60%

💵 Займер
· Купить до: 08.10.2026
· Дивиденд: 4,86 руб.
· Доходность: 3,70%

🍗 Черкизово
· Купить до: 08.10.2026
· Дивиденд: 120,19 руб.
· Доходность: 3,24%

🍷 НоваБев
· Купить до: 09.10.2026
· Дивиденд: 8 руб.
· Доходность: 3,21%

🔋 Новатэк
· Купить до: 09.10.2026
· Дивиденд: 35,5 руб.
· Доходность: 3,36%

💿 Норникель
· Купить до: 09.10.2026
· Дивиденд: 1,85 руб.
· Доходность: 1,56%

🏦 Т-Технологии
· Купить до: 09.10.2026
· Дивиденд: 4,7 руб.
· Доходность: 1,81%

⛽️ Газпром Нефть
· Купить до: 12.10.2026
· Дивиденд: 42,51 руб.
· Доходность: 7,45%

⛽️ Татнефть (префы)
· Купить до: 12.10.2026
· Дивиденд: 32,88 руб.
· Доходность: 3,60%

⛽️ Татнефть (обычка)
· Купить до: 12.10.2026
· Дивиденд: 32,88 руб.
· Доходность: 5,11%

🩺 Мать и Дитя
· Купить до: 16.10.2026
· Дивиденд: 38 руб.
· Доходность: 2,96%

🌾 Акрон
· Купить до: 30.10.2026
· Дивиденд: 146 руб.
· Доходность: 0,86%


💸 Итоги расходов за сентябрь

Друзья, по традиции подвожу итоги месяца. В сентябре потратили 81 249 ₽. Это на 6 451 ₽ меньше, чем в августе (87 700 ₽). Радует, что после летних месяцев удаётся держаться в коридоре до 100 тысяч.

📊 Структура расходов за сентябрь:

🔹 Еда- 29 299 ₽ (36%)
🔹 Отдых и развлечения- 12 774 ₽ (16%)
🔹 Подарки- 12 598 ₽ (16%)
🔹 Красота и здоровье- 9 300 ₽ (11%)
🔹 Дом- 8 073 ₽ (10%)
🔹 Авто- 5 766 ₽ (7%)
🔹 Развитие- 3 000 ₽ (4%)
🔹 Другое- 439 ₽ (1%)

💬 Мысли по итогам месяца

Сентябрь получился спокойным - без спонтанных и непредвиденных трат. Это мой второй год, когда я веду учёт расходов и доходов. Срок маленький, чтобы отследить полноценную динамику, но уже видно, что инфляции в 50-70%, о которой мне постоянно пишут под видео, нет. Но и ростовскую инфляцию в районе 6% считаю немного заниженной. Верно говорится: у каждого человека своя инфляция - от образа жизни и товаров потребления.

Для себя по-прежнему продолжаю считать месяцы с тратами до 100 тысяч удачными. Сентябрь относится именно к такому месяцу, хотя в этом году уже было 5 месяцев, когда расходы превышали 100 тысяч.

Пассивный доход за сентябрь составил 20 935 ₽. Это покрывает 25,8% всех расходов за месяц. В августе покрытие было 53,2% (тогда пассивный доход был 46 646 ₽).

📅 Траты за 2025 год: 1 046 014 ₽
📅 Траты за 9 месяцев 2026 года: 880 140 ₽


💸 Доход от инвестиций за 9 месяцев: 319 210 ₽

• Пассивный доход компенсировал ≈36,3% всех расходов с начала года.

📈 Динамика дохода от инвестиций:
Сентябрь 2025 г.- 16 532 ₽
Сентябрь 2026 г.- 20 935 ₽
Рост составил ≈26,6%


📊 Рост капитала:
Сентябрь 2025 г.- 2 050 249 ₽
Сентябрь 2026 г.- 2 784 371 ₽
Рост составил ≈35,8%


📈 Сравнение расходов:
Сентябрь 2025 г.- 78 443 ₽
Сентябрь 2026 г.- 81 249 ₽
Рост составил ≈3,6%

📊 В сентябре расходы составили ≈38,7% от общего дохода

А у вас как прошёл сентябрь? Удалось уложиться в бюджет или пришлось потратить больше?

🔥 Уложился, ещё и осталось
⚡️ Потратил всё, ещё и занимал


​📊 Инвестиции за 2026 год:

​🔹 Капитал:

• Январь- 2 374 871 ₽
• Февраль- 2 458 001 ₽
• Март- 2 515 862 ₽
• Апрель- 2 571 495 ₽
• Май- 2 633 008 ₽
• Июнь- 2 616 293 ₽
• Июль- 2 654 123 ₽
• Август- 2 713 532 ₽
• Сентябрь- 2 784 371 ₽
• Октябрь ...
• Ноябрь ...
• Декабрь ...

​🔹 Пассивный доход:

• Январь- 65 372 ₽
• Февраль- 16 270 ₽
• Март- 71 494 ₽
• Апрель- 21 957 ₽
• Май- 21 272 ₽
• Июнь- 21 220 ₽
• Июль- 34 044 ₽
• Август- 46 646 ₽
• Сентябрь- 20 935 ₽
• Октябрь ...
• Ноябрь ...
• Декабрь ...

​​💡 Мысли и выводы:
​Продолжаю свой путь к финансовой независимости. За прошлый месяц капитал увеличился ещё на 70 тысяч рублей. За весь текущий год просадка «из месяца в месяц» была зафиксирована всего один раз - в июне.

​Сейчас капитал составляет 2 784 371 рубль. Цель до конца года - довести его до отметки в 3 000 000 рублей, остаётся в силе! Чтобы её достичь, за оставшиеся 3 месяца нужно прибавить ещё 215 629 рублей (примерно по 71 800 рублей в месяц).

​Пока позитивных новостей на фондовом рынке не так уж много, поэтому цель в 3 миллиона становится непростой задачей. Риторика ЦБ остается жесткой, налоги растут. Посмотрим, что будет дальше, пока наращиваю долю инструментов, привязанных к ключевой ставке.

​Но как бы ни было, капитал потихоньку растёт, а денежный поток увеличивается, поэтому продолжаю инвестировать системно. Главное - не останавливаться и шаг за шагом двигаться к своим целям!

​📈 Сравнение с прошлым годом:

​Дивидендный сезон завершился, поэтому сентябрьский доход от инвестиций меньше, чем в предыдущие месяцы.

Но он есть и он системно растёт!

​• За весь 2025 год пассивный доход составил 180 000 рублей.
• За 9 месяцев 2026 года суммарный пассивный доход уже достиг 319 210 рублей!

​Результат прошлого года перешагнули с огромным запасом, и теперь есть реальный шанс увеличить годовой пассивный доход почти в 2 раза по сравнению с 2025 годом.

​Ставьте 🔥 если тоже системно инвестируете и наращиваете свой пассивный доход!


Доход от моих инвестиций.
Сентябрь 2026г.


1. Дивиденды- 1 818 руб.

2. Купоны по облигациям- 8 552 руб.

3. Вклады и депозит- 6 185 руб.

4. Краудлендинг JetLend- 0 руб.

5. Краудлендинг Поток- 2 295 руб.

6. Фонды- 1 188 руб.

7. Стейкинг- 232 руб.

8. Яндекс рек.- 665 руб.

Итого: 20 935 рублей.


Капитал на 30.09.2026г.

1. Фондовый рынок:
  1 987 767 руб.

2. Вклады:
  486 034 руб.

3. Металлы:
42 479 руб.

4. Краудлендинг JetLend:
  66 515 руб.

5. Краудлендинг Поток:
  164 985 руб.

6. Крипта:
  36 591 руб.

Общий капитал составляет:
2 784 371 рублей.


​📊 Как меняются статьи расходов с течением времени

​Небольшая предыстория. В один прекрасный день из-за нежелания стоять в очереди на проверенной АЗС решил заскочить на ноунейм-заправку по 130 рублей за литр. Через два дня загорается чек ошибки двигателя, а машина перестаёт нормально ехать... 🤦‍♂️

​Естественно, сразу поехал в автосервис. Считали ошибки - к счастью, бензин оказался ни при чём, дело было в катушке зажигания.

​Ремонт вышел недорогой, но пока вносил его в учёт расходов, переключил приложение на годовые показатели и сравнил цифры.

​📉 Сравнение структуры расходов (2025 vs 2026):

​• Авто: вырос с 9% (95 670 ₽) до 17% (147 856 ₽) почти двукратный рост доли в бюджете!

​💡 Главный вывод:
​Сам по себе рост расходов из года в год - процесс естественный. С каждым годом мы стараемся зарабатывать больше, чтобы позволять себе более высокий уровень жизни. Главное - следить за тем, чтобы пассивный доход и рост капитала не отставали от трат.
​Но когда видишь, как статья «Авто» обгоняет подарки близким и отдых, понимаешь: работать нужно не только над увеличением доходов, но и над оптимизацией расходов.

​Для себя я выделил категории, на которых категорически не готов экономить:

​🥗 Еда (качество питания - основа здоровья).
​🏥 Здоровье (профилактика всегда дешевле лечения).
​✈️ Отдых (источник сил и ресурса для работы).

​Остальные статьи расходов явно стоят пересмотра, где-то можно срезать лишнее, а от чего-то и вовсе отказаться.

​💬 А на что у вас уходит больше всего денег? И на каких статьях расходов вы ни за что не готовы экономить?


​🔥 Как вы относитесь к движению FIRE?

​Многие, пожалуй, приходят в инвестиции с мыслью накопить капитал, который будет полностью их обеспечивать, чтобы уволиться с работы, сидеть на пляже, попивать коктейль и ничего не делать.

​Цель интересная, сложная и, возможно, даже реальная, просто требует огромного количества времени и сил.

Но мне она в классическом виде не подходит. И вот почему:

​❌ 1. Жесточайшая экономия здесь и сейчас
FIRE предполагает ужимать свои расходы до максимума, чтобы в кратчайшие сроки скопить капитал, позволяющий жить на 4%. Если бы я был один и до сих пор жил в заводском общежитии, возможно, я бы вписался в эту авантюру. Но сейчас у меня есть семья, обязательства и ответственность. Загонять себя и близких в спартанские условия нет никакого желания - во всём должен быть баланс.

​❌ 2. «Ничего не делать» - это скучно
Мне нравится моя работа на заводе, нравится вести блог (а это активная деятельность, которую тоже можно монетизировать). Для меня капитал - это не билет на диван, а инструмент свободы. Он даёт возможность при желании спокойно сменить работу, повысить квалификацию или открыть своё дело.

​❌ 3. Риски и нестабильность
История показывает, что случиться может всё что угодно. Даже если рынок не «обнулится», нужно быть готовым к тому, что капитал может просесть вдвое, а доходность временно упадёт. Строить всё будущее только на одной цифре в брокерском приложении, для меня рискованно.

​💪 Моя альтернатива:

​Я предпочитаю надеяться на себя. Пока относительно молод, нужно развиваться, работать и расти. А капитал должен быть надежной опорой и помощником.

​Уже сейчас он даёт чувство спокойствия: при моих текущих тратах, если просто начать его проедать, можно не работать несколько лет.

​Сейчас я активно наращиваю пассивный доход и пока полностью его реинвестирую. Но если возникнет необходимость - без колебаний буду его выводить.

​🎯 Планы и стратегия: ​

• Растить активный доход.
Работа на заводе и в блоге. Чем выше активный доход, тем быстрее растёт капитал, так как я стабильно инвестирую процент от заработка.

• ​Капитал для уверенности.
Сейчас он даёт спокойный сон и ресурс для развития. Со временем я начну выводить небольшую часть пассивного дохода на радости жизни.

• ​Комфортная старость.

Когда придёт время пенсии и я физически не смогу работать так же активно, капитал станет отличной добавкой к государственной пенсии (если она вообще будет), не позволяя снизить привычный уровень жизни.

Для меня ​финансовая независимость - это не про ленивый отдых на пляже. Это про свободу выбора и уверенность в завтрашнем дне.

​💬 А вам близка философия FIRE? Когда собираетесь увольняться и лежать на пляже с коктейлем?


​💼 Плановая покупка облигаций

Вчера была ​плановая покупка облигаций. Покупал 82 шт. ОФЗ 26246.

​📊 Параметры выпуска:
• Доходность к погашению: ~16,4%
• Купонная доходность к номиналу: 12,25%
• Текущая купонная доходность: ~15%

​Постоянно в комментариях под постами про акции и облигации разгораются споры: что же всё-таки лучше покупать и какой инструмент эффективнее обгоняет инфляцию?

​Для меня облигационная часть - это, по сути, разновидность защитного кэша. Вклады, облигации, фонды денежного рынка - инструменты, так или иначе привязанные к ключевой ставке. В первую очередь они предназначены для сохранения капитала и создания стабильного денежного потока, а не для его агрессивного увеличения.

​Сейчас на рынке сложилась отличная возможность зафиксировать высокую двузначную доходность на несколько лет вперёд. Плюс облигации позволяют сформировать постоянный денежный поток, который можно реинвестировать.

​🔹️ Почему не просто акции или фонды денежного рынка?

• ​Да, на длинной дистанции акции дают большую доходность за счёт роста бизнеса и индексации дивидендов. Но в акциях бывают глубокие коррекции, и там крайне важны точки входа (очевидно, что покупать Сбербанк по 230 ₽ куда приятнее, чем по 300 ₽). Когда на рынке появляются такие идеальные моменты для покупок, нужны свободные деньги. А если пополнять портфель только с зарплаты небольшими суммами, их всегда не хватает.
​
• Доходность фондов ликвидности - это ключевая ставка минус комиссия (~0,4-0,5%). При смягчению ДКП, доходность этих фондов сразу начинает снижаться. В длинных ОФЗ же доходность выше и её можно зафиксировать на много лет вперёд.

Поэтому ​с каждого пополнения часть средств я отправляю в инструменты с фиксированной доходностью:
• При локальных просадках я продаю фонды денежного рынка и докупаю просевшие акции.
• Если же на рынке случается сильная и глубокая коррекция - я спокойно продаю часть облигаций и существенно увеличиваю долю акций по привлекательным ценам.

Сегодня уже пришли купонны по этой облигации 5 445 рублей, мелочи, но приятно 😊

​А что предпочитаете вы в текущей ситуации?

⚡️ - Только акции
👍 - Только облигации и вклады
🔥 - Использую и то, и другое


​🎁 Столкнулся с тем, что не знаю, чего хочу...

​После дня рождения образовалась небольшая сумма подаренных денег. И я пару дней искренне не знал, куда их потратить.

​Ситуация такая: на что-то глобальное - яхту, новую квартиру или машину, этих денег, понятное дело, не хватит. А всем необходимым для комфортной жизни я и так обеспечен.

​В итоге решил, часть денег отложил (возможно, позже придумаю, чем ещё себя порадовать), а часть направил на фондовый рынок. Потому что покупка акций - это то, что всегда гарантированно поднимает мне настроение 😁

​🛒 Сегодняшние покупки в портфель:

​• Яндекс - 1 акция
• СберБанк - 3 акции
• Транснефть - 3 акции
• Х5 - 2 акции

​Яндекс докупил на дивидендном гэпе - жду поступления выплат и рассчитываю на небольшое увеличение дивидендов в следующем году. От Х5 ещё жду одну выплату в этом году, а Сбер и Транснефть - это уже покупки с прицелом на дивидендный сезон следующего года.

​Акции пока покупаю аккуратно и на небольшие суммы. Если с облигациями всё более-менее понятно и фиксированную доходность легко рассчитать, то в акциях всегда присутствуют риски, за которые хочется получать хорошую премию.

​Поэтому если на рынке случится более глубокая коррекция или просадка - буду активно усиливать покупки.

​💬 А как вы обычно поступаете с подаренными на праздник деньгами: тратите на спонтанные радости или отправляете в накопления и инвестиции?


​🎉 Мне 34 года!

​Всем привет, дорогие друзья! Сегодня у меня день рождения. В детстве это был долгожданный праздник, а сейчас - просто день, когда становишься ещё на год старше.

​Я уже давно отвык праздновать, а предпочитаю просто хорошо проводить время с семьёй. Вчера с женой сходили на стендап Виктора Комарова, а сегодня в планах - бассейн и спа.

​Подводить какие-то масштабные итоги или хвастаться достижениями не буду. Придумывать философские мысли и учить кого-то жизненной мудрости мне ещё рано - пока что молод 😁

Хочется просто сказать спасибо всем, кто следит за мной, и вспомнить, с чего вообще началась история этого блога.

​⏳ Как всё началось:
​В 30 лет я искренне думал, что потихоньку пора готовиться к старости: есть стабильная работа, жильё, машина. Схема стандартная: проснулся, пошёл на завод, вечером вернулся домой, посмотрел сериал - и всё по новой.

​Но в какой-то момент я увидел рекламу, установил брокерское приложение... и понеслось! Книги по финансам, поиск информации, подкасты, постоянное изучение рынка. И вот я инвестирую уже 4 года.

​В апреле 2024 года я снял своё первое видео и завёл Telegram-канал. Из обычного парня с завода неожиданно для самого себя я превратился в блогера.

​На заводе я работаю уже 14 лет. И у меня появилась простая идея: а что будет, если с такой же дисциплиной и целеустремлённостью инвестировать и вести блог?

​🎯 Главный смысл:
​Суть простая - с каждым годом делать свою жизнь немного лучше. Местами бывает тяжело, а до глобальных финансовых целей ещё идти и идти, но тут главное - не останавливаться. Любые действия и движения вперёд всегда лучше, чем просто лежать на диване и жить от зарплаты до зарплаты.

​Поэтому хочу сказать огромнейшее спасибо всем, кто подписывается, читает и смотрит! Я никогда бы не подумал, что моя история и путь к пассивному доходу будут кому-то интересны. Ваша поддержка очень сильно мотивирует 🤝

​А так как у меня сегодня день рождения, загадаю одно общее желание: пусть все цели, которые мы перед собой ставим, обязательно будут достигнуты. Неважно, сколько времени это займёт, главное - никогда не опускать руки! 🚀


Всем привет, дорогие друзья! 👋

​Извиняюсь за долгое отсутствие: на заводе сейчас все в отпуске, у меня тоже небольшие выходные. Поэтому решил полностью расслабиться и устроить себе небольшой отдых - не заходил ни в брокерские приложения, ни в соцсети.

​Заметил, что ведение блога очень похоже на спорт и регулярные тренировки. Если ненадолго выпадаешь из процесса, потом бывает очень тяжело снова втягиваться.

​📉 Что происходит на рынке и в портфеле?

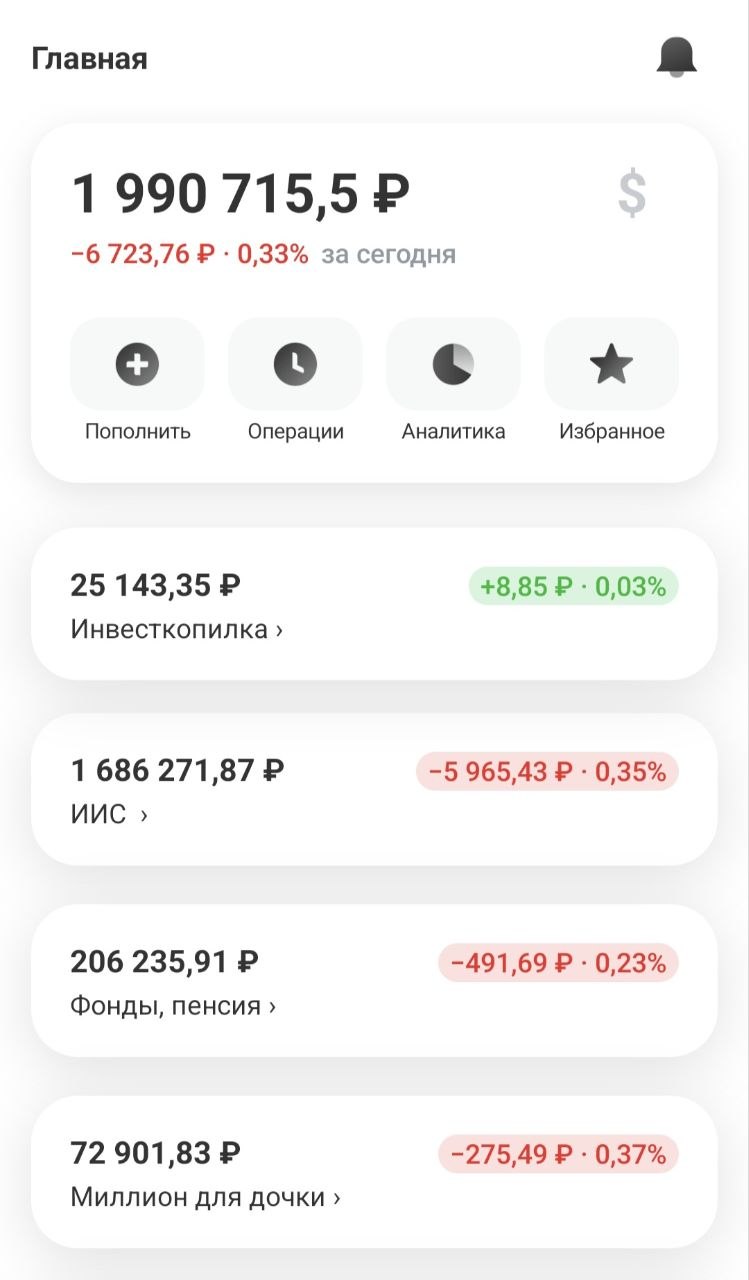
​На рынке сейчас наблюдается небольшая просадка. Мой портфель в акциях немного откатился от красивой планки и сейчас составляет 1 990 000 рублей.

​После решения ЦБ по ключевой ставке больших колебаний на рынке не случилось - все были готовы к такому сценарию, поэтому и я никаких кардинальных изменений в свою инвестстратегию не вношу.

​Продолжаю системно наращивать портфель, который шаг за шагом увеличивает мой пассивный доход.

​💰 Недавние поступления:

​Купоны по облигациям:
• Почта России — 656 ₽
• Аэрофлот — 410 ₽


​Фонды недвижимости:
• Парус (Сбер) — 43 ₽
• Парус (Норд) — 47
₽

​🛒 Покупки в облигационную часть:
• Аэрофлот — 10 шт.
• Почта России — 7 шт.


​🎯 Мысли по облигациям и акциям: ​Продолжаю докупать флоатеры: процесс снижения ключевой ставки явно не будет быстрым, поэтому считаю этот инструмент сейчас привлекательным для себя. ​Параллельно часть корпоративных облигаций перевожу в ОФЗ. В облигациях федерального займа сейчас доходность достигает ~16,3%, что перекрывает доходность некоторых корпоративных бумаг из моего портфеля. В таких случаях выбор однозначно в пользу надёжности госбумаг.

​Однако с длинными ОФЗ нужно быть осторожными: затягивание жесткой ДКП и новые объёмы заимствований Минфина будут продолжать давить на тело этих бумаг.

​Что касается акций - честно говоря, хотелось бы увидеть более сильную коррекцию, чтобы докупиться по отличным ценам. С ностальгией вспоминаю, как недавно индекс Мосбиржи опускался ниже 2 000 пунктов - вот это было хорошее время для покупок! 😁

​💬 А вы делаете себе передышку от рынка или, постоянно, активно делаете покупки? Делитесь в комментариях!


Репост из: Курс на Дивиденды
Ключевая ставка ЦБ — 14%

Банк России сохранил ключевую ставку на уровне 14%

🩸 Сдаю кровь и покупаю акции

Сегодня вместо своего любимого завода иду сдавать кровь. Это моя 23-я донация - до звания «Почётный донор» осталось ещё 17 сдач! С тех пор как начал делиться этой темой в соцсетях, теперь знаю точное число своих донаций и четко вижу цель.

​🏛 Федеральные льготы для Почётного донора России:

​• Ежегодная денежная выплата: индексируется каждый год (в 2026 году составляет 19 497,68 руб, оформляется через Госуслуги или МФЦ).

• Внеочередная медпомощь: обслуживание без очередей по программе ОМС в государственных медучреждениях.

• Удобный отпуск: право брать ежегодный оплачиваемый отпуск в любое удобное время года.

• Санаторное лечение: первоочередное получение льготных путёвок по месту работы или учёбы.
​
​За саму сдачу крови получаю 2 оплачиваемых выходных дня на работе и 970 рублей компенсации на питание.

​Деньги от сдачи крови я сразу реинвестирую в фондовый рынок - покупаю 1 акцию Транснефти. Мелочь, а приятно! Жду в следующем году от этой единственной покупки около 160 рублей дивидендов, что даёт ~16% дивидендной доходности к текущей цене.

​Получается, сдавая кровь, я не только помогаю людям, но и увеличиваю свой будущий пассивный доход! ❤️


💎 Миллион для дочери

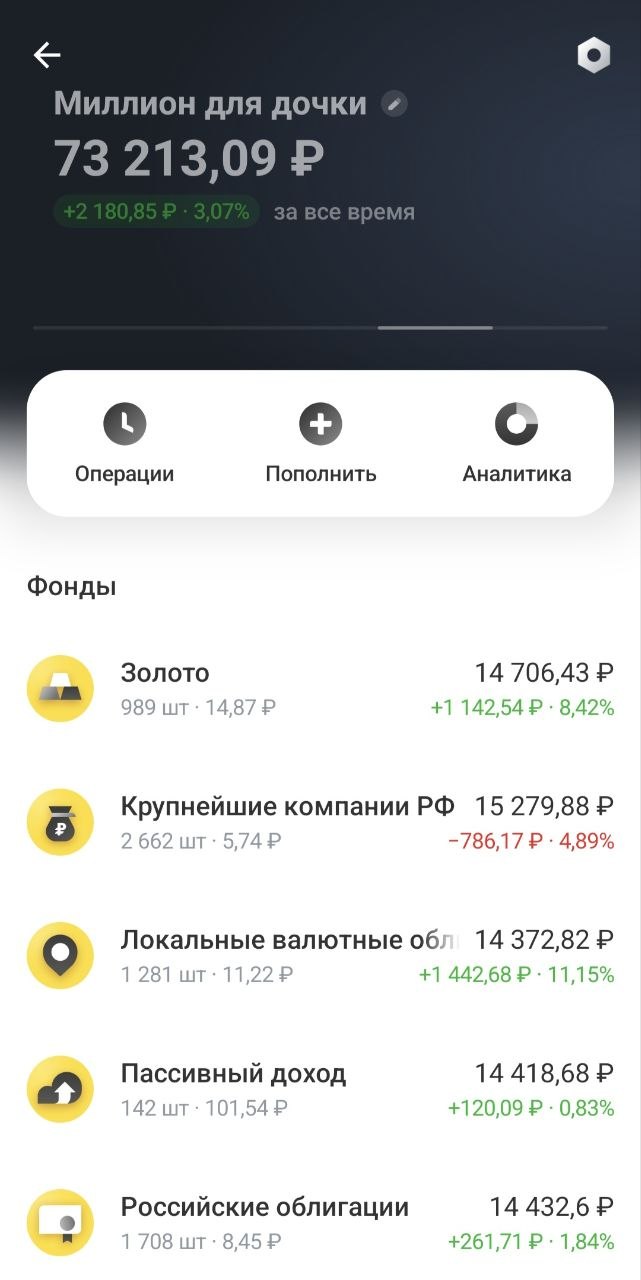
Пока дочка идёт в четвёртый класс, я продолжаю формировать ей небольшой капитал. Миллионером делать её не собираюсь, но накопить небольшую сумму на учёбу, улучшение жилищных условий или для открытия своего дела - думаю, цель неплохая.

До самого миллиона ещё далеко, но в долгосрочном инвестировании главное - не разовый рывок, а дисциплина и системность.

Для этого портфеля я выбрал пассивно-индексную стратегию. Портфель состоит из 5 фондов:

• Акции (Крупнейшие компании РФ)
• Облигации (Российские облигации)
• Валюта (Локальные валютные бумаги)
• Золото
• Пассивный доход (для получения выплат)

​💡 Почему именно фонды?


​• Минимальный чек: докупать активы можно абсолютно на любую, даже самую небольшую сумму.

• Широкая диверсификация: внутри одного фонда зашиты сразу десятки компаний или бумаг.

• Автоматизация: не нужно тратить время на выбор отдельных акций - портфель работает сам, а я просто регулярно его пополняю.

Все 5 фондов распределены практически в равных долях (~по 20% на каждый актив). Ребалансировку делаю за счёт новых пополнений. Если же какой-то актив слишком сильно вырывается вперёд - фиксирую прибыль и перераспределяю средства в просевшие инструменты (в этом месяце так получилось с золотом).

💸​Также портфель уже приносит небольшой пассивный доход:

​• Январь - 41 ₽
• Февраль - 46 ₽
• Март - 59 ₽
• Апрель - 75 ₽
• Май - 92 ₽
• Июнь - 93 ₽
• Июль - 109 ₽
• Август - 120 ₽
• Сентябрь - 121 ₽

Потихоньку начинаем изучать инвестиции вместе с дочкой. Конечно, сейчас основной упор на школу - учитывая, сколько им задают на дом, времени остаётся не так много.

​Недавно поговорили про акции, я показал ей компании, которые входят в фонд «Крупнейшие компании РФ». Дочка была крайне недовольна тем фактом, что дивиденды внутри фонда реинвестируются, а не приходят напрямую ей на карту! 😁

​💬 А вы инвестируете деньги для своих детей? Какую стратегию выбираете - депозиты, недвижимость или ценные бумаги?


💰2 000 000 рублей на фондовом рынке

Ну что, наш фондовый рынок на фоне дорожающей нефти и геополитических новостей преодолевает отметку в 2 300 пунктов по индексу Мосбиржи! И это позволяет портфелю вырасти до 2 миллионов 🍋

Приятно, можно похвастаться. Но главный вопрос: надолго ли? 😁

В инвестиционном плане это ничего не меняет - просто цифра, от которой портфель может откатиться назад. Поэтому просто продолжаю инвестировать дальше. Со временем это будет 3, 4, 5 миллионов - это неизбежно, если систематически инвестировать.

В пятницу заседание ЦБ и решение по ключевой ставке. Большинство аналитиков ожидают, что на заседании 11 сентября ЦБ сохранит ключевую ставку на уровне 14%. По данным консенсус-прогнозов: «Ведомости» (опрос 30 аналитиков): 23 ожидают сохранения ставки на уровне 14%, 7 прогнозируют снижение на 25 б.п. до 13,75%.

Напомню, что на прошлом заседании 24 июля большинство аналитиков также считали, что ставку оставят (тогда на уровне 14,25%), но её понизили, что стало небольшим позитивом.

Ждём пятницы. Курс на снижение ключевой ставки остаётся неизменным. В долгосрочной перспективе это определённо позитив.

Всем добра, друзья, и зелёных портфелей 🍀


Репост из: Курс на Дивиденды
📊 Дивиденды 2026г.

📲 Диасофт
· Купить до: 18.09.2026
· Дивиденд: 16 руб.
· Доходность: 1,34%

📱 Яндекс
· Купить до: 18.09.2026
· Дивиденд: 110 руб.
· Доходность: 2,87%

🔖 Хэдхантер
· Купить до: 25.09.2026
· Дивиденд: 200 руб.
· Доходность: 7,24%

⚪️ ММЦБ
· Купить до: 25.09.2026
· Дивиденд: 2,74 руб.
· Доходность: 2,73%

💊 Озон Фармацевтика
· Купить до: 28.09.2026
· Дивиденд: 0,49 руб.
· Доходность: 1,11%

🐟 Инарктика
· Купить до: 01.10.2026
· Дивиденд: 10 руб.
· Доходность: 2,92%

🏦 БСП (Банк «Санкт-Петербург»)
· Купить до: 02.10.2026
· Дивиденд: 19,17 руб.
· Доходность: 7,72%

🏦 БСП (префы)
· Купить до: 02.10.2026
· Дивиденд: 0,22 руб.
· Доходность: 0,64%

⚪️ В2В-РТС

· Купить до: 08.10.2026
· Дивиденд: 4,61 руб.
· Доходность: 3,68%

💵 Займер
· Купить до: 08.10.2026
· Дивиденд: 4,86 руб.
· Доходность: 3,65%

🍗 Черкизово
· Купить до: 08.10.2026
· Дивиденд: 120,19 руб.
· Доходность: 3,51%

🍾 НоваБев
· Купить до: 09.10.2026
· Дивиденд: 8 руб.
· Доходность: 3,21%

🔋 Новатэк
· Купить до: 09.10.2026
· Дивиденд: 35,5 руб.
· Доходность: 3,54%

💿 Норникель
· Купить до: 09.10.2026
· Дивиденд: 1,85 руб.
· Доходность: 1,42%

🏦 Т-Технологии
· Купить до: 09.10.2026
· Дивиденд: 4,7 руб.
· Доходность: 1,79%

⛽️ Газпром Нефть
· Купить до: 12.10.2026
· Дивиденд: 42,51 руб.
· Доходность: 8,03%

⛽️ Татнефть (префы)
· Купить до: 12.10.2026
· Дивиденд: 32,88 руб.
· Доходность: 5,80%

⛽️ Татнефть (обычка)
· Купить до: 12.10.2026
· Дивиденд: 32,88 руб.
· Доходность: 5,61%


​⛏ Полюс - всё? Ищем замену в портфель...

​Ну что, отчёт у Полюса вышел слабый - даже не столько с точки зрения цифр, сколько с точки зрения прозрачности. Компания продолжает удивлять, и снова не с лучшей стороны.

​В 2023 году был выкуп акций по завышенной цене у заинтересованной стороны, затем отмена дивидендов, а теперь - публикация отчёта за 1-е полугодие с закрытием части информации.

​Увеличивать позицию в такой компании пропало всякое желание. А если нет планов докупать, то логичнее со временем заменить её на более прозрачный и понятный бизнес.

​На примете три кандидатуры: Хэдхантер, Татнефть и Мать и дитя.

🔖​ Вариант 1: Хэдхантер

​Бизнес: абсолютный лидер онлайн-рекрутинга в России, фактический монополист. Маржинальность по EBITDA >50%, минимальный CAPEX, почти вся чистая прибыль уходит на дивиденды.

​Плюсы:

• Высокая дивдоходность - за 1П 2026 рекомендовано 200 ₽/акцию (~7%). По итогам года доходность может достичь 13%.

• Минимальный долг - чистый кэш на балансе.

• Недооценённость - P/E = 7,1 при среднем 10,2. Целевая цена по DCF ~4 100 ₽.

​Минусы:

• Замедление роста - выручка в 1П 2026 снизилась на 0,7% г/г.

• Зависимость от рынка труда, при охлаждении экономики найм замедляется.

​📈 Динамика дивидендов:
• 2020: 36,13 ₽
• 2021: 40,33 ₽ (+11,6%)
• 2022: 64,11 ₽ (+59,0%)
• 2023: 0 ₽ (пауза на редомициляцию)
• 2024: 907 ₽ (спецдивиденд)
• 2025: 466 ₽
(рост регулярных выплат к 2020 году - в 12,9 раз)

​⛽️ Вариант 2: Татнефть

​Бизнес: одна из самых эффективных и прозрачных нефтяных компаний РФ с полным циклом (от добычи до переработки). Минимальный долг (отрицательный NetDebt/EBITDA).

​Плюсы:

• Сильные результаты - чистая прибыль за 1П 2026 выросла в 3 раза до 165,5 млрд ₽.

• Прозрачная дивполитика - выплаты не менее 50% от чистой прибыли.

• Дивиденды за 1П 2026 - 32,88 руб/акцию. Аналитики ждут ещё 20-30 руб. по итогам 9 месяцев.

• Низкая оценка - P/E ~4,2-7,07 (ниже исторического 5,2x и среднего по отрасли 12,2x).

• Удобные ежеквартальные выплаты.

​Минусы:

• Атаки БПЛА на НПЗ ТАНЕКО (остановка в июне, восстановление ожидали к сентябрю).

• Зависимость от мировых цен на нефть и курса рубля.

• Санкционное давление.

​📈 Динамика дивидендов:
• 2020: 22,24 ₽
• 2021: 42,64 ₽ (+91,7%)
• 2022: 67,28 ₽ (+57,8%)
• 2023: 87,88 ₽ (+30,6%)
• 2024: 98,70 ₽ (+12,3%)
• 2025: 34,09 ₽ (-65,5% из-за проседания цен на нефть)

​🩺 Вариант 3: Мать и дитя

​Бизнес: крупнейшая частная сеть медицинских клиник в России (акушерство, педиатрия, хирургия, диагностика). 87 медучреждений в 35 регионах.

​Плюсы:

• Стабильный рост - выручка за 2025 год: 43,5 млрд ₽ (+31% г/г), за 1П 2026: 24,8 млрд ₽ (+28,8%).

• Нулевой долг - чистый кэш на балансе.

• Высокая рентабельность - ROE 29,5%.

• Дивиденды - за 2025 год выплачено 89 ₽/акцию. Прогноз на 2026 год: 90-110 ₽.

​Минусы:

• Умеренная текущая дивдоходность (~8-9%).

• Зависимость от ключевой фигуры - основатель Марк Курцер владеет 67,9% акций.

• M&A-риски, покупка Ильинской больницы за 8,5 млрд ₽ по высокой оценке.

• Оценка выше средней по сектору - P/E = 9,2.

​📈 Динамика дивидендов:
• 2021: 18,00 ₽
• 2022: 8,55 ₽ (-52,5%)
• 2023: 0 ₽ (пауза на переезд)
• 2024: 205,00 ₽ (спецдивиденд)
• 2025: 89,00 ₽
(рост базового дивиденда к 2021 году почти в 5 раз)

​💡 Итог: ​Полюс в режиме наблюдения пока оставляю до лучших времён, но, скорее всего, постепенно буду с ним прощаться. Для покупки больше склоняюсь к Хедхантеру (из-за мощного денежного потока и монопольного положения) или Татнефти (как к стабильным дивидендам).

​Какие компании из этого списка есть в вашем портфеле? Делитесь в комментариях! 👇


​💸 Итоги расходов за август

​Август вышел спокойнее июля, траты составили 87 700 руб. Это на 16 800 меньше, чем в июле. Радует, что после двух месяцев под 100+ тысяч удалось вернуться в более комфортный коридор.

​📊 Структура расходов за август 2026:

​🔹 Еда- 30 207 ₽ (34%)
🔹 Автомобиль- 11 390 ₽ (13%)
🔹 Дом- 10 723 ₽ (12%)
🔹 Развитие- 10 000 ₽ (11%)
🔹 Отдых и развлечения- 8 797 ₽ (10%)
🔹 Красота и здоровье- 7 177 ₽ (8%)
🔹 Подарки- 5 000 ₽ (6%)
🔹 Другое- 4 406 ₽ (5%)

​💬 Мысли по итогам месяца
​Месяц прошёл относительно спокойно, без спонтанных или непредвиденных трат. Считаю, с нынешними ценами траты до 100 000 рублей весьма скромными.

​В августе пассивный доход составил 46 646 рублей. Это покрывает 53,2% всех моих расходов за месяц! То есть инвестиции уже могут оплачивают больше половины моей жизни за август.

​Пока что я на начальной стадии своего пути, но уже формируется чёткая система. Есть регулярные выплаты, видно, сколько денег и на что я трачу ежемесячно.

​Продолжаю стараться увеличивать пассивный доход и накопления быстрее, чем растут мои расходы.

📅 Траты за 2025 год:
1 046 014 руб
📅 Траты за 8 месяцев 26 г:
798 891 руб.

💸 Доход от инвестиций за 8 месяцев: 298 275 руб.

• Пассивный доход компенсировал ≈33,6% всех расходов с начала года.

📈 Динамика дохода от инвестиций:
Август 2025 г. - 25 784 ₽
Август 2026 г. - 46 646 ₽
Рост составил ≈80,9%

📊 Рост капитала:
Август 2025 г. - 2 004 618 ₽
Август 2026 г. - 2 713 532 ₽
Рост составил ≈35,4%

📈 Сравнение расходов:
Август 2025 г. - 94 693 ₽
Август 2026 г. - 87 700 ₽

Расходы снизились на ≈7,4%

📊 В августе расходы составили ≈48,1% от общего дохода

А у вас как прошёл август? Удалось уложиться в бюджет или пришлось потратить больше?

🔥Уложился, ещё и осталось
⚡️Потратил всё, ещё и занимал

Показано 20 последних публикаций.