Будни грамотного инвестора


Гео и язык канала: Россия, Русский
Категория: Экономика


Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


Лучшие материалы сентября по мнению подписчиков

Рубрика "читать — не перечитать".


👀 Самый популярный
(больше всего просмотров)

- БПИФ Лежебока в портфеле инвестора
Стоит ли включать Лежебоку в свой портфель, и пример расчета доли БПИФа в индивидуальном портфеле.
Еще это уникальный пост - единственный за 4 года, получивший негативную реакцию
... Кто-то очень не любит Сергея Спирина? 🤔


📝 Самый полезный
(больше всего сохранений в избранное и пересылок другим):

- Пенсионная инфографика
Коэффициенты пенсионного замещения в разных странах (спойлер: Россия - среди худших) и некоторые интересные корреляции в пенсионном обеспечении.


💬 Самый обсуждаемый
(больше всего комментариев):

- Финансовые новинки сентября
Изменения законодательства, вступившие в силу в сентябре 2026.


👍 Самый одобряемый
(больше всего лайков):

- Маржинальная налоговая оптимизация
TALS-стратегии - инвестирование с использованием плечей и коротких позиций с целью получения убытков для сальдирования прибыли портфеля.


🏆 Гран-при
Материалы, которые я рекомендую каждому.

- Влияние налогов на реальную доходность
Почему повышение налогов даже на пару п.п. - это очень плохо для инвестора.
Пост совсем чуть-чуть не дотянул до топа по сохранениям и по реакциям. Для поста, написанного в последние дни месяца, это выдающийся результат.


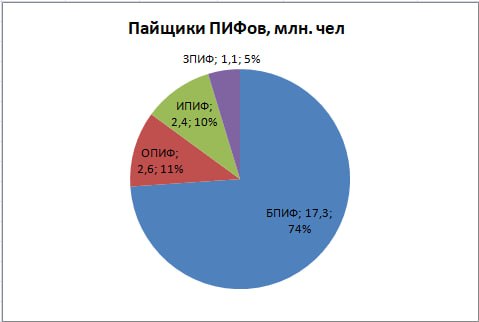
Структура ПИФов

Законопроект по изменениям в НК РФ внесен в Госдуму. НДФЛ на инвестиции будет повышен, детали узнаем после принятия поправок.

Пункт по налогообложению прибыли ПИФов, в итоге, коснулся только ЗПИФ и ИПИФ для квалов. Диаграммы поясняют причину. Пайщики БПИФов пока могут вздохнуть спокойно.

БПИФы - это самый массовый сегмент у розничных инвесторов, поэтому ухудшение условий коснулось бы многих, а толку с точки зрения дополнительных доходов в бюджет было бы мало. БПИФы занимают лишь 10% всего объема денег в ПИФах.

Таблица показывает, что средний уровень инвестиций в БПИФы составляет 139 тысяч рублей, тогда как каждый пайщик ЗПИФ вкладывает в среднем 17 млн. рублей.

Я думал, что люди, которые могут себе позволить частные ПИФы, имеют большие лоббистские возможности, но, видимо, не в текущей ситуации.


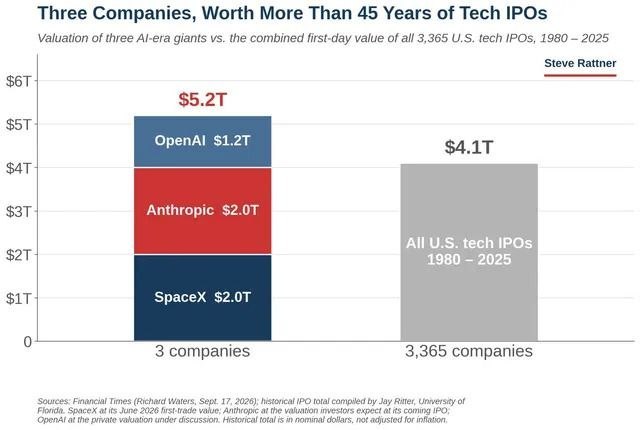
ИИ-Пузырь наглядно

Картинка из Financial Times.
Оценочная капитализация трех искинт-гигантов выше, чем совокупная стоимость IPO всех технологических компаний (а их было 3365 штук) за предыдущие 45 лет.

Цитата в тему об инвестициях в эту отрасль:
💬 Гигантское количество еще не произведенной памяти было куплено на несуществующие деньги, чтобы впаять ее в видеокарты, которые еще не были произведены, чтобы установить их в еще не построенные дата-центры, потенциально поддерживаемые инфраструктурой, которая может никогда не развернуться, чтобы удовлетворить спрос, которого нет, с целью получить прибыль, которая сопоставима с мировым ВВП.

Картинка иллюстрирует два момента:

1️⃣ Наглядно показывает размер хайпа вокруг искусственного интелекта.

2️⃣ Демонстрирует, что картинки - отличный способ для манипуляций.
Конкретно здесь манипуляция топорная, так что вы легко ее углядите без дополнительных подсказок.


Влияние налогов на реальные доходности

Для всех показателей взяты медианные значения на 10-летних интервалах.
Портфель из акций и облигаций взят в пропорции 50/50.


Над ступеньчатым способом взимания налогов я не заморачивался.
Представим, что порог предыдущей ставки выбран, например, зарплатой или продажей недвижимости, поэтому инвестиционные доходы полностью попадают под повышенную ставку.

В среднем разница в ставках 13%-22% отдаляет достижение цели на 4-6 лет.


Налог на инфляцию

На прошлой неделе частные инвесторы были взбудоражены новостью о возможном повышении налогов на инвестиционные доходы.
Повысят? Скорее всего, да.

Я считаю, что до появления текста законопроекта обсуждать особо и нечего, поскольку есть серьезная разница даже между введением прогрессивной шкалы для инвестиционных доходов и включением этих доходов в основную налоговую базу.
Пока же можно только пар в комментариях выпустить. И в очередной раз подтвердить мем "твердо и четко".


Проблема в налогах на инвестиции состоит в том, что они непропорционально сильно снижают реальную доходность финансовых вложений.

Реальная доходность учитывает обесценивание денег из-за инфляции, а вот налоги берутся с номинального дохода. И выгодное вложение может легко превратиться в убыточное.

Возьмем инструмент с доходностью 10% при инфляции 8%.

Реальная доходность при налоговой ставке 13% = 0,6%

Реальная доходность при налоговой ставке 18% = 0,2% (упала в три раза)

Реальная доходность при налоговой ставке 22% = -0,2% (стала отрицательной)


Обратное тоже верно. Каждый сэкономленный на налогах или комиссиях процентный пункт увеличивает реальную доходность. Так что не забываем про вычеты, ИИС и тому подобное.

Возможно с новыми ставками в России тоже скоро будут использовать TALS-стратегии для оптимизации налогообложения.


Маржинальная налоговая оптимизация

В декабре финансовая блогосфера начинает спамить статьями о сальдировании и налоговой оптимизации.
Я нормально отношусь к сальдированию уже полученных прибылей и убытков, но проведение специально убыточных сделок для налоговой оптимизации считаю спорной идеей - это обнуляет срок владения активами, не уменьшает, а только откладывает налог, и в определенных случаях вообще может быть невыгодным.

Тем не менее, на западе пошли еще дальше. Там в последние годы набирает популярность стратегия маржинального инвестирования с учетом налогов (Tax Aware Long-Short - TALS), так же она известна под "кодом" 130/30.

Идея заключается в следующем (англ):

➡️ У состоятельного инвестора есть долгосрочный инвестиционный портфель.
➡️ В него докупаются активы с использованием плеча, так что портфель становится больше капитала.
➡️ Одновременно на сумму превышения открываются короткие позиции.

Поскольку дополнительные позиции разнонаправленные, то в течение года на этих сделках накапливаются реализованные убытки, которые затем учитываются для снижения налогов на прибыль по основному портфелю или другим источникам.

Собственно, код 130/30 отображает наиболее популярную пропорцию в таких стратегиях.
130% капитала в лонг (30% на заемные средства) и 30% в шорт. Но бывают и 150/50, и даже 200/100.

Общие правила сальдирования в мире одинаковые. Эта стратегия позволяет сэкономить на текущих налогах, откладывая их уплату на будущее. Идеальный инвестиционный горизонт для данной стратегии - до смерти инвестора.

В США при передаче ценных бумаг по наследству ценой приобретения становится их рыночная оценка на момент смерти инвестора, что позволяет обнулить налоговую базу по ним.

В России такой финт не сработает - у нас при переходе ценных бумаг по наследству их стоимость приобретения по умолчанию становится нулем, то есть наследнику придется платить НДФЛ со всей суммы продажи, если не отыскать документы наследодателя, подтверждающие расходы на покупку.


Объем средств, используемых в TALS, приближается к 200 млрд. долларов, хотя года три назад объем этого рынка оценивался в 2 млрд. долларов. Основная масса клиентов TALS находится в США из-за их высоких налогов (30%-55%), большого количества состоятельных людей и особенностей налогообложения наследства.

Эксперты пишут, что стратегия TALS выгодна при одновременном соблюдении аж 4 условий:

1️⃣ Большая ставка налога
2️⃣ Наличие реализованной прибыли, чтобы было, что сальдировать. Чаще всего это реализация опционов у топ-менеджеров и продажа пакетов акций сотрудников после IPO.
3️⃣ Выбор правильных активов для шорта.
4️⃣ Низкая маржинальная ставка.

Если хотя бы одно из этих условий не выполняется, то стратегия сразу теряет в своей привлекательности. При этом в стратегии есть огромный заложенный в нее изначально риск, имя которому - маржин-колл.
Получается сразу комбо - и потеря налоговой оптимизации (для компенсации приходится залезать в основной портфель, превращая нереализованную прибыль в реализованную, значит на нее придется платить налог), и реальные убытки в "дополнительной части портфеля".

В СМИ также упоминается, что состоятельные инвесторы принимают выгодность TALS-стратегий на веру, не имея знаний и компетенций разобраться в том, как они работают. Как тут не вспомнить структурные продукты, на которых в России постоянно обжигаются "квалифицированные" инвесторы.

Цитата в тему:
💬 Сложность инструмента - это не ошибка, а фишка с точки зрения управляющей компании.

Использование маржинальных инструментов для налоговой оптимизации вызывает у меня отторжение уже на уровне идеи. Такие сложные конструкции как правило хорошо работают только в узком диапазоне применения, и любой сдвиг не в ту сторону ломает все, приводя к таким катастрофическим убыткам, которые не компенсируются многими годами налоговой экономии.


Калькулятор БПИФ Лежебоки

Скачать калькулятор с Я.Диска

Калькулятор состоит из двух частей.

Первый лист - Портфель, раскладывает активы по деньгам в соответствии с индивидуальной структурой портфеля. Именно те расчеты, которые я демонстрировал в предыдущем посте.

Традиционно, ячейки для ввода своих данных выделены цветом.
Для работы калькулятора нужно внести доли разных активов в портфеле и общую сумму денег, которую надо распределить между этими активами.


Второй лист - Планирование покупок, предназначен для распределения будущих вложений в портфель и расчета плановой ребалансировки.

Целевая структура портфеля берется из первого листа, дополнительно нужно указать текущие стоимости каждого из активов портфеля и сумму будущих вложений в портфель на год вперед.
Результатом будет общая сумма будущих покупок каждого актива в рублях. Если фактическая стоимость какого-либо актива превышает плановую, то для такого актива калькулятор покажет сумму продажи этого актива.


БПИФ Лежебока в портфеле инвестора

Почти полгода назад был запущен БПИФ Лежебока, где упакован портфель из российских акций, облигаций и золота.

Я, как и популяризатор Лежебоки Сергей Спирин, считаю, что структура портфеля должна быть индивидуальной для каждого инвестора.
В БПИФе доли активов жестко заданы, поэтому заменять фондом свой портфель я не рекомендую. Однако, БПИФ можно встроить в свою инвестиционную стратегию при соблюдении пары условий.

Необходимое условие:
В вашем портфеле должны присутствовать все три актива, входящие в Лежебоку. В любой пропорции.

⚠️ Если ваш портфель состоит из акций, облигаций и ЗПИФов недвижимости, или из золота, фондов денежного рынка и наличных долларов, то вписать Лежебоку в личный портфель не получится.

Помимо российских облигаций, акций и золота в портфеле могут быть и другие инструменты - это на внедрение Лежебоки никак не повлияет.

Далее делаем простые расчеты.

➡️ Располагаем доли активов в своем портфеле (только входящие в лежебоку) в порядке возрастания - Хмин, Хср и Хмакс.

➡️ Вспоминаем, что в Лежебоке три актива в равных долях (Хл), поэтому БПИФ целиком - это 3 * Хл (отсылочка к задачке на три актива 😆).

➡️ Чтобы БПИФ не испортил структуру портфеля, Хл должна равняться Хмин. Поэтому доля Лежебоки в портфеле будет 3 * Хмин.

Если Хл будет больше Хмин, то придется продавать активы, которых и так нет в портфеле, а это невозможно физически (шортисты, молчать!).

Если Хл будет меньше Хмин, то придется в портфель докупать еще все три актива по отдельности. Тогда пропадает вообще смысл покупки БПИФа - просто поставьте Хл = 0, и формируйте портфель без него.

➡️ Вам все равно потребуются докупки в портфель других активов. Закупки будут на разницу (Хср - Хл) и (Хмакс - Хл).

🧮 Наглядный пример:
Портфель инвестора:

35% - Российские акции
25% - Российские облигации
15% - Золото
Сумма этих трех активов не должна быть равна 100%, т.к. в портфеле могут быть и другие активы.
15% - валюта
10% - денежный рынок.
Валюта и денежный рынок в дальнейших расчетах не участвуют.

Минимальная доля среди инструментов Лежебоки (Хмин) - 15% у золота. Поэтому Лежебока должен занять в портфеле долю 45% (3 * Хмин).

Доля акций в портфеле составит 20% (35% - 15%)
Доля облигаций в портфеле составит 10% (25% - 15%)
Золото отдельно в портфель докупать не нужно, его доля полностью закрывается Лежебокой.


Главным плюсом БПИФа Лежебоки является его экономия на налоговых издержках при ребалансировках. Но в примере выше инвестор все равно докупает инструменты, входящие в Лежебоку, в свой портфель. Значит, эти активы будут участвовать в процессе ребалансировки, и налоговая экономия пропадает.

Достаточное условие
Как минимум два из трех инструментов Лежебоки должны в вашем портфеле иметь одинаковые доли.

💼 Например: 35% акции, 20% облигации и 20% золота.
В портфеле будет 60% Лежебоки и 15% акций.

💼 Еще лучше: 25% акции, 25% облигации и 25% золота.
В портфеле будет 75% Лежебоки.

В таких случаях ребалансировку двух или трех активов в своем портфеле инвестор передает УК "Первая", и та делает этот процесс самостоятельно и без налоговых последствий.

Экономическая выгода от включения БПИФа Лежебоки в портфель зависит от будущей волатильности инструментов (ее мы не знаем) и от минимальной доли активов из Лежебоки в вашем исходном портфеле (Хмин должна быть как можно больше).

Портфель 85% акций, 13% облигаций и 2% золота вряд ли что-то выиграет от покупки БПИФа, т.к. Лежебока займет в таком портфеле долю в 6%.
А если Хмин в портфеле больше 20%, тогда смысл задуматься о покупке такого БПИФа есть.


💬 Сколько калькуляторов должно быть у грамотного инвестора?
💬 ДА!


Для тех, у кого выполнены условия включения БПИФа Лежебоки в свой портфель (хотя бы необходимое), я сделал небольшой калькулятор, который раскидывает портфель по плановой структуре, включая новый БПИФ, а также рассчитывает распределение будущих вложений в портфель.👇🏼


Финансовые новинки сентября (часть 2)

Начало👆🏼

Квалифицированным инвестором можно стать, сдав экзамен

Несколько российских финансовых сертификатов (от Мосбиржи, НАУФОР и НФА) позволяют получить статус квала без требований к капиталу и обороту.
Это, на мой взгляд, правильный подход, впрочем имущественные варианты по-прежнему работают.
Экзамены платные - от 8 до 50 тысяч рублей (в сумму некоторых входит обучающий курс).


В России появился цифровой рубль

Через банковские приложения можно открыть счет в цифровых рублях. Выглядит, как отдельный счет в ЦБ с общим доступом к нему из любого банка.
Максимальный размер пополнения - 300 тысяч рублей в месяц в одном банке. Проценты на остаток и кешбеки не начисляются.
Полезность для физических лиц пока слабая - можно переводить деньги без комиссий. Получатель такого перевода тоже должен иметь счет в цифровых рублях.


Криптовалюта официально признается имуществом
(статья 2 Закона)

Теперь на нее распространяется имущественный вычет.
Также вводятся ограничения для неквалов - можно покупать Bitcoin, Ethterium и USDT лимитом 300 тысяч рублей в год через каждого посредника, и нужно пройти тестирование.
Полноценно с полным запретом на сделки без специализированных зарегистрированных в реестре посредников закон вступит в силу с 1 июля 2027.


Финансовые новинки сентября (часть 1)

В сентябре был день знаний. Проверим, насколько вы были к нему готовы.

❓Знаете ли вы, что с 1 сентября 2026

Налоговый вычет по договорам накопительного страхования теперь относится не к социальным, а к вычетам на долгосрочные сбережения (ДС).
(НК РФ ст. 219.2)

📝 Для договоров, заключенных до 1 января 2025:

Можно получить вычет за 2025 год в размере 150 000 рублей. Лимит суммируется с вычетами на лечение, спорт, образование, пенсию.
Со следующего года вычеты по таким договорам получить нельзя.
⚠️ Не спешите сразу расторгать такие договоры - в случае досрочного расторжения придется вернуть ранее полученные вычеты по этому договору. (ст. 213 НК РФ)

📝 Для договоров, заключенных после 1 января 2025:

В этом году можно выбрать: получить ли вычет за 2025 год по старым правилам - социальный вычет с лимитом 150 000 рублей, или по новым - вычет на ДС с лимитом 400 000 рублей, который суммируется с ИИС-3 и ПДС.
Со следующего года по таким договорам вычет можно будет получить только в рамках ДС с общим лимитом с ИИС.

⚠️ Срок договоров для вычета должен быть не менее 10 лет.
Страховать можно себя и близких родственников - супругов, детей, родителей, братьев/сестер, дедушек/бабушек, внуков/внучек.
⚠️ Не должно быть более 3 договоров страхования в пользу получателя вычета одновременно.


Можно открыть дополнительный ИИС на детей
(НК РФ ст. 219.2)

Каждый родитель может открыть дополнительный ИИС в пользу ребенка или детей. Для каждого родителя лимит вычета на взносы по ИИС увеличится на 100 тысяч рублей. Дети должны быть несовершеннолетними, либо учиться на очной форме (до 24 лет).

Пример:
Папа открывает ИИС на себя с лимитом 400 тысяч и ИИС на сына с лимитом 100 тысяч. Мама открывает ИИС на себя с лимитом 400 тысяч и ИИС на сына с лимитом 100 тысяч. Итого лимит на семью составит 1 млн. рублей.

⚠️ Вычеты предоставляются индивидуально. И папа, и мама получают вычеты только со своих доходов и своих взносов.
⚠️ Количество детей значения не имеет. Даже если открыть по отдельному счету на каждого из 5 детей, лимит вычета увеличится только на 100 тысяч для каждого родителя.

Формально ИИС на сына может быть один, а взносы на него делают оба родителя. Не знаю, будет ли придираться налоговая, говоря, что лимит по этому ИИС уже повышен для одного, поэтому второму вычет не положен.
На всякий случай можно открыть два детских ИИС - от папы и от мамы.

Брокеры не совсем готовы к изменениям. У некоторых нет возможности открывать детские ИИС, уточняйте в техподдержке своего брокера.


Заработала система быстрых депозитарных переводов

Теперь активы между брокерами можно переводить буквально парой кликов. Система аналогичная СБП для банковских платежей.
Обещают переводы за 25 минут, на практике пока уходит примерно день.

Зачем нужен именно быстрый перевод активов, пока не очень понятно, хотя упрощение процедуры безусловно полезно.

⚠️ Переводятся активы без информации о расходах на них. Чтобы не потерять ЛДВ и учесть расходы на покупку ценных бумаг, нужно запросить у старого брокера отдельный документ по расходам на приобретение и хранение активов и предоставить его новому брокеру.
UPD: у некоторых брокеров при переводе есть галочка "передать расходы", которая позволяет сохранить сроки владения и цены покупок при переносе.
⚠️ Статус квалифицированного инвестора должен быть подтвержден у обоих брокеров. В противном случае инструменты, доступные для квалов, не переведутся.
⚠️ Тарифы на депозитарные переводы не отменяются. Обычно это фиксированная сумма за каждый ISIN, независимая от количества акций/облигаций/паев.
На настоящий момент бесплатно переводят Т-Инвестиции и Совкомбанк.

Продолжение👇🏼


Лучшие материалы августа по мнению подписчиков

Внеклассное чтение по финансам, если вы вдруг пропустили.


👀 Самый популярный
(больше всего просмотров)

- Фонды Finex ликвидируются уже месяц...
В соревновании добрых пиарщиков побеждает Павел Комаровский, опередив почти в полтора раза Алексея Маркова.
Кстати, прекрасная иллюстрация
"блоговых спекуляций и инвестиций".
Павел сослался на текущий пост, информация которого через месяц-другой устареет.
Зато тема хайповая.
А Алексей сослался на объяснящий пост аж 2022-го года.
Пользуясь случаем, напомню, что эта ситуация - иллюстрация к
длинной статье об устройстве деривативов (она же - в виде серии постов на этом канале).


📝 Самый полезный
(больше всего сохранений в избранное и пересылок другим):

- Кто заработал на дефолте ГКО?
История о том, что любой кризис - это для кого-то возможность приумножить капитал. Даже дефолт 1998го, принесший столько проблем экономике и населению, позволил ПИФам облигаций показать доходность около 1000% годовых в 1999м году.


💬 Самый обсуждаемый
(больше всего комментариев):

- Справедливое разделение прибыли
Задачка с подвохом. Здесь у меня не было сомнений в победителе рубрики.


👍 Самый одобряемый
(больше всего лайков):

- Нашли виноватых в дефолте Евротранса
Мысли о дефолте и популизме в области финансовой грамотности.


🏆 Гран-при
Материалы, которые я рекомендую каждому.

- Зарисовочка об эффективном рынке
Невидимая рука рынка прибавляет надежности эмитентам, чей кредитный рейтинг содержит знак +.🤦🏻‍♂️
Лайфхак для инвесторов - брать облигации эмитентов с рейтингом на ступень выше. Если в рейтинге есть минус - это плюс к доходности. Например, АА- имеет в среднем большую доходность, чем А+.


Пенсии в разных странах

В оригинальном отчете (PDF - англ.) много всего интересного о том, как устроены пенсионные системы в разных странах. Для всех табличек и графиков есть исходные данные, что позволяет самостоятельно посчитать некоторые корреляции.

Российские НПФ принято ругать за излишне консервативные инвестиции и высокие комиссии. Дескать, если бы наши пенсионные накопления вкладывались более рисково и с меньшими расходами, то результат был бы намного лучше.

Но данные ОЭСР эту логику, к моему удивлению, не подтвердили.

Номинальные доходности пенсионных накоплений имеют очень слабую корреляцию (меньше 0,1) с долей акций в фондах. А реальная доходность так вообще имеет отрицательную корреляцию, но тоже близкую к нулю. Сроки инвестиций - 5-15 лет.

Второй шокирующий результат - это отрицательная корреляция (-0,4-0,5) между реальной доходностью пенсионных накоплений и размером комиссии пенсионных фондов. Моя картина мира сломана. Объяснения этому явлению у меня нет, можете предложить свое.

С замещением тоже интересно.
На коэффициент замещения никак не влияет тип системы - распределительная или накопительная. Хотя по всем странам наблюдается переход к накопительным системам, в 9 странах есть уже только накопительные системы.
Есть небольшая отрицательная (что?!) корреляция с пенсионным возрастом - чем он ниже, тем больше замещение.
Единственная логичная зависимость - от размера взносов (0,35).

Также наблюдается гендерный разрыв в пенсиях. Женщины и живут дольше, и на пенсию выходят раньше, и декреты уменьшают стаж.
В итоге, женские пенсии в разных странах на 25%-50% ниже, чем мужские. Вот здесь точно, самостоятельное инвестирование было бы лучше.


Пенсионная инфографика

📝 Коэффициент пенсионного замещения - соотношение среднего размера пенсионных выплат к среднему предпенсионному доходу.

Инфографика сделана по обзору пенсионных программ стран-членов ОЭСР, поэтому на полноценную мировую картину не тянет, всего 38 стран.

Россия на этом фоне смотрится очень плохо.
Коэффициент замещения у нас равен 25% (средний по ОЭСР - 52%), а пенсионные взносы составляют 22% от зарплаты (в среднем по ОЭСР - 19%). В топ-10 стран по пенсионному покрытию - взносы составляют 22,5% от зарплаты. Две страны (Италия и Испания), сильно выделяются на этом фоне со своими 28% и 33%.


Дележка прибыли (ответ на задачу)

Сразу хочу обратиться к тем, кто в задаче решил отдать Борису больше 8 млн: если вы будете организовывать бизнес, возьмите меня в компаньоны.

Правильно ответила ровно половина участвующих. Все-таки финансисты и инвесторы. Там, где я взял эту задачу, правильных ответов было чуть меньше 30%.

Справедливое (пропорционально вложениям) распределение денег от продажи дома: 20 млн Антону, 8 млн Борису.

Ошибка 1. Делить только деньги.
Ошибка состоит в том, что дома поделены поровну, а нужно их делить в неравной пропорции. Поскольку дома разрезать на кусочки мы не можем, то раздел прибыли должен компенсировать диспропорцию.

Если вы хотите разобраться в том, как что-либо работает - финансовый инструмент, инвестиционная стратегия, занимательная задачка в телеграм-канале - не надо высчитывать предложенный частный случай до тысячных долей копеек. Наоборот, надо резко поменять данные в условиях, тогда будет видно логику.

Пусть Борис вложит 140 000 рублей, а Антон 13 860 000 рублей. Если вы поделите 28 миллионов от продажи дома в пропорции 99/1, то окажете большую услугу Борису. Ведь он на свой незначительный вклад получит аж целый дом. Я бы на месте Антона возмутился.


Ошибка 2. Оценивать дома по-разному.
Это противоречит условию задачи - все дома одинаковые. В комментариях предлагали оценивать дома для жизни по себестоимости, а проданный - по выручке.
Просто дадим домам названия: "Алые паруса", "Белая сакура" и "Вишневый сад". Пусть продается "Вишневый сад". Но до совершения сделки Борис вдруг решает, что "Вишневый сад" лучше "Белой сакуры", и переезжает.
Цена "Вишневого сада" падает в несколько раз, а цена "Белой сакуры" в этот же момент резко возрастает. Но цены одинаковых активов не могут двигаться разнонаправленно, поэтому такое решение неверно.

Правильное формальное решение задачи для зануд.
Нужно просто решить задачу в общем виде. И, как отметили в первом комментарии, задача получается школьного уровня.
Три одинаковых актива - это 3А.
Делим 3А в пропорции 8 / 6.
Получаем: доля Антона = 1,71А, доля Бориса = 1,29А.
1А каждый забрал натурой, третий актив делится в пропорции 0,71 / 0,29.

Обращу внимание на два момента:

1️⃣ Не имеет значения, что за активы мы рассматриваем.
Антон и Борис могут быть фермерами, которые купили три стога сена, могут быть сладкоежками, которые делят три одинаковых торта, или инвесторами, которые на бирже купили три акции BRK-A. Пропорции от этого не поменяются.
Кстати, я эту задачу решал в средней школе, и там крестьяне делили лепешки. ))

2️⃣ В решении абсолютно не нужна информация о сумме сделки.
Сколько бы ни выручили за третий дом Антон и Борис, полученные деньги они будут делить в пропорции 0,71 / 0,29, будь то 28 миллионов или 28 рублей.
Выручка от сделки в условиях выполняет функцию ловушки, заставляя ошибаться. Если б я спросил, как поделить три дома между Антоном и Борисом, доля правильных ответов была бы близка к 100%.


Berkshire начала тратить

Во втором квартале 2026 года кэш на счетах Berkshire уменьшился впервые с 2022 года.

Никакой пользы от этой новости, просто мем понравился. 😆


Справедливое разделение прибыли

Рубрика "Зарядка для ума" возвращается.))

Два инвестора, Антон и Борис, решили вложиться в строительный бизнес.
Антон внес 8 млн рублей, Борис - 6 млн.

За год было построено три одинаковых дома. Они получились такими хорошими, что в двух из них Антон и Борис решили поселиться сами.
Третий дом был продан за 28 млн. рублей.

Как справедливо поделить эти 28 млн между Антоном и Борисом?

Можно поразмышлять на выходных, правильный ответ будет в понедельник.


Оценка портфеля на соответствие целям

Личные финансы больше личные, чем финансы.

В базовых принципах инвестирования нет ничего сложного: определите цель, откладывайте часть дохода, инвестируйте, диверсифицируйте вложения.

Дьявол, как обычно в деталях.
Каждый инструмент - это набор рисков. Сочетания инструментов могут как уменьшать некоторые риски, так и усиливать их и даже добавлять новые.

Я вижу процесс инвестирования как управление рисками - мы не можем влиять на доходности активов, но мы можем выбирать, какие риски мы берем на себя и в какой степени.
Именно поэтому каждый портфель уникален - все мы люди со своим опытом, предпочтениями, багажом знаний.

Предлагаю вам получить мое экспертное мнение по имеющимся у вас инвестиционным возможностям с оценкой ожидаемой доходности, потенциальных рисков и возможных альтернатив.
На моей стороне играют опыт и насмотренность - счет проанализированных чужих портфелей давно идет на сотни.

➡️ Оценка портфеля. У вас уже есть портфель, сформированный лично вами или с помощью консультантов, и цели, для которых он был создан. Я проверю, насколько набор активов и их пропорции соответствуют заявленным целям, покажу риски, которые вы берете на себя в данном портфеле и предложу корректировки, если они будут нужны.

➡️ Сравнение альтернатив. У вас есть несколько вариантов инвестиций, и вы не можете среди них выбрать. С помощью анализа альтернатив можно составить список плюсов и минусов каждого варианта. Выбор станет более рациональным.


Мой опыт и знания тоже ограничены, поэтому я точно НЕ беру в работу:

🏠 Объекты недвижимости.
Недвижимость – это МММ (место, место, место). Для оценки конкретного объекта нужно быть погруженным в тему с учетом региональных особенностей. Честно, я бы даже не позволил московскому риэлтору оценивать квартиру в Новосибирске. Очень узкая и специфичная область знаний, о которой у меня есть только общие представления.

👨🏻‍💻 Криптовалюты и криптоактивы.
Короткая история, дикий нерегулируемый рынок, огромная волатильность и низкая ликвидность. Простор для манипуляций – практически бесконечен. Независимую экспертизу «со стороны» провести практически невозможно, необходимо быть инсайдером.

📈Стартапы.
Стартапы – это не про финансы, это про менеджмент. Нужно оценивать людей, которые создают и развивают бизнес. Соответственно, при оценке стартапов нужен не финансист, а опытный кадровик. Отличная команда принесет прибыль и без сумасшедших вливаний, а плохая – сольет в ноль инвестиции любого размера.

🗣 Формат консультации:

1️⃣ Сначала мы согласовываем консультацию и вы присылаете материалы, которые нужны для анализа. Это небольшая анкета плюс состав вашего портфеля.

2️⃣ Я провожу анализ материалов – в зависимости от сложности, это может занять от 1-3 дня.

3️⃣ Проводим онлайн-встречу на 1-2 часа, где я презентую результат анализа и отвечаю на возникшие вопросы.

💳 Стоимость услуги: 9 000 рублей.

Пишите в личку, если заинтересованы в этой услуге или у вас возникли уточняющие вопросы по ней.


Зарисовочка об эффективном рынке

📝 Эффективный рынок означает, что цены в любой момент максимально объективны и отражают всю известную информацию об активе и его рисках.

Кредитный рейтинг отражает (в теории) уровень риска эмитента.
Чем ниже рейтинг, тем большую доходность требуют инвесторы, чтобы компенсировать риск дефолта.
Соответственно, доходность облигаций в зависимости от рейтинга должна выглядеть как плавно растущая линия.

Смотрим на график 👆🏼. Пунктирная линия доходности выглядит как волна с периодическими провалами.

На каких рейтингах наблюдается снижение доходности?
АА+
А+
ВВ+
В+

"Невидимый мозг" рынка считает, что наличие плюсика в рейтинге добавляет плюсик к надежности эмитента.😆

Исключение - ВВВ+.
Это, видимо, связано с тем, что с этого рейтинга облигации начинают относить к ВДО, хотя формально рейтинги с тремя В считаются инвестиционными.

Лайфхак для эмитентов. Если рейтинг АА-, ВВВ- и т.д., то надо его еще ухудшить, чтобы сэкономить на привлечении заемного капитала.
🧐 С - Смекалка.

752 0 10 1 28

Дефолты ВДО продолжаются...

В сообществе облигационеров вовсю обсуждается техдефолт Оил Ресурса.

Да, это та самая компания, которая творчески оценивала нематериальные активы доходным методом. И полугода не прошло...

Всего за неделю - 21 дефолт, если считать по выплатам.
По эмитентам трое новеньких: Оил Ресурс, Антерра, Михайловский молочный завод.

За весь июль было два дефолтных новичка, а за первое полугодие 2026 - 21 эмитент (включая техдефолты).

Компании, допустившие полноценный дефолт.
Обязательства не выполнены, и дальше будет реструктуризация долгов, суды с кредиторами или банкротство.

❌ Вератек - оборудование для добычи полезных ископаемых (февраль 2026)
❌ Нэппи Клаб - товары для мам и детей (апрель 2026)
❌ СибАвтоТранс - строитество (апрель 2026)
❌ АгроДом - зернотрейдер (май 2026)
❌ Племзавод Пушкинское - сельское хозяйство (май 2026)
❌ Роял Капитал - автомобильный лизинг (май 2026)
❌ Агрофирма Донецкая Долина - сельское хозяйство (июнь 2026).
❌ Главснаб - стройматериалы (июнь 2026)
❌ Соби-Лизинг - автомобильный лизинг (июнь 2026)
❌ Бизнес Лэнд - управление недвижимостью (июль 2026)
❌ Ю Ди Пи Авто - сайты для автодилеров (июль 2026)
❌ ЕвроТранс - сеть АЗС (август 2026)
❌ Михайловский молочный завод - пищевая промышленность (август 2026)

Как думаете, до конца года инвесторы начнут, наконец, расшифровывать ВДО не как ВысокоДоходные, а как Вероятно Дефолтные облигации?

781 0 5 11 28
Показано 20 последних публикаций.