


Новогодние праздники подходят к концу. Подвожу итоги года.
Автор: Владимир Каминский
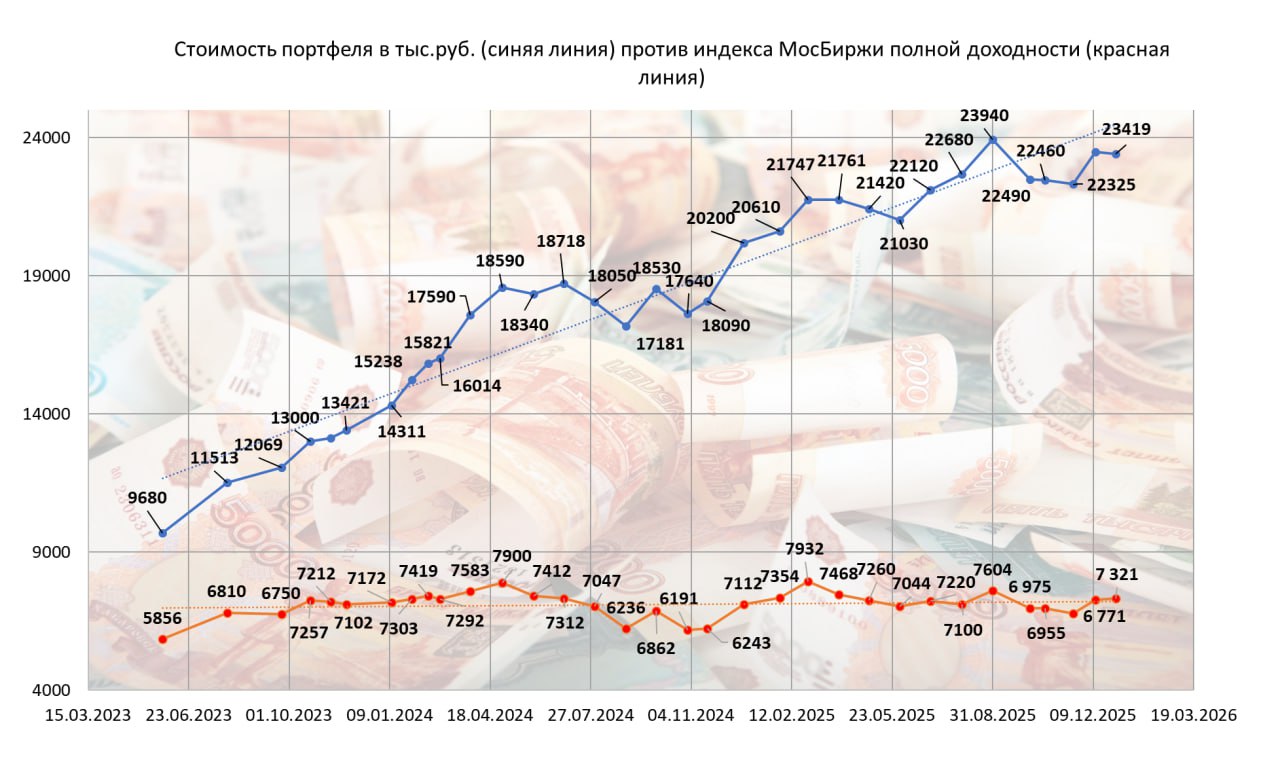
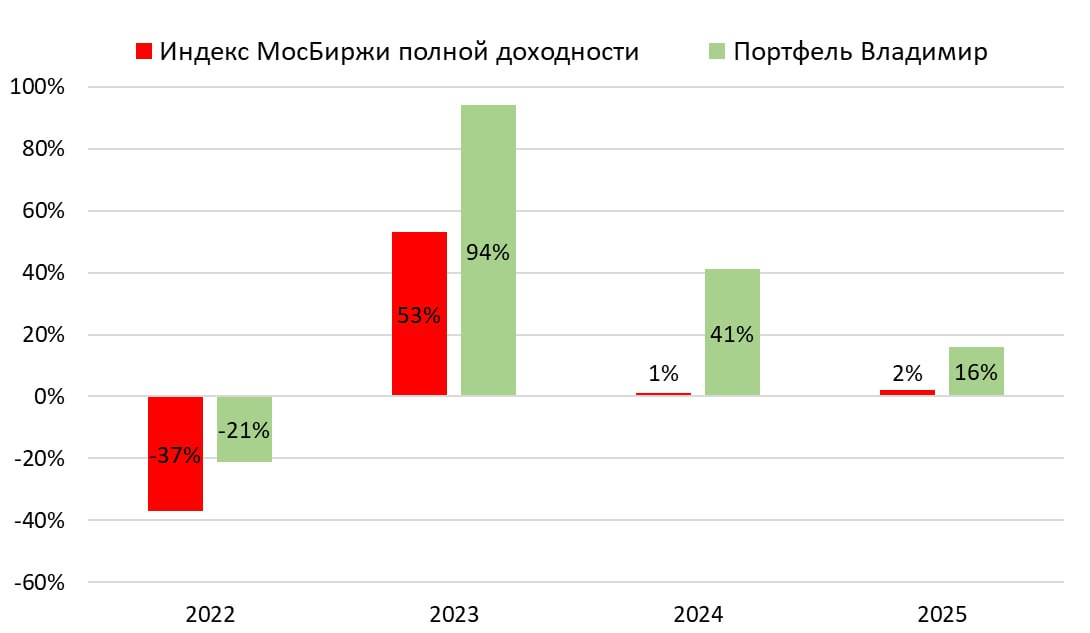
👉 За 2025 год доходность моего портфеля составила +16%.
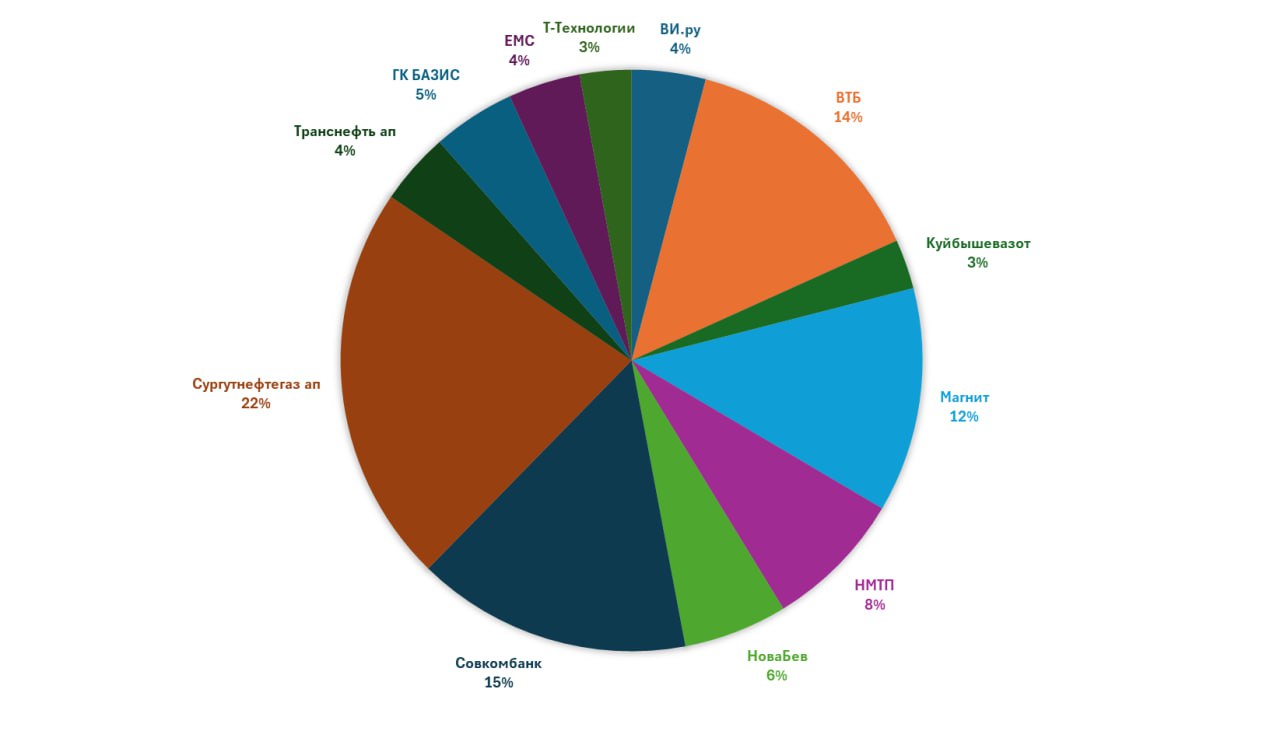
В соответствии со своей инвестиционной стратегией весь капитал я размещаю в акциях.
Данный результат значительно уступает показателям предыдущих лет: 94% в 2023-м и 41% в 2024 году. Даже такие показатели доходности были достигнуты не путем простого удержания качественных бумаг. Несмотря на сохранение большинства позиций без изменений, часть вложений у меня так или иначе имеет спекулятивный характер.
С прошлого поста на канале (когда был потрачен окончательно весь кэш) портфель вырос почти на 5%, пока возможности пополнять портфель не было.
Все идеи, которые я отмечал на канале, выросли за пару месяцев после постов/покупок:
7️⃣Транснефть (+15,3%)
https://t.me/c/1517003300/8746
🔟НМТП (+7,1%)
https://t.me/c/1517003300/8813
4️⃣ЕМС (+10,5%)
https://t.me/c/1517003300/8861
МНЕНИЕ ПО РЫНКУ:
👉Текущий рыночный контекст характеризуется исключительной волатильностью, где ГЕОПОЛИТИЧЕСКАЯ ПОВЕСТКА СТАЛА КЛЮЧЕВЫМ ДРАЙВЕРОМ, подавляющим классические долгосрочные инвестиционные нарративы, и это логично.
В моменте, при отсутствии явных катализаторов роста для широкого рынка на горизонте 6-12 месяцев, основную часть портфеля логично строить вокруг ДИВИДЕНДНЫХ ИСТОРИЙ и ОБЛИГАЦИЙ.
☝️Это позволяет зафиксировать доходность (как и поучаствовать в возможном росте акций) и снизить зависимость от непредсказуемой динамики цен.
Однако для баланса и долгосрочной перспективы (учитывая мой риск-профиль) я намеренно сохраняю экспозицию в компаниях с фундаментальной недооценкой (например, Магнит, Совкомбанк), чья текущая оценка может не учитывать их посткризисный потенциал, даже при нулевой дивидендной доходности сегодня.
Окончание СВО в ближайший год лучше воспринимать как опцион с вероятностью 50%.
Я не готов делать ставку на это событие, но быть готовым к нему считаю необходимым.
Логично сосредоточить свое внимание на компаниях, выигрывающих от снижения ставок (например, банки), валютных активах, компаниях-бенефициарах ослабления рубля (например, Сургут ап) и компаниях, где ожидается значимый рост прибыли в ближайшие годы. Все, естественно, с оглядкой на финансовое состояние компаний.
Примеры условны, компаний, подходящих под критерии, намного больше.
👉 ОСТОРОЖНО ОТНОШУСЬ К НЕКОТОРЫМ СЕКТОРАМ: в моменте, к нефтегазовому сектору (низкая цена рублебочки), золотодобывающей отрасли (нет уверенности в устойчивости высоких цен на золото), черной металлургии (цены на сталь продолжают снижаться), девелоперским компаниям (необходимо более быстрое снижение процентных ставок).
👉В 2026 году, как и Кирилл, ожидаю постепенного продолжения снижения ставки ЦБ и девальвации рубля. Однако волнует тренд по продолжению роста налогов в связи с дефицитом бюджета. Ожидаю новый волатильный год. Текущий крепкий рубль и дешёвая нефть пока давят на потенциал всего индекса.
————————————————
Друзья, надеюсь, 2026 год порадует всех нас прибылью!
С прошедшими праздниками!