Просто про IPO Pre IPO


Гео и язык канала: Россия, Русский
Категория: Экономика


Всё про 100 компаний, выходящих на IPO и Pre IPO в ближайшие несколько лет.
Связь @alexprmk

https://knd.gov.ru/license?id=673b804631a9292acd18b297&registryType=bloggersPermission

Зарегистрирован в РКН
Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


История одного Инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок (продолжение)

Собственно, вчерашняя история - прекрасная иллюстрация рынка: сначала происходит неожиданное событие, цена резко меняется, а потом все начинают искать человека, который "наверняка всё знал заранее".

Возвращаясь к сэру Джону Темплтону и его высказыванию про бычий рынок - в США сейчас стадия оптимизма, хотя отдельные признаки эйфории уже хорошо видны вокруг AI и связанных с ним IPO.

А российский рынок находится почти в зеркальной ситуации. Обнаружить у нас эйфорию вокруг IPO сейчас довольно трудно 😎 Ключевая ставка 14%, деньги дорогие, а инвестор тем временем может получить двузначную доходность в инструментах с более понятным риском. Компания, которая сегодня приходит за акционерным капиталом, должна ответить инвестору: зачем мне брать риск вашего бизнеса?

Эпоха дешёвых денег позволяла продавать инвестору красивую историю. Эпоха дорогих денег заставляет продавать экономику бизнеса: денежный поток, рентабельность, долговую нагрузку, корпоративное управление и понятный ответ на вопрос, зачем компании вообще понадобились деньги инвесторов.

Сейчас я особенно внимательно смотрю на компании реального сектора, которые воспринимают рынок капитала не как красивый финальный аккорд под названием "IPO", а как нормальную последовательную свою историю - банковский кредит, облигации, pre-IPO, а затем уже публичный рынок.

Мы привыкли считать, что хороший рынок капитала - это когда акции растут, а IPO выходят каждую неделю, но все выглядит иначе, чем на самом деле… Хороший рынок капитала начинается тогда, когда компания вынуждена доказать инвестору, что его деньги действительно стоят дорого и высокая ставка заставляет российский рынок пройти этот экзамен.

Ну, а когда деньги снова станут дешевле, мы увидим, кто всё это время действительно готовился к рынку капитала, а кто просто сидел и ждал возвращения дешёвых денег 😎

P. S. На фото я примерно 25 лет назад... Трейдинг-деск, старые мониторы, телефон в руке. Рынок с тех пор изменился меньше, чем кажется 😎


#Мобиус
@pro100IPO


История одного инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок

Рынок не падает, когда все в слезах и соплях, и редко падает именно от того, чего все боятся. Последние дни мы здесь зачем-то спорили про мировой долг в $365 трлн, растущие доходности облигаций и приближающийся финансовый капец 😎 Посты набирали тысячи просмотров, но не забывайте, что рынками двигает не то, что плохо, а то, что оказалось неожиданным.

Фондовый рынок - вообще не рынок событий, а рынок ожиданий. И вот когда реальность неожиданно расходится с ожиданиями, тут всё весёлое и начинается. Да, “веселуха” - это дословный перевод слова волатильность! 😎

Если огромный государственный долг обсуждают политики, экономисты, инвесторы и мой Facebook, то сам факт его существования уже сложно назвать сюрпризом. Это, конечно, не означает, что долг безопасен. Как я писал несколько дней назад, меня гораздо больше интересует не его абсолютная цифра, а стоимость обслуживания относительно доходов государства и экономики. Если эта пропорция быстро ухудшается - вот тут обычно и начинается веселуха.

Между "все знают, что проблема существует" и "завтра из-за неё случится кризис" как говорил мой трейдер, две большие разницы... или четыре маленьких 🤣😎

Сэр Джон Темплтон когда-то прекрасно описал цикл: бычий рынок рождается на пессимизме, растёт на скептицизме, созревает на оптимизме и умирает в эйфории.

Фонды Templeton, кстати, когда-то были очень крупными инвесторами в России и нашими любимыми клиентами, а Марк Мобиус, управляющий фондом TREEF, часто звонил нам на трейдинг деск... и владел крупными пакетами Лукойла и Сбербанка. И еще про неожиданности - у меня есть любимая история из собственной практики.

Когда-то один мой небольшой клиент, которому я помогал формировать портфель, долго мучился с выбором бумаг, а потом сказал: "Всё, надоело. Покупаем на все деньги "Лукойл"." Ну, хорошо, купили. И практически в этот же момент приходит новость, что Марк Мобиус входит в совет директоров "Лукойла". Акция улетает вверх, а мои трейдеры не успевают перекрыть позицию, остаются в шорте и получают приличного такого лося 🤦‍♂️

Меня тут же прижимают на трейдинг-деске: "Твой клиент инсайдер! Звони ему прямо сейчас, при нас". Я звоню. На том конце - небольшой, скажем так, очень южный банк, довольно далёкий от тонкостей мирового фондового рынка. Трейдеры спрашивают: "Вы знаете, что Марк Мобиус вошёл в совет директоров "Лукойла"?" Клиент после паузы совершенно искренне: "А кто это?" На этом расследование инсайдерской торговли закончилось 😎

На этом сегодня все, продолжение истории - завтра, приходите читать!

#Мобиус
@pro100IPO


Российские компании не идут на IPO, хотя уже готовы (продолжение)

Так что же все-таки должно случиться, чтобы рынок IPO хотя бы “встрепенулся”, я уже не говорю о “полете”. Нужен “комплекс” условий.

1. Деньги должны подешеветь. Я бы ориентировался на устойчивое движение КС в зону 10-12%. ЦБ удерживает ее на 14%, а после летних снижений регулятор вообще сделал паузу из-за инфляционного давления. Напомню, в базовом сценарии ЦБ средняя ставка на 2027 год - в диапазоне 10,5-12,5%, инфляция - 4%. Нормальная среда для акций, но пока не получается.

2. Нужна вера рынка в будущую стоимость компании. Логично, что собственник не хочет продавать быстрорастущий актив по цене ликвидационной распродажи. А инвестору, в свою очередь, нужен потенциал роста после IPO.

3. Должно появиться устойчивое ядро институционального спроса. Одних физлиц, как ни крути, недостаточно для крупных размещений. Нужны длинные деньги, способные держать бумагу и поддерживать капитализацию после выхода на биржу.

4. Рынку нужны хотя бы несколько хороших IPO, после которых инвестор поймет: купить акцию нового эмитента можно, бизнес прозрачен, менеджмент отвечает за обещания, а котировка действительно отражает стоимость компании.

5. Последнее - собственнику должна быть нужна именно биржа. Деньги можно получать через кредит, облигации, pre-IPO, ЦФА, private equity. Пока эти инструменты решают задачу дешевле и быстрее, IPO остается дорогим удовольствием с размыванием доли, раскрытием информации и постоянной жизнью под взглядом инвесторов.

Мой прогноз такой: первое заметное расширение окна для IPO мы увидим (я надеюсь) во II половине 2027 года, а полноценное оживление рынка - в 2028-м. Сам ЦБ закладывает на 2027 год ставку 10,5-12,5% и рост экономики на 1,5-2,5%, а в 2028-м - ставку 8-9%. При благоприятной инфляции окно откроется раньше, а вот при новом витке инфляции рынок легко получит еще год ожидания.

Увы, но мы не знаем, когда будет следующее IPO. Мы должны сделать все возможное, чтобы размещение стало для собственника лучшим способом увеличить стоимость бизнеса (нежели просто продолжать жить на кредите, облигациях и собственных деньгах). Я оптимист, и верю, что рано или поздно это получится.

@pro100IPO
#рынок


Российские компании не идут на IPO, хотя уже готовы

В целом, мы с вами понимаем, что происходит. И ситуация “заморозки” для нас не странная, но обидная! Компании учатся быть публичными, биржа строит инфраструктуру, ЦБ упрощает эмиссию (правда, одновременно повышая требования к качеству будущих эмитентов). У Мосбиржи уже есть отдельные программы для pre-IPO и подготовки компаний к публичному статусу. На рынке накопилась огромная база частных инвесторов. Казалось бы, механизм собран - а размещений мало.

Согласно проекту Основных направлений развития финансового рынка, с начала 2026 года состоялось пять публичных размещений - три IPO и два SPO - всего на 23,2 млрд рублей. При этом ЦБ с грустью признает: интерес эмитентов к привлечению акционерного капитала остается низким. И вот он, парадокс:  техническая готовность растет быстрее экономической целесообразности IPO.

Компания приводит отчетность в порядок, перестраивает корпоративное управление, готовит инвестиционный кейс, проходит всех консультантов и даже собирает книгу заявок. Помните, FabricaONE.AI в апреле именно это и показала: книга была покрыта, интерес инвесторов подтвержден, но компания все равно перенесла IPO из-за ухудшения рыночного фона.

Действительно, а зачем собственнику в настоящих условиях жать на кнопку "размещаться"? Чтобы предложить инвестору премию за риск? Он-то и без риска может взять 15-16% в длинных ОФЗ и примерно 16% в качественных корпоратах… И перед нами, друзья, встает глобальный вопрос: а кому-то сегодня нужно (и выгодно) IPO? Думаю, да.

Прежде всего - компаниям, кому деньги нужны для быстрого расширения бизнеса, особенно, если они умеют заработать на новом капитале существенно больше его стоимости. Например, условному заводу - он возьмет деньги на новое производство, увеличит EBITDA и через несколько лет кратно повысит стоимость бизнеса, особенно при умеренной долговой нагрузке.

Другой хороший кандидат - собственник, если ему нужен частичный exit, новая система мотивации менеджмента или постепенная передача бизнеса кому-либо. IPO в таком случае - инструмент структурирования собственности. И, между прочим, такие кейсы уже заложены в госполитику развития рынка капитала.

В менее выгодной позиции - бизнесы, кому нужно просто "добыть денег" сейчас. Инвестор прекрасно понимает стоимость альтернативных вложений и начинает торговаться за каждую сотую долю оценки. Собственник смотрит на цену размещения и видит слишком большую уступку.

Что должно произойти, чтобы собственник действительно вышел на рынок - поговорим об этом завтра.

@pro100IPO
#рынок


Реальный бизнес, реальный капитал, реальный разговор

Есть вопросы, которые лучше обсуждать с собственником лично, чем со сцены конференции. Особенно когда речь идет о компании, которая проходит путь от частного бизнеса к публичному рынку. 7 октября приглашаю вас на закрытую встречу с Валерием Шумилиным, основным акционером АО "Петрокартон" и группы "Промышленный Капитал".

Мы много говорим о выходе компаний на биржу, о цене размещения, спросе инвесторов, оценке бизнеса. Но за любым IPO - конкретная компания, которой еще вчера нужно было купить оборудование, нарастить мощности, профинансировать оборотный капитал и найти деньги на следующий этап роста.

Я думаю, хорошо бы посмотреть на этот процесс изнутри. Что заставляет промышленную компанию задуматься об IPO? В какой момент банковского финансирования становится недостаточно? Зачем бизнесу вообще нужен акционерный капитал? И главное - что должен увидеть инвестор в компании, которая собирается стать публичной?

Для инвестора, кстати, есть нюанс. Владелец облигаций смотрит, прежде всего, на денежный поток, долговую нагрузку и способность компании выполнять обязательства. Акционер же оценивает будущий рост бизнеса, инвестиционную программу, расширение мощностей и то, как этот рост отразится на стоимости компании. Поэтому перед IPO нужно понимать не только финансовые показатели, но и саму экономику бизнеса, его планы и ограничения.

7 октября мы разберем "Петрокартон" с этой точки зрения. Куда направляются привлеченные средства? За счет чего компания планирует расти? Где сейчас находятся узкие места? Как выглядит долговая нагрузка? Почему компания выбирает последовательное движение через разные инструменты рынка капитала? И что в этой истории может быть интересно будущему акционеру?

Я выступлю вместе с Валерием Шумилиным, взгляну на компанию глазами инвестора. Мне важно, чтобы разговор об IPO начинался с бизнеса, а уже потом переходил к размещению, оценке и бирже.

Встреча - без заранее отрепетированных вопросов и красивых слайдов. Спросите про долг, инвестиции, риски, стоимость бизнеса и планы выхода на публичный рынок. После беседы вам будет понятно, чего на самом деле стоит будущий эмитент.

7 октября в 18:30 жду вас. Участие бесплатное, встреча закрытая, количество мест ограничено. Если хотите присоединиться - пишите мне в личку.

@pro100IPO
#петрокартон


Главное за неделю – дайджест по пятницам

Что я вижу по итогам недели: государство явно пытается расширить воронку будущих эмитентов – от регионального бизнеса до компаний с госучастием. При этом одного административного желания мало: сам ЦБ признает, что компании пока не спешат за деньгами на рынок акций. Поэтому одновременно строятся и стимулы для эмитентов, и инфраструктура подготовки к IPO, и более жесткие правила для тех, кто все-таки решится стать публичным.

Инициативы

🌟 Регионам могут дать заработать на IPO местного бизнеса. Минфин прорабатывает механизм, при котором регион оказывает компании поддержку перед выходом на биржу, а взамен получает опцион на ее акции. Предполагается, что преимущественно это будут привилегированные бумаги – регион сможет участвовать в росте капитализации, не вмешиваясь в управление. Идея пока в работе, но отдельные субъекты уже проявляют интерес.

🌟 Для региональных компаний хотят открыть дорогу к IPO. Минфин готовит изменения в законодательство, позволяющее субъектам продавать принадлежащие им доли через организованные торги. Сейчас закон о приватизации фактически не дает регионам использовать биржу для такой продажи. В ведомстве рассчитывают увидеть первые подобные кейсы уже в ближайшее время.

🌟 Якутия решила не ждать, пока IPO станет модным. Республика вместе с фондом "Кристалл роста" отобрала 15 компаний из более чем 20 тыс. предприятий для подготовки к выходу на финансовый рынок. IPO рассматривается как финальная стадия: сначала ЦФА, облигации и фонды, затем pre-IPO и только после этого полноценное размещение. Главное, не забыть, что после IPO у компаний задач не уменьшится!

🌟 Мосбиржа расширяет подготовку компаний к рынку. С 1 октября стартовала новая программа МОЕХ Start для компаний, которые готовятся к частному размещению или pre-IPO. По сути, биржа пытается подключаться к эмитенту еще до того, как тот начнет собирать книгу заявок.

Мнения

🌟 ЦБ снова говорит о главной проблеме IPO – компании пока не хотят привлекать деньги через акции. Первый зампред Банка России Владимир Чистюхин признал, что интерес эмитентов к рынку акционерного капитала остается низким. Проблема, по его словам, пока не решена.

🌟 Регулятор одновременно пытается сделать рынок качественнее и сам процесс выхода – понятнее. Пока это не очень получается. Ранее ЦБ предложил упростить процедуру эмиссии, сократить издержки и сроки выпуска, сохранив требования к раскрытию информации и защите инвесторов. А новые требования к листингу, напротив, повышают планку для компаний, рассчитывающих попасть в котировальные списки.

🌟 Государство постепенно формирует собственный pipeline IPO. В Минфине ожидают, что первые IPO госкомпаний пройдут уже в 2027 году. При этом до конца 2026-го ведомство продолжает рассчитывать на несколько SPO. Комментарий: ожидание хороши реализацией.

Компании

🌟 "Инкаб Холдинг" делится опытом IPO с целой отраслью. На собрании Ассоциации "Электрокабель" впервые отдельно обсуждался выход кабельных предприятий на фондовый рынок. Основатель "Инкаба" Александр Смильгевич представил опыт первого IPO кабельной компании в России. Похоже, история постепенно выходит за рамки одного эмитента и становится примером для отрасли.

🌟 "Аэрофлот" остается главным потенциальным SPO с госучастием. Юридически сделка подготовлена, но Минфин допускает проведение размещения как до конца 2026 года, так и в 2027-м – все будет зависеть от рыночной конъюнктуры.

🌟 "Аскона" продолжает строить собственную лестницу к IPO. Компания рассматривает последовательность "ЦФА – облигации – IPO": первый выпуск ЦФА состоялся, теперь в планах развитие публичного долгового финансирования и дальнейшая подготовка к рынку акций. Мне нравится сама логика: компания сначала привыкает к публичному рынку и инвесторам, а уже потом идет за более дорогим капиталом.

@pro100IPO
#дайджест


Банки дают деньги, зачем заводу IPO?

Вернусь к горячей теме региональных IPO. Есть живучая идея: если промышленному предприятию банк готов дать кредит, зачем вообще вести компанию на рынок капитала, раскрывать отчетность, общаться с инвесторами и пускать в акционерный капитал новых людей? На первый взгляд, вопрос логичный. Особенно при нынешней стоимости денег, когда хороший заем еще надо поискать.

Но у производственного бизнеса есть одна особенность: деньги на рост нужны раньше, чем рост начинает приносить деньги. Купили оборудование сегодня, настроили производство завтра, нашли клиентов послезавтра, а денежный поток появляется позже. Если весь этот путь финансировать долгом, баланс становится вагонеткой, которую загрузили кирпичами и пытаются разогнать.

У среднего предприятия проблема: есть рынок, есть заказы, есть понятная инвестиционная программа, но для ее реализации нужен капитал, причем в достаточном объеме. Банк, конечно, закроет часть потребности, однако каждый новый кредит увеличит долговую нагрузку и требования к денежному потоку. А вот собственный капитал даст бизнесу запас прочности, после чего долговое финансирование станет гораздо более управляемым.

Давайте пройдемся по причинно-следственной цепочке. Рост спроса создает потребность в дополнительных мощностях, мощности требуют инвестиций, инвестиции увеличивают потребность в капитале. Капитал, привлеченный исключительно через кредит, утяжеляет баланс. Значит, компании нужно искать комбинацию собственного капитала и долга. А выход на публичный рынок дает еще один эффект - сам бизнес постепенно превращается в понятный для внешнего инвестора финансовый актив.

Биржа заставляет формализовать то, что внутри частного бизнеса годами может существовать "на доверии": финансовую отчетность, стратегию, инвестиционный план, корпоративное управление, отношения между собственниками. Это повышает требования к менеджменту, зато после подготовки компания получает гораздо более широкий набор инструментов финансирования.

Что я бы рекомендовал таким предприятиям?

Во-первых, начинать подготовку к рынку капитала задолго до того, как деньги понадобятся срочно. IPO, pre-IPO или облигации нельзя доставать из шкафа в момент, когда станок уже приехал, а платить за него нужно было “еще вчера”.

Во-вторых, сначала считать инвестиционную программу, а уже потом выбирать финансовый инструмент. Для покупки оборудования, пополнения оборотного капитала и масштабирования бизнеса требуются разные комбинации equity и debt.

В-третьих, заранее искать собственную инвестиционную историю. Инвестору мало услышать "мы построим еще один цех". Гораздо важнее показать, почему именно этот цех позволит заработать больше денег, где находится спрос, какие существуют ограничения роста и как компания собирается их снимать.

И, наконец, промышленному бизнесу стоит воспринимать публичность как инфраструктуру будущего роста. Сегодня компания приходит на рынок за капиталом для одной инвестиционной программы, а завтра, если все получилось, у нее уже есть публичная оценка, история отношений с инвесторами и возможность снова обратиться к рынку.

Для среднего предприятия это намного ценнее одного удачного кредита.

@pro100IPO
#среднийБизнес


Ставка высокая - IPO исчезают, но есть одна странность

Почти школьная формула: чем выше ставка, тем дороже капитал, тем меньше желающих идти на IPO. Российская статистика последних лет, в целом, ее подтверждает. В 2024 году на рынок акционерного капитала вышли 19 эмитентов, из них 15 впервые. В 2025-м - уже только четыре новых IPO, хотя общий объем публичных размещений вырос до 125,2 млрд рублей за счет нескольких крупных сделок.

Сейчас ставка ЦБ - 14%. С начала года она снизилась с 16%, но на IPO-рынке пока нет праздничного салюта: в 2026 году на Мосбирже прошло всего два первичных размещения, B2B-РТС и "Инкаб". При этом мы хорошо помним, что технически к выходу готовы около 20 компаний. Так где же они?

На мой взгляд, для IPO гораздо важнее не сама ставка, а разница между сегодняшней ставкой и той ставкой, которую рынок ждет завтра.

Компания готовит IPO не за один вечер, между решением "идем на биржу" и открытием книги заявок проходят месяцы. Логично, что финдиректор, смотря на нынешние 14%, пытается угадать, какой будет стоимость денег в момент размещения и какой доходности потребует инвестор.

Получается, что ожидание снижения ставки может оживить IPO еще до фактического снижения стоимости денег. Компания готовит отчетность, корпоративную структуру, инвестиционный кейс, выбирает консультантов. Инвесторы закладывают будущую переоценку акций. А банки получают очередь из потенциальных эмитентов. И наоборот: когда ставка долго стоит высоко, IPO превращается в соревнование с депозитом, облигацией и денежным фондом. Инвестору предлагают риск участия в бизнесе, волатильность и необходимость ждать роста капитализации, а рядом - инструмент с простой и понятной доходностью. Вот и как продать такую историю? Снижать оценку? Или объяснять инвестору, зачем вообще нужен этот аттракцион?

Ставка бьет по IPO сразу с двух сторон: давит на оценку будущих денежных потоков и одновременно повышает альтернативную доходность для инвестора. Поэтому особенно тяжело компаниям роста: их привлекательность где-то далеко в будущем, а рынок денег живет сегодняшним днем.

Повторюсь, в 2025 году 88% привлеченных средств пришлись всего на две крупные компании. Мало того, что высокая ставка сократила количество сделок - она, фактически, поменяла состав самого IPO-рынка. Крупному и понятному бизнесу проще выдержать требовательного инвестора, маленькой компании приходится доказывать свою ценность буквально по пунктам.

К сожалению, у нас нет магической цифры “достаточно низкой ставки для IPO". Но мы можем следить за появлением устойчивого ожидания снижения ставки. И вот тогда те самые двадцать “отложенных” компаний внезапно вспомнят, что они, вообще-то, собирались на биржу, и календарь IPO заполнится быстрее, чем снизится ставка.

@pro100IPO
#ставка


IPO для регионов: пора превращать активы в капитал

Вы знаете, что тема выхода региональных компаний на биржу для меня представляет практический интерес. Сейчас она, наконец, переходит из разговоров в плоскость конкретных решений: Минфин готовит изменения, которые должны снять законодательное ограничение на продажу долей субъектов через организованные торги. В ведомстве говорят, что ряд регионов уже готовит компании к возможному выходу на IPO и рассчитывает увидеть первые такие кейсы.

Механизм: компания станет “источником” развития региона через рынок капитала, это возможность привлечь деньги непосредственно в бизнес, повысить его капитализацию, создать публичную историю и одновременно сохранить участие в капитале. В Минфине ранее отмечали, что для региональных экономик фондовый рынок может стать существенным источником инвестиций.

Но, друзья, знаю по своему опыту, что IPO региональной компании - история гораздо сложнее, чем просто поставить галочку напротив слова "биржа". Госсобственность сама по себе еще не делает компанию хорошим публичным активом. Инвестору нужны понятная бизнес-модель, финансовые результаты, прозрачная структура собственности, корпоративное управление, стратегия и главное - понимание, зачем компании понадобились деньги рынка.

Есть и финансовый вопрос. Когда размещение построено по модели cash-in - деньги идут в компанию и работают на расширение производства и новые проекты. А вот когда регион продает часть собственного пакета, средства поступают уже в региональный бюджет. Обе конструкции имеют смысл, однако, для инвестора это принципиально разные истории: в одном случае он финансирует рост бизнеса, в другом становится покупателем уже существующей доли собственника.

Привлекательна и новая идея Минфина - дать регионам возможность получать опционы на акции компаний в обмен на поддержку их подготовки к IPO. Речь может идти, прежде всего, о привилегированных акциях, они позволят региону участвовать в росте капитализации без вмешательства в управление бизнесом. Пока механизм в стадии проработки, ждем детали условий.

Экономическая логика, если я правильно понял, такая: регион становится как бы партнером компании на этапе подготовки к публичности и получает возможность заработать на росте стоимости актива. Для бюджета это потенциальный источник дохода, для бизнеса - стимул вступить на длинную и довольно дорогую дорогу к бирже.

Есть и обратная сторона, куда ж без нее. Региональная власть может превратиться в еще одного акционера, который пытается управлять бизнесом через биржу. Чем сложнее конструкция поддержки, тем важнее заранее определить права сторон, условия реализации опциона, порядок выхода из капитала и защиту интересов остальных акционеров.

Отдельная проблема - семейные компании. Чебесков связывает IPO и с вопросом преемственности бизнеса: публичное размещение позволит собственнику частично зафиксировать стоимость созданного актива и передать управление профессиональной команде, если наследники не хотят заниматься бизнесом.

Важно, друзья, что разговор наконец смещается от вопроса "можно ли региональной компании выйти на биржу?" к более практичному "как сделать так, чтобы это было выгодно компании, региону и инвестору одновременно". Тут масса работы: выбрать подходящие компании, подготовить их к публичному статусу и сделать так, чтобы IPO стало для региона инструментом развития, а для инвестора - понятной инвестиционной историей.

@pro100IPO
#регионы


Покер объяснил мне про инвестиции больше, чем десятки книг 😎

На днях играл в покер с друзьями и понял, почему большинство инвесторов проигрывают… Поймал себя на мысли – за финальным столом почему-то регулярно оказываются одни и те же сильные игроки, хотя карты раздают случайно.

Сильный игрок не пытается выиграть каждую раздачу. Его задача – не проиграть стек. Где-то сбросить карты, где-то потерять немного, где-то вовремя понять, что доказывать всем за столом мощь своего интеллекта сегодня слишком дорого 🤣 Главное – остаться в игре и добраться до финального стола, а вот там уже можно повышать риск и бороться за первое место.

С инвестициями ровно так же: инвестор, особенно участник IPO, почему-то считает, что должен купить на минимуме, продать на максимуме, предсказать кризис, вовремя выйти в кеш и идеально зайти обратно. Желательно еще написать об этом пост задним числом! Но даже Роджер Федерер выигрывал далеко не каждый розыгрыш, ему и не требовалось выигрывать каждый мяч, чтобы выигрывать турниры.

Есть еще отличный пример пенсионного фонда General Mills – за 14 лет он ни разу не входил даже в лучшие 27% по результатам отдельного года, но и не падал ниже 47%. Просто стабильно был немного лучше среднего и, в итоге, оказался в ТОП-4% за весь период. Вот вам и весь инвестиционный Грааль.

Не обязательно постоянно становиться чемпионом, гораздо важнее регулярно не становиться идиотом 😎

Не нужно угадывать каждое движение рынка, нужно иметь небольшое преимущество, контролировать риск и не допускать ошибки, после которой уже нечем отыгрываться. В покере можно пережить плохую карту, на рынке можно пережить плохую сделку - трудно пережить только проигранный стек.

Сначала останься за столом. А когда доберешься до финала – тогда можно идти all-in 🤣

P. S. Собрал стрит флэш. Покер дружеский, играем не на деньги 😎

@pro100IPO
#покер


Три IPO против 45 лет истории, выглядит тревожно

На днях бывший советник Минфина США Стив Раттнер опубликовал график, который больше похож на карикатуру, чем на финансовую статистику. Согласно его расчетам, суммарная оценка трех компаний новой технологической эпохи (SpaceX, Anthropic и OpenAI) - около $5,2 трлн. Для сравнения: совокупная стоимость всех 3365 технологических IPO в США с 1980 по 2025 год на момент их размещения оценивается примерно в $4,1 трлн. 

Если цифры верны, то три компании, две из которых даже не торгуются на бирже, стоят дороже, чем весь американский технологический рынок IPO за последние 45 лет. В такие моменты инвесторы нервно ищут признаки “пузыря”, и основания для этого есть.

Вообще, исторически рынок любит подобные сюжеты. Вспомните железные дороги в XIX веке, радио в 1920-х и, конечно, интернет в конце 1990-х. Каждый раз появлялась технология, способная изменить экономику и каждый раз вокруг нее возникала инвестиционная лихорадка: рынок сначала сильно переоценивал ближайшее будущее, а затем долго пытался понять, что из обещаний реализуется.

Но вот беда - пузырь и революция прекрасно уживаются друг с другом. Во время краха доткомов рынок уничтожил триллионы долларов капитализации. Но ведь интернет никуда не исчез, наоборот, после обвала появились Amazon, Google и вся цифровая экономика, которую мы сегодня считаем привычной.

"Является ли ИИ пузырем?" - вопрос неправильный. Пузырем могут быть отдельные оценки, скорость роста, даже вера в то, что любой ИИ-бизнес автоматически станет следующим OpenAI. Тем не менее, технологическая трансформация уже идет. Правда, чем-то напоминает золотую лихорадку? Когда находят золото, больше всего зарабатывают те, кто продает лопаты. Осталось угадать, кто именно окажется “золотом”, а кто “лопатами”.

Давайте посмотрим на эти три компании. OpenAI оценивается примерно в $1,2 трлн, при этом продолжает тратить колоссальные суммы на вычислительную инфраструктуру. Anthropic готовится к IPO с оценкой около $2 трлн. SpaceX уже провела историческое размещение, став одной из самых дорогих компаний мира.

Российский инвестор, который все еще работает в зарубежном контуре, думает: стоит ли участвовать? Я бы смотрел на ситуацию очень осторожно: когда рынок говорит, что начинается новая эпоха - он обычно прав. А вот когда рынок объясняет, что цена больше не имеет значения - он обычно ошибается.

Так в чем же проблема будущих IPO OpenAI и Anthropic, в качестве бизнеса? Вовсе нет, проблема все та же и хорошо нам знакомая: инвестор покупает ожидания на много лет вперед. Любое замедление роста, усиление конкуренции или снижение маржи может очень быстро превратить восторг в разочарование.

Логично, что основной риск связан с оценкой, а не с ИИ. Инвесторы уже закладывают в стоимость этих компаний “идеальное будущее”. А финансовые рынки устроены так, что идеальное будущее обычно - самый дорогой актив в мире. И, между прочим, самый "трудный" для покупки без последующего сожаления. Возможно, через десять лет мы будем смотреть на эти оценки как на невероятно дешевые, а может быть иначе - как сегодня смотрим на графики доткомов.

В общем, история пока не решила, какую главу писать дальше. Но масштаб ставок уже выглядит историческим. Это делает ситуацию одновременно захватывающей и опасной, наблюдаем.

@pro100IPO
#ИИ


Рынок размещений живее рынка IPO

Ни новых IPO, ни громких SPO, но вот на долговом рынке движение достаточно плотное.

- VK разместил биржевые облигации на 5 млрд рублей. 
- Европлан разместил облигации на 12 млрд рублей. 
- Атомэнергопром собирает заявки на выпуск объемом от 1 млрд юаней.
- Черкизово, ПКО ЮСВ, РСГ-Финанс, АСВ и ряд других эмитентов находятся в процессе размещений или сбора заявок.
- Минфин успешно разместил два выпуска ОФЗ, причем спрос существенно превысил объем предложения. По одному выпуску спрос был около 215 млрд рублей при размещении на 113,5 млрд.

Практически одновременно рынок получил новую порцию техдефолтов: МОНОПОЛИЯ, Оил Ресурс, Альфа Дон Транс, Центр-резерв, СибАвтоТранс, Соби-Лизинг и ряд других напомнили нам: высокая доходность существует не бесплатно.

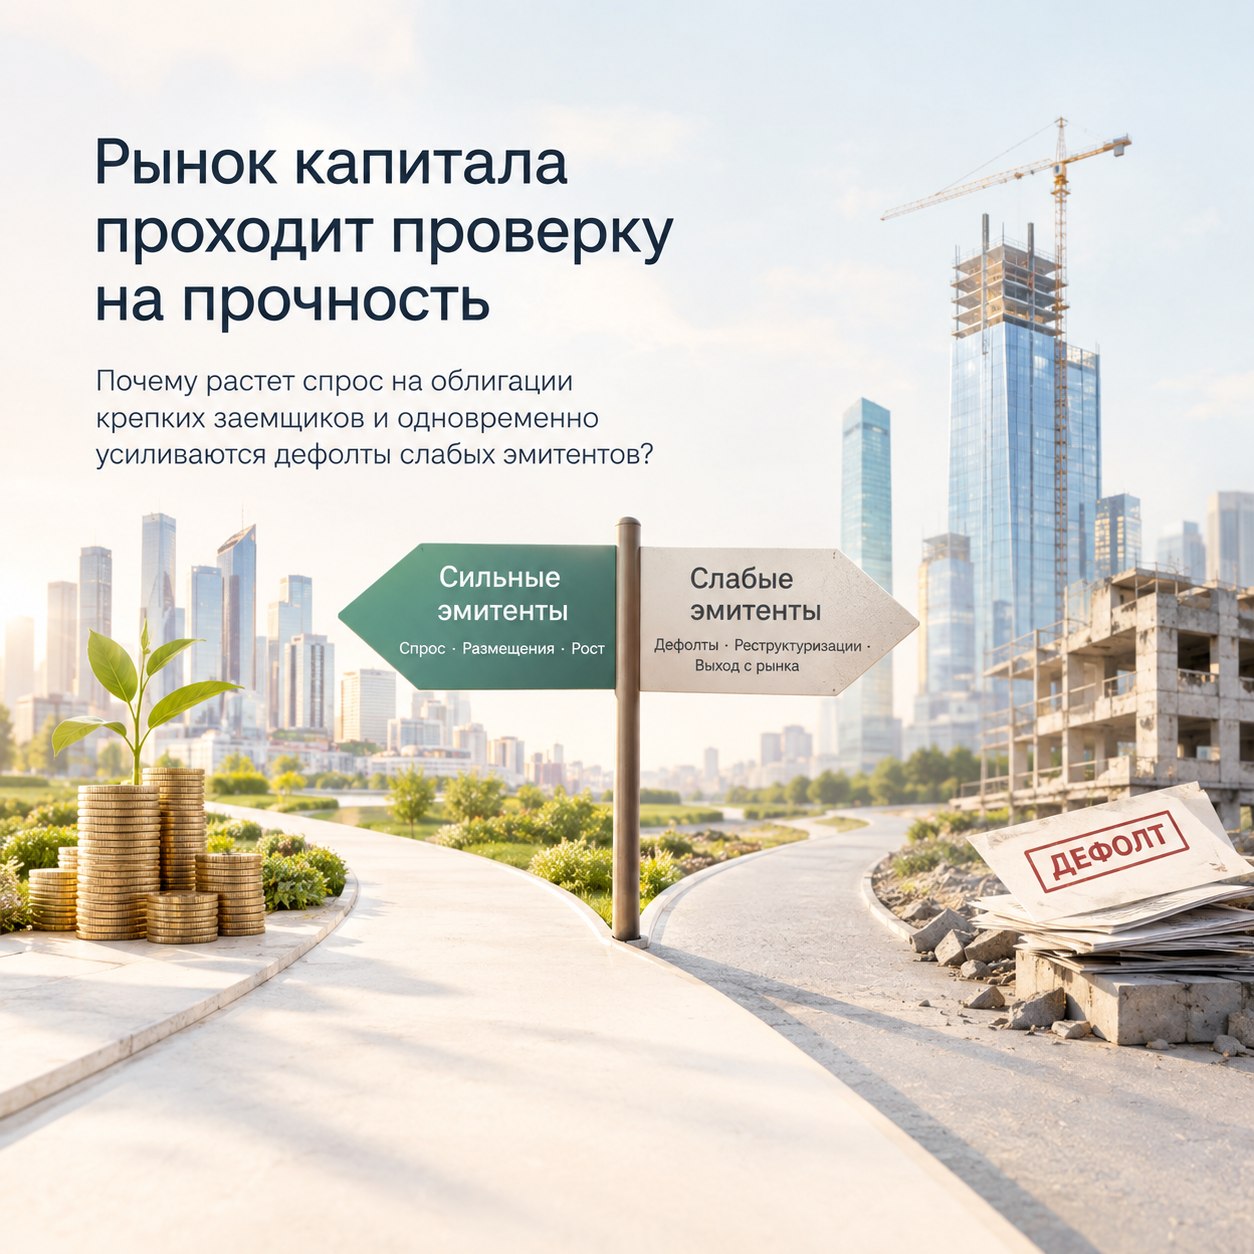
Опишу одной фразой, сейчас российский рынок напоминает мне стройплощадку, где одновременно возводят новый небоскреб и тушат пожар в соседнем бараке. Но думаю, что нынешняя волна дефолтов - это не признак умирающего рынка, а скорее плата за его взросление. Сильные компании получают капитал даже легче, чем раньше, а слабые постепенно покидают рынок. По сути, рынок проводит аудит эмитентов гораздо жестче любого регулятора.

Денег на рынке хватает. Спрос на качественных заемщиков высокий. Государственные и крупные корпоративные размещения проходят уверенно, но сегмент слабых эмитентов продолжает очищаться через дефолты и реструктуризации, по пути опустошая карманы жадных инвесторов.

Пока мы мечтаем о будущих IPO, рынок капитала сейчас живет в облигациях. Причем одновременно в двух измерениях: рекордный спрос на сильных заемщиков и ускоряющийся естественный отбор среди слабых. Процесс формирует полноценный тренд второй половины 2026 года.

@pro100IPO
#облигации


Лайт индастриал как недвижимый pre-IPO: что на самом деле покупает инвестор

Сравнение условное, но логика знакомая. Инвестор входит в объект на этапе строительства, а после ввода рассчитывает получить актив с денежным потоком.

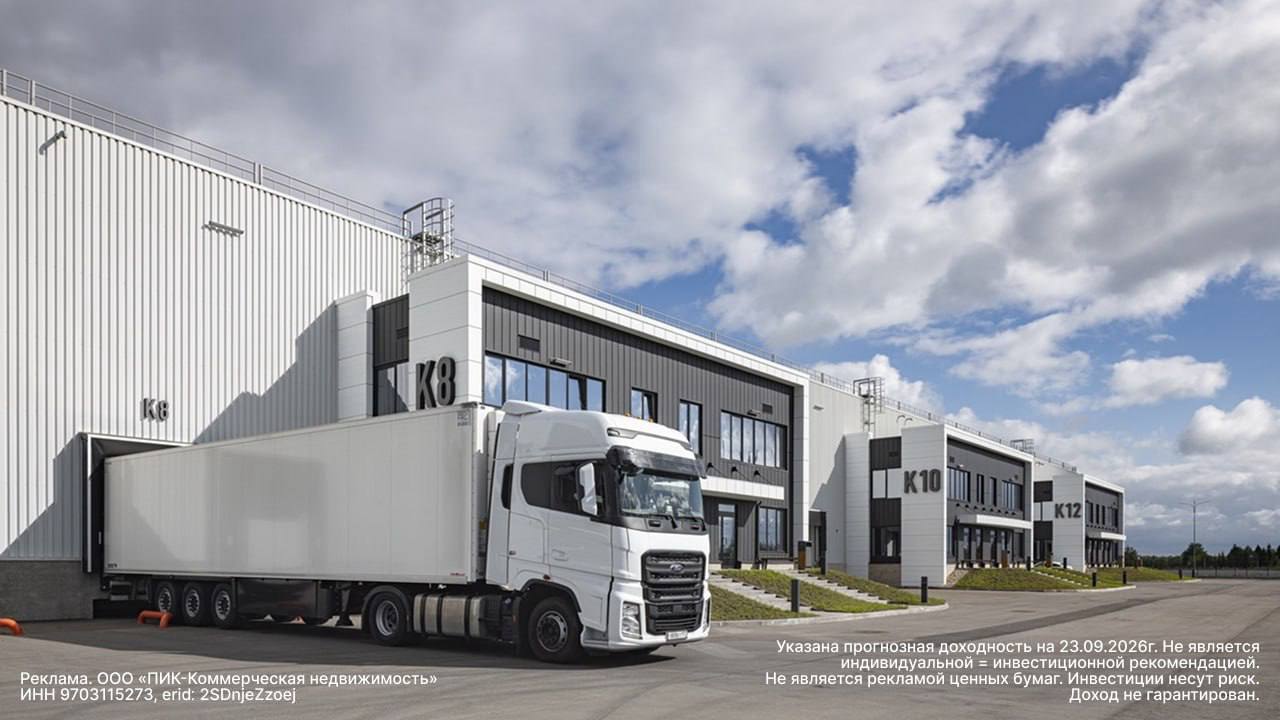
Такую модель Parametr предлагает во вторых очередях промпарков «Токарево» и «Соколово». Первые очереди обоих проектов практически распроданы, готовность новых запланирована на IV квартал 2027 года.

Что покупает инвестор: готовый блок формата лайт индастриал, в котором можно разместить производство, складские помещения и офис. Порог входа — от 70 млн рублей с НДС в «Токарево» за 547 кв. м и от 79 млн рублей с НДС в «Соколово» за 600 кв. м.

На чем зарабатывает инвестор: по оценке девелопера, доходность лайт индастриал может составить порядка 22–24% годовых. Она складывается из арендной доходности на уровне 14–16% годовых и потенциального роста стоимости актива примерно на 8%. Ориентировочный срок окупаемости — 6–7 лет.

Кто занимается операционным управлением: поиск арендатора, заключение договора и текущее управление объектом инвестор может передать Parametr.

Где риски: такой объект не является депозитом или ликвидной биржевой бумагой. Фактическая доходность будет зависеть от условий аренды, наличия арендатора, периодов простоя и расходов на содержание объекта.

Зато, в отличие от pre-IPO, инвестор приобретает не обещание доли в будущем бизнесе, а материальный актив в перспективных локациях с долгосрочными драйверами роста, понятной моделью монетизации и потенциально платежеспособными арендаторами.

#Parametr


Запрет на риск или на рынок капитала?

Каждый раз после неудачного IPO рынок проходит через один и тот же ритуал. Инвесторы недовольны, аналитики ищут виноватых, чиновники обсуждают новые меры защиты. Где-то на заднем плане обязательно звучит: раз инвесторы потеряли деньги, значит, кого-то не проверили, чего-то не запретили и где-то недорегулировали...

В этот момент теряется важное: инвестор потерял деньги не из-за "поломки" рынка, просто реализовался риск. А риск - это и есть сырье, из которого сделан рынок капитала.

Заметили, мы все чаще пытаемся относиться к IPO как к особой зоне, где инвестор должен получать прибыль по умолчанию? Если размещение прошло хорошо - значит, компания качественная. Если акции упали - значит, кто-то допустил ошибку, которую теперь нужно исправить новыми правилами. Но ведь рынок так не работает.

Компания может быть абсолютно честной, полностью раскрывать информацию, соблюдать лучшие стандарты корпоративного управления - и при этом оказаться плохой инвестицией. Более того, именно так периодически и происходит на всех рынках мира. Рынок капитала - это не механизм распределения доходности. Это механизм распределения риска.

Все говорят о защите инвестора, но не всегда уточняют, от чего именно его нужно защищать. От сокрытия информации - безусловно, от манипуляций - конечно, от конфликтов интересов - обязательно. Но если речь идет о защите инвестора от самого факта возможных убытков, то наша задача, друзья, становится невыполнимой.

Тогда придется запретить не только слабые IPO, но и циклические компании, молодые компании, быстрорастущие компании и вообще любой бизнес, будущее которого невозможно предсказать с абсолютной точностью. Фактически, придется запретить сам рынок.

Утопично мечтать о бирже, где обращаются исключительно компании с гарантированными результатами, предсказуемой прибылью и минимальными рисками. Открою страшную тайну: такие компании не нуждаются в IPO. Они давно стали зрелыми корпорациями и редко показывают тот рост, ради которого инвесторы приходят на рынок акций.

Как я вижу настоящую задачу регулирования? Гораздо скромнее и одновременно сложнее: не убрать риск, сделать его видимым.

Инвестор имеет право купить компанию, которая через год подешевеет вдвое. Но он должен понимать, почему это может произойти. Он имеет право инвестировать в агрессивную историю роста. Но должен знать, что покупает именно историю роста, а не готовый бизнес с гарантированными денежными потоками.

Инвестор имеет право ошибиться. Без права на ошибку не существует права на прибыль.

Так что сама постановка вопроса, когда качество рынка измеряется количеством недопущенных рисков - опасная. Чем дольше развивается рынок капитала, тем очевиднее: хорошие рынки отличаются от плохих не количеством успешных компаний. Они отличаются качеством информации о неуспешных компаниях.

Еще раз - "плохой" бизнес не должен исчезать с рынка, он должен быть понятен рынку. Инвестор способен принять риск, но он не способен принять решение в темноте. Вот она, граница между защитой инвестора и борьбой с инвестициями как явлением.
Защищать инвестора нужно - не от плохой компании, а от недостатка информации о плохой компании.

@pro100IPO
#защитаИнвестора


Не бойтесь ЦФА, полезных и важных!

Мы много говорили о ЦФА, цифровом рубле, о перспективах. И дискуссия часто сводилась к вопросу: "А это вообще кому-нибудь нужно?" Кто-то говорил, что рынок слишком маленький, кто-то сомневался в ликвидности. Третьи считали ЦФА модным экспериментом, который так и останется нишевым инструментом.

А некоторые компании тем временем уже используют ЦФА, правда, немного не так, как предполагалось, а в качестве полноценного элемента подготовки к выходу на публичный рынок.

Показательный пример - Askona Life Group. Компания десятилетиями развивалась без публичного долга. Но руководство начало задумываться о будущем IPO, и логика сложилась - сначалsа выйти на рынок капитала, научиться работать с инвесторами, протестировать инфраструктуру публичных размещений, а уже затем двигаться в сторону биржи.

Как рассказал директор по корпоративным финансам Александр Ларионов, внутри компании эту траекторию видят достаточно просто: облигации - ЦФА - IPO. Считаю это даже интереснее самой новости о размещении: ЦФА воспринимали как отдельный рынок, существующий где-то параллельно классическим финансам, а на практике получилось иначе.

ЦФА становится тренировочной площадкой для будущих эмитентов: компании получают опыт раскрытия информации, учатся работать с инвесторами и понимать структуру спроса. Бизнес выстраивает процесс привлечения капитала и, фактически, проходят часть пути к публичности в более компактном и гибком формате.

Давайте посмотрим, каковы результаты первого выпуска. Работа над ним началась в конце февраля этого года, а уже в середине марта Askona разместила ЦФА на 1 млрд рублей. Причем компания пошла против рекомендаций консультантов и выбрала нестандартный срок обращения - полтора года. Примечателен тот момент, что на физических лиц пришлось около 70% покупателей выпуска! Семьдесят процентов! На фоне бесконечных разговоров о том, что рынок ЦФА существует исключительно для профи, эта цифра, честно скажу, удивляет.

Получается, что частный инвестор не просто присутствует на рынке, он формирует большую часть спроса. А ведь мы говорим не о каком-то неизвестном стартапе, тестирующем новую технологию. Бренд Askona знают миллионы людей. И для таких компаний рынок ЦФА дает то, чего не хватает классическим размещениям на раннем этапе: быстрый доступ к инвесторам, проверку инвестиционной истории, понимание интереса рынка к эмитенту. И важное - возможность на практике увидеть, как инвесторы воспринимают компанию еще до выхода на биржу.

Я даже не удивился, когда спустя несколько месяцев компания вышла со вторым выпуском. Когда инструмент работает, его обычно используют повторно.

Похоже, друзья, мы слишком долго обсуждали ЦФА как технологию, а суть вообще не в этом, суть в том - решает ли инструмент задачи бизнеса. Помогает привлечь капитал? Позволяет компании сделать первый шаг к публичному рынку? Привлекает тысячи частных инвесторов? - Значит, решает!

Возможно, наш спор о том, нужны ли ЦФА российскому рынку, теряет смысл - рынок уже ответил самостоятельно.

@pro100IPO
#АсконаЦФА


Все ждут снижения ставки. А бюджет спросили? 😎

Какая будет ставка и инфляция? Надо ждать конца сентября, увидим проект бюджета и все поймем…
А сейчас не нужно гадать, когда ЦБ снизит ставку с нынешних 14%, надо смотреть на проект бюджета.


Ставка - это во многом уже ответ: ответ на инфляцию, спрос, кредитование, курс, инфляционные ожидания и, в том числе, на то, сколько денег государство добавляет в экономику.

ЦБ 11 сентября оставил ставку 14%. Инфляция в августе была 6,3%, а устойчивый рост цен регулятор сейчас оценивает в 5–6% в пересчете на год. При этом сам ЦБ отдельно сказал – параметры бюджетной политики обновятся в конце сентября и это важно для дальнейших решений по ставке.

То есть даже ЦБ сейчас ждет бюджет 😎 Если государство увеличивает расходы быстрее возможностей экономики производить товары и услуги, дополнительные деньги конкурируют за тот же объем предложения – получаем дополнительное инфляционное давление.

ЦБ его охлаждает высокой ставкой. Получается как жизни, в семейной жизни: один давит на газ, второй на тормоз, а все, кто в машине, обсуждают, почему она так странно едет…

Главные вопросы сейчас - каким будет бюджетный импульс в 2027 году? Насколько вырастут расходы? Какой будет дефицит? Чем его будут финансировать? Сколько денег государство заберет с рынка? Какие налоги и тарифы изменятся? От ответов зависит гораздо больше, чем от очередного консенсус-прогноза аналитиков.

ЦБ летом четко сказал - стимулирующая бюджетная политика требует более плавного снижения ставки. Сейчас базовый прогноз: инфляция 6–7% по итогам 2026 года, с возвращением к 4% в 2027м, но это прогноз при определенных предпосылках, в том числе бюджетных (изменятся предпосылки, изменится и траектория ставки).

И, кстати, с рублем та же история - мы не знаем, будет доллар 80, 90 или 100 рублей, и человек, который уверенно знает это сегодня, продает вам свой прогноз, а сам ничего не понимает.😎 Бюджет влияет и здесь - через спрос, импорт, инфляцию, ставки и потребность государства в финансировании.

Поэтому макроэкономический прогноз сейчас довольно скучный - ждать конца сентября! Иногда лучший прогноз - это понять, какой информации тебе пока не хватает, вместо того, чтобы поставить недостающую цифру самому.

Разберемся, на что смотреть после публикации бюджета, важны три вещи:
- расходы;
- дефицит;
- источники финансирования.

После получения этой информации можно будет понять, насколько быстро ЦБ сможет снижать ставку, что будет с инфляцией и насколько устойчив нынешний курс рубля.

Подпишитесь на тг @pro100IPO, чтобы не пропустить интересные материалы

@pro100IPO
#прогноз


Пока все обсуждают рынок, кто-то его строит!

Друзья мои, ровно неделя осталась до 24 сентября, когда в Москве пройдет XVIII Российский конгресс Private Equity и XIV Форум венчурных инвесторов. Разговор там будет весьма интересным.

Наш рынок переживает сложный период. С одной стороны, мы постоянно слышим про необходимость развития рынка капитала, новых IPO, привлечения инвестиций и технологического роста. С другой - стоимость капитала высокая, сделки все сложнее, а инвесторы все более внимательны к рискам.

Сейчас интересно обсудить не абстрактные прогнозы, а вполне практические вопросы: куда сегодня реально идет капитал, что происходит на рынке M&A, как меняются подходы к оценке компаний, какие возможности открывает редомициляция и как выглядит инвестиционный ландшафт ближайших лет.

Лично для меня важна возможность услышать разные точки зрения: рынок редко развивается по сценарию, который кажется очевидным большинству.

В конгрессе заявлено более 170 участников, включая представителей инвестиционных фондов, управляющих компаний, family offices, корпораций, инвестбанков, консультантов и инфраструктуры рынка. То есть тех людей, которые реально работают с капиталом, сделками и инвестиционными решениями.

Я тоже приму участие и буду рад увидеть коллег, партнеров, инвесторов - всех, кому интересны вопросы развития рынка капитала, private equity, венчурных инвестиций и IPO. Уверен, что разговор получится содержательным.

Подробная программа мероприятия и регистрация доступны на сайте: XVIII Российский конгресс Private Equity и XIV Форум венчурных инвесторов
До встречи 24 сентября!

Не является инвестиционной рекомендацией. Наш бизнес - образование.

#конгресс
https://t.me/ifitpro


Минфин придумал, как вывести региональные компании на IPO. Неужели?

То, о чем я говорю несколько лет (о потенциале региональных компаний) услышано? Неужели государство обнаружило еще один способ развивать фондовый рынок? Какая неожиданность - оказывается, региональные компании тоже могут выходить на биржу. Правда, есть нюанс: сначала придется изменить законодательство.

Много лет никто не замечал, что закон о приватизации вообще не позволяет регионам продавать свои пакеты через организованные торги. Теперь Минфин готовит поправки, чтобы снять это ограничение. Законопроект планируют включить в программу развития финансового рынка. Знаю по опыту, что региональные власти давно проявляют интерес к IPO своих компаний, и новость сама по себе хорошая, только вот другое плохо.

Вы заметили, что в последние годы развитие нашего рынка капитала какое-то странное - бесконечная череда регулирования регулирования, которое регулирует регулирование.  Новые списки, стандарты, комитеты, советы, порядок доступа… Продолжать могу долго, недавно как раз об этом говорили. Ну, плюс новые методики и концепции, куда без них…

Почему это наши региональные компании на биржу не бегут толпами, прямо странно! Может быть потому, что компании сначала зарабатывают деньги, а уже потом думают о листинге, и бизнесу нужны не очередные инструкции на 200 страниц? Может быть, стоимость капитала, темпы роста экономики и условия ведения бизнеса влияют на IPO немножко сильнее, чем очередной нормативный документ?


Самое забавное, что Минфин фактически признает проблему. Когда федеральные активы, которые можно выводить на рынок, постепенно заканчиваются, взгляд устремляется в сторону регионов. Еще недавно обсуждали, какие новые требования предъявить эмитентам. Теперь обсуждают, где вообще взять новых эмитентов. (Где деньги эмитенты, Зин?)

От количества совещаний рынок не вырастет. Рост дают новые производства (с этим туговато), их прибыль и инвестиции. Да и сами предприниматели должны хотеть масштабировать бизнес, а многие просто выживают. Экономика наша, друзья, не создает будущих эмитентов, увы! Если в регионе есть сильная компания, ей помогут выйти на IPO. Если сильной компании нет, никакие поправки в закон не создадут ее из воздуха!

Можно сколько угодно обсуждать механику размещений, но сначала надо бы заняться содержимым, инвесторы-то покупают не нормативные акты, а бизнес. Я смотрю на дискуссии последних лет - возникает ощущение, что часть чиновников искренне верит в обратное. Словно достаточно написать еще пару правил - и капитализация рынка сама вырастет на триллионы рублей. Не вырастет! Сначала экономика, потом компании, затем IPO, а не наоборот. 

Идея открыть дорогу региональным эмитентам - правильная. Но почему на ее реализацию уходят годы, а на новые требования для уже существующих эмитентов времени всегда хватает? Вижу, что регулировать у нас получается заметно быстрее, чем реально действовать.

@pro100IPO
#регионалы


Хотите больше IPO? Перестаньте делать вид, что эмитенту всё равно, сколько стоит публичность

В дискуссии вокруг нового Положения Банка России о допуске ценных бумаг к организованным торгам есть один очень удобный аргумент: "Эмитент хочет меньше требований, потому что ему так выгоднее". Разумеется, выгоднее. А кому вообще выгодно выходить на биржу?

Компании, которая привлекает капитал; инвестору, который получает новый актив; бирже, которая получает новые бумаги и обороты. В итоге, экономике, которая получает капитал для развития бизнеса.

Честно, напрягает логика типа “любое возражение эмитента автоматически предлагается воспринимать как попытку обмануть инвестора”. Ну нет же! Иногда возражение эмитента означает ровно то, что оно означает: ребята, вы сейчас делаете публичный рынок слишком дорогим, сложным и зарегулированным.

А потом удивляемся, почему компании не спешат на IPO. Хотим больше публичных компаний = создаем условия, при которых они захотят стать публичными. Хотим больше качественных эмитентов - не заставляем их проходить бюрократический квест ради каждой ступени листинга. Хотим разнообразия акций - не превращаем подготовку в проект, где половина бюджета уходит на доказательство соответствия требованиям регулятора.

Да, публичный рынок должен защищать инвестора, но разве защита инвестора - это максимальное количество требований? Считаю, что это разумный баланс между защитой и экономическим смыслом.

У чрезмерного регулирования есть побочный эффект. Компания не говорит: "Отлично, новые требования! Теперь я еще сильнее хочу идти на биржу". Она говорит: "А может, ну его?", и остается частной или откладывает IPO, или выбирает другой способ привлечения капитала. И что мы, друзья, имеем в итоге? Мы защищаем инвестора от потенциальных рисков, лишая его новых инвестиционных возможностей.  Ага, очень эффективная защита! От компаний, которых на бирже не будет.

Я не предлагаю отменять корпоративное управление, раскрытие информации, независимость директоров или контроль конфликтов интересов, но у каждого требования должна быть цена. И у регулятора должен быть ответ на два вопроса: 

- Какой конкретно риск инвестора мы снижаем?
- Не становится ли стоимость снижения этого риска столь высокой, что эмитент перестает видеть смысл в публичности?

Ну нельзя же бесконечно добавлять новые уровни защиты, не спрашивая, кто в итоге за них заплатит! Заплатит эмитент, а значит, в конечном счете, его акционеры. Давайте прислушаемся к возражениям бизнеса, не потому, что эмитент всегда прав. Эмитент - это тот, кто решается выйти в настоящий момент на этот рынок, когда страшно!

Можно сколько угодно писать: "российскому рынку нужны новые IPO", но IPO не появятся от красивых слов. Компания должна сказать: "Да, я готова стать публичной". Но если после знакомства с требованиями Банка России она отвечает: "Спасибо, но это слишком дорого и сложно", то проблема уже не в компании. Возможно, проблема в конструкции самого рынка?

Надо ставить вопрос иначе. Главное - "Что нужно сделать, чтобы качественные эмитенты сами хотели идти на биржу?" А тот момент, почему эмитенты сопротивляются новым требованиям - вообще второстепенный. Вот это был бы гораздо более полезный разговор.

Инвестору-то не нужна пустая биржа с идеальными правилами, ему нужны хорошие компании, ликвидные бумаги и возможность выбирать, куда вложить деньги. Защита инвестора без рынка - это уже не защита, это музей идеально защищенных инвестиционных возможностей. Пустой, но очень хорошо зарегулированный.

Кстати, 9 октября 2026 АВО совместно с Мосбиржей проведут публичное обсуждение изменений в законодательство о рынке ценных бумаг, участвуем!

@pro100IPO
#Правила


Кто заработает на ИИ? Те, о ком мы не знаем!

Сейчас инвестировать в ИИ кажется довольно просто - купить производителей чипов, дата-центры, энергетику и тех, кто строит инфраструктуру. Но открою вам страшную тайну - “главные деньги” заработают вообще не они!

История больших технологий повторяется. Сначала появляется новая технология, потом огромные деньги идут в инфраструктуру, а настоящие победители часто появляются позже, среди тех, кто придумал, как использовать ставшую дешевой технологию для обычного бизнеса.

Вот давайте посмотрим на исторических примера
х:

- Железные дороги сначала обогатили строителей и операторов железных дорог, потом дешевый транспорт дал огромные возможности производителям, фермерам и ритейлу.

- Электричество сперва было бизнесом генерации и сетей, но гораздо сильнее изменило экономику, когда компании перестроили под него заводы и создали новые продукты.

- Автомобиль принес деньги не только Ford и General Motors, но и нефтяникам, производителям шин, дорожным строителям, а позже вообще изменил города, торговлю, туризм, да и весь образ жизни людей!

- То же самое с интернетом: появилась технология, и начала требовать кабелей, серверов и огромной инфраструктуры, не говоря уже о Google, Meta и куче бизнесов, которые создатели интернета вообще не могли представить.

- GPS - дорогая военная технология - превратилась практически в бесплатную функцию каждого телефона, и победителями стали не производители GPS оборудования, а Uber, Google Maps и тысячи сервисов, построенные поверх него.

А теперь мысленно замените любой пример на ИИ. Сегодня ИИ дорогой, нужны чипы, дата-центры, электричество и миллиарды долларов инвестиций. Поэтому деньги зарабатывают те, кто производит этот дефицитный ресурс и строит инфраструктуру.
А что произойдет, когда ИИ станет дешевым и доступным каждому бизнесу? ChatGPT или другие ИИшки будут работать на каждом компе так же незаметно, как сегодня GPS работает в телефоне, и вот тогда!.. Ценность начнет переходить от тех, кто разрабатывает ИИ, к тем, кто лучше всех придумает, что с ним делать.

Мы понятия не имеем, кто будет этот бенефициар! Думаю, создатели GPS вряд ли обсуждали на совещаниях будущую капитализацию Uber. Как и блокчейн не строили ради доставки пиццы!

Так что, получается, сегодня вряд ли мы соберем портфель победителей АИ 2040-го года. Технологическую революцию можно предвидеть, но угадать, кто на этом заработает - невозможно! ИИ изменит всю экономику: Nvidia продолжит зарабатывать на чипах, строители дата-центров - на инфраструктуре, но самые крутые компании “следующего этапа”, сегодня вообще не воспринимаются как бенефициары ИИ.

Да и на наш рынок, наверняка, выйдут интересные компании, их главное конкурентное преимущество будет не в разработках ИИ. Они просто смогут использовать дешевый ИИ лучше конкурентов, будут лучше знать клиента, эффективнее управлять логистикой или же создадут продукт, которого сегодня вообще не существует!

ВЫВОДЫ

На следующем IPO я бы не спрашивал, есть ли у вас ИИ, этот слайд в презентации будет у всех! Мне интереснее другое - что вы умеете делать с ИИ такого, чего не умеют ваши конкуренты, и где я могу посмотреть это в экономике вашего бизнеса?

Когда технология становится доступна всем, она перестает быть конкурентным преимуществом! Победителем станет тот, кто придумал, что с ней делать!

@pro100IPO
#ИИ

Показано 20 последних публикаций.