Налоги. Деньги. Бизнес


Гео и язык канала: Россия, Русский
Категория: Экономика


💼 О налогах и бизнесе. Решения и практика для предпринимателей.
Получить консультацию⏬ @Anastasiya_pro_nalogi

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


✔️ Напоминаем: налоги за 2025 год — до 1 декабря

Друзья, хотим напомнить о важном сроке👉

Личные налоги (транспорт, недвижимость, земля) по итогам 2025 года нужно перечислить не позднее 1 декабря 2026 года.


Если пропустить этот срок, по единому налоговому счёту (ЕНС) образуется задолженность. И на неё ежедневно будут начисляться пени.

Мы всегда за то, чтобы вы платили только то, что положено по закону — и без лишних переплат. Поэтому советуем проверить свои обязательства заранее.

Многим уже пришли уведомления в ЛК физ.лиц (на сайте ФНС), поэтому рекомендуем:

✔️ проверить наличие уведомлений от ФНС
✔️ посмотреть сумму и сроки
✔️ оплатить заранее, чтобы не было пеней и задолженности, либо поставить в календарь напоминание об оплате

▪️ А вам уже пришло уведомление
▪️ Планируете платить заранее или точно в срок

Делитесь в комментариях 👇


Мы не сдали декларацию по НДС клиенту...
Точнее — чуть не не сдали.

История, после которой мы изменили свой регламент по закрытию ИП ⤵️

Коротко: подали заявление на закрытие ИП, планировали спокойно сдать отчётность в течение 2–3 дней. А налоговая закрыла ИП через несколько часов. Вместе с закрытием отозвалась ЭЦП. Декларация по НДС зависла. Сроки поджимали.


🔝 Как выкрутились, сколько это стоило и почему теперь мы готовим всё заранее — читайте в полном разборе на Дзене


... ну и конечно, обязательно обсуждаем внутренние вопросы.

Что у нас самих работает хорошо?
Где процесс можно сделать быстрее?
Где специалист тратит слишком много времени вручную?
Что можно автоматизировать?
Где добавить ещё одну точку контроля?


Наверное, поэтому я спокойно отношусь к слову процессы

Для меня это не про папку с регламентами, которую никто не открывает.

Это про то, чтобы клиенту не приходилось помнить, когда платить налог, искать ошибку или выяснять, почему какой-то вопрос обнаружили слишком поздно.

А нам — не работать в режиме вечного пожара.

Так что начинаем неделю вполне по-предпринимательски: планы, цифры, команда, немного оптимизма и список задач, который почему-то уже к обеду становится длиннее 😂

А у вас понедельник начинается с планирования или сразу с решения того, что прилетело с утра?


Понедельник принято начинать с планов на неделю. У нас в TAX & FINANCE GROUP — так же 🤗

Мы тоже бизнес. У нас есть клиенты, команда, текущие задачи, сроки, вопросы, которые возникают неожиданно, и процессы, которые постоянно приходится улучшать.

Поэтому понедельник начинаем с команды.

Смотрим, что у нас на ближайшую неделю: где горят сроки, какие вопросы требуют моего участия, что происходит у клиентов и где нужно подключиться заранее, не дожидаясь, пока небольшой вопрос превратится в проблему.

Сейчас, например, постепенно начинаем готовиться к закрытию года.

Да, до декабря ещё есть время. Но я не очень люблю историю, когда 25 декабря все внезапно вспоминают, что заканчивается год 😂

Поэтому уже сейчас смотрим по клиентам:

➖ как идём по налоговой нагрузке;
➖ расчеты с бюджетом;
➖ где не хватает документов;
➖ какие нестандартные операции были в течение года;
➖ кто вырос и приближается к новым налоговым лимитам;
➖ где нужно что-то поправить ещё до конца года.

продолжение в следующем посте⤵️


Подготовили для вас небольшой чек-лист: 5 финансовых показателей, которые стоит проверить до конца года

Он поможет посмотреть на бизнес шире, чем просто на выручку и налоги, и понять, с какими финансовыми результатами вы входите в последний квартал.

✅ Забирайте


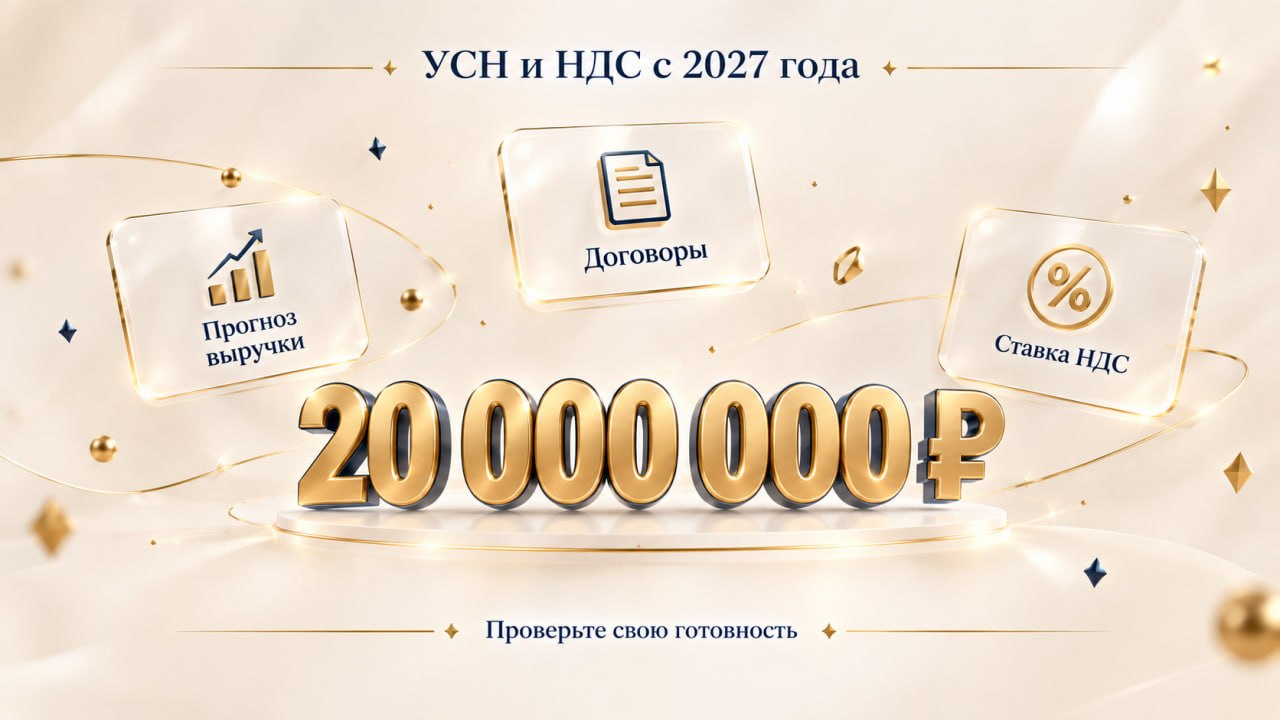
20 млн рублей выручки. А что дальше с НДС?

Если ваш бизнес работает на УСН, сейчас самое время посмотреть на прогноз доходов до конца года.

Особенно если вы приближаетесь к 20 млн рублей.


📌 Напомню:

В июле принят закон, который сохранил порог освобождения от НДС на УСН на уровне 20 млн рублей до 2029 года.


Это хорошая новость для малого бизнеса. Но она не отменяет необходимости заранее просчитывать налоговую нагрузку.

Если доходы за 2026 год превысят 20 млн рублей, с 1 января 2027 года бизнесу придётся работать уже с НДС.

И здесь я бы рекомендовала посмотреть на ситуацию шире, чем просто на сумму налога и проверить уже сейчас:

▪️ Прогноз выручки до конца года.

Не только сколько заработали, но и какие поступления ожидаются в последнем квартале.

▪️ Рентабельность бизнеса.

Как изменится прибыль, если появится дополнительная налоговая нагрузка в виде НДС? Сможете ли вы сохранить текущие цены или потребуется пересмотреть стоимость товаров и услуг?

▪️ Договоры с клиентами.

Предусмотрена ли возможность изменения цены при возникновении обязанности уплачивать НДС?

Особенно важно проверить долгосрочные договоры, которые продолжат действовать в 2027 году.

▪️ Выбор ставки НДС.

Специальные ставки 5% и 7% без вычетов или общая ставка 22% с возможностью вычета входного НДС — это разные финансовые модели.

И выбирать нужно не по принципу «где ставка меньше», а на основании расчёта именно для вашего бизнеса.

▪️ Денежный поток.

Хватит ли компании оборотных средств на исполнение налоговых обязательств без ущерба для текущей деятельности?

Моя позиция: налоговую нагрузку нужно не просто рассчитывать, а учиться управлять ею.


Для собственника важно понимать, сколько бизнес действительно зарабатывает, какую часть прибыли забирают налоги и какие решения необходимо принять заранее.

До конца года ещё есть время пересмотреть финансовую модель, договоры и ценовую политику, воспользуйтесь этим временем))

Так как гораздо спокойнее делать это сейчас, чем в январе обнаружить, что бизнес вырос по выручке, но потерял в прибыли.

❤️ Сохраните этот пост и проверьте, насколько ваш бизнес готов к 2027 году.


Телефоны и адреса в чеках: что нельзя делать и какой штраф

ФНС заметила, что многие кассиры вносят в чеки одни и те же номера телефонов или адреса покупателей - повторяющиеся сутками, неделями, а то и месяцами.

И не просто заметила. Предупредила: за это - штраф.

Что именно запрещено?
Вносить в электронный чек фиктивные контакты: одинаковые телефоны или почты для разных покупателей. Это нарушение, потому что контакт - обязательный реквизит электронного чека (тег 1008), если покупатель просит отправить чек на электронную почту или телефон.

Какой штраф?
➖ на компанию: от 5 000 до 10 000 ₽
➖ на директора: от 1 500 до 3 000 ₽

Что делать?

1️⃣Проверьте, не забивают ли ваши кассиры один и тот же номер или почту для разных покупателей.
2️⃣ Объясните персоналу: даже если кажется, что клиенту всё равно, вбивать один и тот же контакт нельзя.
3️⃣ Если в чеке стоит реальный телефон, но он не принадлежит конкретному покупателю — это тоже нарушение.

❗️Явный признак нарушения когда компании или ИП используют свои контактные данные (телефоны и эл.почты)

Пока повторяющиеся контакты не являются прямым индикатором риска для проверки, но в сочетании с другими нарушениями (например, большая доля возвратов или чеков коррекции) они могут усилить внимание налоговой.


Лучше проверить сейчас, чем платить штраф потом 😉


С Днём знаний! И с новыми налоговыми правилами 🍂

1 сентября - не только начало учебного года, но и день, когда вступает в силу целый ряд изменений в налоговом законодательстве.


Для бизнеса это как 1 сентября для школьников: новые правила, новые требования, новые возможности.

Коротко о главном, что меняется с сегодняшнего дня 🔽

📌 Уведомления по НДФЛ и взносам
Налоговые агенты теперь могут подавать уведомления заранее — один раз на несколько периодов, если суммы выплат не меняются . Меньше бумажной работы — больше времени на задачи.

📌 Штрафы и смягчающие обстоятельства
Штраф при наличии смягчающих обстоятельств теперь можно уменьшить максимум в 10 раз . Минимальное снижение в 2 раза сохраняется.

📌 Возражения и жалобы
Возражения на акты налоговых проверок можно подавать через Госуслуги, личный кабинет налогоплательщика и ТКС . Удобнее и быстрее.

📌 Договоры ГПХ
С 1 сентября страхователи должны сообщать в СФР о наличии в договоре ГПХ условия об уплате взносов на травматизм . Срок — не позднее следующего рабочего дня после заключения или прекращения договора.

📌 Новая форма 3-НДФЛ
Обновлена форма декларации 3-НДФЛ. В приложении 5 появилась строка для вычета на долгосрочные сбережения . Если планируете подавать декларацию за 2025 год с этим вычетом — проверьте, что используете актуальный бланк.

📌 Грузоперевозки
Документы при грузовых перевозках теперь оформляются только в электронном виде . Без бумаги, быстрее, прозрачнее.

📌 Для самозанятых и иностранцев
Иностранные граждане теперь могут получать ИНН без заявлений . Самозанятые смогут запрашивать справки через приложение «Мой налог».

📌 Что ещё важно знать
➖ Цифровой рубль и единый QR-код для оплаты через СБП вводятся поэтапно .
➖ Лимит сверхурочных часов увеличивается вдвое — до 240 часов в год .
➖ Расширяется список товаров, подлежащих обязательной маркировке .

С Днём знаний! Пусть новые правила приносят не сложности, а возможности.

Если у вас есть вопросы по этим изменениям или вы не знаете, как адаптироваться к новым требованиям — мы рядом, поможем разобраться 🕒

❓ Какое изменение для вас самое важное? Делитесь в комментариях 🔽


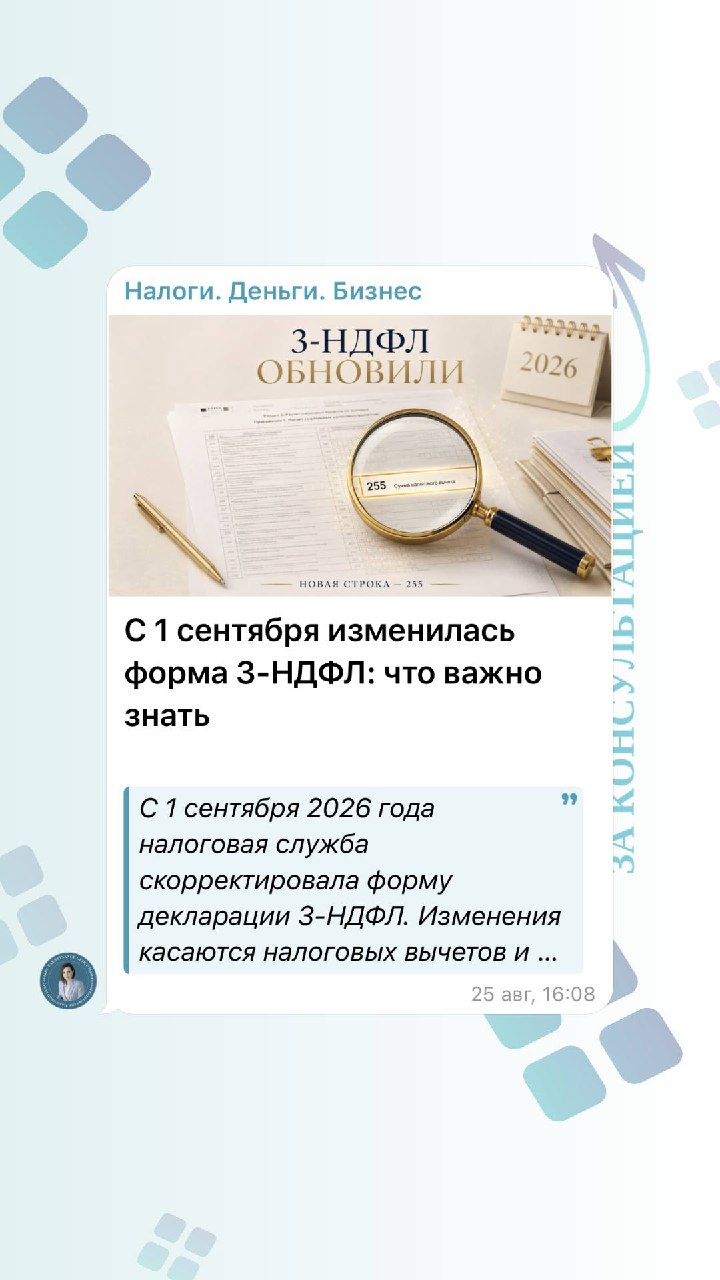
С 1 сентября изменилась форма 3-НДФЛ: что важно знать

С 1 сентября 2026 года налоговая служба скорректировала форму декларации 3-НДФЛ. Изменения касаются налоговых вычетов и действуют уже в этом году — они распространяются на отношения по вычету на долгосрочные сбережения за 2025 год.


Важные изменения:
В обновленном приложении 5, которое предназначено для расчета социальных налоговых вычетов, появилась новая строка 255 «Сумма налогового вычета на долгосрочные сбережения граждан». Также скорректированы расчеты к этому приложению и обновлены штрихкоды на листах декларации.

Это изменение касается всех, кто планирует заявлять в декларации вычет на долгосрочные сбережения. Раньше такой строки в приложении не было. Теперь для получения вычета нужно заполнять новый раздел.

Если вы подаете 3-НДФЛ за 2025 год и планируете заявить вычет на долгосрочные сбережения или страхование жизни, убедитесь, что используете актуальную версию бланка.

❗️ Проверьте, чтобы все данные были внесены в новые строки, иначе ФНС может запросить уточнения или отказать в вычете.


Планируете заявлять вычет на долгосрочные сбережения в этом году ❓

👍 — да, обязательно
🤔— нет
❤️ — а зачем это?


Технические работы на сайте ФНС — это не шутка

🖊 Вот такую картину наблюдали в пятницу все кто хотел зайти в ЛК АУСН…

В последнее время сайт налоговой все чаще обновляется совсем в неподходящее время - время отчетности или крайний срок внесения данных на АУСН. Плюс ко всему в даты сдачи отчетности возрастает нагрузка на сервисы и можно просто не зайти в ЛК и ,как следствие, не отправить вовремя отчет…

И это не единичный случай. Технические работы, сбои, перегрузки — как показывает практика, ФНС тоже работает не идеально.

Рекомендую все-таки 🔽

➖ не ждать последнего дня
➖ не надеяться, что все успею
➖ сделать все (скорректировать данные, отправить отчеты) заранее — и быть спокойным.


👉 Отчётность и налоги не любят спешки, но важно все сдавать вовремя. А технические сбои — не лучшие помощники в этом вопросе.


Скажите, вы столкнулись с такой проблемой в прошлую пятницу или вам повезло?

👍 - у меня не было такой проблемы
👉- тоже не смог/смогла зайти в ЛК АУСН
😉 - а я и не заходил (а)


Где искать поддержку бизнесу в 2026 году

Льготы, субсидии, гранты, пониженные ставки по налогам — всё это есть.
Вопрос в другом: как не утонуть в 70+ цифровых платформах и найти то, что подходит именно вашему бизнесу?


Мы разобрались и делимся рабочими инструментами.

🖊 Государственные сайты и сервисы поддержки

На государственных порталах собрана основная информация о федеральных и региональных мерах поддержки. Рекомендуем начать с официальных ресурсов — там база актуальная и проверенная.

🔗 Все полезные ссылки мы уже собрали для вас в отдельном посте

🖊 Региональные меры поддержки

Льготы и послабления сильно зависят от региона. Где-то пониженные ставки по налогам, где-то инвестиционные вычеты, субсидии, гранты или аренда госимущества на льготных условиях. Информацию можно найти на сайтах региональных министерств экономики и на цифровой платформе МСП.РФ.

🖊 Цифровая платформа МСП.РФ

Точка входа для всех: физлиц, самозанятых, ИП и юрлиц. Удобнее всего заходить через госуслуги — сразу видно, на что можно подать заявку: гранты, кредиты, образовательные программы, консультации, участие в госзакупках.

🖊 Сервисы ФНС

Бесплатные программы налоговой, которые реально пригодятся бухгалтеру и предпринимателю:
➖ скачать программы для составления отчётности
➖ оформить платёжку на налоги
➖ проверить задолженность
➖ оценить риски бизнеса
➖ проверить контрагента
➖ сравнить налоговые режимы

Если вы давно не проверяли, на какие меры поддержки может претендовать ваш бизнес — рекомендую выделить час и посмотреть. Это время окупается.

Поделитесь в комментариях, использовали ли для бизнеса льготы, субсидии или другие меры поддержки🔽


#меры_поддержки #субсидии #гранты #льготы


Цифровой рубль: что меняется для бизнеса с 1 сентября

С 1 сентября 2026 года цифровой рубль перестаёт быть экспериментом. Новые правила вступают в силу поэтапно — и это затронет многих предпринимателей.

Разобрали ключевые вопросы, чтобы вы понимали, что ждёт бизнес 🔽

Кого это касается в первую очередь?

С 1 сентября 2026 года обязаны принимать цифровые рубли компании с выручкой за прошлый год свыше 20 млн ₽, которые работают с физлицами.

Дальше — поэтапное расширение:
➖ с 1 сентября 2027 года — выручка больше 30 млн ₽

Что будет, если не подключиться?

Если вы обязаны принимать цифровые рубли, но не делаете этого, покупатель может пожаловаться в Роспотребнадзор.

Штрафы:
➖ для должностных лиц: от 15 до 30 тыс. ₽
➖ для юрлиц: от 30 до 50 тыс. ₽

Как подключиться технически?

1️⃣ Уточните в банке, подключён ли он к платформе цифрового рубля.
2️⃣ Заключите договор счёта цифрового рубля с ЦБ через ДБО своего банка.
3️⃣ Проверьте тарифы. До конца 2026 года комиссии не взимаются.
4️⃣ Настройте кассу, POS-оборудование и оплату на сайте.

Могут ли заблокировать цифровой кошелёк?


Да. По тем же причинам, что и расчётный счёт - 115-ФЗ, аресты, подозрительные операции.

Важный нюанс: операции с цифровыми рублями проводит и контролирует Центробанк. Но коммерческий банк тоже участвует в проверках.


Есть ли лимиты?

Общего лимита пока нет. Но переводы от 1 млн ₽ находятся под повышенным контролем по 115-ФЗ. Дробить крупные суммы на несколько траншей тоже не вариант — банк может заподозрить дробление и приостановить операцию.

Как быть с взысканием долгов?

Вот здесь важный нюанс. Раньше кредитор мог отнести исполнительный лист напрямую в банк должника.
С цифровым кошельком — иначе. Списать с него деньги может только Центробанк по постановлению пристава.

Риск: должник может успеть вывести деньги с расчётного счёта на цифровой кошелёк до того, как банк получит исполнительный лист.

Что делать кредитору? В исковом заявлении запрашивать арест всех счетов ответчика, включая счёт цифрового рубля.

Цифровой рубль — это новая реальность. Лучше разобраться с ней заранее, чем получать штрафы или терять деньги.


👉 Уже начали подготовку к переходу? Напишите в комментариях, на каком этапе вы сейчас 🔽


⚖️ В нашем кейсе

ИП работал действительно один, и у него не было сотрудников, которые бы работали на выдаче. Но при этом были самозанятые, которые привлекались на разовые работы или различные задачи.

Мы составили подробное обоснование своей позиции и отправили ответ, в котором подробно описали бизнес-процессы, что показывало отсутствие необходимости найма сотрудника. При этом упомянули, что в случае расширения и необходимости приёма сотрудников, будут оформлены должным образом.

✔ После такого ответа налоговая более не присылала повторных запросов.


📋 Мои рекомендации

Если вам ещё не приходили подобные требования:
— оцените риски: если работники есть — лучше оформить их официально, пока не началась проверка.

Если требование уже пришло:
— составьте письменный ответ на требование, чётко указав, есть ли у вас наёмные работники и кто именно работает
— не упоминайте неоформленных помощников в пояснениях — это будет прямым доказательством нарушения
— если вы работаете один — настаивайте на своей позиции, ссылаясь на НК РФ, и будьте готовы к тому, что инспекция может пытаться оспорить это

Если вы получили такое требование и не знаете, как ответить — мы рядом

Напишите, разберём вашу ситуацию 🕒


Ситуация: ПВЗ зарегистрирован, ведет деятельность 2 года — пришло требование о даче пояснений об отсутствии сотрудников.

В ответ на требование налоговой о пояснениях по отсутствию сотрудников в ПВЗ важно понимать: налоговая исходит из презумпции, что пункт выдачи с графиком 10–12 часов в день без выходных не может обслуживаться одним человеком, и особенно — без официально оформленных работников .

Разберем нашу ситуацию по шагам 🔽

Причины направления требования, как налоговая узнает, что есть неофициальные сотрудники:

Прежде всего анализирует несколько источников:

✅ Данные маркетплейсов — выплаты на ваш ПВЗ по договору.
✅ Движение по расчетному счету — регулярные переводы физлицам, похожие на зарплату .
✅ Режим работы ПВЗ — если вы не подаете 6-НДФЛ и РСВ (отчетность по сотрудникам), а точка работает ежедневно, это считается нелогичным, и даже подозрительным)
✅ Количество касс — если у вас несколько касс, а сотрудник один, налоговая делает вывод, что это невозможно - а значит должны быть сотрудники.

Как составить пояснение и что писать в ответ на требование?
все зависит от реальной картины происходящего:


✔ Работников действительно нет, работаете сами (ИП)
Если вы ИП и физически работаете в ПВЗ один, отправьте письменные пояснения:

Примерный текст пояснения:
«В ответ на требование №... от ... сообщаю, что в проверяемом периоде (2025 год) я, как индивидуальный предприниматель, лично осуществлял деятельность в пункте выдачи заказов. Наемные работники не привлекались, трудовые и гражданско-правовые договоры с физическими лицами не заключались, выплаты физическим лицам не производились.

Обязанности налогового агента по НДФЛ и плательщика страховых взносов в части выплат физлицам у меня не возникали, поэтому отчетность 6-НДФЛ и РСВ в соответствии с НК РФ не представлялась.

Режим работы ПВЗ обеспечиваю самостоятельно. Заключить трудовой договор с самим собой как ИП невозможно».

В ответе важно подчеркнуть, что индивидуальный предприниматель не является наёмным работником, и на него не распространяются нормы ТК о рабочем времени (40-часовая неделя).

Если налоговая продолжит настаивать на доначислении налогов за 2 сотрудников по МРОТ, придётся отстаивать свою позицию письменно, с ссылками на НК РФ.

▪️ Работники есть, но не оформлены (или работают «молодой человек два через два»)

Это самый рискованный вариант.
В пояснении ни в коем случае не упоминайте помощников, если они не оформлены. Судя по разъяснениям ФНС, такое часто расценивается как подмена трудовых отношений, что грозит доначислением.

Что будет, если факт вскроется (при проверке или если налоговая получит данные, например, жалобу):
➖ доначислят НДФЛ — с суммы, выплаченной работнику
➖ доначислят страховые взносы — суммарно более 30% от выплат (пенсионное, медицинское, соцстрах)
➖ начислят пени за каждый день просрочки уплаты этих налогов
➖ штраф 20% (или 40% при повторном) от неуплаченной суммы налога/взноса

Если вы хотите легализовать ситуацию, вам нужно:
➖ официально оформить всех, кто фактически работает (трудовой договор)
➖ сдать уточнённые отчеты (РСВ, 6-НДФЛ) и доплатить налоги и взносы с пенями. Как показывает практика, в таких случаях налоговая может принять уточнёнку без штрафа (если вы сами всё пересчитали и доплатили до проверки).


▪️ Привлекали самозанятых
Если вы оформляли исполнителей как самозанятых, налоговая может посчитать это схемой ухода от налогов, особенно если они работают по графику ПВЗ.
Пояснение здесь строится на том, что это были разовые услуги (например, подмены, уборка). Однако готовьтесь, что налоговая может запросить договоры и доказательства того, что это были действительно гражданско-правовые отношения, а не скрытые трудовые.

❗️  Важно: работать по графику, и тем более на кассе — это уже вариант практически 100% переквалификации в трудовые отношения.


✔ Напоминание: сегодня последний день уплаты налогов

Друзья, вчера мы массово сдавали отчётность — и это был важный этап. Но не менее важно не забыть про второй шаг: оплатить налоги.


Сегодня, 28 июля 2026 года, — крайний срок уплаты для многих налогов:

➖ НДС
➖ УСН (авансовый платёж за полугодие)
➖ налог на прибыль
➖ имущественные налоги
➖ налоги с заработной платы сотрудников (НДФЛ и страховые взносы)

👉 Если вы ещё не оплатили — рекомендую сделать это сегодня.

Обратите внимание:
если завтра вы перечислите сумму налогов, налоговая зафиксирует просрочку, и начнут капать пени. За каждый день.

Сумма может показаться небольшой, но:
— во-первых, это лишние расходы
— во-вторых, потом придётся разбираться с требованиями, сверками и лишними вопросами от ФНС

✔️ Проверьте свои платежи, сверьте суммы и, если нужно, оплатите сегодня. Это займёт 10–15 минут, а спокойствия добавит на месяцы вперёд.

Если есть сомнения по суммам или срокам — мы рядом.
Всегда можно написать, уточнить, проверить 🕒


Появились вопросы?

✔️ Пишите лучше нам


Почему лучше расставаться по-хорошему

С сотрудниками, партнёрами, подрядчиками, заказчиками…

📌 Одну очень правильную мысль мне на днях озвучил клиент:
Всегда лучше, легче и проще расставаться — будь то в личной жизни, будь то в бизнесе — на позитивной ноте или хотя бы нейтральной


И я с ним согласна.

Всегда можно договориться. И тем самым избежать многих конфликтов и проблем в будущем.

Я не призываю закрывать глаза на всё, особенно когда поступки окружения, мягко говоря, противоречат всяким нормам морали… (хотя мораль и совесть у каждого свои, как и чувство прекрасного 😉)


✔️ Но бывают случаи, когда обида перерастает в нечто большее.

Сотрудник обиделся. Причины могут быть разными:
— недоплатили
— не взяли на работу после стажировки
— уволили

❗️ И вот здесь начинается самое интересное.

Человек решает «насолить». И тогда приходит:
➖ требование из налоговой
➖ вызов на комиссию
➖ передача дел в трудовую инспекцию
➖ проверки

Неприятная ситуация, правда?

И в такой момент важно не паниковать, а разобраться:
✔️ есть ли риски
✔️ в чём они заключаются
✔️ как их исключить или хотя бы минимизировать

Одинаковых решений в этом вопросе нет. Всегда есть обстоятельства, которые влияют на логику защиты своей правоты.

В следующем посте расскажу, с каким требованием обратился клиент и какое решение мы приняли, чтобы «и волки сыты были, и овцы целы остались» 😉


Расчёт аванса по УСН: что важно проверить до 28 июля

Друзья, напоминаю: до 28 июля нужно рассчитать и заплатить авансовый платёж по УСН за полугодие.

И если сейчас вы думаете «банк же всё сам считает», у нас для вас небольшое предупреждение.

👉 Банковская бухгалтерия не всегда точна. Она может:
— не учесть часть доходов
— добавить лишнее (например, проценты по вкладам, займы)
— пропустить вычеты
— не распознать расходы

В итоге вы либо переплатите, либо потом будете объясняться с налоговой.

На что обратить внимание?

🔹 УСН 6%
Страховые взносы могут уменьшить налог вплоть до нуля. Проверьте, все ли взносы вы учли.

🔹 УСН 15%
В расходы можно включить почти всё, что связано с бизнесом. Налоговая верит документам, но при этом очень любезно предлагает исключить ряд расходов, которые не относятся к деятельности (по ее мнению😉)

Самая частая ошибка в расчете аванса:
«Аванс по УСН оказался на 18 000 ₽ больше, чем должен быть». И это не потому что налог вырос, а потому что вовремя не разобрались в доходах, расходах и вычетах.


Если вы не уверены в своём расчёте — не откладывайте.

➡️ Напишите «ПОЛУГОДИЕ
Мы проверим ваш расчет или сделаем все сами, учтем все вычеты и покажем, можно ли налог законно уменьшить.


✔️ Если хотя бы на один вопрос вы ответили «да», стоит провести диагностику

Если отметили 2 и более пункта, откладывать уже не стоит.
Чем раньше выявить риски и перестроить систему, тем больше шансов решить вопрос без многомиллионных доначислений, штрафов и длительных споров с ФНС.

👉👉👉 Напишите мне «ПРОВЕРКА» в личные сообщения — разберем, насколько безопасна ваша модель и есть ли основания для внесения изменений в нее.

Показано 20 последних публикаций.