СугубоЛичноеМнение


Гео и язык канала: Россия, Русский


Субъективно про диджитал, тренды и коммуникации.
Более 20 лет в маркетинге, управляющий директор по стратегии и продукту RW+, ранее - вице-президент по маркетингу “Родная Речь», Publicis Groupe, OKKAM.
По вопросам сотрудничества: julia_ud@mail.ru

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Статистика
Фильтр публикаций


Репост из: Дизраптор
Второй по популярности ИИ-сервис в мире - это… видеоредактор. И это не случайное наблюдение, а новая стадия ИИ-бума

Фонд a16z (один из крупнейших венчурных фондов Кремниевой долины) выпустил свежий рейтинг самых популярных ИИ-приложений, и там есть раздел "топ-50 мобильных приложений по MAU".

Вообще, подобных рейтингов выходит по штуке в наносек, и обычно их смотреть прикола нет. Но тут другой случай, потому что a16z - это не просто фонд. Они не ловят тренды, как все остальные, а сами формируют их. И на этом зарабатывают. Они одни из главных в мире по терраформированию стартаперской среды - сначала заходят большим чеком, а уже потом громко объясняют рынку, почему это классно и всем нужно, и чаще всего у них получается (подробно разбирал их стратегию вот тут).

Так что, конкретно этот рейтинг нужно воспринимать не как очередной скриншот рынка в моменте, а как подсказку, каким этот рынок будет через пару-тройку лет.

И если так, то сразу бросаются в глаза две вещи:

Первая - на втором месте CapCut, видеоредактор от ByteDance. До весны его в списке не было вообще: a16z считали только продукты, построенные вокруг ИИ. Но полгода назад правила изменили, и теперь в лист попадает любой сервис, где генеративный ИИ стал ядром юзер-опыта. Автосубтитры, удаление фона, ИИ-эффекты - это всё сейчас база-основа КэпКата. Туда же, кстати, упомянутые Canva и Notion.

Это важный момент, потому что a16z зарабатывают на стартапах, и им важно понимать, с кем те реально воюют. Если ИИ = отдельный чатик, то конкуренты - другие чатики. А если ИИ = базовая фича внутри привычного сервиса, то главный враг стартапа совсем другой. Короче, через этот рейтинг a16z как бы говорит: "рынок AI-native сервисов достиг потолка, всё. Теперь время, когда все сервисы пропитываются ИИ".

Вторая вещь - между Claude и DeepSeek сидят приложения Яндекса с Алисой AI. Они единственные из России в рейтинге. Тут сразу напрашивается объяснение в духе  "да у них просто вся Россия". 

Но тут важно понимать, что именно сравнивают. MAU - это аудитория приложений целиком, а не только их ИИ-функций. Место в таблице показывает масштаб использования продукта. А рядом с качеством моделей здесь появляется ещё один важный фактор - как ИИ добирается до пользователя.

Отдельному ИИ-сервису нужно убедить человека открыть новое приложение и сформировать новую привычку. А Алиса встроена в сервисы, которыми человек уже пользуется. Ему проще попробовать и привыкнуть к ИИ прямо по ходу обычного дела. По сути, та же история, что с CapCut: привычный сервис становится точкой входа в ИИ.

Получается, теперь борьба за пользователя будет идти не через бенчмарки, а через удобство использования. В общем, если пилите ИИ-продукт, то вопрос "насколько он умный" уже далеко не номер раз. В большинстве сценариев айкью модели - это уже плюс-минус коммодити. Гораздо важнее, как лучше и быстрее других встроиться в привычку юзера, и лучше не в одну.

Дизраптор


Важное от Дизраптора! Если работаете с ИИ продуктами - особенно!


Новый день - новый рекламный формат от OpenAI!
5 октября OpenAI анонсировали новый визуальный формат - реклама в моменте генерации изображений (пока система рисует картинку на запрос юзера), тест начнётся позже в октябре в США. Реклама маркируется и отделена от самих картинок, на ответы не влияет.


Contagious Brand Report 2026_final.pdf
57.8Мб
Вышел Contagious Brands Report 2026, подборка из 45 самых «заразительных» брендов мира. Очень интересный, настоятельно рекомендую забрать!

«В 2026 году недостаточно быть брендом, который просто продаёт продукт: нужно сделать так, чтобы люди хотели проводить с тобой время», — Sunil Bajaj, Lead Brand Analyst, Contagious.


Отчёт делит бренды на 9 групп по ключевым вызовам:

▫️ Destination Designers: ритейл как место назначения - магазин должен быть местом, куда идут ради времени, а не ради покупки. По данным Contagious, формат Dick's House of Sport (35 магазинов) даёт в 5–6 раз больше визитов и на 43% выше продажи с квадратного фута, чем обычные Dick's. Games Workshop превратил магазины в хабы для игроков, и онлайн-заказы с самовывозом выросли на 46%.

▫️ Everyday Magic Makers – «скучная» категория как возможность дифференциации. Fishwife сделала из консервов предмет интерьера: выручка выросла с $0,75 млн до $2,6 млн за год. Ferrero купила бразильский Bold (протеиновые батончики как десерт) за $196 млн.

▫️ Product Innovators: продукт как источник роста через удовлетворение дополнительной эмоциональной потребности. Starface превратил патчи от акне в самовыражение, выручка этого года около $150 млн.

▫️ Creator Makers – выращивание креаторов внутри компании. Currys отдала TikTok продавцам: 12,1 млн лайков, а 99% просмотров приходят от неподписчиков. Nykaa сделала лицом бренда фанатов и перешла рубеж $1 млрд выручки.

▫️ Gen Z Magnets: как заставить зумеров прийти самим. Работают функциональность без занудства, все хайповое, игровое и коллекционное. Luckin Coffee (36 тыс. точек) сочетает скорость и развлечение: игры в приложении, 100+ новинок в год.

▫️ Worldbuilders: вселенные вокруг продукта. Jellycat - выручка +66%, до £333 млн. Продукты выступают как реквизит для истории самого покупателя – такой «adulthood».

▫️ AI Pioneers: ИИ уходит от чат-бота к действию. Тут в принципе все примеры достаточно базовые и характеризуют в целом переход рынка к агентам.

▫️ Community Builders: нетворкинг как ключевой элемент продукта. В этой категории мой любимый пример Letterboxd – social film discovery, такой онлайн дневник для киноманов, монетизируется через подписки, партнерку, прямую рекламу, видеопрокат и лицензирование данных. У сервиса 30+ млн участников, рост 1600% с 2020 года.

▫️ Value Champions: ценность вместо дешевизны, то есть делают экономию приятной и осмысленной давая человеку ощущение что «это не потому что я не могу заплатить больше, а потому что я поддерживаю эту ценность». Skinny (мобильный оператор из Новой Зеландии) переложили создание контента на клиентов – декларируют что они не зашивают маркетинг и медиа косты внутрь клиентского плана и поэтому клиенты сами вносят вклад не деньгами, а контентом, роликами и тд. Выросли на 2% в прошлом году.


Друзья, на следующей неделе 7-8 октября будет проходить Connected Retail Forum - среди спикеров много представителей бизнесов и брендов, которые на традиционные рекламные конференции почти не ходят! Ну и я там тоже буду - 8 октября в секции "Архитекторы рынка: маркетинг глазами агентств", там поговорим как раз частично про то что писала выше про смену парадигмы и что с этим делать! Ну а состав участников секции - мое почтение организаторам! Это как раз те мои коллеги по цеху, с которыми мы когда встречаемся обсуждаем эти вопросы кулуарно, а тут будет public-talk! Очень жду и буду рада видеть!


Что Amazon показали на unBoxed 2026

Конференция прошла 29 сентября в Сан-Франциско. Главная идея: реклама Amazon теперь строится вокруг ИИ-агента, а не вокруг кабинета с настройками.

Amazon Ads Agent - так теперь называется объединённая платформа. В неё вошли прежний Ads Console и DSP. Агент ведёт планирование, создание кампаний, оптимизацию, измерение и поддержку.

Три типа кампаний:

▫️Sponsored Ads — привычная поисковая и товарная реклама.
▫️DVA+. Название DSP заменено на DVA (display, video, audio). DVA+ стал кампанией по умолчанию, а классический режим DSP ушёл в «расширенные настройки». Внутри DVA+ есть тип Performance+ (оптимизирует продажи и конверсии) и тип Brand+ (работает на видео и привлечение новой аудитории). Выбор между ними зависит от цели кампании.
▫️Full-Funnel Campaigns. Рекламодатель задаёт товары, креатив и бюджет. ИИ сам выбирает каналы (спонсорские размещения, display, видео, стриминговое ТВ, аудио и сторонний открытый интернет) и оптимизирует кампанию на новых покупателей и долгосрочные продажи. Формат нацелен на СМБ и продавцов. Он в открытой бете, Amazon заявляет о +67% долгосрочного ROAS и −29% стоимости привлечения новых покупателей. В Full-Funnel рекламодатель утверждает только креатив, но не выбирает каналы и аудитории.

Реклама внутри ИИ-диалога:

▫️Sponsored Prompts. Это первая реклама в чат-интерфейсе Amazon. Она похожа на Sponsored Listings и появляется в ответ на поиск или недавнюю покупку. Формулировку, например «Help me decide», генерирует Amazon, и она помечена как спонсорская.
▫️Branded Conversations. Клик открывает многоходовой диалог внутри Alexa for Shopping. Он оформлен в цветах, шрифтах и образах бренда. Бренд может объяснить, чем он отличается, и что с чем сочетается. Пример из презентации: бренд ухода за кожей рассказывает, какое средство подходит для жирной или чувствительной кожи, и предлагает дополняющие продукты. Это агентная версия блоков «Часто покупают вместе» и «Покупатели также купили», рассчитанная на допродажи из маркетплейсов.
▫️Conversational Briefs. Это механизм «брифа для ИИ»: рекламодатель в свободной форме описывает товары, сценарии использования и что обычно покупают вместе. Это влияет на ход диалога. При ложной или недопустимой информации Amazon даёт обратную связь в консоли. Какие позиции показывать, рекламодатель выбрать не может.

Amazon фактически стирает границы между retail media, sponsored ads и DSP-покупками. Вместо работы с отдельными кампаниями на разных этапах воронки рекламодатель всё больше формулирует бизнес-задачу, а не медиаплан: например, привлечь новых клиентов бренда или максимизировать long-term sales. Способ достижения цели определяет Amazon.  Для рынка это означает переход от «самостоятельного управления инвентарём» к модели intent-based media buying, где платформа становится одновременно источником commerce-данных, средой размещения, оптимизатором и измерителем результата.
Мы буквально вчера на экспертном совете E+ обсуждали с коллегами нюансы терминологии – Retail Media, Fintech media, EdTech медиа и тд. И вот Amazon (вслед за Китаем кстати) объединяет это все и выводит во главу угла то, что это единый стэк коммерческого инвентаря в контуре бизнесов, которые по своему основному профилю не являются СМИ, а обслуживают определенный бизнес-сектор, за счет чего обладают данными и могут влиять на intent и показывать эффект на бизнес.
Агентства и инхаус медиа команды теряют часть привычной работы, но получают новую. Закупка автоматизируется, а ценность смещается к стратегии, данным бренда, контролю качества ответов агента и независимому измерению. Бренды прямо ставят вопрос аудита действий агента с бюджетами – механизмы закупок, которые были выстроены для контроля медиа агентств (питчи, баинг чеки и тд) нужно пересматривать для контроля ИИ-агентсткой закупки. У закупщиков появилась новая нетривиальная задача!


«Amazon не против агентов. Amazon против агентов, которых он не продаёт»

За последнее время случились три события, которые стоит рассматривать вместе:

1️⃣ 16 сентября OpenAI начала тестировать Sponsored Agents – я писала про это выше. Пользователь кликает по рекламе в ChatGPT и может открыть помеченный разговор с агентом бренда. Он отделён от независимых ответов ассистента.

2️⃣ 20 сентября Amazon заблокировали Muse, нового персонального агента запрещенной в России Meta. Мuse запустили 8 сентября, и к тому моменту у него было больше 2,5 млн скачиваний, по данным Sensor Tower. Аргументы Amazon: Meta не предупредила, что агент придёт в магазин, он не представляется при просмотре (ведет себя как пользователь) и, по версии Amazon, сохраняет учётные данные покупателей. Meta отвечает, что пароли лежат в защищённом хранилище и модель их не видит. Репутационный фон у Meta тяжёлый: за несколько дней до публикации присяжные в Нью-Мексико признали, что компания вводила пользователей в заблуждение насчёт данных. Для Amazon это дополнительный аргумент о рисках неидентифицированных агентов.

3️⃣ 29 сентября на unBoxed Amazon показала Sponsored Prompts и Branded Conversations: платный диалог с брендом внутри Alexa for Shopping. Заодно переименовали рекламную платформу в Amazon Ads Agent.

Битва агентов началась!

▫️ Агент становится новым посредником между человеком и брендом. Кто его пускает и на каких условиях, тот и контролирует воронку. Amazon не пускает чужого агента (они так же закрыли GPTBot, ClaudeBot и других в robots.txt), но продаёт место внутри своего. Реклама в Amazon Ads принесла $19,81 млрд только во втором квартале, и эту выручку подрывает агент, который сравнивает и покупает, не заходя на страницы со спонсорскими блоками.

▫️ Реклама превращается из показа в разговор. Платформы продают место в диалоге. Бренд не контролирует каждый ответ, но задаёт цели, тон и данные: у OpenAI это сайт и фиды, у Amazon - Conversational Brief. По сути, это paid AI placement. OpenAI даже говорит, что для запуска агента стратегия AEO или GEO не нужна, которые представляют собой органику. Но агент отвечает ровно настолько хорошо, насколько структурированы и понятны для ИИ данные бренда.

Бренду теперь нужно быть понятным не только человеку, но и агенту, которого человек послал вместо себя. А площадка решает, пускать ли этого агента и сколько за это брать. Те, у кого канон бренда описан как исполняемый набор смыслов (УТП, сравнения, сценарии, ограничения), получат преимущество и в органике, и в платном диалоге. Еще раз подчерну важность аудита бренд-материалов!

На слайде – сравнение OpenAI Sponsored Agents и Amazon Branded Conversations


«Ашманов и партнеры» выпустили новый отчет «Как ответы нейросетей влияют на выбор и мнение покупателей» (в комментарии файл) - за сентябрь 2026 года (до этого был июльский отчет). Выборка - 1000 человек, покупатели интернет-магазинов, Москва/СПб/города-миллионники.

Ключевые мысли и изменения с июля 2026:

▫️Отзывы становятся зоной риска и возможности одновременно. В июле отзывы были одним из факторов выбора среди прочих (55% ориентируются на отзывы и рейтинги при покупке). В сентябре это отдельная линия: 49% опрошенных считают, что нейросети снимают необходимость читать отзывы самостоятельно. В отчете отмечается правильная мысль – время, которое пользователи тратят на покупки на маркетплейсах, увеличилось в несколько раз и одна из важных причин – когнитивная нагрузка, сложность выбора. С отзывами также – так как каждый бизнес занимается ORM c количественными KPI, лавина отзывов растет и нужна машинная обработка чтобы получать резюме. Если динамика продолжится, маркетплейсы рискуют утратить статус основной точки входа в онлайн-покупки, потому что функции поиска выгодных цен, сравнения товаров и чтения отзывов постепенно переходят к нейросетям. Это в том числе к моему предыдущему посту про смену гейткиперов в мобилке, тут примерно также – маркетплейсы сильны и контент нейронки берут оттуда, но оркестрация переходит к ИИ.

▫️ Логика смещается от performance к PR и медиа. Цитата из сентябрьского отчёта: «недостаточно использовать только логику performance-маркетинга... продвижение в ИИ во многом ближе к PR и работе с медиа: его задача — не только получить переход, но и участвовать в формировании мнения покупателя». Еще цитата авторов отчета – «первый клик» при общении с нейросетью происходит у покупателя в голове.

▫️ ИИ расширяет выбор вариантов – около 40% респондентов отметили что ИИ подкидывает им в рассмотрение те опции, которые они изначально не рассматривали. Это к вопросу управления consideration.


16 сентября OpenAI представили Sponsored Agents - рекламодатели могут запускать в ChatGPT спонсируемые диалоги отдельно от органических ответов модели, на видео показан пример как это работает. Sponsored Agent берет ответы с официальных каналов бренда (сайта), а не из общего массива. То есть он работает как оператор службы поддержки по сути.
OpenAI тут идет очень быстро – в июле они впервые анонсировали такой формат, и вот уже вывели.

Рекламная общественность в X (бывший Твиттер) активно обсуждает что с этим делать, тезисы следующие:
▫️ В ИИ как в поиске явно строятся те же два пути – organic и paid. Органика – это как раз попадание в прямые диалоги с моделью и такие показатели как «упоминания»/SOV (насколько часто модель упоминает бренд в релевантных запросах) и «цитирование» (насколько часто модель ссылается на материалы, сайты, активы бренда – то есть авторитетность). GEO направлено именно на этот слой. А вот paid – это как раз пример Sponsored Agents, активация в моменте с переходом в прямой диалог (аналог перехода на сайт или в апп), но это в дальнейшем никак не влияет на органику в выдаче.

▫️ Будущее мобильных приложений - Gartner ещё в 2025 году спрогнозировал, что использование мобильных приложений упадёт на 25% к 2027 году из-за роста перехода пользователей к AI-ассистентам.

Мы имеем дело со сменой контролирующего слоя: раньше гейткипер это сторы приложений - AppStore/Google, теперь — OpenAI/Google/Anthropic/Yandex на уровне агента.


Первыми под удар попадут приложения с низким вовлечением и удержанием - то есть те, что не создают уникальной ценности сверх функции-утилиты. Приложений будет сильно меньше и они будут крупнее.

📍Это важно для брендов которые сейчас планируют на 2027 год продвижение в том числе приложений, у нас конечно процессы идут медленнее чем глобальные, но все равно достаточно активно. Очень важно предусмотреть сценарии и пересмотреть продуктовую стратегию приложения с учетом возможных рисков.


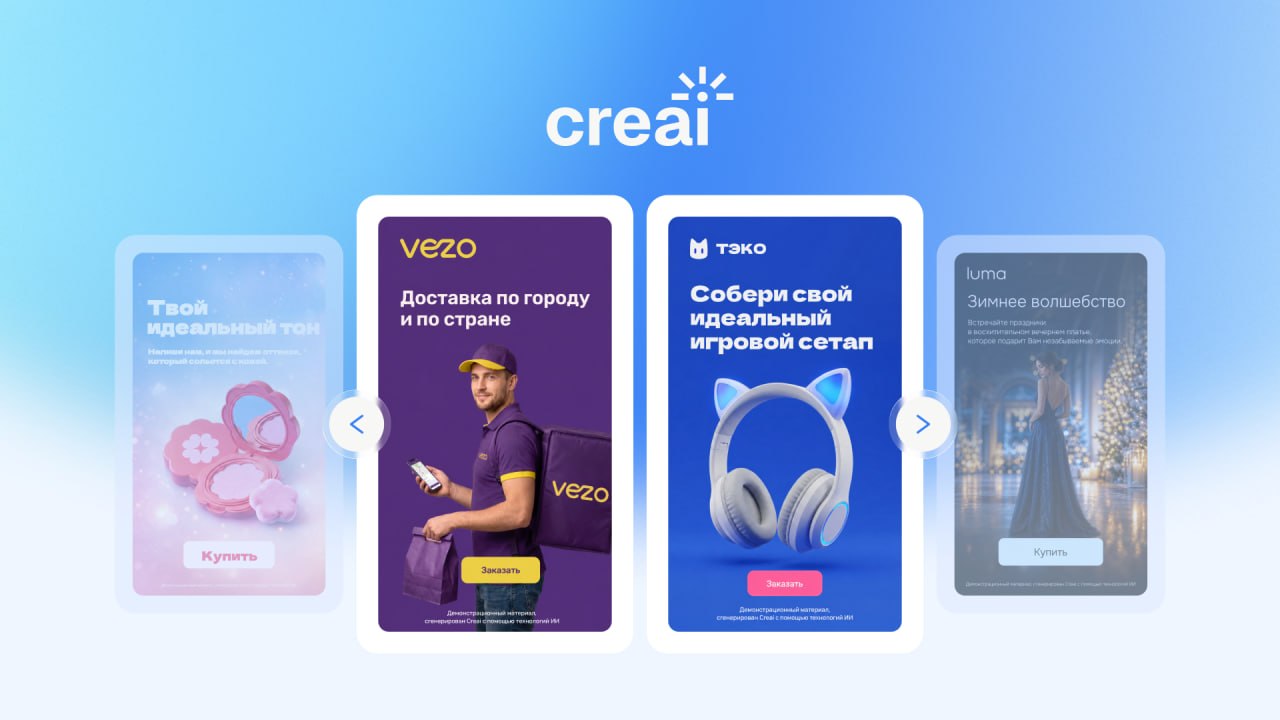
Сегодня запустили наш Creai - сервис для быстрого создания креативов под перформанс-рекламу.

Для перформанса креатив это практически расходник и нуждается в постоянном потоке - знаем по себе, поэтому сделали и себе и выводим для других. Для генерации необходимо добавить ссылку на сайт — сервис сам соберет информацию о продукте и предложении и выдаст готовый креатив. Также можно заполнить вручную. Creai создает несколько вариантов баннеров под разные УТП и аудитории, выбранные варианты можно корректировать вручную если есть необходимость. Готовые макеты адаптируются под форматы конкретных площадок: есть пакеты под ВК, Яндекс Директ и другие вариации вертикальных и горизонтальных размеров.

🎁 Для всех желающих пробный доступ, который включает в себя 250 токенов, что позволяет сгенерировать около пяти креативов. Попробуйте, будем рады обратной связи!

666 0 21 2 15

Сергей Семенович жжот! )) 🔥


Смотрите что Plaud сделали! Обычным Plaud я активно пользуюсь, мне нравится - особенно на мероприятиях, конференциях. Я кстати когда свои презентации репетирую, себя на Plaud обязательно записываю и смотрю саммари чтобы проверить доношу ли я нужные мне мысли если ИИ делает обработку, так как многие слушают выступающего с ИИ )


Репост из: Дизраптор
Китайцы собрались подвинуть Ютуб. Получится?

Если коротко, то в масштабе всего рынка - едва ли. Но в отдельных нишах шанс есть, и сейчас разберём, в каких.

Для начала сама новость: т.н. "китайский Ютуб" (на самом деле не совсем, там посложнее субстанция) Bilibili выходит на мировой рынок.

В августе они перезапустили международное приложение, сейчас готовят англоязычный сайт, нанимают комьюнити-менеджеров в США, UK, Мексике, Бразилии, Турции и Японии. Параллельно потихоньку окучивают западных блогеров: раздают в Дискорде презентации про "Gen Z coded, обеспеченную и образованную аудиторию", пилят маркетплейс для связи авторов с брендами и зазывают инди-музыкантов и игровых разрабов. К слову, МрБист там давно куплен постит.

Смотрите, подвинуть монополиста (Ютуб - де-факто монополия) можно только одним способом: запретить нащупать ниши, которые монополист "обижает" сильнее других, и попробовать отработать эти обидки.

Монополист - он, гад такой, всегда кого-то обижает, потому что заточен под усреднённого юзера и усреднённого рекламодателя, а всё, что от серединки отклоняется - ему невыгодно.

Так вот, кого обижает Ютуб? Вижу минимум три категории:
1. Стримеров. На Ютубе стримы - это такая "нелюбимая падчерица", которую и выгнать из дому нельзя, и игрушки дорогие покупать никто не будет, ну вы поняли.
2. Фандомы. Аниме, гейминг, какие-то нёрдовые 40-минутные разборы лора. На Ютубе это всё конечно есть, но растёт плохо - там копеечная стоимость просмотра, а значит алгоритму нет прикола наращивать там охваты (невыгодно, неприбыльно).
3. Всех, кому нужна не лента контента, а тусовка. Да, у Ютуба есть комменты, и кто-то их даже читает, но на этом всё. Социальные механики там очень примитивные и зачаточные - их пытаются сделать, но сама природа Ютуба их отторгает.

А теперь посмотрим, в чём силён Bilibili:
1. Главная фича называется "данмаку" - это такие лайв-комменты, которые летят поверх видео. Это как смотреть аниме в зале с тысячей людей, которые что-то говорят и эмоционируют одновременно. И это не просто фича, а ядро их продукта (он с этого начался).
2. Стримы и видео в одном приложении с общей аудиторией. Они вообще сильны в стримах (ещё бы, китайцы). Возможно, их цель вообще не Ютуб, а Twitch/Kick, но посмотрим.
3. Монетизация через подписки, донаты и игры: 37% выручки от "value-added services" и 18% от игр, а не от рекламы. Ютуб так не умеет даже близко.
4. Плюс есть свои аниме и игры как приманка, но это ладно.

Как видите, Bilibili неожиданно силён именно там, где Ютуб провисает. И это уже интересно. Но есть нюансы:

Во-первых, это уже вторая попытка. Первую - в 2020 г. выходили в ЮВА - эпично слили. Знаете почему? От иностранцев требовали ID для верификации. В Китае это может и норм, но иностранцы такие: "Чё? ПНХ"

Сейчас эту ересь убрали, но вроде бы осталось "правило 100 вопросов" - экзамен по правилам и субкультуре, без которого нельзя ни комментить, ни писать те самые данмаку. В Китае это работает как фильтр "для своих" и наоборот добавляет ценность сообществам. Но там они лидер и могут себе позволить. А глобальный юзер такое вряд ли поймёт. Возможно, и это для мира уберут.

Во-вторых, в отличие от TikTok/Douyin, которых разделили технически, здесь китайский и мировой контент будут одним пулом. Значит, и модерация будет китайской. А это... нуууу, вы понимаете.

Обычно я стараюсь давать какой-то actionable вывод, но тут слишком много нюансов, поэтому как в анекдоте про динозавра: 50% что смогут, 50% что не смогут 😂 Дизраптор - канал с ценными продуктовыми инсайтами, подписаться.

P.S. СМИ ещё мусолят, что встроенная монетизация (когда площадка сама платит за просмотры) будет ниже ютубовской. Так вот, как опытный блогер заявляю: на неё всем плевать. Это копейки на фоне остальных способов заработать на видеоплатформе, поэтому можно даже не обсуждать. Был бы качественный трафик, а авторы найдут как его превратить в деньги.

Дизраптор


И вот еще из важного и интересного про креаторов и видео платформы! См. пост ниже от Дизраптора! Я тоже уже пару неделю наблюдаю обсуждения о выходе Bilibili на глобальный рынок. Еще один момент хочу дополнить про экзамен из 100 вопросов - Ютуб как платформа страдает сейчас от наплыва ИИ-контента низкого качества (тут важно что ИИ контент бывает разный) и Bilibili со своей сложной системой верификации авторов может быть для аудитории тем самым гарантом курируемого и проверенного контента от реальных авторов. И на этом пункте вместе с тем о чем пишет Дизраптор про ниши, у платформы есть хорошие шансы на других рынках (если не перегнут палку конечно). Интересно рассматривается ли Россия в их пайплайне - если да, то конкурент для Рутуб и ВК Видео с другого берега, и у него есть хороший шанс забрать молодую аудиторию на своей специфике.


Perplexity делает крупную ставку на креаторов как канал продвижения, вслед за похожим движением других AI-игроков. Недавно компания искала руководителя направления creator marketing с опытом не менее 5 лет.

У Perplexity уже есть партнёрства с сотнями инфлюенсеров, включая селебов как Lewis Hamilton и Joe Rogan. Интересно то, что в брифе на роль есть акцент на performance-результат — работа креаторов должна быть привязана к конверсии, а не просто к показам.

В качестве формата контента, который ИИ-компании закупают у креаторов выступают так называемые "builds" (можно перевести как «сборки») — это UGC-контент в формате практических демо (например "вот что я сделал с помощью Perplexity Computer").

Еще в прошлом году на открытии Web Summit, CEO Lovable озвучил прогноз об активном росте нового типа креаторов – он их называл Saas-креаторы и говорил о расширении поля работы креаторов с визуально-текстового контента до сервисного.

Кстати, не только Perplexity активизирует работу с креаторами:
• Anthropic — в марте наняли Lexie Barnhorn (ранее Notion) на лидирование influencer marketing по соцсетям и подкастам.
• OpenAI — летом купили медиакомпанию TBPN (ежедневное ток-шоу и прямой эфир о технологиях, бизнесе, искусственном интеллекте и стартапах от двух категорийных инфлюенсеров)


Репост из: Realweb
➡️ Первое ➡️

12-е издание ежегодного исследования BCG и Altagamma о том, как потребитель люкса принимает решения о покупке.

⏯️ Altagamma — итальянская ассоциация люксовых брендов, объединяющая топ-менеджмент индустрии.


💫💫💫💫💫💫💫💫

💜 Realweb — диджитал, кейсы, мероприятия


bcgxaltagamma-true-luxury-global-consumer-insights.pdf
6.7Мб
Пока я болею и пью чаек дома (проклятые рудники!) мои коллеги продолжают дело поиска полезных презентаций для нас с вами! И вот вашему вниманию классный отчет по люксу от BCG, а ниже - краткое содержание в картинках!


«WTF is a ghost creator?» - спрашивает нас уважаемое издание Digiday! А мы ответим – у нас это называется «контент-заводы» и явление в общем-то уже привычное.

Пытливый читатель удивится – «ну неужели в стране-прародительнице маркетинга не знают про такое?» Знают конечно, это просто ребрендинг! ) А все почему – потому что выборы в конгресс. И тут зацените как звучит – “контент-завод» и «креаторы-призраки» - сразу понятно в какой стране какой термин родился )) Если надо обвинить оппонентов в накрутке, то про призраков как то поинтереснее звучит чем про заводы! Это лирическое отступление про культурные коды и «их нравы», но вернемся к статье.

Авторы статьи, справедливости ради, также употребляют другой менее громкий термин - "creator-as-a-service”. Констатируется разделение "credibility" и "distribution" как разных активов закупки для брендов – то есть автор более не равен своей аудитории, также как и его стоимость «не пляшет» более от базы подписчиков.

Креатор-как-сервис продает свой навык создания контента по брифу, а не доступ к своей аудитории. Тут есть еще один важный момент – такой контент освобожден от публичных атрибутов личного бренда автора, так как в случае с покупкой доступа к аудитории автор должен и свой бренд не потерять и ТЗ выполнить (из-за чего немало копий поломано на рынке инфлюенса!). И тут, друзья, еще один термин вам в копилку – «face off» контент (то есть, когда не просматриваются знакомые черты личного бренда автора).

☑️ Ну и на засыпку царь-термин из статьи (я до этого не встречала) - "reverse-centauring".

В теории автоматизации существует термин «кентавр» (centaur) — это модель взаимодействия, когда человек управляет машиной, а ИИ выполняет за него рутинную работу, расширяя возможности человека. Reverse-centauring — это противоположная ситуация, машина задает темп и логику работы, а человек становится ее исполнителем на «последней миле» и берет на себя всю юридическую и моральную ответственность за ошибки, совершенные алгоритмом.

Так вот "reverse-centauring" в модели креаторов-как-сервиса позволяют брендам избегать платформенных ограничений на AI-контент и «очеловечивать» его, а также обеспечивать персональную ответственность за каждую единицу контента.


Из подслушанного в магазине прямо сейчас - про буклеты!

Стою на кассе в Bork (если вы не знали – я самопровозглашенный амбассадор шейных массажеров – годы за компьютером не щадят никого), и тут заходит очень стильно одетый мужчина где-то 60+, прямиком идет на кассу и происходит такой диалог:

- Подскажите, а у вас есть буклет?
Ошарашенные консультанты переглядываются:
- Все наши товары представлены на сайте и в бутиках, мы после ковида перестали готовить печатные буклеты. А что вы хотели бы выбрать, давайте мы подскажем и покажем?
- Вы знаете, я хотел своему близкому другу подарить сертификат, где-то на полмиллиона рублей я думаю, чтобы он выбрал себе что-то! Ну не отправлю же я серьезного человека выбирать на сайт, тыкать там, а вот полистать красивый буклет, упакованный вместе с сертификатом, и за бокалом вина выбрать себе подарок – это же совсем другое!


И тут по глазам персонала я поняла что скоро будут буклеты )) Возможно даже через час ))

Вот такие инсайты приходят «с полей» - он ведь сказал действительно очень правильную мысль. Для сертификатов в премиум категории выбор на что его потратить тоже является частью премиум опыта и тот, кто дарит, хочет быть уверен, что одариваемый получит этот опыт. Когда это не просто коробочка с сертификатом, а например бокс со стилизованным журналом с товарами, может даже еще вкусный чай для заваривания или что-то типа того!
Возможно нас ждет возвращение «буклетов» в новом качестве! )


А вот вам классный кейс кампании от Polaroid (тех самых, под запуск новой камеры этим летом) - своеобразный анти-диджитал! Мне понравилась фраза в описании кейса, что раньше мы использовали технологии, чтобы сбежать из реальной жизни, а теперь - используем жизнь, чтобы отвлечься от технологий!

Показано 20 последних публикаций.