VlaDeFi


Гео и язык канала: Россия, Русский
Категория: Криптовалюты


Все о DeFi.
Чат канала: https://t.me/+pI-fV_9lfbUzZjcy
Cвязь со мной, только по важным вопросам @Vladislav_77 (я НИКОГДА не пишу первым, если кто-то пишет от моего имени, знайте - это скамер)

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Криптовалюты
Статистика
Фильтр публикаций


Репост из: VlaDeFi Community | Public
Цена стала лучше. Но заработал на этом обменник

Представь: продаёшь ETH, сервис показывает 1 000 USDC. Пока сделка исполнялась, цена улучшилась и обмен принёс 1 008 USDC. Но на кошелёк пришла ровно тысяча. Куда делись ещё 8?

Это positive slippage, или положительное проскальзывание: обмен проходит выгоднее, чем ожидалось. Но некоторые сервисы оставляют разницу себе. Ты получаешь ожидаемую сумму, а они зарабатывают на улучшении цены.

Как это устроено у популярных сервисов:
KyberSwap забирает весь излишек сверх ожидаемой суммы.
Matcha Meta на отдельных EVM-маршрутах забирает разницу в пределах 1% от суммы сделки.
OKX DEX в части тарифов забирает разницу в пределах 10% от суммы сделки.
0x удерживает положительное проскальзывание на тарифе Standard.
Jupiter Ultra V3 позволяет получить больше, чем показывалось перед обменом: улучшение цены может достаться тебе.
Jumper проводит обмен через другие сервисы, поэтому смотри условия выбранного маршрута. Единого процента удержания для Jumper в проверенных условиях не указано.

Лимит 1% или 10% не означает комиссию с каждого обмена. Удерживают именно появившуюся разницу, пока она не достигнет потолка. В нашем примере при полном удержании сервису достанутся дополнительные 8 USDC.

Поэтому строка «комиссия» рассказывает не всё. Полезно понимать, кому достаётся улучшение цены. А сравнивать сервисы лучше по тому, сколько токенов в итоге приходит на кошелёк с учётом всех расходов.

--------------------------------
YouTube| VlaDeFi | Комьюнити


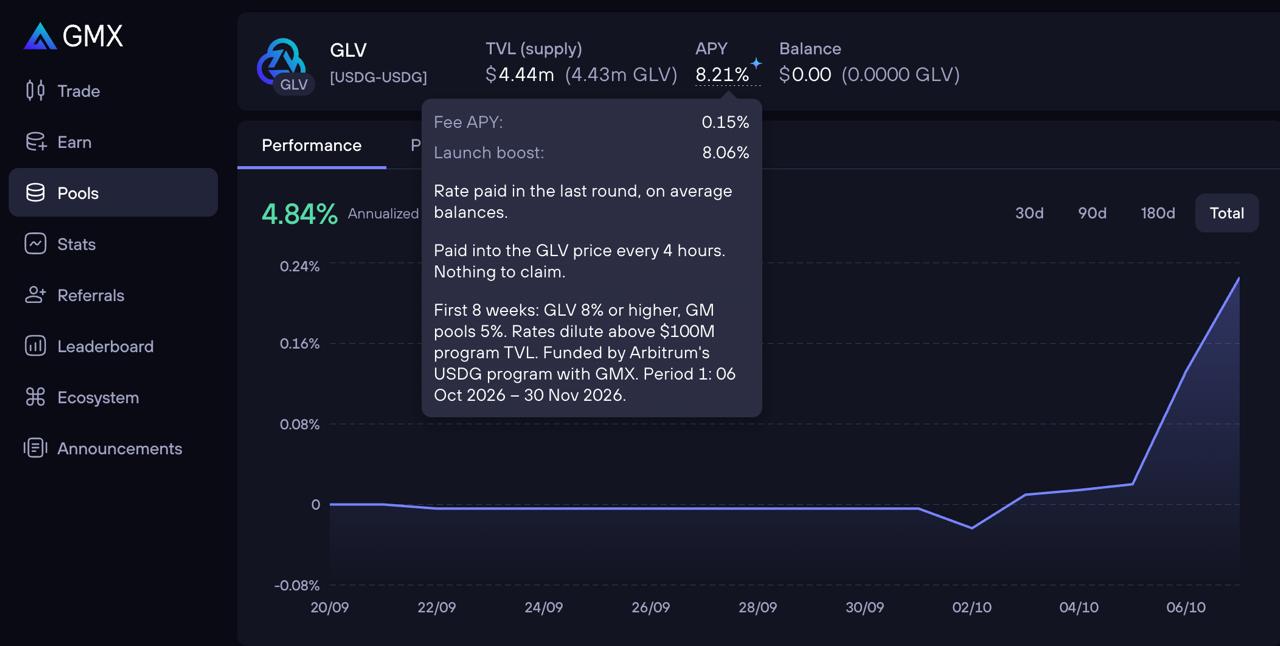
💵 GMX запустил стейбловый GLV на Arbitrum с бустом в 8% на 8 недель

Как вариант размещения части стейбловой подушки имеет место быть, рекомендую выделять не более 15% на подобные стратегии

Очень кратко по механике нового пула GLV [USDG-USDG]: вносишь USDG, (можно зайти и через USDC в сети арбитрум), а ваулт распределяет ликвидность между BTC, ETH и SOL perp-рынками. И лонги, и шорты обеспечены USDG. Покупать BTC/ETH/SOL не нужно, но результат позиции зависит от того, сколько заработают или потеряют трейдеры.

GMX оценивает базовый доход от комиссий в 7–12% APR. Это прогноз по рынкам, а не история нового ваулта, доходность с 40%+ на старте укаталась уже к 8%, к тому самому бонусу, о котором расскажу ниже ☕️

На первые 8 недель запущен целевой бонус 8%+ APR. Сам бонус каждые 4 часа добавляется к цене GLV, поэтому клеймить ничего не нужно. При TVL всей программы выше $100 млн ставка бонуса размывается. Условия следующих периодов пока не объявлены.

У самого ваулта нет комиссии на депозит и блокировки. На выходе комиссия до 0,07%; при нехватке свободной ликвидности может понадобиться подождать. Даже с обеспечением в стейблах GLV может просесть, если трейдеры заработают. Плюс риски депега USDG и смарт-контрактов никто не отменял, не забываем про это ✍️


Репост из: VlaDeFi Community | Public


Репост из: VlaDeFi Community | Public
Почему у ETH/stable и SOL/stable часто высокий APR?

Дело не только в прямой торговле ETH или SOL. Нативные монеты часто работают как транзитный актив для других свапов.

Например, новый мем торгуется в паре MEME/ETH, а пользователь хочет получить сразу USDG. Для него это один swap:

MEME → USDG

Но router может провести его так:

MEME → ETH → USDG

В итоге сделка проходит через два пула: MEME/ETH и ETH/USDG, а LP обоих пулов получают комиссии. Получается, ETH/USDG зарабатывает не только на прямой торговле ETH ↔️ USDG, но и на свапах множества других токенов.

На Solana похожую роль часто выполняет SOL. Поэтому пары ETH/stable и SOL/stable могут собирать транзитный volume со всей экосистемы, особенно когда большая часть токенов имеет основную ликвидность именно к нативной монете.

Отсюда полезный момент для LP: высокий APR пары может быть связан не столько со спросом на саму пару, сколько с ее ролью в routing.

Но это не значит, что native/stable всегда самый доходный пул. APR зависит от объема относительно активной ликвидности, fee tier и incentives. Чем больше торгового потока проходит через относительно небольшую ликвидность, тем выше потенциальный fee APR.

И если смотреть отдельные транзакции, этот эффект хорошо виден по маршрутам. Правда, базовые block explorers не всегда нормально декодируют multi-hop swap, поэтому реальный путь сделки иногда приходится смотреть через logs или более продвинутый transaction decoder.

--------------------------------
YouTube | VlaDeFi | Комьюнити


Репост из: VlaDeFi Community | Public


Репост из: VlaDeFi Community | Public
Kamino готовит фиксированные займы

Kamino планирует добавить Fixed Rates - займы с фиксированной ставкой на определённый срок. Сейчас в обычном lending и Multiply ставка по займу плавающая: сегодня это может быть 5% APR, а через неделю при росте спроса уже 8-10%.

С Fixed Rates логика меняется. Например, можно будет занять USDC под фиксированные 5% на несколько месяцев и заранее знать стоимость займа до конца срока.

Особенно интересно это для Multiply. Если доходный актив приносит условные 7%, а займ зафиксирован под 5%, то спред около 2% становится гораздо более предсказуемым. Сейчас же рост borrow APR может быстро съесть всю доходность стратегии.

Но фиксированная ставка не означает отсутствие рисков:

• если обычный variable borrow подешевеет до 3%, ты всё равно продолжишь платить свои фиксированные 5%;
• досрочное закрытие fixed-займа может иметь дополнительную стоимость;
• доходность актива на другой стороне позиции обычно не фиксирована и может снизиться;
• остаются обычные риски Kamino: ликвидация, смарт-контракты, оракулы и риски самого collateral.

Пока это скорее анонс готовящейся механики: инфраструктура и документация уже есть, но полноценного публичного запуска Fixed Rates в Multiply пока не видно.

Если Kamino нормально реализует это в интерфейсе, долгосрочные Multiply-позиции станут заметно предсказуемее по стоимости займа.

--------------------------------
YouTube | VlaDeFi | Комьюнити


Репост из: VlaDeFi Community | Public
Uniswap включил protocol fee уже не только в v2/v3, но и в v4, а на Robinhood Chain fee switch распространяется сразу на v2, v3 и v4. Его часто называют «налогом на LP», хотя механика отличается: в v2/v3 протокол забирает часть swap fees, а в v4 protocol fee добавляется к общей комиссии сделки отдельно. Собранные средства используются в механизме сжигания UNI.

Исследование Revert Finance хорошо показывает, насколько такие комиссии могут повлиять на результат. Авторы сравнили одинаковые позиции WETH/USDC на $10 000 в пулах Uniswap, Aerodrome и PancakeSwap на Base. За 90 дней чаще выигрывал Aerodrome, за 14 дней - PancakeSwap, а Uniswap не занял первое место ни в одном из 12 сценариев. При этом без protocol fee пул Uniswap 0.05% стал бы лучшим во всех четырёх диапазонах за 90 дней.

Высокие Volume и TVL тоже не гарантируют хороший доход. Комиссии распределяются между ликвидностью, активной возле текущей цены. Если диапазон занят крупными позициями маркет-мейкеров и ботов, обычным LP достаётся небольшая доля даже при большом объёме торгов. Нельзя полностью полагаться и на указанный fee tier: в пулах с dynamic fees средняя фактическая комиссия может заметно отличаться от цифры в интерфейсе.

Отдельный фактор - incentives. На PancakeSwap LP сохраняет swap fees и дополнительно получает CAKE. На Aerodrome при стейкинге комиссии позиции передаются gauge, а пользователь получает AERO. Поэтому высокий APR может означать не дополнительный доход, а замену комиссий reward-токеном, цена которого способна снизиться.

Главный вывод: лучшего AMM для всех ситуаций не существует. Результат зависит от конкретного пула, диапазона и периода. Для LP важны чистые комиссии после protocol fee, конкуренция внутри активного диапазона, условия incentives и итоговая доходность после IL, ребалансировок и расходов на выход.

--------------------------------
YouTube | VlaDeFi | Комьюнити


🚨 КТО ОПЛАЧИВАЛ БАНКЕТ В ВИДЕ 40 000%+ APR НА ROBINHOOD В ПУЛАХ ETH/USDG?

Немного предистории и вводных данных:

Начнем с самого чейна Robinhood - это EVM-совместимый L2 на базе Arbitrum для токенизированных акций, ETF и других реальных активов (RWA), само собой Uniswap во главе внимания, туда сразу полилась ликва и свопы

Пару слов про USDG - это стейбл, который выпускает Paxos (многие думаю уже знакомы с ними через золото PAXG), токен обеспечен долларом и погашается 1:1. В сети он стал первым нативным стейблкоином и базовым активом Robinhood.

На старте сошлись бренд Robinhood, хайп вокруг RWA, небольшой TVL новой сети и высокий интерес все это пощупать своими руками. Для космического APR условия сложились идеальные.

В Uniswap v4 к пулу можно подключить hook - контракт, который выполняется до или после свопа и способен менять его правила, включая комиссию. Поэтому два пула с одинаковой парой могут работать совершенно по-разному, как раз таки тут речь пойдет именно про пулы v4 с хукакми, которые и показали аномальный APR

Немного пошерудив этот хук и собрав инфу о нем на просторах безгарничного ии и инфы с разных источников, удалось свести несколько интересных фактов:

Данный пул с хуком сам решает, какую комиссию взять с конкретного обмена, при этом комиссия там не фиксированная. Один человек может обменять токены с обычной комиссией, а другому в похожей ситуации контракт внезапно выставит 5-10%. Выбор комиссии зависит от данных текущего блока и выглядит практически случайным для обычного пользователя.

То есть заранее понять, сколько именно с тебя возьмут, почти невозможно, именно поэтому многие и видели такие аномальные APR.

При этом назвать это каким-то скамом нельзя. Контракт не забирает токены прямо из кошелька и не запрещает вывести ликвидность. Но механика всё равно выглядит максимально токсично: человек думает, что использует обычный пул с комиссией условно 0,3-1%, а по факту в отдельных сделках может потерять до 10% суммы.

Дополнительный красный флаг - у контракта есть владелец, который может менять размеры комиссий и условия их срабатывания. То есть сегодня максимальная комиссия одна, а завтра владелец может поменять параметры.

Защититься можно только жёстким ограничением проскальзывания (аля слипедж в настройках). Например, указать: «Я согласен получить не меньше 9 900 USDG». Тогда, если из-за комиссии пользователь должен получить только 9 200 USDG, сделка просто отменится.

Но если такого ограничения нет или пользователь выставил слишком большое допустимое проскальзывание, обмен исполнится, и часть денег фактически уйдёт в повышенную комиссию.

Для меня неверифицированный контракт, изменяемые owner-параметры и комиссия на псевдослучайных данных блока - жирный red flag. Да, рынок часто награждает самых первых. Но у меня нет цели заработать все деньги мира. Зато есть цель не потерять свои, поэтому я скипал всю эту движуху и просто понаблюдал и так хватает стресса ☕️


🟣 КАК ПОЛУЧАТЬ ВКУСНЫЙ ПРОЦЕНТ НА СТЕЙБЛЫ ИЛИ ПОКУПАТЬ КРИПТУ ДЕШЕВЛЕ ЧЕРЕЗ JUPITER OFFERBOOK?

Jupiter Offerbook - это площадка, где один человек даёт другому USDC в долг под залог крипты. Но в отличие от обычного лендинга, здесь ты сам выбираешь условия: какой актив готов принять в залог, сколько USDC выдать, на какой срок, под какой процент и с каким запасом по цене. Можно создать своё предложение или выбрать уже готовое от заёмщика.

Для простоты разберём на BTC-токене в сети Solana (обертка cbBTC, далее BTC). Допустим, BTC сейчас стоит около $64 720. Заёмщик оставляет в залоге 0,1 BTC стоимостью $6 472, а ты выдаёшь ему 4 530 USDC на 30 дней. Получается, ты даёшь в долг только 70% от стоимости залога, а оставшиеся 30% становятся твоим запасом на случай падения рынка.

Дальше может произойти один из двух вариантов:

▪️ Заёмщик возвращает деньги. Через 30 дней он отдаёт тебе 4 530 USDC плюс проценты и забирает свой BTC обратно. При ставке 20% годовых твой доход после комиссии Jupiter составит примерно $67 за месяц (или 18% чистой годовой доходности). То есть ты просто заработал процент на своих USDC.

▪️ Заёмщик не возвращает деньги. Тогда после окончания срока ты забираешь его залог. С учётом комиссии Jupiter получишь примерно 0,0999 BTC. Так как ты выдал всего 4 530 USDC, фактически этот BTC обойдётся тебе примерно по $45 350 за монету - почти на 30% дешевле цены на момент открытия займа 🤔

На первый взгляд кажется, что схема почти беспроигрышная: либо получаешь проценты, либо покупаешь BTC с большой скидкой. Но здесь есть важный нюанс. Заёмщик, скорее всего, оставит тебе BTC только в том случае, если рынок сильно упадёт и возвращать долг ему станет невыгодно.

Например, если через месяц BTC будет стоить $50 000, то 0,1 BTC будет стоить $5 000. Заёмщику проще вернуть тебе около $4 605 вместе с процентами и забрать свой BTC обратно. В этом случае ты получишь только $67 дохода, но сам BTC по $45 350 тебе никто не отдаст.

Если же BTC упадёт до $45 000, то залог будет стоить уже примерно столько же, сколько долг. Заёмщик может просто оставить его тебе. Ты получишь BTC примерно по $45 350, но рыночная цена в этот момент уже будет $45 000. То есть никакой реальной скидки относительно текущего рынка уже не будет.

А если BTC упадёт до $35 000, ты всё равно получишь его по своей расчётной цене около $45 350. В итоге стоимость залога окажется примерно на $1 000 меньше суммы, которую ты изначально выдал.

По сути, логика очень простая: пока рынок растёт или стоит на месте, ты получаешь проценты. Когда рынок сильно падает, тебе достаётся залог. Поэтому использовать такую механику лучше только с активами, которые ты и так готов купить и спокойно держать после просадки.

Условную цену покупки можно заранее регулировать через LTV. При цене BTC $64 720 расчёт будет примерно таким:

▪️ LTV 60% - BTC достанется примерно по $38 870
▪️ LTV 70% - примерно по $45 350
▪️ LTV 80% - примерно по $51 830

Чем ниже LTV, тем больше у тебя запас на случай падения рынка. Но заёмщику такие условия становятся менее выгодными, поэтому твоё предложение могут просто не принять.

В целом инструмент интересный: можно получать фиксированный процент на USDC, а при невозврате долга - забирать выбранный актив по заранее понятной цене. Но смотреть только на высокий APR здесь нельзя. Сначала нужно ответить себе на простой вопрос: готов ли я реально купить этот актив по такой цене и продолжать держать его, даже если рынок упадёт ещё ниже?

Если речь идёт про BTC, ETH или SOL, которые ты и так хотел набрать дешевле, подход может быть вполне рабочим. Но если ты увидел 40–50% годовых под какой-нибудь мемкоин, который вообще не собирался покупать, то это уже не про инвест подход, а платная попытка поймать падающий нож 🫠

Влетать сюда на всю котлету не нужно, пост больше про механику, рынки там слишком зеленые и малоликвидные, все еще очень сыровато, но следим за развитием 💪

Так же вы можете подписываться на канал комьюнити, там переодически будут выходить посты в дополнение к этому


🟣 Про экосистему MONAD И ЧТО ТАМ СЕЙЧАС МОЖНО ПОФАРМИТЬ?

Пока рынок выглядит так, будто ушёл в отпуск вместе со мной ☕️, предлагаю посмотреть на экосистему Monad. TVL сети уже перевалил за $700 млн, в стейблах внутри экосистемы находится примерно $562 млн, а TVL самой сети удвоился за 1 месяц. Один только рынок Aave на Monad уже собрал около $448 млн депозитов. То есть капитал туда реально заходит из-за доп наград.

Для нас главное именно последнее: сейчас Monad - одна из немногих сетей, где на стейблах ещё можно получать доходность выше рынка. Большинство текущих кампаний скоро заканчиваются, но думаю, что часть из них продлят, поэтому следим за датами и не забываем, что APR здесь плавающий, а фантики в виде наград рекомендую сливать беспощадно по маркету, по крайне мере я так делаю, в какой либо рост их токена я не верю и не делаю на это ставку.

Пробежимся немного по позициям:

▪️ USDe-USDT0 0,01% - около 11% APR. LP на Uniswap V4 с дополнительными наградами, текущий раунд заканчивается уже совсем скоро - за распределением и возможным продлением следим на Merkl.

▪️ USDC и USDT0 на Aave - около 6% APR. Просто размещаем USDC или USDT0 в лендинг. Да, не так много, зато по меркам DeFi это максимально простой и относительно low-risk вариант

▪️ Более агрессивный вариант - около 19% на Accountable. Это Hyperithm Delta Neutral Vault, внутри которого используются Pendle, лендинг, LP, арбитраж ставок и фандинга и другие стратегии. Лезть туда, не разобравшись, не советую - просто показываю, что доходность значительно выше рынка почти всегда сопровождается дополнительными рисками: управляющего и самой стратегии.

▪️ Само собой, куда же без Morpho с дополнительными наградами. Но не забывайте смотреть, кто курирует конкретное хранилище, куда распределяется ликвидность, какое обеспечение принимается, какие используются оракулы и насколько легко будет выйти из позиции.

Также встречаются интересные LP на Pendle с доходностью 15%+, на которые далеко не все обращают внимание, спойлерить сейчас не буду, но, возможно, сделаю отдельное видео с подборкой и расскажу ещё о нескольких вариантах. Кидайте 🔥, если тема с фармом всё ещё интересна, а то с таким рынком, мне кажется, все немного подвыдохлись. Я, например, пользуюсь возможностью максимально урвать летние дни и провожу их с семьёй, поэтому контент сейчас выходит достаточно редко - лето у нас одно, как говорится. Хотя по YouTube я уже соскучился, так что как только спадёт жара, будем возвращаться 💪.
-------------------------------------
YouTube | VlaDeFi | Комьюнити | Чат

5k 0 15 21 170

✍️ Pendle превратил PT-looping в одну кнопку

На самом деле ожидаемый релиз для привлечения ликвидности и интереса к площадке

Раньше эта стратегия выглядела так:

купить PT → заложить его в лендинг маркете → занять стейблкоин → купить ещё PT → снова внести его на сторону залога → взять еще раз займ и повторить несколько раз.

Теперь Pendle автоматизировал весь процесс внутри V2. Пользователь выбирает PT, кредитный рынок, сумму и целевое плечо, после чего интерфейс сам собирает позицию и показывает ожидаемый Looping APY, Health Factor, LLTV и доступную ликвидность. Функция пока работает в Beta и сейчас доступна только небольшая часть позиций, дальше их количество будет само собой увеличиваться из маркетов пока AAVE + Morpho, выбор в целом оправдан.

Откуда берётся доходность?

PT покупается с дисконтом и на дату погашения обменивается 1:1 на расчётный актив. Разница между ценой покупки и погашением формирует фиксированную доходность. Затем под PT берётся заём, на который покупается ещё больше PT - так увеличивается размер позиции. Спред между фиксированной доходностью и % по займу и есть доходность + умножаем это на плечо, которое накручиваем, математика очень простая

Важно: Max Looping APY не зафиксирован и не гарант доходности!

Фиксирована доходность самого PT, но ставка займа остаётся плавающей. Если Borrow APY вырастет, прибыль сократится или станет вообще отрицательной. Также остаются риски ликвидации, депега расчётного актива и падения цены PT при росте implied yield - конкретный набор рисков зависит от используемого оракула, не забывайте про это, далеко не все лупинги дают +, рекомендую глубже смотреть статистику по займу и внимательно изучать актив, с которым вы собираетесь залетать в лупинг, в противном случае может получится залупинг.

Итог: Pendle не изобрёл что-то новое, он просто убрал рутину для любителей залупить PT, в целом хорошее обновление, но обязательно делайте собственные тесты доходности и анализируйте глубже саму позицию, просто верить цифрам в интерфейсе - это крайне не верный путь, рисовать могут что угодно, но на деле все может быть иначе ☕️
-------------------------------------
YouTube | VlaDeFi | Комьюнити | Чат


Сегодня у меня юбилей - мне исполнилось 30 лет.

К этому возрасту большинство целей, которые я когда-то ставил перед собой, закрыты. Безусловно, какие-то из них я корректировал по ходу жизни, на какие-то физически нужно больше времени, от каких-то отказывался, потому что они теряли актуальность, а на их месте появлялись новые - более масштабные и осознанные. В 20 лет я даже представить не мог, каким человеком стану к 30. Да и свист ветра в голове тогда вряд ли позволил бы мне всерьёз об этом задуматься. Я просто жил, пробовал, ошибался, набивал шишки, снова пробовал и постепенно собирал себя по частям.

Сейчас я понимаю, насколько важным был каждый этап моего взросления. Каждое принятое решение, каждая ошибка, каждый человек, который появлялся в моей жизни, и даже те моменты, которые когда-то казались полным провалом. Всё это сформировало личность, которой я являюсь сегодня: с собственными убеждениями, принципами и правилами жизни. Я с теплом вспоминаю беззаботные времена, когда меня практически ничего не парило. Здорово было, не спорю. Но возвращаться туда я уже не хочу. Да и не смогу. Потому что сейчас мне намного интереснее наблюдать за тем, на что я способен, когда действительно беру ответственность за свою жизнь.

Сегодня я благодарен за всё, что у меня есть. За семью, близких и друзей. За людей, которые окружают меня, поддерживают, вдохновляют и иногда вовремя возвращают на землю. За моих подписчиков, которые читают меня, наблюдают за моим путём и дают возможность делиться мыслями, опытом, победами и неудачами. Круто понимать, что всё это не улетает в пустоту и по ту сторону экрана есть люди, которым откликается то, что я делаю.

При этом я отчётливо понимаю: впереди начинается, пожалуй, самый ответственный период моей жизни. Время, когда уже недостаточно просто обладать потенциалом - его нужно реализовывать. Нужно давать полный газ, действовать системно и каждый день делать хотя бы один шаг, который приближает к поставленным целям. Учиться убирать бесполезный шум, не распыляться на вещи, которые никуда не ведут, беречь своё время и направлять энергию туда, где действительно есть результат ну и конечно меньше нервничать, все проблемы и болячки, только от них. Жизнь складывается не из громких намерений, а из ежедневных действий, которые мы совершаем, даже когда никто не видит.

В свои 30 я не чувствую, что пришёл к какой-то финальной точке. Наоборот, ощущение такое, будто всё только начинается. Я лучше понимаю себя, знаю, чего хочу, осознаю цену времени и готов использовать накопленный опыт, чтобы выйти на совершенно другой уровень. Без суеты, без попыток кому-то что-то доказать, но с огромным желанием реализовать себя по максимуму.

В этот день хочу пожелать каждому счастья, успеха и сил найти свой путь. Особенно тем, кто пока находится в поиске. Найти дело, которое будет заряжать, наполнять каждый день смыслом и давать настоящее удовлетворение от жизни. Наверное, именно в этом счастье - просыпаться утром и понимать, зачем ты встаёшь с кровати и куда идёшь.

Всех обнимаю. Спасибо, что вы у меня есть! Дальше - только больше. 30 - это только начало, взлетаем 🚀


Что сейчас делать в DeFi? И почему он стал таким скучным?

Последнее время мне несколько раз писали в личку и в комменты в стиле:

«Ради таких процентов, пфф, ну нафиг»
«А что щас делать? Типо 6-7% на стейблы это норм?»

Да и по другим каналам и ютубу виден в целом провал по активности.

И я понимаю, почему оно так

Просто рынок перешел в другую фазу вместе с DeFi, в менее шумную, менее очевидную, гораздо более требовательную к пониманию того, что ты делаешь.

Раньше можно было зайти в новый протокол, собрать щедрый фарм, выйти и повторить, награды летели на лево и направо, важна была скорость.

Сейчас эта игра почти уже не ведется, полная тишина с редкими выпадами, но не такими уже громкими как раньше.

Доходности снижаются, простые возможности быстрее вымываются, рынок взрослеет, а крупная ликвидность постепенно забирает то, что раньше было доступно почти любому внимательному пользователю.

Что я делаю сейчас?

Если коротко - ничего сверхъестественного, я перестал усложнять и мне от этого стало проще дышать

Я так же продолжаю использоваьть lending markets: такие как Morpho, Aave, Fluild для удержания сильного актива

Также использую всем известные Pendle, Curve, GMX, Uniswap, Aerodrome и парочку других протоколов под разные задачи, моя ключевая цель накопить как можно больше битка и эфира и все мои действия направлены именно под это.

Без экзотики ради экзотики.

Я почти полностью перестал работать с непонятными рисковыми активами, потому что риска в DeFi и так хватает: смарт-контракты, оракулы, ликвидность, параметры протоколов, рыночная волатильность, человеческие ошибки и еще кучу разной херни

Добавлять сверху еще и сомнительные активы ради APR - не мой текущий подход.

Еще 2 года назад мне казалось, что чем больше действий в портфеле, тем лучше.

Больше позиций.
Больше перестановок.
Больше «работы».
Больше заработаю как следствие

Но со временем я понял, что активность ради активности часто не увеличивает доходность. Она увеличивает усталость, количество ошибок и общий уровень риска.

Сейчас для меня идеальная стратегия - это не максимальная доходность любой ценой.

Идеальная стратегия - это когда я понимаю:

— зачем я это делаю и какая цель;
— в каком активе нахожусь;
— с каким протоколом взаимодействую, если ли цепочка дополнительных связей, которую мне нужно учитывать;
— откуда берется доходность;
— какой риск беру на себя в целом;
— что может пойти не так;
— что буду делать, если пойдет что-то не так, какие есть пути выхода.

Вот это первично.

Не APY. Не хайп (не тот хайп, о котом вы подумали). Не красивые цифры в интерфейсе. Не очередная «возможность, которую нельзя пропустить».

Скучная стратегия, которую ты понимаешь и можешь повторять годами, получая от этого результат, всегда сильнее мимолетной херни, которая так и хочет, привлечь твое внимание и забрать твой фокус.

Так вот DeFi сейчас скучный не потому, что в нем ничего нет, он скучный потому, что закончилась фаза, где можно было просто бежать за процентами и почти везде находить легкие возможности.

Теперь рынок проверяет систему, терпение и риск-менеджмент.

Для меня DeFi - это не религия.

Это простая арифметика:

Пока доходность в DeFi выше традиционных инструментов и я понимаю, за счет чего она формируется, мне интересно здесь находиться.

Но если в какой-то момент доходность сравняется с традиционными финансами, а уровень риска останется высоким, я спокойно пересмотрю долю DeFi в своем капитале.

Потому что задача не в том, чтобы быть фанатом конкретного рынка.

Задача в том, чтобы капитал работал, а риск был осознанным.


🤔 Что бы я делал, имея капитал только в 1000$?

Если кто-то из читателей находится в этой стадии - это нормально, тут ничего зазорного нет. Более того, вы уже успешнее значительной части населения РФ. По данным инФОМ 65% россиян вообще не имеют запаса на случай потери основного дохода. То есть живут от зарплаты до зарплаты, перебиваясь долгами. (приободрил как мог, надеюсь у меня тут все богатые и успешные, а если пока нет, вместе к этому обязательно прийдем, только отпишитесь сначала от тех кто это обещать быстро и легко 🤑)

1000$ - это далеко не финансовая подушка. Это слишком мало, чтобы спокойно продержаться хотя бы 3–6 месяцев без дохода (спасибо кэп 🫡). Но однозначно что-то с этим делать надо, особенно если у вас есть семья - это пиз**ц, какая большая ответственность и я это прекрасно понимаю, потому что у меня есть жена и маленький ребенок.

Так как мой канал про DeFi - вы наверное думаете, я тут расскажу сейчас как с этого касаря сделать 10 и так далее используя разные стратегии, а вот и нет, наоборот DeFi с таким капиталом сейчас и не нужен, максимум что можно это начать тренироваться, как тут все работает, подготавливать почву для больших сумм, думаю на эту тему даже сделаю видео, про путь с самого нуля - но DeFi с капиталом в 1k$ далеко не приоритет сейчас и тратить на это уйму времени пока нет капитала смысла 0, я тут за честность, а не надевать розовые очки, показывая как тут все охуе**о

😰 Почему смысла 0?

Математика простая: даже если делать 20% чистыми на стейблы в год (что под силу далеко не каждому, при этом для такого процента нужно брать них**е риски порой и оно того поверьте не стоит), то это 200$ в год, ну я думаю продолжать смысла нет и так все очевидно, да я тут не учитываю реинвест, сложный процент и т д, но учитывая капитал в 1000$ - не думаю, что тут будет существенное изменение этих цифр, только если не планируется системное пополнение каждый месяц хотя бы от 1k$ (этот тезис в целом был сейчас не об этом, и сейчас не цель уйти в подсчеты, они нам пока тут сейчас и не нужны)

🤔 С чего тогда действительно стоит начать?

Вкладываться максимально в свои скилы, которые будут генерить доход.

Мы живем в потрясающем времени, где всё что вам надо и даже больше, можно спокойно изучить без каких-либо вложений. Для этого просто понадобится мотивация, усидчивость и фокус на чём-то одном.

Знаю лично тех, кто постоянно бросает всё на полпути, не доводя ничего до какого-то результата, просто потому что ждут волшебный эффект в ближайшее время. Так оно не работает в 99% случаев. Исключения из правил бывают, но на них не нужно надеяться.

При капитале в 1000$ приоритет должен быть только на рост дохода от ваших навыков (если сейчас них нет, найдите, что вам +- нравится и бейте туда, нравится например дизайн - делайте пиз**тые сайты и продавайте их, качайте скил дизайнера, наращивайте чек и т д. сильного дизайнера ИИ не заменит - поверьте, я как человек с большим опытом в маркетинге знаю о чем говорю). DeFi можно изучать параллельно (но не в ущерб основному направлению, потому что DeFi сейчас не накормит), DeFi - это подготовка к будущему, а не способ сейчас решить финансовый вопрос, тут кроме прокачки ваших скилов ничего не поможет, путь иксануть быстро свой депозит = потерять все деньги и начать опять с полного 0, оно вам надо?

Во время написания этого поста у меня появилась идея: рассказать про свой путь, с чего я начинал, раскрыться больше для всех вас как личность, а не как просто автор VlaDeFi. Для многих это может быть действительно интересно и полезно.

Ставьте 🔥 если тема интересная и мне стоит обсуждать подобное, наберем актив, буду значит иногда пилить такие душевные посты и свои мысли ☕️

P.S
Тут должна быть серьзная фотка наверное, но мне нравится эта 🤣


DeFi в текущем рынке: как я работаю с пулами ликвидности и лендингами, какие ошибки допускают новички?

🔥 Новое видео уже на канале 🔥
✔️ Таблица из видео ✔️

В этом видео разбираю, как я сейчас смотрю на DeFi-портфель в текущем рынке: где использую лендинг-маркеты, как подхожу к пулам ликвидности V2/V3, почему держу стейбл-подушку и как стараюсь не брать неоправданный риск.

Показываю логику распределения капитала по сценариям рынка: что делать на хаях, как действовать на просадке, когда уместно увеличивать долю в пулах и зачем часть капитала вообще выводить из DeFi в отдельное хранение.

Полезно тем, кто уже работает с DeFi или только выстраивает свою систему управления капиталом

Всем приятного просмотра 🔥


Кого задел взлом протокола Drift - эта новость точно для вас

🚨 Drift Protocol запустил чекер для пострадавших пользователей
Теперь вы можете зайти на 🔗 dfx.drift.trade, подключить кошелек и проверить, какая сумма компенсации начислена.

Никаких активных действий прямо сейчас совершать не нужно!

🪙 Что такое токены DFX?
Это долговая расписка (IOU) от проекта. 1 DFX = $1 ваших зафиксированных убытков по курсу на момент взлома (1 апреля).

⏳ Как это работает и когда можно будет забрать?

Прямо сейчас токены нельзя заклеймить, продать или перевести куда-либо. Чекер работает исключительно в ознакомительном режиме.

Клейм DFX откроется только после официального перезапуска биржи (точная дата пока не объявлена командой, тут советую следить за соц. сетями, кому интересно)


Почему я не верю в пассивный доход в DeFi в том виде, как его продают некоторые: мол, можно уехать чилить, пока капитал будет на тебя работать 24/7.

Большинство людей верит в «положил и забыл». Маркетинг продает именно это, потому что так действительно проще продавать курсы и прочую историю. Я прекрасно понимаю: красивый APR в интерфейсе может срывать голову.

Но на практике все немного иначе и тут ожидает нас ряд неприятных моментов в стиле:

— пег может поплыть;
— ликвидность может уйти;
— APR может упасть с эйфории до депрессии за 1 день или пару дней;
— протокол могут нагнуть или деньги спизд*т на очередной ошибке админа;
— и есть куча других моментов, о которых большинство даже не думает.

Ладно, не хочу пугать. Цель у меня не в этом. Действительно есть позиции, где риск-ревард оправдан, поэтому я еще здесь ☕️, ну или позиции с лоу риском, но почему-то многие считают их скучными, лучше залезть где APR значительно выше, кстати в своем недавнем видео, я выбирал стратегии с низким и среднем риском, кто не смотрел видео, можете глянуть

Тут очень важно понимать одну вещь: DeFi со своей доходностью - это не волшебная кнопка «пассив».

Влад, ты втираешь мне какую-то дичь, я работую со стейблами, у меня все надежно, мне так ИИ сказал, базару нет, верю конечно, но все же советую поглядывать 👀:

— за пегом каждого стейбла в паре;
— за TVL, потому что если он резко падает и ликвидность уходит, это сразу ключевой сигнал, что происходит какая-то ху*ня;
— за рынком в целом: не все стратегии и стейблы могут выдержать черную кобру, висящую вниз на графике, которая может резко появиться.

Особенно если у тебя есть позиции в стиле:

— leverage farming;
— экзотические стейблы (особенно аккуратно нужно относиться к алгоритмическим, синтетическим и крипто-коллатерализованным стейблам, а также к любым стейблам, где обеспечение мутное, смешанное или завязано на токен самого протокола)
— пулы с высоким APR без понятного источника доходности;
— стратегии с автокомпаундингом через сторонние vaults с непонятной мешаниной внутри, где ты до конца не понимаешь, какие активы, протоколы и риски реально лежат на самом деле, тут сразу вспоминается xUSD, скажу честно, я сам грешил тем, что не все позиции изучал прям должным образом.

Это не паранойя. Это норма и сейчас я этому уделяю значительное внимание

Я не говорю, что DeFi не дает доходность. Дает. И иногда хорошую. Но это не пассивный доход в том виде, как его продают. Это активный риск-менеджмент, которым нужно управлять, не просто так тут на $ , можно получаться значительно больше чем в обычном банке

Заходя в позицию ты должен осознавать, какой конкретно риск там есть и четко понимать:

— откуда идет доходность?
— что за стейблы используются и чем они обеспечены? Есть ли доверие к эмитенту и какая у него история?
— насколько ты доверяешь самому протоколу и почему это делаешь?
— есть ли смежные риски в стратегии помимо самого протокола и активов?
— что должно произойти, чтобы ты вышел из позиции?
— готов ли ты к тому, что что-то может пойти не по плану, а позиция понесет убытки или вообще уйдет в полную потерю?

Если хотя бы на один вопрос у тебя нет четкого ответа, тогда ты, скорее всего, не до конца отдаешь себе отчет в том, что делаешь. И, возможно, оно тебе просто не надо.

Пассив в DeFi заканчивается там, где ты перестаешь понимать, какой риск на себя взял в погоне за доходностью
-------------------------------------
YouTube | VlaDeFi | Комьюнити | Чат


Circle запустила cirBTC - институциональный wrapped Bitcoin на Ethereum с обеспечением 1:1 нативным BTC.

Это не просто ещё один обёрнутый биткоин. Это попытка перенести модель USDC на BTC: регулируемый эмитент, прозрачные резервы, on-chain верификация через Chainlink и встроенная интеграция в Circle Mint.

🔍 Как это работает

Механика стандартная для wrapped-активов:

• Институциональный клиент депонирует нативный BTC под контроль Circle
• Circle минтит эквивалентное количество cirBTC на Ethereum
• Каждый токен обеспечен физическим BTC 1:1
• Резервы юридически отделены от корпоративных средств Circle
• Погашение обратное: сжигаешь cirBTC - получаешь нативный BTC

Важно: mint/redeem доступен только институционалам через Circle Mint. Розница может получить cirBTC на биржах, dex и т д, без прямого минта, ну нам это и не надо

🏦 Для кого это

Circle явно бьёт в институциональный сегмент:

• OTC-дески и маркетмейкеры
• DeFi-сектор (лендинги, dex и т д)
• Казначейства компаний
• Фонды, которым нужна BTC-экспозиция с понятным регуляторным профилем

Главная фишка: это не просто токенизированный BTC, а BTC внутри той же инфраструктуры, что USDC. Один эмитент, одна модель комплаенса, одна платформа, одна система отчётности.

⚙️ Прозрачность и PoR

Circle делает ставку на on-chain верификацию:

• Chainlink Proof-of-Reserve подтягивает данные о BTC на кастодиальных адресах Circle
• Любой может сверить количество cirBTC в обращении с объёмом BTC в резервах
• Модель та же, что у USDC: регулярные подтверждения + on-chain visibility

Детальной публичной документации по custody setup нет, ну или я ее плохо искал, так же не увидел открытых данных по конкретным кастодианам, схеме хранения ключей (cold/hot split, MPC, HSM), страховке депозитов.

Есть только общие заявления: BTC хранится у регулируемого юрлица Circle, резервы отделены от корпоративных средств

🎯 Чем это отличается от WBTC

Circle позиционирует cirBTC как «институциональный нейтральный стандарт»:

• Эмитент и кастодиан - одна компания (Circle), а не сторонний консорциум
• Регуляторный профиль уровня USDC (лицензии FinCEN, MSB, money transmitter)
• Прямая интеграция с Circle Mint и Arc

Для институционала это означает: юридически понятный контрагент, прозрачные резервы, готовая операционная инфраструктура.

Для DeFi это означает: понятный wrapped BTC от Circle, как никак это вызывает доверие

⚠️ Риски

1. Контрагентский риск Circle
Весь BTC под контролем Circle. Если у эмитента проблемы - банкротство, операционный сбой - доступ к базовому активу может быть заблокирован.

2. Регуляторный риск
cirBTC выпускается через регулируемое юрлицо на Бермудах. Mint/redeem только для KYC-клиентов. Если Circle попадёт под санкции или новые ограничения, это ударит по всей цепочке.

3. Кастодиальный риск
Детали хранения BTC не раскрыты. Нет данных по распределению ключей, cold/hot storage, страховке.

4. Смарт-контрактный риск
Детальной публичной документации по контрактам cirBTC пока не увидел. Любой wrapped-актив в DeFi несёт риск багов в контрактах и интеграциях.

5. Ликвидность
На старте ликвидность cirBTC может быть низкой. Институциональное позиционирование не гарантирует глубокие пулы, но я думаю с этим никаких проблем не будет

💭 Главное

cirBTC - это не революция в wrapped Bitcoin. Это логичный шаг Circle: взять модель USDC и применить её к BTC.

Для институционала это понятный инструмент с регуляторным профилем. Для DeFi - wrapped BTC с чистой юрисдикцией. Для розницы - ещё один токен на биржах.

Но под капотом те же риски: централизованный кастодиан, регуляторная уязвимость и все прочие вытекающие

Что я думаю по cirBTC для использования в DeFi - у меня позиция ко всему новому, сначала наблюдаю, потом использую, если будут щедро раздавать награды - это меня само собой подтолкнет к скорейшему использованию cirBTC в DeFi ☕️ + в будущем я однозначно планирую частично сделать диверсификацию битка в дефи и на эту обертку


🤑 Куда сейчас пристроить стейблкоины? Разбираю 5 вариантов в своем новом видео + делюсь мыслями по рынку и что я сейчас делаю

🍿 Смотреть видео 🍿

✔️ Таблица из видео

☕️ Решил возобновить старую рубрику, так как увидел активность в комментах на ютубе, я если что каждый читаю 😁

Кидайте 🔥, если было полезно, буду иногда выпускать подобные подборочки
-------------------------------
YouTube | VlaDeFi | Комьюнити


Быстро, конечно, льемся.

BTC уже щупает 60k$, ETH меньше 1600$. Жаркое лето намечается походу. 😰

Чуть позже поделюсь еще своими мыслями, что думаю по рынку и что сам сейчас делаю.

Но пока вкину важный поинт.

Не продавайте и не паникуйте. Сейчас как раз будут обдирать тех, кто сдается и принимает решения на эмоциях. Для этого все это и делается.

А кто действует спокойно и с головой, тот в итоге выйдет победителем, скриньте ☕️

HOLD, МАТЬ ЕГО!

5.8k 1 13 37 151
Показано 20 последних публикаций.