Институт Развития Транспорта


Гео и язык канала: Россия, Русский
Категория: Транспорт


Канал создан для выработки новой экономической модели для коммерческого автотранспорта. Приглашаем к сотрудничеству всех cпособных определять будущее отрасли.
Для связи:
Юрий Сугак
@yusugak
Никита Волкович
@fushfishtel

Связанные каналы

Гео и язык канала
Россия, Русский
Категория
Транспорт
Статистика
Фильтр публикаций


Теперь — что показалось важным озвучить по теме.

1. Турбулентность как new normal
Тезис о постоянной турбулентности уже отходит. Да, модель образования добавленной стоимости посыпалась, появились новые издержки и проблемы. Но это уже не момент — это новая реальность, new normal. С этим надо жить. И если до сих пор не научились — у нас для вас плохие новости.

2. Ландшафт переходный, но надолго
Новый бизнес-ландшафт хоть и переходный, но продлится долго. А новый будет складываться глобально — повлиять на него в рамках отдельных компаний не удастся. В их рамках удастся только дожить. И на это должны быть направлены основные усилия.

3. Два вектора усилий
Вектора усилий компаний лежат в двух плоскостях: действия вовне и действия внутрь.
Стратегии вовне мы обсуждали на Comautotrans. Коротко: расти в масштабе, уходить в нишу (расти в специализации) или уходить пока можешь (продажа, M&A). Под всё это нужен ресурс — и главный из них внутренний.

4. Внутренний ресурс — это компетенции
Внутренний вектор — извлечение ресурса: человеческих компетенций, выраженных в знаниях сотрудников и совершенстве процессов. Продажи, финансы, IT, процедуры.
Именно этот ресурс определит, сможет ли компания применить стратегию роста и дожить до нового цикла.
Победители = выжившие получат всё.

5. Простое правило
Компании, которые не ищут чудо-оружие, а работают над процессами, эффективностью и производительностью труда, выиграют. Не только у тех, кто ничего не делает, но и у тех, кто выбрал экономию и снижение издержек как основной путь.
Это путь в никуда — сжатие по спирали будет без остановки.
А те, кто решает вопрос издержек через рост производительности труда (знания, измерение, учёт, технологии), получат возможность сохранять эффективность при росте — за счёт захвата базы и ресурса выпадающих игроков.

Данные темы мы будем разрабатывать и раскрывать в ближайшее время, поскольку видим и свою миссию в их практической проработке применительно к индустрии комтранса.


Благодаря коллегам из Национальной Ассоциации Дилеров, Дистрибьюторов и Производителей Спецтехники (НАДДиПС) в среду удалось принять участие в экспертной панели «Адаптация бизнеса к переменчивой среде».

 Центральным вопросом был: Какие изменения в бизнес-моделях, продукте, продажах и сервисе помогут компаниям рынка спецтехники сохранять устойчивость, когда спрос, издержки и условия работы быстро меняются? И хотя участники по большей степени были представлены сектором СЕ, обозначенная тема, да и проблемы в целом у ГА и СЕ схожи. Да и отрасли смешаны до степени перетекания одной в другую, поэтому было интересно послушать коллег.   Из того, что показалось резонирующим:
 
1) По-прежнему нет правил и квалификации определяющих участников: ОЕМы (представительства производителей), дистрибьюторы и дилеры все также некие эфемерные понятия, не обозначающие на самом деле. Возможно, это кажется не существенным, но за определениями лежат ответственность и возможность структурирования рынка и введения минимальных, но правил, а без правил нас ждут убытки.  
 
2)  Мы рискуем потерять отраслевые компетенции – нет достаточного воспроизводства специалистов, отрасль вымывается.
 
3) Отечественный производитель, кажется, уверовал в то, что «свой продукт» не требует внешней конкуренции чтобы быть лучшим:  Во время панельной дискуссии руководитель крупного отечественного производителя ДСТ-Урал обозначил позицию: надо концентрироваться на собственном производстве, не быть вторичными по отношению к внешним технологиям, а стремиться быть пионерами.

В качестве исторических ориентиров приведен первый полёт в космос и танк Т-55... Для поддержки этой инициативы, достаточно напечатать деньги — и их будет много, и нам за это ничего не будет (все в нашем понимании, возможно смысл закладывался иной, но так это для нас прозвучало). На вопрос из зала, что мы могли бы экспортировать, ответ: не обязательно технику — «дайте нам любую технику, и мы установим на неё модули дистанционного управления, которые разрабатываем.
Ещё буквально три года, и всё будет готово». Хорошо, что такие технологии появляются, прекрасно, что отечественный производитель готов бороться за внешние рынки представляя там продукцию, обеспеченную собственными цифровыми технологиями топ уровня. Но если говорить об открытом рынке, где сталкиваются все производители - расслабляться рано.
 
Во-первых, еще в 2018 году довелось впервые ознакомиться и начать отслеживать проект Volvo - Autonomous Solutions в Норвегии на карьере Brønnøy Kalk. С тех пор проект перешёл в коммерческую стадию в 2023-м, а в сентябре этого года отметил веху — 3 миллиона тонн перевезённого груза. Это к тому, что через три года у иных производителей будет уже 10 лет экспертизы и накопленный объём реальных данных, на анализе которых и строятся успешные проекты. Конкуренты не дремлют, а путь от экспериментальных образцов, до коммерческой эксплуатации порой очень долог.
 
Во-вторых, тезис о том, что деньги можно просто печатать и за это ничего не будет, требует уточнения. Даже тов. Сталин при обсуждении источников финансирования индустриализации вносил предложения об увеличении выпуска водки — товара в России эластичного по сбыту. То есть было понятно, что эмиссия должна быть поддержана выпуском востребованного товара. И с тех пор ничего не изменилось, разве что коллеги из США вырастили потребителей такого специфического товара как трэжерис – но у нас пока так не получится…  
 
Вместе с тем прозвучала и верная мысль, касающаяся имеющегося риска смены технологического уклада. Риска оказаться с технологией, которая устареет и станет отставать. Как это? А вот, например так: всеми силами мы реализуем производство, например, дизельного ГА: двигатель, шасси, силовая передача, электроника. Это требует создания дорогостоящих производств, и вот в какой-то момент, когда вложены огромные средства и казалось бы мечта реализована, вдруг оказывается, что основные мировые технологии уходят в сторону водородного двигателя с электро приводом и мы оказываемся в ситуации обретения отстающей технологии, даже не успев и минимально окупить вложенные на предыдущем этапе средства. И .. наша песня хороша – начинай сначала (покупай Китайские технологии, снижая локализацию) ! В целом сессия дала пищу для размышлений.
 
Главное, что вынес: даже внутри отрасли нет четкого понимания, как надо дальше развиваться, но есть дискуссия – что уже хорошо. И есть общее место - желание наведения порядка в определениях и правилах, а также в поиске модели работы. Иначе продолжаем терять компетенции и технологии. Далее, что было озвучено с нашей стороны.


Репост из: Иваныч78
Krone Commercial Vehicle, Schmitz Cargobull, KögelTrailer, System Trailers Fahrzeugbau, Wecon, Schwarzmüller Deutschland, Langendorf и FlieglFahrzeugbau, попытались через суд опротестоватьновые требования ЕС по выбросам CO₂ для прицепов и полуприцепов.
 
Восемь компаний обратились в Генеральный суд ЕСеще в 2024 году. Они потребовали частичной отмены Регламента 2024/1610 в отношении транспортных средств категории O (прицепов и полуприцепов). Но предметного рассмотрения их возражений не было. В мае 2025 года суд отклонил иск как неприемлемый. По мнению судей, постановление не затронуло компании индивидуально в той мере, в какой это было бы необходимо для прямого иска об аннулировании правового акта ЕС. Производители прицепов пошли дальше и в июле 2025 года подали апелляцию в Европейский суд. Помимо отмены решения, они также потребовали отменить части постановления, касающиеся прицепов - в противном случае дело должно быть передано обратно в суд.
 
По сути, сопротивление прицепных производителей направлено против частей Регламента (ЕС) 2024/1610. В нем ЕС ужесточил правила по CO₂ для тяжелых коммерческих автомобилей, распространил их на прицепы и полуприцепы. Для прицепов постановление предусматривает целевой показатель сокращения выбросов CO₂ на 7,5% к 2030 году; для полуприцепов – 10%.
Один важный нюанс много лет вызывает критику со стороны производителей прицепов: сам прицеп не выделяет CO₂. В регламенте оценивается влияниеприцепа на потребление энергии и выбросы CO₂автопоездом. Для этого используется моделирование, разработанное Комиссией ЕС. Регламент (ЕС) 2022/1362 требует, чтобы производители определяли соответствующие значения для новых тяжелых прицепов с помощью этого инструмента. Но на энергопотребление тягача влияют аэродинамика, масса или сопротивление качению прицепа. А это в моделировании учтено не было.
 
Европейский суд не прислушался к доводам производителей прицепов и подтвердил решение суда низшей инстанции. Суд прямо признает, что постановление налагает на производителей прицепов целевые показатели по сокращению выбросов CO₂ и что в случае их превышения с них могут взиматься сборы. Однако данные требования сформулированы в общих чертах и распространяются на все компании, попадающие под действие регламента. Затем Комиссия ЕС устанавливает конкретный целевой показатель выбросов CO₂ для каждого отдельного производителя и может взимать соответствующие налоги, если он будет превышен. По мнению Суда, базовое регулирование остается правовым актом общего применения. По мнению Европейского суда, тот факт, что требования могут напрямую повлиять на экономику восьми производителей-истцов, недостаточен для оправдания индивидуальной обеспокоенности, необходимой для такого иска. Суд отклонил все основания для апелляции.
 
Решение не означает, что суд рассмотрел содержание метода расчета для прицепов или целевые показатели сокращения выбросов CO₂ и признал их законными. В центре разбирательства был, скорее, вопрос о том, имели ли производители право подавать иски непосредственно против рассматриваемого постановления ЕС. Таким образом, существенные возражения против регулирования, выдвинутые компаниями, не были предметом окончательного решения по существу процесса, часто называемого «VECTO Trailer». В своей апелляции производители прямо утверждали, что Регламент (ЕС) 2022/1362 стал для них актуальным из-за оспариваемых положений. По мнению Европейского суда, этот аргумент не изменил отсутствия индивидуального беспокойства.
 
Похоже, что точка в этом деле еще не поставлена


Что можно сказать по поводу попыток судиться по СО2 производителей прицепов из Европы: «доктор сказал в морг - значит в морг!» - вынести все производства уже давно пора, в неблагополучные Китай и США. Жаль не к нам …


Уважаемые коллеги!

В рамках начинающейся завтра выставки-форума по спецтехнике и коммерческому транспорту от НАДДиПС и Авито Спецтехника, мы примем участие в панельной сессии “Адаптация бизнеса к переменчивой среде. Как производителям, дилерам и цифровым платформам сохранять устойчивость”.

Сессия состоится в среду 30/09 в 11.00, место проведения - Лукойл Арена, будем рады увидеться!


Репост из: Монокль
В экономике России сложилась парадоксальная ситуация.
По данным Росстата, в первом полугодии 2026 года инвестиции в основной капитал уменьшились по сравнению с аналогичным периодом предыдущего года на 9,9% и составили 16,2 трлн рублей (по итогам января‒июня 2025-го сокращение было куда более скромным: всего −2,3%). При этом, по оценке ЦБ, годовой прирост депозитов и средств на счетах юридических лиц к концу первого полугодия составил 13,2% (+12,2% год к году на 1 августа), а суммы на счетах достигли 64,3 трлн.

Деньги физических лиц в банках прибавлялись похожими темпами, а их общий объем сейчас даже немного больше, чем у компаний.

При этом средства вроде бы не лежат в банках без дела — их активно выдают в виде кредитов: за 12 месяцев, к концу первого полугодия, портфель корпоративных кредитов расширился на 13,6% (13,5% год к году на 1 августа) и достиг 100,2 трлн рублей, из которых 83,4 трлн приходилось на нефинансовые компании.

Получается, что деньги и в экономике, и у самих компаний есть, но вместо того, чтобы их инвестировать, бизнес предпочитает откладывать на депозит или берет кредиты. А иногда и то и другое сразу.

Самое печальное заключается в том, что все это во многом связано с высокой ключевой ставкой. Тем более что последний сигнал от Банка России большинство аналитиков восприняли как намек на сохранение «ключа» на уровне 14% как минимум до конца года. Так что кредитно-депозитная карусель с нами надолго.

📰 Монокль в MAX | Подписаться


Килейников_КомТранс.pdf
887.3Кб
Подстрочник к выступлению С.А Килейникова:

Росстат приводит крайне противоречивую статистику. После провала экономики в 1 квартале, 2ой хоть и выглядит лучше, но бизнес этого не чувствует.
Прохождение предыдущих кризисов проходило относительно легко в силу V-образного отскока. Падение хоть и было глубоким, но не длилось долго. Компании не успевали растерять свой финансовый «жир» и свои ресурсы и на накопленном запасе поднимались наверх. Текущий кризис проходит по L-образной траектории, которой, к тому же, и конца не видно.

С т.зр. макроэкономики финансово-экономический блок правительства и ЦБ РФ пропустили несколько точек разворота. После бюджетного импульса 2022 года, который действовал мощно и на короткий период времени, пришло время жесткой ДКП, которое тоже, как любое лекарство, должно было действовать ограниченное время. Иначе возникают «ломки». Это верно и для избыточной ликвидности, и при её дефиците.
Реакция бизнеса пересидеть, продержаться, сохраняя основное ядро бизнеса, как пилотную горелку реактора, и инфраструктуру быстрого развертывания, привело к истощению накопленной прибыли, и подходу к рубежу, за которым вопрос – а если подъем наступает, то как это сделать при проеденных собственных запасах и блокированных кредитных каналах, где основная масса заемщиков не удовлетворяет требованиям банков.
Тактика пересидеть шторм сменяется немым вопросом «А что дальше»?

Представляется, что спасти ситуацию сможет новый бюджетный импульс. Использование цифрового рубля для проведения оплат по Нацпроектам и госконтрактам. Для коммерческого сегмента внедрение ЦР пока не очевидно.

Нужна девальвация рубля для оздоровления ситуации с рассасыванием стоков и создания здорового паритета между более дорогой новой техникой и старым парком, и парком б/у.
И, как это не тяжело признавать, выход из положения - через повышение инфляции и параллельной настройкой механизма индексации государственных соцобязательств. Цепочка роста цен вернет позитив бизнес среде и закончит период инфантильности рантье, которая складывается в сегменте Малого и Среднего Бизнеса, которому неинтересно рисковать, закупать машину и зарабатывать на ней, когда можно неплохо жить от доходов по депозитам.

Считается, что банки являются кровеносной системой экономики, оперируя потоками денег. Но реальной кровеносной системой являются транспортные компании, на физическом уровне поддерживающие связь всех хозяйствующих субъектов и потребителей.

В коммерческом транспорте должно случится главное – увеличится предложение перевозимых грузов и уменьшится парк машин через его стерилизацию либо за счет физического износа, либо отражением убытков на балансах Перевозчиков, Лизинговых компаний и активов предпринимателей. При этом операционные расходы будут расти, а экономика перевозок вынуждать поднимать тарифы.
Но разворот наступит, и выйдут старые имена, сохранившие запал, и всегда энтузиасты, готовые рискнуть. Хоть через краудфандинг…


В ходе идущего на этой неделе в Казани Comtrans удалось послушать некоторые части деловой программы, в частности панельная дискуссия «Рынок коммерческого транспорта». Наибольший интерес вызвало выступление учредителя «НАК Машинери» и по совместительству руководителя комитета по лизингу и международному сотрудничеству НАДДиПС С.А. Килейникова.

Поскольку Сергей Анатольевич обладает уникальным опытом работы как в сфере лизинга, так и комтранса, ему как никому другому понятна связь доступности капитала с ростом экономической активности.
Также согласимся и с горьким выводом о том, что выход из положения лежит в области усиления инфляции. Правда, на наш взгляд, ЦБ уже старается в этом направлении, но, результатом его действий становится скорее инфляция издержек, чем монетарная, а она пока только всё ухудшает, не дойдя до рынка коммерческой техники.

Поднято и много других интересных идей – предлагаем всем ознакомиться самим, поскольку автор любезно поделился своей презентацией и подстрочником с комментариями основных тезисов, за что ему огромная благодарность!


Репост из: Игорь Латышев NewLP-логистика
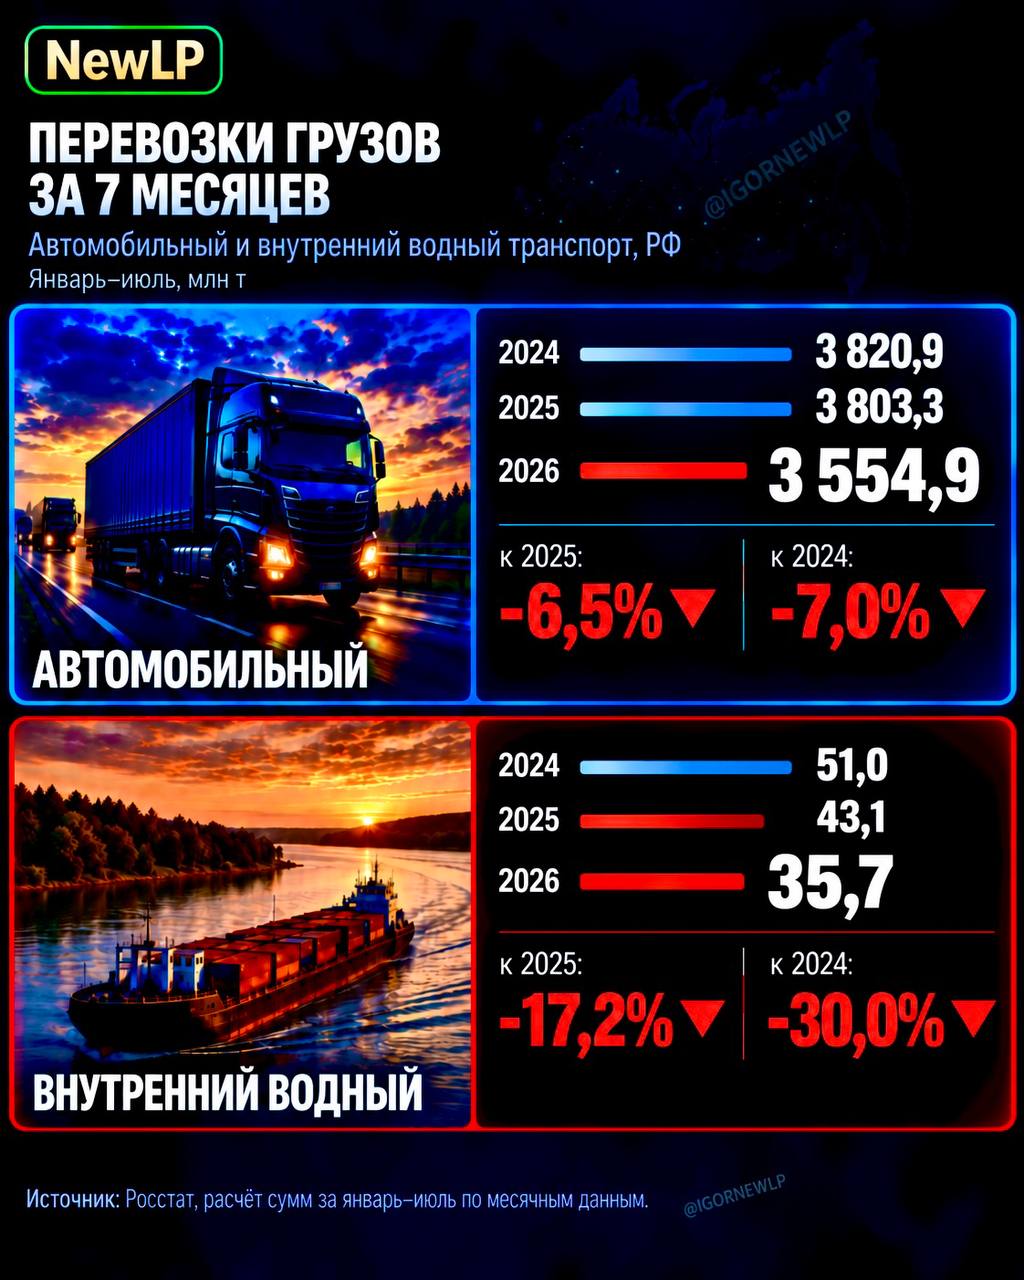
📉 РОССТАТ уполномочен заявить...
7 МЕСЯЦЕВ – ПИКЕ или ШТОПОР ? 🤔

📦 Автомобильный транспорт – 3 555 млн т
к 2025: −6,5%
к 2024: −7,0%
🚢 Внутренний водный транспорт – 35,7 млн т
к 2025: −17,2%
к 2024: −30,0%.

⚠️ Особенно тяжёлая динамика на внутренних водных путях:
минус почти треть к 2024 году. 🤷‍♂️

📊 Источник:
Росстат, январь–июль 2026 года.

Подробнее за 2025 год - см. статью
на сайте NewLP.ru

С уважением,
ваш ИВЛ (в логистике).

#авто #вода #объемы #речной #Росстат


Коллега Игорь Латышев продолжает агрегировать интересные статистические данные по перевозкам (сопровождаемые всегда прям топ графикой).

На этот раз статистика по грузоперевозкам ГА и водным транспортом за 7 мес. года, можно сравнить физические величины, а также понять динамику.
Да, картина не очень веселая (там же можно поискать и недавние цифры по жд), и показывает, что отрасль под серьезным прессом.

Это собственно и является сдерживающим фактором для еще большего роста тарифа и выхода из состояния само-амортизации капитала отрасли.

Но ничего, чтобы не унывать послушаем Волго-Вятский ЦБ и успокоимся, не везде сложности - у них в регионе все под контролем и рост уже запланирован!


Репост из: Грузовики и автобусы дяди Фёдора
В общем, посмотрев издалека на новинки IAA-2026 в Ганновере, становится ясно, что Европа как минимум по креативности уступает Китаю. И китайских тягачей на этот раз приехало столько, что аж жуть, один фантастичнее другого. Вот, например, концептуальный FAW😳, за которым стоит первый FAW, ну да, на базе нашего ЗИЛа....


Коллега Игорь Латышев подготовил заметку со статистическими выкладками, доказывающую, что снижение ключа никакого особенного воздействия и буста на рынок HDV иметь не будет.

Главная мысль автора:
Для разворота рынка HCV нужны не дешёвые кредиты, а объёмы грузов, предъявляемые к перевозке, загрузка перевозчиков, экономика рейса и уверенность бизнеса в будущих грузопотоках.

Полный текст со статистическими данными тут.

В целом согласны - особенно в рамках вот этих 0,25%, которыми мучает ЦБ и себя, и рынок. Однако, справедливости ради, грузовики обслуживают экономику, а вот ей-то как раз и не хватает доступного фондирования для создания объемов грузов. Особенно для возникновения локального производства - при ставках ключа выше 10% о каком производстве и локализации можно говорить, это заведомый проигрыш в конкурентной борьбе с Китаем. И хоть обвводись утилями, единственное чего добьешься - рост цены на импортные товары, а следом, неизбежно, и на местные...


Уже несколько недель наблюдаем переживания рынка о «вдруг» и  «неведомо откуда» взявшихся проблемах Балт_Лиза (БЛ) и Контрол лизинга (КЛ). Тему это уже мы обсуждали, мнение откуда по кеглям полетел первый шар и куда надо смотреть  - здесь  (да, там помимо монополии еще пара пропущенных торпед, но все в том же стиле, прям фирменный почерк), и все вроде на поверхности, но обсуждения такие, что турбуленция как будто бы неожиданная …
На паблике Лизинг В России предлагают по этому поводу задавать вопросы 1-му заместителю ГД БЛ Антону Сапожкову.

А что там задавать – вот коллега CarleasingPro уже все вопросы (да и ответы...) сгенерировал, посмотрев, собственно, в официальный финансовый материал.
Единственное, что можно, и нужно добавить к мыслям коллеги, глядя на недоумевающих горе-инвесторов ( «горе» - без сарказма ввиду реальных потерь) так это буквально несколько замечаний.
 
1)      Надо осознать, что вопрос бесполезно обсуждать на уровне «выпуск ОЗ ХХХ от компании Б/К Лизинг.» Это все части (и не единственные) структуры, которая в своих проектах далеко за пределы лизинга выходит. Все эти части связаны непонятно как, но как минимум через собственника и кросс-ковенанты его личных кредитов, которые налагаются как на него, так и на активы.
Отчетность показывает, что структуры связаны и активно между собой взаимодействуют, заключая существенные внутригрупповые сделки, чья польза для отдельных хозяйствующих субъектов - в которые собственно инвесторы и заходили, покупая ОЗ -  не до конца ясна.
Было бы лучше если бы этот холдинг был формализован хотя бы с т.з. системы его управления: можно было бы задавать вопросы хоть кому-то формально ответственному. Еще бы  наличие консолидированной отчетности (ПДР, Ф1, ДДС). А то можно случайно предположить, что показываемые нам выступающие имеют не те полномочия и осведомленность в части управления например финансами, которые от них ждут... Об этом далее.

2)      Отдувающийся за весь неформальный «колхоз» А. Сапожков на всех публичных мероприятиях позиционируется как первый заместитель генерального директора БЛ. Помимо того, что это всего лишь часть группы, обратим внимание на следующее: а собственно, кто сказал, что управляет 1 заместитель?!
Зачем задавать вопросы тому, чья должность прямое управление и внешнюю ответственность за результат предполагают только в период отсутствия директора (отпуск, болезнь, командировка). В БЛ руководитель на больничном с 2023 года или в отпуске все то же время? И вопрос то не праздный – хоть 1-й хоть -единственный и не повторимый, но заместитель — это не единоличный исполнительный орган и тем более не собственник компании, что в первую очередь говорит не о каких-то сокращенных правах, а главное — это говорит об ограниченной юридической ответственности такого сотрудника. А в компании Контрол Лизинг, проблемы которой явно влияют и на БЛ, и вовсе не понятна занимая должность (если вообще есть) .
Вам что угодно скажут и не будут отвечать. Вы же даже в быту, когда приходите к должнику поговорить, а дверь открывает его пусть и старший, но сын или наемный работник – вы же не с ним будете выяснять детали и брать обязательства, верно?!
Если взять формальную сторону, все просто - в отчете эмитента на 54 странице все указано, что органами управления являются:
- Общее собрание участников Эмитента
- Генеральный директор. Там же его биография и подсвечено, какие иные структуры входят в ГК.
 
Итак, самый главный вопрос к А. Сапожкову: Вы генеральный директор (а 1й зам это такое альтернативное название этой же должности в БЛ), а ФИО в отчете эмитента просто напутали? Если нет, то ваши публичные заявления не имеют юридической силы, просим обеспечить прямую коммуникацию с лицом, уполномоченным нести ответственность!
 
3) Далее разумные кредиторы, задают простые вопросы:
-Кто реально управляет группой и финансовыми потоками в ней, есть ли на это регламенты?
- Все ли хорошо, и как планируете платить, если один ваш магазин, под который выпускали ОЗ, приносит 10 рублей прибыли, но мы знаем, что есть и другой, где -20 рублей убытков, а там тоже свои ОЗ…?!
- И почему в отчетности магазина №1 мы видим сделки с магазином №2, суть которых очень напоминает покрытие кассового разрыва? А это точно надо, а как повлияет на итог для обоих магазинов?
-  А что планируете делать, если банки, которые вас прокредитовали и в сопутствующих условиях кредитования указали, что убыток любого из магазинов это маржин-колл по всем заберут и другой бизнес?!
 
- И самое главное – если, по сути, речь идет о том, что собственник перемешал обязательства, покажите сводные финансовые таблицы, желательно верифицированные аудитором, из которых будет ясно, как можно будет разруливать ситуацию.

Самое забавное, что именно этот протокол сам же БЛ использует в своей работе КАЖДЫЙ ДЕНЬ при общении со своими должниками по лизингу: встречается с бенефициарами и выясняет какие источники доходов имеются, а какие траты и обязательства, а кто поручитель может быть и т.д.  Ну это база собственно.
 
Ведь одна из главных задач в инвестиционно-кредитных отношениях,  это создание доверия, основанного на транспарентности (финансов, структуры, целей, ответственных …).



в школу 1 сентября пошли не только дети, но и много обсуждаемая система ЭТрН.

Как и полагается первоклашкам - оценки (штрафы) пока не ставят, но адаптироваться уже приходится.

Коллеги уже анализируют детские болячки, много уже сообщений о "неожиданно" обнаружившихся прорехах.
https://t.me/tivanych78/1675
Можно согласиться, что процесс отладки легким и быстрым не будет, а также с тем, что специфике ГА могли бы организаторы и больше внимания уделить.

Но, тут проблема в том, что государство воспринимает и более-менее умеет взаимодействовать с субъектами крупных форм. Так исторически повелось и это объяснимо - меньше голосов слышать это и приятнее и проще под контролем держать. А когда отрасль хоть и огромна в совокупности, но состоит из "мелочи", то ее скорее видят не как субъекта, а как досадное недоразумение, которое хорошо бы загнать в стада покрупнее и назначить ответственного, кого поставят "на кормление". А если физически таких дураков желающих порулить нет - ну тяжелая тема, то назначат ИИ.

Вот идея маркетплейсов поэтому в фаворе - всех там ошкуривать проще и если что не так, можно всегда обвинить "нерадивых бояр" и опять же их того -" заИИшить" ...
Но, перед этим надо понять, что охранять (и иметь) будет этот сторож! А для этого надо какой-никакой учет иметь (читай цели системы на картинке).

Собственно поэтому - из-за тяги слышать только басистые голоса - и есть ощущение, что система, призванная обслуживать всю транспортную отрасль, учитывала больше интересы и потребности РЖД и авиа, ибо это крупные ребята, которых слышат и которых неформально и назначили ответственными. А те немногие нам известные, кто все же участвовал в обсуждениях от лица ГА (здравствуйте, коллеги!), также представители "укрупнённых" структур, где всю специфику не донести.

В общем - надежда, что со временем часть процессов-пешеходных дорожек пересмотрят и проложат не как на схеме в офисе придумали, а как "натопчут" реальные участники в ходе реального товарооборота.


Уважаемые коллеги,
в пятницу 21/08 в рамках идущего на этой неделе форума Комавтотранса, пройдет сессия ИнРТ  « Комтранс. От «что происходит?» к «что с этим делать».

На основе реальных многолетних данных действующих дилерских центров мы проанализировали, что происходило с бизнесом: продажами техники, запчастей, оказанием сервиса, как изменялась доходность и какие возможности у бизнеса имеются на данном этапе.

От лица ИнРТ с  презентацией выступят Юрий Сугак, Никита Волкович и Антон Савельев. Приходите, будем рады  всех увидеть и обсудить актуальные вопросы, начало в 11:00. 


https://www.kommersant.ru/doc/8892360

Для премиума - экс-заводы вольво, для массового - форд...

"Меня терзают смутные сомнения… У Шпака — магнитофон, у посла — медальон…"


В продолжение недавнего поста про 4 типа локализаций и на фоне новостей про начало производства КИТАЙСКИХ брендов на ЕВРОПЕЙСКИХ заводах Вольво предлагаем такую мысль:

Есть ещё один тип локализации, пятый — самый главный, хотя его редко называют вслух. Назовём его «отжим рынка в два хода» или «обратная локализация».

Ход первый: входим в капитал продвинутой технологичной компании, получаем доступ к её технологиям и пускаем к себе, но с обязательным условием — локализация производства.

Ход второй: на базе полученных технологий и производственных компетенций запускаем массовый выпуск уже своих брендов у себя, сокращаем глобальную долю "партнера", и делаем зарубежные заводы исходной компании нерентабельными и… предлагаем ей выпускать уже наши бренды на её же мощностях.

Технологии забрали, рынок захватили, заводы — теперь под нашу загрузку. Вот это и есть настоящая стратегия. Остальные четыре — лишь подготовительные этапы.


Мысль 4. Заключительная. Откуда деньги.

К сожалению, из карманов населения. О том, что трудности в сегменте ГА ведут к повышенной инфляции косвенно признал уже и ЦБ. https://www.rbc.ru/economics/05/08/2026/6a734b259a79476ef5749660 .
Только там это оборачивают в обертку обобщенного “топлива”. Но мы с вами топливо не едим и не одеваем (это бывает из нефтепродуктов и полимеров), но в первую очередь используем в перевозках, и в инфляцию оно попадает через тариф. И там же - в тарифе, сидит и стоимость ГА. И если в 25-26 году тариф внутри себя перебалансировался за счет деградации отрасли, убытков ТК и ЛК, компенсируя никогда не прекращавшийся рост цены топлива, то сейчас это запас проеден, и придется ему учитывать и железо, начало чему уже можно заметить по соответствующим индикаторам.

SUMMARY
Мы прогнозируем развитие 2 х-трендов:

- Нагрузка на текущую популяцию ГА и ее состояние в периоде до 12 мес. приведут к росту потребности в новой технике, включающий начало нового цикла импорта в 2027. КАМАЗ, ГАЗ, МАЗ, даже при разворачивании полного производства не смогут произвести более 30-40 тыс., что перестанет закрывать общую потребность, а объем ранее изъятой техники также не будет достаточен, в виду несоответствия технического состояния.
- Существенную роль, в том числе и сдерживающую, в разворачивании поставок и получении доли рынка для ОЕМ будет играть наличие финансового предложения. В связи с тяжелыми последствиями прошлого периода, а также по причине несоответствия имеющихся процессов, крупнейшие ЛК не выглядят готовыми к удовлетворению потенциального спроса. Это приведет к необходимости разработки суб-кэптивных программ и появлению соответствующего потенциала НБ для средних ЛК, готовых научиться и продолжать бизнес в сегменте.

С удовольствием обсудим материалы и альтернативные точки зрения — как в комментариях, так и в личных сообщениях. Если ваш бизнес ищет способы адаптации к новому циклу — будь то разработка суб-кэптивных программ, оценка рисков или передача отраслевых компетенций — мы открыты к отдельному разговору с обеими сторонами процесса. Welcome.


Мысль 3. ПРИДИ И ВОЗЬМИ

Итак, в транспорте есть 2 крупных сегмента- ЛА и ГА.
Легковой сегмент для крупнейших ЛК в текущем их операционном виде стал alma mater и привычно выглядит безопасной гаванью. И этот рынок более стабилен по причине того, что в нем доля лизинга просто меньше. Если в ГА она > 80%, то корпоративные продажи ЛА составляют менее 15% от всех продаж и следовательно рынок этот живет по правилам, устанавливаемым не компаниями (с их кризисами, инфляционными ожиданиями и ставками ЦБ), а ежегодным банальным желанием каждого 20-го россиянина плюнуть на всё и таки купить себе новую-новую или новую-старую машину. Поскольку фактор конечности времени нашей жизни никто не отменял, то и желание это, несмотря на все трудности, удивительно устойчиво, для нового / бу рынка общим размером в районе 7,5 млн. единиц в год.

Вместе с тем, и сегмент ГА никуда не делся – приведенные в постах выше статистические данные показывают, что этот сегмент в обозримом прошлом для лизинга НИКОГДА не был для ЛК объемом меньше ЛА. Просто имеет свою специфику. Те единичные ЛК, которые в нее умеют – показывают даже сейчас существенные положительные результаты, и это с учетом только начала стабилизации и выхода из острейшей фазы кризиса.

Да, в результате кризиса и следуя принципу "спасайся кто и как может", ЛК в определенной мере стал внутренним конкурентом дилеру новой техники в ГА. Но это произошло не от хорошей жизни, а от шока и попытки «исключать ненужные звенья и косты в товаропроводящей цепи». Со временем все увидели, что организация оборота и обслуживания сам по себе кост – куда его не пихай.
Вроде в ХАБы ЛК наигрались - в них был определенный смысл, и какую-то роль пожарной команды (больше даже команды психологической помощи для акционеров и топов) они выполнили, но очевидно, что в секте «СВИДЕТЕЛЕЙ НОВОЙ ЭРЫ ПРЯМЫХ ПОСТАВОК ОТ ЗАВОДА БЕЗ ДИЛЕРОВ И ДИСТРИБЬЮТОРОВ С РУКОВОДЯЩЕЙ РОЛЬЮ ЛК» за прошедший год утомились и пока взяли паузу.

Есть ряд вопросов, которые необходимо разрешить для образования устойчивой связи.
Имеющиеся возможности ЛК по созданию устойчивого крупного бизнеса в сегменте упираются в необходимость создания под крылом банков/ЛК специализированных компаний (или сильно обособленных подразделений) со своими процессами и специализацией, которые могли бы накапливать и применять специфические отраслевые компетенции. Также задача в том, чтобы «подружить» периметр производства, продажи и обслуживания техники и с финансовым.

Модели встраивания существуют, однако они потребуют серьёзных усилий и компетенций, главная из которых понимание бизнеса, процессов и интересов друг друга. А с этим, как показал период 25-26 г.г., есть сложности.
Производителям со своей стороны придется брать на себя существенные риски и расходы по поддержанию финансовой и организационной инфраструктуры, дотациям, со-фондированию, при этом не имея встречных гарантий.
Есть примеры, когда неформальные союзы ОЕМ и ЛК разрывались по инициативе последних с формулировкой «у нас изменилась политика».
И такие истории ставят вопрос и перед ОЕМ – а зачем строить такой по сути суррогатный кэптив, который не гарантирует роли и следования интересам ОЕМа, вовлекая последнего во все сложности? Ведь остается уже небольшой шаг до собственного финансового бизнеса – это уже вопрос не риска (он уже принят), а вопрос организационный и вопрос фондирования.

Показано 20 последних публикаций.