DipIFRS-Rus_Channel


Гео и язык канала: Россия, Русский
Категория: Образование


Канал по подготовке к экзамену ДипИФР,
а также для тех, кто уже сдал экзамен и работает в финансах.
Полезные материалы можно быстро найти в Файлах, Ссылках, Медиа или через Поиск.
Материалы БЕСПЛАТНЫЕ, но спасибо через⭐.
Чат канала: @PwC_DipIFR_2019

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Образование
Статистика
Фильтр публикаций


🤦‍♂️🤦‍♂️🤦‍♂️


​Котельникова Н. Экспресс-курс по МСФО для подготовки к экзамену ДипИФР. — 2021 г. (Электронная книга).

Еще один учебный материал для тех, кто готовится к экзамену и хочет получить диплом ДипИФР. Или просто разобраться с МСФО. Здесь собраны основные положения стандартов и алгоритмы решения типовых экзаменационных задач.
Книга представлена только в электронном виде.

Как прочитать? купить...
на Ozon
на Литрес


​15 тысяч рублей уставного капитала — и активы минимум на 600 миллиардов под управлением.

Как такое возможно?

17 сентября российские структуры Nestlé, «Ашана», «Лемана ПРО» и FM Logistic передали во временное управление АО «Л.Е.В. Менеджмент».

Суммарная стоимость переданных активов оценивается минимум в 600 млрд рублей. При этом уставный капитал управляющей компании составляет всего 15 000 рублей.
Для сравнения: уставный капитал Сбербанка — около 67,8 млрд рублей, а у «Газпрома» — более 118 млрд.

Возникает вполне логичный вопрос: как компания с капиталом 15 тысяч рублей может управлять активами такого масштаба?

Дело в том, что уставный капитал сам по себе не отражает реальную стоимость бизнеса, его обороты или объём имущества, которым компания вправе управлять.

Возьмём простой пример. Три человека открывают ООО и вносят по 5 тысяч рублей. Уставный капитал составляет 15 тысяч, каждому принадлежит треть компании. Через несколько лет оборот бизнеса может исчисляться миллионами или миллиардами, но номинальный размер уставного капитала при этом не обязательно изменится.

В истории с «Л.Е.В. Менеджмент» есть ещё один нюанс. Российские структуры перечисленных компаний не были ей проданы. Речь идёт о передаче во временное управление: право собственности формально сохраняется, а полномочия по управлению переходят назначенной организации.

Что из этого важно понимать предпринимателю?

Оценивать масштаб и финансовое положение компании только по размеру уставного капитала некорректно. При проверке контрагента гораздо полезнее смотреть его финансовую отчётность, активы, обязательства, историю деятельности и полномочия на совершение конкретной сделки.

А теперь вопрос к собственникам бизнеса: какой уставный капитал у вашей компании — стандартные 10 тысяч или больше 15 тысяч рублей?
Как думаете, Nestlé, «Ашан» и «Лемана ПРО» вам бы доверили?😁

p.s. хочется дописать: А вы и дальше считайте Чистые Активы, ковенанты, и прочие коэффициенты АХД🙈😁


ДипИФР — самоучитель для подготовки к экзамену

Многие готовятся к декабрьской сессии.
Подготовил Эксель файл с тестируемыми темами, и видео-лекции каждой темы от Кирилла Попадюка (https://inflexio.ru)
Видео записывалось для себя, поэтому сорри за экранку.

В принципе, его курс можно купить на сайте, стоит всего 7900 руб ≈ 100$, доступ на 1 год, т.е. на 2 сессии.
Там и Учебник и Задачник и Видео-лекции.

Учебник к экзаменам 12.2025 и 06.2026 ранее выкладывался в канале
👉 https://t.me/DipIFR_Rus/301

Задачник прошлых экзаменов
https://t.me/DipIFR_Rus/435


Репост из: CFO - В ДЕЛЕ💸


#пятничное


Репост из: Russian OSINT
🥷 Группировка Hive0117 вернулась с новым 🦠ВПО для атак на российских бухгалтеров

Свежий отчёт компании F6 посвящён новой кампании финансово мотивированной группировки Hive0117, которая вернулась к активным действиям в августе 2026 года после четырёхмесячного затишья. Злоумышленники отказались от прежнего инструмента DarkWatchman и перешли на специализированный банковский троян FMVT RAT, нацеленный на хищение средств через системы дистанционного банковского обслуживания (ДБО).

FMVT RAT – банковский троян удалённого доступа с многоступенчатым процессом заражения, в ходе которого используется несколько компонентов: дроппер, установщик, лоадер основного ядра RAT и само ядро FMVT RAT. ВПО закрепляется через COM, поддерживает получение команд от C2, способно перехватывать буфер обмена и собирать телеметрию, взаимодействует с браузерами через Chrome DevTools Protocol, поддерживает веб-инжекты.

Hive0117 – финансово мотивированная группировка. Действует с конца 2021 года. До апреля 2026 года использовала в атаках бесфайловое вредоносное ПО DarkWatchman. Нацелена на финансовые подразделения компаний из различных отраслей. Помимо России, среди целей в том числе замечены организации из Беларуси, Узбекистана и Казахстана.


👨🏻‍💻❗️Цели: бухгалтеры и сотрудники финансовых подразделений. Основной удар пришёлся на российские организации из сфер ретейла, строительства, логистики, промышленности, медицины и ТЭК. Ранее группировка также атаковала компании из таких стран, как 🇷🇺Россия, 🇧🇾Беларусь, 🇺🇿Узбекистан и 🇰🇿Казахстан.

🥷 Масштаб и ущерб: с 13 августа по 12 сентября 2026 года зафиксировано более 100 успешных атак на российские компании. Средний ущерб составляет от ₽10 млн до ₽12 млн на одну пострадавшую организацию.

📂 Вектор доставки: целевые фишинговые рассылки с темами о счетах на оплату, актах сверки и задолженностях. В письмах содержатся архивы с вредоносными исполняемыми файлами. Вредоносные файлы присылают в архивах .tar, .rar или .7z, при этом 30 августа злоумышленники использовали защищённый паролем архив.

🔗Цепочка заражения:

1️⃣Пользователь запускает исполняемый файл из полученного архива.
2️⃣ Файл-дроппер показывает фиктивное окно ошибки чтения, сохраняет свою копию во временную папку и расшифровывает установщик Stage2_dll.
3️⃣ Модуль fmvt_install настраивает ключи реестра, сохраняет DLL-компоненты и перезапускает explorer.exe.
4️⃣ Лоадер fmvt_ext считывает зашифрованный бинарный блоб из реестра и исполняет ядро fmvt_core в оперативной памяти.
5️⃣ Ядро собирает сведения о системе, проверяет наличие защитного ПО, отслеживает смарт-карты и подключается к C2-серверам.

Связка FMVT RAT и LOBSHOT позволяет злоумышленникам отказаться от выявляемого антивирусами внедрения в память браузера в пользу легитимных методов автоматизации через CDP и скрытого удалённого управления через HVNC. Наибольшую опасность для организаций представляет отслеживание токенов электронной подписи в сочетании со скрытым управлением браузерными сессиями ДБО через отладочный протокол.

✋ @Russian_OSINT


​Польский концерн Orlen кинули на $400 млн при попытке закупить нефть у Венесуэлы в обход санкций США (с) Financial Times

В 2023 году швейцарская «дочка» компании пыталась приобрести венесуэльскую нефть через криптовалютные расчеты и перечислила авансы посредникам в ОАЭ. Три зафрахтованных танкера прибыли к побережью Венесуэлы, однако государственная компания Petróleos de Venezuela заявила, что оплата не поступила, и суда ушли без груза. Концерн пытается вернуть деньги, переведенные дубайским партнерам, однако те заявляют об отсутствии средств.

Не могу найти в своей черной душе хоть капельку сочувствия полякам 😂

Глава подразделения польского Orlen познакомился там с 👆25летним основателем дубайской конторы, и через пять дней государственная компания перевела этому человеку $230 млн аванса.

Схема предполагала расчёт в USDT, потому что обычные банковские платежи в Венесуэлу не проходят. Дальше начинается то, во что сложно поверить: доступ к кошелькам передавали посредникам на флешках во время личных встреч в Каракасе. Одному вручили ключи от 110 млн USDT, и он исчез. Ещё $50 млн растворились при конвертации через другую дубайскую фирму, там сейчас идёт суд.

Права на конкретные партии нефти посредники от PDVSA так и не получили. Три танкера пришли за 6 млн баррелей, простояли у причала и ушли пустыми. Один их простой обошёлся в $72 млн.

Итог: небольшая партия нефтепродуктов вместо шести миллионов баррелей и минимум $424 млн ущерба.


​Команду разрушает не плохая новость. А то, что происходит после нее.

Жизнь состоит из черных и белых полос, и темные времена могут настигнуть любую компанию. Тем более когда сходятся сразу несколько факторов. И в такие периоды перемен каждому руководителю часто хочется дать своим людям хотя бы иллюзию стабильности. В ход идут пустые обещания, нарочито бодрые прогнозы и попытки «не раскачивать лодку». Но проблема в том, что команда моментально считывает, когда слова расходятся с делом.

Вот 6 ваших главных управленческих ошибок как руководителя, которые убивают доверие в кризис:

Обещать то, что не контролируешь. Фраза «Ничего не изменится» звучит успокаивающе ровно до момента, когда меняется вообще всё.

Молчать, когда нет ответов. Помните: информационный вакуум всегда и очень быстро заполняется слухами.

Транслировать команде свою тревогу. Руководитель имеет право на сомнения, но команда — это не место для терапевтического сброса вашего напряжения.

Принимать молчание за согласие. Если люди перестали спорить, это не значит, что они со всем согласны. Зачастую это значит, что им больше небезопасно говорить.

Давать фидбек без конкретики. Брошенное «всё плохо» не дает человеку точки приложения усилий, а лишь умножает панику.

Посылать смешанные сигналы. Шумный корпоратив сегодня и массовые сокращения завтра (и ведь очень многие так любят делать) подрывают авторитет сильнее любых кризисов.

Поймите, руководителю совершенно не обязательно иметь все ответы прямо сейчас.

«Я пока не знаю, каким будет финальное решение. Но знаю, что сейчас мы продолжаем работать по текущему плану. Я сообщу вам об изменениях, как только они появятся». И это уже будет принято лучше, чем любой из вариантов выше.

Плохие новости команда переживет всегда. Гораздо хуже она переживет ощущение, что своему руководителю больше нельзя верить.


​Умение продавать себя развивается в ущерб профессиональным компетенциям.

В исследовании «Impression Management Profiles in Job Interviews» (2023) учёные обнаружили довольно неприятную для мира HR вещь: чем больше кандидат вкладывается в управление впечатлением о себе, тем слабее могут быть его реальные рабочие характеристики.

Причём особенно интересен кандидат, который проигрывает другим в hard skills.

Он чаще компенсирует это тем самым желанным на собеседованиях набором:

– фальшивым энтузиазмом;
– демонстративной заинтересованностью;
– огнём в глазах;
– уверенностью, которая никак не коррелирует с компетентностью.

И вот тут начинается самое интересное😁

Профессиональные hr-овцы и нанимающие менеджеры, которые вроде бы должны насквозь видеть кандидата, почему-то ведутся на этот театр.

Получается прекрасный парадокс:
Чем ярче кандидат демонстрирует огонь в глазах, тем выше вероятность, что с его реальной мотивацией и профессиональными результатами всё не так прекрасно.

И это не просто моя злая фантазия.
Исследование «Objective and bias-free measures of candidate motivation during job applications» (2021) показывает проблемы с тем, как мотивацию кандидатов пытаются оценивать в процессе найма.

А дальше возникает ещё более интересный вопрос: а что вообще происходит с мотивацией человека после того, как он получил работу?

Здесь уже есть исследования «Intrinsic Motivation and Extrinsic Incentives Jointly Predict Performance» (2014) и «Beyond intrinsic and extrinsic motivation» (2021).

И они подводят нас к довольно простой мысли:
внутренняя мотивация — один из важных факторов качества работы.

Но ...есть нюанс.
Она не обязана существовать в виде красивого выражения лица на собеседовании.

Человек может не иметь никаких «горящих глаз» на интервью, а потом отлично работать, потому что ему интересна сама задача.

И наоборот: можно за 40 минут собеседования убедить всех присутствующих, что вы человек, который «всегда горит своим делом», а через три месяца обнаружить, что горит уже только отдел, который пытается за вами всё переделать.

Если убрать эмоции, получается примерно следующее:

🧨 Чем слабее кандидат в профессиональном отношении, тем больше у него стимулов инвестировать в управление впечатлением.

🧨 Рекрутинговая система сама создаёт спрос на этот театр.

🧨 Есть способы оценивать реальную мотивацию и рабочее поведение гораздо объективнее, чем по улыбке, уверенности и «огню в глазах». Но массовый найм по-прежнему любит именно театр.

🧨 В результате право первой ночи на рынке труда получают харизматичные посредственности, самоуверенные идиоты, манипуляторы и прочие мастера производить впечатление.

А если речь идёт о топ-менеджменте, проблема возводится, минимум, в квадрат.

Потому что когда ошиблись с бухгалтером – вы получили плохого бухгалтера, ...которого можно научить.

А когда ошиблись с CFO/CEO/CAO – человеком, который принимает решения за сотни сотрудников и миллионы рублей, – вы получили систему проблем.

И вот тут я особенно люблю метафору про «горящие глаза».
Потому что бесконечные попытки найти на собеседовании горящие глаза почему-то регулярно заканчиваются появлением горящих задниц уже после найма.

Жаль только, что виноватые в этом, как обычно, выходят сухими из воды.
Потому что когда кандидат оказывается некомпетентным, виноват почему-то он.
Когда оказывается неэффективным — рынок.
Когда увольняется — «не сошлись».
А когда компания получает человека, который красиво прошёл собеседование и развалил работу, почему-то никто не спрашивает:
«А кто, собственно, его нанял?»
Вот это, пожалуй, был бы очень интересный вопрос для следующего исследования.

p.s: прописная истина – когда ищут волшебника, получают сказочника
или грубо, но 💯
«Под самым красивым хвостом павлина скрывается самая обычная куриная жопа. Так что меньше пафоса, господа»
©Ф.Раневская


​KPMG Frontiers 2026: что будет менять бизнес в ближайшие годы

Попался интересный отчёт KPMG – Frontiers Report 2026.
И, на мой взгляд, самое интересное в нём даже не AGI, роботы или квантовые компьютеры. Главная мысль отчёта гораздо шире: технологии перестают развиваться независимо друг от друга. Они начинают усиливать друг друга.

KPMG выделяет шесть основных «фронтиров»:

🔹 Path to AGI – ИИ становится не просто инструментом, а масштабируемой интеллектуальной мощностью компании.

🔹 Physical AI – ИИ выходит из экрана и начинает управлять физическими системами: роботами, производством, логистикой, инфраструктурой.

🔹 Energy & Compute – электричество, чипы, память и дата-центры становятс
я не просто инфраструктурой, а ограничителями роста AI.

🔹 Quantum & NextGen Computing – вычисления становятся неоднородными: классические системы, AI-чипы, квантовые, фотонные и нейроморфные архитектуры будут работать вместе.

🔹 Future of Trust – доверие превращается из «комплаенса после события» в элемент архитектуры: кто действовал, какие данные использовал ИИ и почему было принято решение.

🔹 Space – космос постепенно становится частью обычной бизнес-инфраструктуры: связь, навигация, геоданные, мониторинг и устойчивость цепочек поставок.

Но есть одна мысль, которая мне кажется особенно важной:
Когда интеллект перестаёт быть дефицитом

Исторически компания наращивала интеллектуальную мощность через людей: нанять специалиста, обучить сотрудника, купить консалтинг, накопить экспертизу.

Если интеллектуальные системы становятся масштабируемыми, вопрос постепенно меняется:
не «сколько людей нам нужно?», а «сколько интеллектуальной мощности нам нужно и куда её направить?»

И тогда дефицитом становятся уже другие вещи:
контекст, здравый смысл, ответственность, доверие, управленческое решение и понимание бизнеса.

KPMG прямо проводит эту линию: если интеллект становится более доступным, конкурентным преимуществом становится способность правильно его организовать, направить и встроить в бизнес.

Отсюда возникают довольно неожиданные последствия.

📌 Корпоративная память становится инфраструктурой.
Если знания компании остаются в головах сотрудников, письмах и бесконечных совещаниях – компания теряет их. В мире AI способность сохранять и использовать накопленный контекст становится конкурентным преимуществом.

📌 Governance перестаёт быть периодической проверкой.
Контроль должен происходить непосредственно внутри процессов: идентификация, происхождение данных, мониторинг и проверка решений.

📌 Энергия становится фактором стратегии.
AI можно масштабировать гораздо быстрее, чем строятся электростанции, сети и дата-центры. Поэтому физическая инфраструктура начинает ограничивать цифровой рост.

📌 Роботы – это уже не только история про заводы.
Physical AI постепенно превращает производство, склады, транспорт и инфраструктуру в системы, которые могут самостоятельно воспринимать окружающую среду, принимать решения и действовать.

📌 Даже космос становится частью экономики обычного предприятия.
Связь, GPS, спутниковые данные и геоаналитика уже встроены в логистику, финансы, цепочки поставок и управление рисками.

И ещё одна интересная идея отчёта – Perception Layer

Следующий большой шаг – переход от ситуации, когда бизнес периодически получает данные, к системе, которая постоянно видит происходящее в реальном мире: где находится товар,
что происходит с оборудованием,
где появляется риск отказа,
как меняется потребление энергии и т.д.

А что это значит для бизнеса?
Пожалуй, самое важное:
не нужно ждать AGI, чтобы начать менять компанию.

Изменения уже происходят на уровне процессов, инфраструктуры, управления, контроля и экономики.

И компании, которые будут рассматривать AI, роботов, данные, энергетику, безопасность и новые вычисления как единый стратегический ландшафт, скорее всего, получат преимущество перед теми, кто запускает шесть независимых «инновационных проектов».
будущее выиграют не те, у кого просто есть самый мощный AI.
А те, кто лучше встроит интеллект в свою систему управления бизнесом


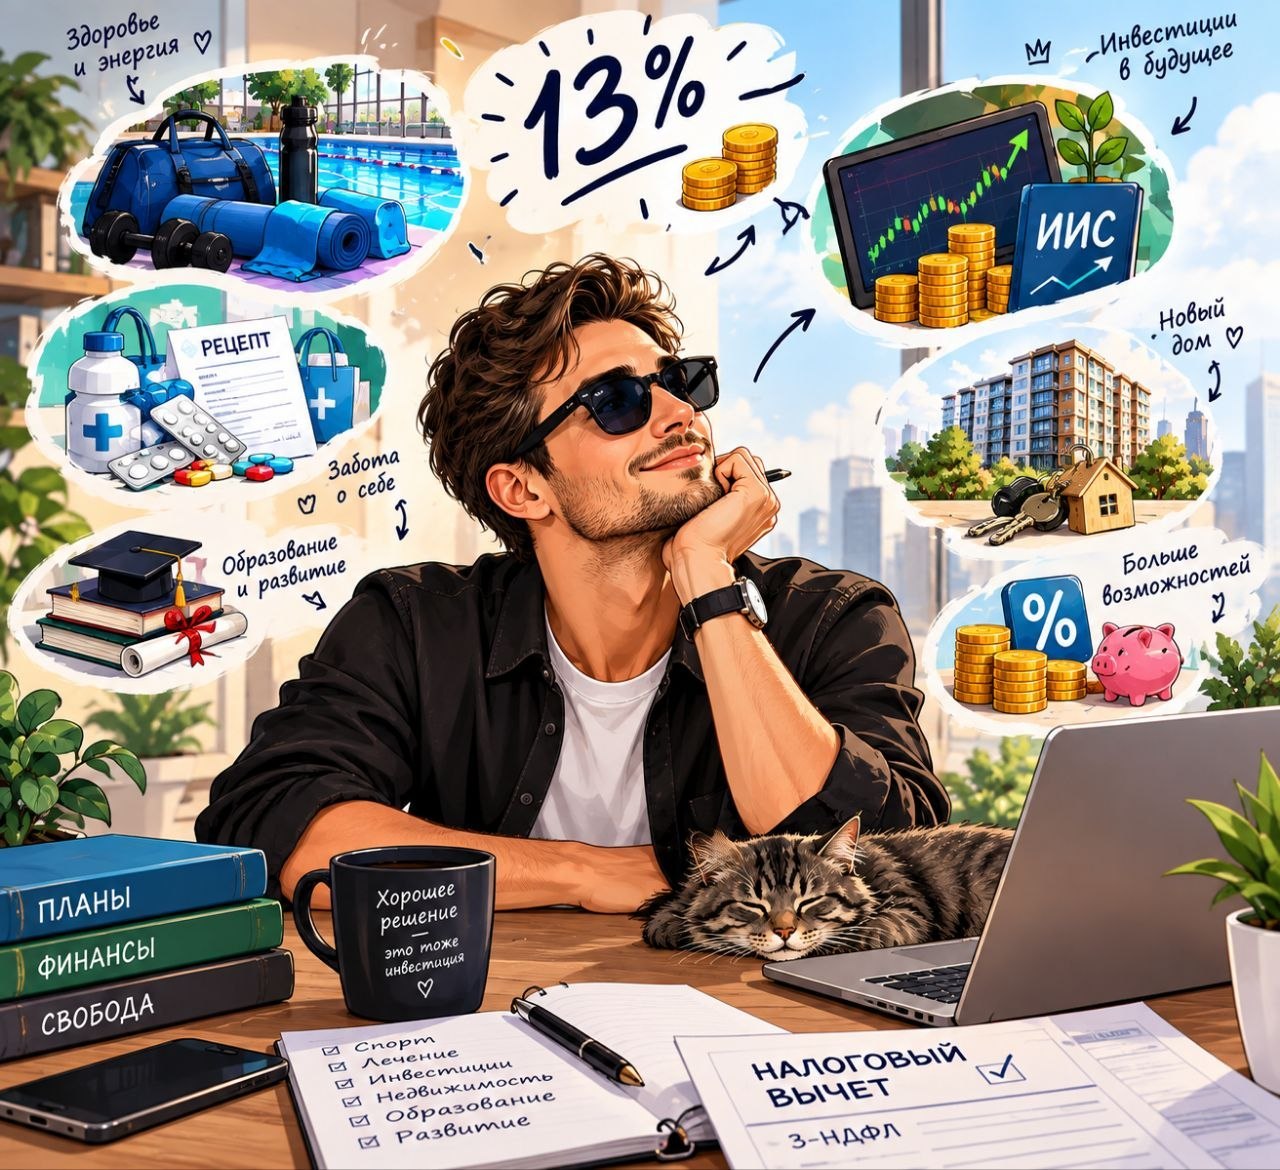
​В России есть ряд налоговых послаблений и вычетов, о которых налоговая служба (ФНС) не всегда рассказывает активно.
≈≈≈≈≈≈≈
1. Вычет за спорт и фитнес
Об этой льготе мало кто знает, хотя она действует с 2022 г.

• Можно вернуть 13% от расходов на абонементы в фитнес-клубы, бассейны и секции.
До 150 000 руб. в год (лимиты меняются)


Как получить?
Через работодателя (до конца года) или через декларацию 3-НДФЛ в следующем году. Нужны копия договора с клубом и чеки.

2. Многие знают, что можно вернуть деньги за лечение, но забывают про купленные лекарства.

• Возможен возврат 13% за покупку любых лекарств, назначенных врачом.

Как получить?
Через подачу декларации 3-НДФЛ на сайте ФНС.
❗Главный нюанс - рецепт можно не сохранять, если у вас есть чек из аптеки, где указано наименование лекарства, а врач в выписке указал, что вам это лекарство показано. Либо нужен рецепт со штампом «Для налоговых органов».

3. Инвестиционный вычет на ИИС (тип А и Б)

Очень частая потеря денег. Если у вас открыт Индивидуальный инвестиционный счет (ИИС), вы имеете право на вычет.

• Тип А (возврат за взнос): Если вы пополняли ИИС, можно вернуть 13% от внесённой суммы (но не более 400 000 руб. в год, т.е. максимум 52 000 руб. возврата). Главное условие — иметь официальный доход.

• Тип Б (освобождение прибыли): Если не пользовались вычетом на взнос, можно при закрытии счета не платить налог со всей прибыли от торговли.


Как получить?
Только через налоговую (декларация 3-НДФЛ) или через брокера при наличии справки из ФНС, что вы не пользовались вычетом ранее.

4. Вычет за обучение супруга/супруги.

Многие знают про вычет за детей и за себя, но забывают, что можно вернуть деньги за учебу мужа или жены.
Подходит не только вуз/колледж, но и любое учебное заведение с лицензией Министерства образования, например, Учебные центры на ДипИФР.


Как получить?
Договор и чеки + свидетельство о браке. Оформляется через 3-НДФЛ.
❗Условие: Форма обучения — очная (если обучение платное в вузе/колледже). Если учитесь сами — форма не важна (заочка тоже подходит).

5. Вычет за оценку квалификации (независимую).

• Если вы проходили платную независимую оценку квалификации (экзамен по профстандарту), расходы можно вернуть.

Как получить?
Через 3-НДФЛ (договор и чек).
❗Условие: Вы работаете официально и платили за экзамен сами.

6. Налог на вклады (необлагаемый минимум).
Это не вычет в классическом виде, но знание правил экономит деньги.

• Суть: Налогом (13%) облагается не вся сумма процентов по вкладам, а только та, что превышает необлагаемый лимит.
Лимит: 1 млн руб., умноженный на максимальную ключевую ставку ЦБ за год. Например, если ставка 16%, то не облагается налогом доход до 160 000 руб.


Важно: Многие путаются и думают, что налог берут со всех процентов. Нет, только с разницы.

Как получить?
Банки подают информацию о начисленных %, а ФНС рассчитывает налог. Платить налог нужно на основании уведомления из ФНС (до 1 декабря текущего года за предыдущий год).

≈≈≈≈≈≈≈
Подать налоговую декларацию 3-НДФЛ исключительно для получения налогового вычета можно в любой день в течение всего года, жестких ограничений по датам нет (ограничение до 30 апреля касается только случаев, когда вы обязаны отчитаться о полученных доходах).

❗Вернуть налог можно только за три предыдущих года.
В 2026 году можно подать документы на расходы, понесенные в 2025-24-23 годах.
Затраты за 2022 год сгорели 1 января 2026 года.
❗Подавать декларацию можно только на следующий год после оплаты (например, за лечение или учебу в 2025 году — начиная с января 2026 года).
❗Если вы одновременно декларируете доход (например, от продажи машины) и заявляете вычет, то подать общую 3-НДФЛ нужно строго до 30 апреля следующего года.

p.s. Когда некогда самим подать или сложно, пользуйтесь бухгалтерами, кто на этом специализируется. Среди участников канала есть много Профи, например @buhanqel, @AnuytaZ или другие. Пишите запрос в чате, кто-то да откликнется. Профи тут много, в том числе и по рсбу, как Финансистов, так и Accountants (не могу наших называть просто Бухгалтер)


🇷🇺 Крипта в ВЭД встаёт на валютный контроль. Пороги те же - 3 и 10 млн

7 сентября ЦБ вынес на обсуждение проект указания, который вписывает расчёты криптовалютой по внешнеторговым контрактам в Инструкцию 181-И - ту самую, с постановкой контракта на учёт и ведомостью банковского контроля. Замечания принимают до 20 сентября, в силу через 30 рабочих дней после опубликования.

Отдельного облегчённого режима для крипты не будет. Договор, где средством платежа полностью или частично выступает цифровая валюта, ставят на учёт по тем же порогам, что и долларовый: 3 млн рублей на импорт, 10 млн на экспорт. Если сумма обязательств выражена в цифровой валюте, её пересчитывают по рыночной котировке на дату договора.

Дальше обычный ритм валютного контроля. После каждой передачи криптовалюты у резидента 15 рабочих дней, чтобы принести в банк УНК, код вида операции и документ о переводе. У банка два рабочих дня, чтобы занести это в раздел II ведомости.

В самой ведомости появляются две новые графы - наименование цифровой валюты и сумма контракта в её единицах, название прописными латинскими буквами. То есть в ведомости банковского контроля теперь может стоять USDT.

Приносить документ, впрочем, придётся не всегда. Если банк сам является цифровым депозитарием, он заполняет ведомость без вас. А если вы уполномочили банк подтверждать запись в иностранной информационной системе, он сам смотрит перевод в блокчейне. Это ровно тот механизм, за счёт которого Сбер 1 сентября обещал, что документы для валютного контроля будут формироваться автоматически.

Физлиц из этой конструкции, наоборот, вывели. Коды видов операций 99082 и 99083 - расчёты физлица-резидента с нерезидентом по сделкам с цифровой валютой и отдельно с криптобиржей, введённые в январе 2022 года, - признают утратившими силу. Пункт 2.27, обязывавший физлицо сообщать банку код такой операции, удаляют.

Оставшиеся 99080 и 99081 переписали: расчёты с цифровой валютой они покрывают только «в случаях, разрешённых» 282-ФЗ. Розничного контура, напомню, до сих пор нет.


​ЭЛЕКТРОННЫЕ ПУТЕВЫЕ ЛИСТЫ

📍Путевые листы для водителей участвуют в электронном документообороте? Что говорит о них 140-ФЗ?

Согласно 140-ФЗ электронные путевые листы не входят в список обязательных перевозочных документов. Путевой лист пока что может оформляться как на бумаге, так и в электронном виде. Исключение - перевозки алкогольной и спиртосодержащей продукции, для них ЭПл обязательны.

📍Нужно ли оформлять электронные путевые листы при отправке водителя на служебном автомобиле в командировку?

Путевой лист нужен, но использование именно электронной формы пока что добровольное. Вне зависимости от формы путевого листа, при отправке сотрудников организации в командировку на служебном автомобиле путевой лист нужно оформлять. 

📍Можно ли использовать один путевой лист для нескольких автомобилей?
Нет. Каждый путевой лист оформляется на конкретное транспортное средство. 

📍Можно ли вносить исправления и корректировки в электронный путевой лист после его подписания?
Нет, вносить исправления в путевой лист уже нельзя.

📍Что делать, если у сотрудника ГИБДД нет устройства для считывания QR-кода из электронного путевого листа? 

У сотрудников ГИБДД уже есть планшеты для сканирования QR-кода путевого листа. Отсутствие технической возможности у инспектора не даёт право запросить бумажную копию документа. Рекомендую ознакомиться с сайтом Минтранса на этот счет. Предусмотрена горячая линия для сообщения о таких случаях.
 
Можно ли указать несколько водителей в электронном путевом листе?

Да, в титуле 1 об обстоятельствах рейса можно указать несколько водителей для одного транспортного средства.
❗Важно учитывать, что ЭПЛ не станет активным, пока все указанные в нём водители не пройдут успешно предрейсовый/предсменный медицинский осмотр.

Может ли увидеть налоговая служба данные путевого листа?
Да, электронный путевой лист после заполнения и проверки обязательных титулов отправляется в ГИС ЭПД, где к нему есть доступ ФНС.

Какие данные медицинский работник вносит в ЭПЛ при медосмотре водителя?

Медработник может проверять различные показатели здоровья водителей, например, температуру или давление для того, чтобы принять решение о допуске в рейс. Но эту информацию в путевой лист он не вносит.
В ЭПЛ включают только:
✅Отметку о прохождении медицинского осмотра;
✅Сведения о медработике и медицинской организации;
✅Реквизиты лицензии на проведение медицинских осмотров.

#Часть 2
To be continued...


​📍Как выглядит схема оформления электронной транспортной накладной в с 1 сентября, если в перевозке участвуют заказчик услуги по организации перевозки груза, два экспедитора и фактический перевозчик?

В вашей схеме задействованы:
▪️Поручение от заказчиков услуг по организации перевозки груза;
▪️Расписка от первого экспедитора и поручение от него;
▪️Расписка от второго экспедитора;
▪️Электронный заказ-заявка между вторым экспедитором и перевозчиком;
▪️Электронная транспортная накладная, где грузоотправителем является второй экспедитор, а заказчиком услуг выступает первый экспедитор.

📍Нужно ли различать приёмку груза по грузовым местам и приёмку груза поштучно? В чем именно разница для ЭТрН и надо ли при приёмке взвешивать груз, какие в этом случае допустимы расхождения? 

Надо понимать, что приемка груза и оприходование товара поштучно — это разные процессы, завершающие разные правоотношения. Приёмка груза относится к договору перевозки груза, а оприходование происходит по договору купли-продажи. Приёмка происходит между заказчиком перевозки и исполнителем, а оприходование между продавцом и покупателем товара.
В ЭТрН обязательно нужно выбрать из классификатора одно из трех значений. Два из них связаны со взвешиванием, а один связан с расчетом массы. Массу брутто нужно обязательно внести в документ. 

📍Если грузоперевозчик в одном рейсе доставляет груз в 30 торговых точек, то у него будет 30 ЭТрН и 30 QR-кодов? Какой из них предъявлять в случае проверки сотрудником ГИБДД?

Сотруднику ГИБДД при проверках на дорогах нужно иметь возможность предъявлять все 30 QR-кодов. Важно также учитывать этап перевозки. Например, после выгрузки груза QR-код, связанный с данной точкой выгрузки, становится уже недоступным. 

📍Введение ЭТрН затронет всех участников и потребует перестройки текущих процессов организации и реализации перевозки. Планируются ли упрощения в части отчетности? Готовы ли иные участники нововведения к оптимизации взаимодействия, например, ФНС, ГИБДД? Не приведет ли новая схема к тому, что потребуется и электронное взаимодействие, и последующая бумажная отчетность?

Изменения процессов происходят уже давно, начиная с первых существенных правок правил перевозки грузов и изменений бланка ЭТрН. Все будет достаточно упрощено, когда станет более прозрачным. Регулятор слышит пожелания. Если они не противоречат целям и несут пользу, их собирают и реализуют в обновленных версиях формата электронных транспортных накладных. Возможно, что в перспективе вообще отпадет необходимость в истребовании документов в случае проверки, поскольку данные передаются в ГИС, к которой имеет доступ все интересованные ФОИВ: ФНС, ГИБДД и Минтранс.

📍Есть ли единый алгоритм работы при перевозке?
Чаще всего оформляется договор-заявка, а не транспортная накладная; для получателя груза — товарно-транспортная накладная; перевозчик выставляет счета согласно договору или заявке. Как правильно и по каким документам лучше работать ИП без НДС?

Если есть рамочный договор, то использовать заявку в комплекте с ЭТрН. Если договора нет, то заказ и ЭТрН. Товарно-транспортная накладная понемногу выходит из документооборота.
При перевозке без НДС можно придать электронной транспортной накладной признак первичного учетного документа, оформив файлы обмена об изменении финансового состояния (титулы 5 и 6).
По Уставу автомобильного транспорта договор перевозки груза может заключаться посредством принятия перевозчиком к исполнению заказа, а при наличии договора об организации перевозок грузов — заявки грузоотправителя.

📍Будут ли применяться ЭТрН к международным перевозкам вместо CMR? Будет ли у них легитимность вне России? Попадает ли информация в Ространснадзор?

ЭТрН это внутрироссийский документ. Для международных перевозок применяется eCMR. Из ЭТрН и пилотируемой eCMR данные попадают в ГИС ЭПД, где к ней имеют доступ различные министерства и ведомства.

#Часть 1
To be continued...э


​НАЛОГОВЫЕ МИФЫ ИЗ ДЕВЯНОСТЫХ, В КОТОРЫЕ ДО СИХ ПОР ВЕРЯТ ПРЕДПРИНИМАТЕЛИ

Есть особая категория бизнес-мудрости, которая передаётся из уст в уста, примерно, как рецепт бабушкиного пирога: без источника, без проверки, зато с полной уверенностью. Родом эти советы из 90х, когда налоговая работала на бумаге, а «договориться» было отдельным видом спорта. С тех пор изменилось всё – кроме этих мифов.

«Если не показывать доход, никто не узнает». Классика жанра. Логика простая: наличка есть наличка, в компьютер её никто не вносил, значит, её как бы и не было. В 90е это даже работало. Сегодня налоговая видит движение по счетам, кассовые чеки, данные онлайн-касс и встречные сделки ваших контрагентов. Вы можете ничего не показывать — но вас покажут другие.

Отсюда же растёт миф «главное — красиво оформить бумаги». Сейчас проверяют не столько бумагу, сколько цифры в системе. Если ваш контрагент отразил сделку, а вы нет, это видно автоматически, без единого визита инспектора и без чашки чая в кабинете.

«Проверка приходит, только если кто-то настучал». Ещё одна живучая легенда: пока не нажил врагов — можно спать спокойно. На деле отбор на проверку давно превратился в математику. Система смотрит на отклонения от средних показателей по отрасли, подозрительно низкую нагрузку, убытки несколько лет подряд, разрывы по НДС. Никакой драмы, никакого доносчика — просто ваши цифры выбились из общей картины.

Соседний миф — «дроблю бизнес на несколько ИП, и всё законно». В 90х это выглядело как гениальная схема. Сейчас это выглядит как схема, о которой у налоговой есть отдельный набор признаков: общие сотрудники, один адрес, одни поставщики, единое управление. Формально фирм несколько, фактически — один бизнес, и последствия будут соответствующие. Не работает такое уже ... от 3х до 5ти лет😁

Отдельно стоит легенда «Учредитель ООО / ИП отвечает только тем, что вложил в дело». До сих пор такое заблуждение встречается. Нет. ИП отвечает всем своим имуществом, включая личное, и это не менялось никогда. Так же как и учредитель, который ещё и Ген.дир, несёт субсидиарную ответственность. В 90е, кстати, миф работал, если без уголовки.
Заблуждение живёт исключительно потому, что звучит приятно.

Мораль простая: девяностые закончились, а привычка мыслить их категориями — нет. Мифы опасны не тем, что они устарели, а тем, что звучат уверенно и убедительно от человека, который «всю жизнь так работал».
Молодое поколение предпринимателей повторяются в своих заблуждениях, оглядываясь на истории дедов/отцов.
Проверяйте советы датой их появления. Если совет старше вашей кассы, скорее всего, он вам уже не друг.

p.s: в догонку, вредные советы от @Arinabuhq
Арина:
"Кто зарабатывает более 100 млн р год- тот входит в особую касту, с обетом неприкосновенности от государства, ИФНС".

"Я маленький, кому я интересен? "

"Лучше молча заплачу, что хочет ИФНС и на 10 лет про меня забудут"

"ИФНС и нотариус лучше всех знают как вести бизнес"

"Самый классный бухгалтер- кто знает больше методов схематизм"

"Самый классный консультант- у которого есть " Решала" В налоговой"


​Держи баланс
Попалась занимательная web-игрушка на знание баланса.

https://balance.finolog.ru/

Правила просты:
💵Каждый ход вы видите денежную операцию и описание ситуации. Вам нужно правильно свести баланс, кликнув в нужные ячейки отчетов.
⏳Время хода ограничено. Чем быстрее вы ответите, тем больше очков получите за ход.
❤️Вам дается 3 жизни.
При ошибке одна жизнь сгорает и вы получаете подсказку!
🏅Продержитесь как можно дольше и наберите много очков!

❗👆В игре Расходы/Выплаты отражаются с минусом по Статье.


FINANCIAL MODELING HANDBOOK. 3rd edition

Полезная книга по финансовым моделям. На английском.
#books


Показано 20 последних публикаций.