Никита Репин #БлогФинансов


Гео и язык канала: Россия, Русский


Блог предпринимателя, Бизнес-аналитика, личный опыт, финансы.
Рег.РКН: https://www.gosuslugi.ru/snet/67c992c239842d08bc26aa3f
📍@Olga_Kors17 - ассистент по рекламе/вопросам
Купить рекламу: https://telega.in/c/FinanceMagnat | @Elena112Belonogova

Зарегистрирован в РКН
Связанные каналы

Гео и язык канала
Россия, Русский
Статистика
Фильтр публикаций


Самое дорогое сегодня - правильные источники информации.

Можно работать 10 лет,
иметь опыт, команду, процессы -
и всё равно потерять деньги потому, что:
• опирался на устаревший подход,
• не заметил важное изменение в законе,
•не увидел риски в каком-то важном решении

Предпринимателям, руководителям и экспертам нужны надёжные источники, которые могут дать другой взгляд на проблемы и помочь найти реальные решения

Поэтому мы собрали для вас лучшие каналы, которые читаем сами:

- «Этика лидерства» — канал о сложных решениях руководителя, доверии, ответственности и границах власти. О лидерстве без героизации  и о том, как оставаться человеком, когда от тебя зависят другие.

- «Последний конверт» - канал №1 в России по закупкам частных компаний: актуальные кейсы, практические разборы, методы и приёмы.

И решили поделиться кейсами, лайфхаками, стратегиями для роста бизнеса.

Также в папке есть чат “Заяви о себе”, где можно представить свой бизнес и легко находить новых клиентов.

⏳Бесплатный доступ будет открыт всего 5 дней и только для первых 150 счастливчиков

После этого доступ к подаркам, чатам и каналам закроется навсегда!

Добавить можно здесь 👇

https://t.me/addlist/EQqQt2KY5ks5NWZk

ЗАПИСАТЬ СВОЙ КАНАЛ В ПАПКУ


ЦБ выкатил свежие макропруденциальные лимиты по необеспеченным кредитам на четвертый квартал. Для заемщиков с показателем долговой нагрузки выше 50% квоту для банков срезали до минимума, а с ПДН выше 80% - де-факто обнулили.

В пресс-релизах это подают как заботу о здоровье финансовой системы: снижаем риски перегрева, не даем людям влезать в долговую кабалу.

Только в этой заботе есть один базовый изъян, который регулятор упорно игнорирует.

ПДН выше 50% в текущих ценах - это не маргиналы и не игроманы. Это гигантская прослойка людей, у которых доход не поспевает за чеком в магазине, и они просто рефинансируют старые долги или берут короткие деньги на базовые расходы. Спрос на эти деньги никуда не исчезает от того, что в банковском скоринге загорелась красная лампочка.

Если закрыть человеку доступ к банковскому кредиту под 25-30% годовых, он не пойдет резко сокращать потребление или больше зарабатывать. У него на руках уже есть кассовый разрыв.

И куда он с этим разрывом идет? Правильно, в микрофинансовые организации, где регуляторный потолок ставки - 0,8% в день, или 292% годовых. А когда срежут лимиты и в МФО в серую зону к ростовщикам и ломбардам, где скоринг не проводят вообще.

По факту регулятор просто выталкивает наиболее уязвимую часть заемщиков из цивилизованного периметра с надзором туда, где процентная нагрузка выше в десять раз.

Банковская статистика при этом становится стерильно чистой: доля плохих долгов на балансах крупных банков минимальна, резервы в норме, отчетность красивая.

Система рапортует об успехе дезинфляционной политики и снижении системных рисков. А то, что за периметром этой витрины нарастает ком неплатежей по ставкам под триста процентов, в банковские отчеты просто не попадает.


Видео недоступно для предпросмотра
Смотреть в Telegram
Сколько времени ваша команда тратит на обучение новичков?

🤖 BizSkill – платформа с ИИ-куратором, которая берёт обучение сотрудников на себя.

Он обучает по материалам вашей компании, отвечает на вопросы, тренирует общение с клиентами и даёт обратную связь.

🚀 Получите 3 дня полного доступа бесплатно – протестируйте ИИ-куратора на своей команде в реальном времени!

Оставить заявку: https://ai.bragents.ru

Наш ТГ: https://t.me/business_robotics


Смотрю на свежую новость: в Минфине начали выплачивать сотрудникам зарплату в цифровых рублях.

Вот оно, долгожданное светлое будущее на блокчейне, распишитесь в ведомости.
Чиновники, конечно, подают это как великий триумф технологий и шаг в завтрашний день. Но если отбросить весь этот дешевый пиар, перед нами обкатка идеального финансового ошейника.

Обычный безнал на банковской карте это просто запись на корсчете коммерческого банка. Банк может с ним крутить что угодно, вы можете его обналичить, перевести в другой банк, спрятать на вкладе под высокий процент.

А цифровой рубль это токен на сервере ЦБ с уникальным кодом. Он не генерит процентный доход (на него нельзя начислить ставку по вкладу), его нельзя просто так переложить туда, где повыгоднее.

Зато государству видно каждое движение: куда пошел рубль, на какую буханку хлеба или пачку сигарет его потратили. Если завтра решат ввести целевое расходование или «сгорающие» баллы, как в китайском эксперименте с цифровым юанем - инфраструктура уже готова и протестирована на собственных госслужащих.

Самое смешное, что добровольно в эту историю никакой нормальный человек в здравом уме не полезет: зачем тебе деньги, которые не приносят процентов на остаток при ставке ЦБ в 14%, да еще и под микроскопом регулятора?

Поэтому заходить будут ровно через бюджетников и госсектор. Сначала Минфин, потом субсидии, материнский капитал, социальные выплаты и пенсии. Системе нужны не удобные платежи для людей, ей нужен тотальный контроль над каждым бюджетным рублем, чтобы ни одна копейка не ушла мимо кассы.

Тестируйте-тестируйте, ребята. Скоро этот цифровой поводок примерят все, кто сидит на госзаказе и бюджетных контрактах.


🍎Свой магазин Apple — самый лёгкий стартап в вашей жизни!

Хотите открыть бизнес безопасно, быстро и при поддержке надёжного партнёра?

✅️ Айстудио.рф — это готовая модель, которая уже 15 лет работает в 60 городах России.

Присоединяясь к франшизе, вы получаете:

⏺Возможность инвестировать от 1 млн ₽
⏺Оперативный запуск за 30-45 дней
⏺Окупаемость от 3 месяцев
⏺Доступ к устойчивой бизнес-модели, проверенной временем и людьми
⏺Обучение и сопровождение на каждом этапе
⏺Официальную гарантию, рассрочку, кэшбек и Trade-In

Вы не просто открываете магазин — вы входите в систему, где всё отлажено! 📔

❤️ Узнать условия и стать партнёром


В прогнозе социально-экономического развития от Минэка, который лег в основу трехлетнего бюджета, есть одна цифра, превращающая риторику Банка России о возврате инфляции к 4% в академическую фантастику.

Это индексация тарифов ЖКХ на 11,9% со следующего лета, за которой подтянутся оптовые цены на газ (плюс 10,3%) и электроэнергию для промышленности (плюс 12,6%). Железнодорожные тарифы РЖД на грузовые перевозки добавят еще порядка 13,8%.
Дальше открываем базовый учебник по макроэкономике и смотрим на разницу между инфляцией спроса и инфляцией издержек.

Монетарные власти упорно делают вид, что работают исключительно с первой. Поднимая ключевую ставку, ЦБ пытается охладить потребительский пыл, стерилизовать ликвидность на депозитах и сделать заемные деньги запретительно дорогими.

Логика понятна: меньше кредитов = ниже потребительская активность и производители вынуждены тормозить цены.
Но регуляторные тарифы монополий по своей природе абсолютно неэластичны. Завод не может снизить потребление электричества на 20% в ответ на рост ставки ЦБ, а переработчик сельхозпродукции не повезет сырье гужевым транспортом вместо РЖД.

Вся эта индексация прямым транзитом уходит в себестоимость цепочки поставок. Сначала дорожает транспортировка сырья, затем процессинг, следом логистика готовой продукции на распредцентры ритейла. На каждом звене к этим 11–13% монопольного удорожания бизнес вынужден накручивать стоимость обслуживания своего оборотного капитала, который фондируется под ключ плюс 3-4%.

В итоге мы получаем кумулятивный эффект: к моменту попадания товара на полку совокупный ценовой импульс от государственного пересмотра тарифов с легкостью переваливает за 15%.

Получается потрясающий институциональный диссонанс. Одно ведомство выжигает доступный кредит в реальном секторе ради подавления цен, а другое ведомство с санкции правительства директивно разгоняет базу производственных расходов по всей стране, закрывая инвестиционные дефициты госмонополий.

Лечить структурную немонетарную инфляцию процентным рычагом занятие увлекательное, но с точки зрения балансов предприятий тупиковое. Монополии гарантированно сохранят свою операционную маржу за счет индексаций, Минфин получит дивиденды и НДПИ, а реальный сектор окажется зажат между растущей себестоимостью и ставкой за двадцать процентов.

Если кто-то в таких вводных всерьез строит финансовые модели с инфляцией в 4–4,5% на горизонте двух лет, то этот оптимизм явно оплачен не собственными деньгами.


Найдите новых клиентов с Авито Рекламой

Размещаете объявления на Авито? Дополните их таргетированной рекламой: показывайте баннеры новой аудитории и привлекайте внимание к своим товарам или услугам.

Таргетинги Авито Рекламы помогают настроить показы по географии, интересам и другим параметрам. Используйте их, чтобы протестировать спрос на новый ассортимент или представить сезонное предложение.

Можно выбрать оплату за клики или за просмотры. В рекламном кабинете есть прогнозатор: укажите бюджет и ставку, чтобы еще до запуска получить прогноз по кликам.

Как Авито Реклама работает на практике? Бизнес по созданию портретов запустил кампанию и за два месяца теста получил более 3 000 обращений. Стоимость одной заявки составила 200 ₽.

Запустить рекламу за несколько шагов


За последние два года я видел десятки красивых финмоделей, которые разбились в щепки об одну банальную вещь. Не о ставку ЦБ, не о логистику через Китай, а о людей внутри компании.

Смотрите, как сейчас устроен типичный слив кэша в бизнесе. Безработица на историческом дне в 2,4%, квалифицированных кадров тупо нет. Собственник в панике пылесосит рынок, нанимает первого попавшегося топа с непомерным ценником, раздувает ФОТ, а через три месяца понимает, что сидит и сам ночами переделывает за ним отчеты и продажи. Плюс висящая кварталами открытая ключевая вакансия, которая генерит прямой убыток, пока шеф работает бесплатным пожарным.

Заливать эту проблему деньгами бесполезно, аукцион зарплат вы все равно проиграете. Тут надо чинить саму воронку отбора и механику управления.

Я обычно скептически отношусь ко всяким консультантам по персоналу, слишком много там сладкой патоки про мотивацию и горящие глаза. Но Екатерина Парипа из Вселенной Кадров пишет совершенно с другой оптикой, сугубо утилитарной и бизнесовой. У нее за плечами восемь лет в подборе и больше двух с половиной тысяч закрытых позиций, от линейки до топ-менеджмента в России, Дубае и Штатах.

В канале только жесткий разбор ошибок собственников: почему рекрутеры месяцами жгут бюджеты вхолостую, как проверить агентство до подписания договора, как перестать нянчиться со штатом и где в регламентах зарыта потерянная прибыль.

Полистайте на досуге ее канал. Там отличная прикладная база для тех, кто устал оплачивать чужую некомпетентность из своего кармана и хочет наконец выстроить нормальную рабочую команду.


Смотрите, как красиво на Мосбирже узаконили ставки на решения Набиуллиной. Запустили фьючерс на ключевую ставку под тикером KK, и казначеи банков уже радостно потирают руки.
Вся эта история на самом деле не про сложный дериватив, а про банальный калькулятор для любого, у кого висит оборотный кредит.

Представьте расклад: у вас висит сотня миллионов долга по ставке «ключ плюс три». Сейчас отдаете 17% годовых, то есть почти полтора миллиона рублей процентов каждый месяц. Если ЦБ на заседании вкатит еще один процентный пункт сверху, бизнес моментально попадает на лишний миллион рублей в год чисто за обслуживание долга. Из воздуха, просто потому что регулятор решил охладить перегретый спрос.

Раньше финдиректор в такой ситуации мог только грустно смотреть на кассовый разрыв. Сейчас механика тупая: берешь на бирже тысячу контрактов этого фьючерса. Подняли ставку на 100 базисных пунктов - биржа начисляет тебе ровно этот же миллион рублей вариационки. Банк забрал лишнее, фьючерс компенсировал.

Но для меня здесь интереснее другое.

До сегодняшнего дня все пытались угадать шаги ЦБ по косвенным признакам: смотрели на ОФЗ-ПК, на ставку RUONIA, слушали бред говорящих голов в эфирах. Проблема в том, что в ОФЗ сидит вечный риск дефицита Минфина, а межбанк колбасит от квартальных налогов.

А стакан нового фьючерса - это первый в стране чистый детектор лжи без примесей. Экспирация контракта происходит день в день, ровно в 19:00 после релиза ЦБ. Контракт на шаг в 0,01 пункта стоит ровно червонец.

Если на табло ставка четырнадцать, а октябрьский фьючерс стоит 14,45 - забудьте сказки аналитиков про скорый разворот тренда. Это значит, что институционалы живыми деньгами на 90% заложились на ужесточение. Банкиры голосуют не словами, а ликвидностью.

Забейте тикер KK в терминал просто ради любопытства. Градусник процентных ожиданий теперь на виду, и врать ему нет никакого смысла.


😕 Ваш капитал в 2027-м станет слишком уязвим… Чем больше у вас денег, тем дороже обходятся финансовые ошибки.

10 млн ₽ под доходность на 5% ниже возможной — это 500 000 ₽ недополученного дохода в год.

Неудачно выбранные облигации — риск потерять уже не проценты, а часть капитала.

Оставить всё на депозитах — удобно. Но что делать с деньгами, когда ставки продолжат снижаться?

Именно поэтому состоятельному человеку уже недостаточно просто искать, «куда сейчас вложить деньги». Нужна стратегия.

В канале «Андрей Чаплюк | Финансовый советник» я разбираю:

→ что делать с капиталом при снижении ставок;

→ где искать доходность и какие риски за ней стоят;

→ как распределять деньги между рублёвыми, валютными и другими активами;

→ как постепенно превратить накопленный капитал в источник дополнительного дохода.

Я инвестирую почти 20 лет и показываю не «секретные активы», а логику принятия финансовых решений.

Если деньги уже есть, главный вопрос — не как заработать ещё 2% доходности. А как не потерять годы на неправильных решениях.

Ссылка тут ➡️ https://t.me/+NHjtTh-3vw1mNWVi


Считать доходность облигаций или ловить арбитраж на валютных спредах умеет любой толковый финансист. Но за десять лет в рынке я понял одну простую вещь: самый аномальный ROI всегда прилетает от инвестиций в собственную голову и людей за соседним столом.

Когда ты идёшь на обучение, ты получаешь гораздо больше, чем лекции, формулы и кейсы. Самое интересное начинается в общении с людьми, которые мыслят другими масштабами, делятся своим опытом и иногда здорово выбивают тебя из привычной зоны комфорта.

Тут Сбер в честь своего 185-летия выкатил спецпроект со ста восемьюдесятью пятью историями выпускников СберУниверситета. Я зашел полистать чисто из любопытства и наткнулся на кейс, который очень точно описывает эту механику.

Один из учеников десять лет занимался оптовой торговлей нефтепродуктами. Пошел на программу СберУниверситета и London Business School. И прямо во время учебы собрал платформу Open Oil Market, оцифровал оптовый рынок и довел оценку бизнеса до десяти миллиардов рублей. Причем сам признается, что львиную долю пользы дали не аудиторные часы, а нетворкинг на Алтае и в поездке в ЮАР, где они с сокурсниками кормили пингвинов на мысе Доброй Надежды. Когда люди вместе проходят через такие вещи, они перестают быть просто однокашниками и становятся партнерами по крупным сделкам.

Или другая история выпускников с цифровой трансформации бизнеса. Сели после ужина всемером просто покрутить нейросети под рабочие процессы, а через пару недель собрали закрытый клуб на три десятка топ-менеджеров и владельцев заводов.

Вот ради этого и идут учиться во взрослом возрасте. СберУниверситет давно перерос формат учебного центра, это скорее катализатор, где на стыке разных индустрий ломаются старые привычки и жизнь разворачивается на сто восемьдесят градусов.

Зайдите на сайт спецпроекта, почитайте эти истории. Очень отрезвляет, когда видишь, как один правильный разговор на кофе-брейке окупает все затраты в тысячу раз. В такое точно стоит аллоцировать капитал.


Наивные люди думали, что государство посмотрит на 53 триллиона рублей на банковских вкладах и просто пройдет мимо. Ага.

Минфин внес в бюджетный пакет на трехлетку ту самую вишенку на торте, которую так боялись частные инвесторы. Пассивные доходы решено загнать под общую гребенку прогрессивной шкалы НДФЛ вплоть до 22%.
В одну кучу сваливают все: проценты по депозитам, купоны по корпоративным и государственным облигациям, дивиденды от акций и прибыль от перепродажи ценных бумаг на бирже.

Раньше розничный инвестор жил в относительно комфортной парадигме. Ты брал на себя рыночный риск, отбирал эмитентов, балансировал портфель и платил понятные тринадцать или пятнадцать процентов с хвоста свыше пяти миллионов. Теперь, если твой совокупный доход от капитала переваливает за базовые пороги, включается фискальный пылесос со ставками 15, 18, 20 и 22 процента.

Посчитайте простую математику на пальцах. Человек держал длинные ОФЗ с доходностью 14% годовых, честно веря, что фиксирует крутую премию к рынку на годы вперед. Отдаешь государству почти четверть купона налогами, вычитаешь реальную потребительскую инфляцию, которая ни в какие четыре процента не укладывается, и на выходе получаешь околонулевой выхлоп за заморозку своих денег.

Смысл фондового рынка для частника буквально вымывают. Зачем брать риск дефолта заемщика в третьем эшелоне или сидеть в акциях под санкциями, если чистый профит после уплаты 22% НДФЛ становится меньше, чем у банального кэша под подушкой?

Казне катастрофически нужны живые деньги на закрытие дефицита в два процента ВВП, и доставать их решили из карманов тех, кто умел сберегать и приумножать. Финансовая грамотность в нашей реальности штука забавная: чем лучше ты считаешь цифры, тем быстрее за твоей маржой приходят с новой строчкой в Налоговом кодексе.

Теперь самое интересное: посмотреть, куда побежит этот капитал. В бетон, в серые криптовые шлюзы или в золото. Потому что на бирже при таких вводных останутся только неисправимые романтики.


Рынок ЦФА сейчас выглядит ровно как кабачный разгул перед приходом судебных приставов.

Вам два года из каждого утюга втирали, что цифровые финансовые активы это убийца Мосбиржи. Никаких тебе душных проспектов эмиссии, рейтинговых агентств и аудита. Упаковал долг в смарт-контракт за три дня, пообещал доходность повыше и сиди стриги купоны. Надули этот пузырь уже за триста миллиардов рублей.

Только никто не предупредил розничных оптимистов, что семьдесят процентов этих выпусков были короткими, на три-шесть месяцев.
Весной мелкие конторы хватали кэш под 17% годовых с наивной верой, что к осени ставку отпустит и они спокойно перекредитуются. Осень наступила, ставка четырнадцать, дешевых денег нет в природе, а по старым выпускам пора возвращать живой кэш.
И на что гасить? Чтобы перевыпуститься сейчас, заемщику без кредитного рейтинга надо давать инвесторам 20-22% плюс комиссии площадки. Бизнес со средней рентабельностью в 12% такую математику просто умножает на ноль.

Самый цирк в том, что дефолт по обычной биржевой облигации виден всем на табло за секунду. А в ЦФА все спрятано внутри закрытых платформ. Там можно месяцами крутить реструктуризации на коленке, пока инвесторы свято верят, что их токены обеспечены магией блокчейна.

Чудес в корпоративных финансах не бывает. Завернуть гнилой долг в цифровой фантик не значит сделать его надежным. Сентябрь и октябрь устроят этому сектору такое вскрытие, что многие очень удивятся, обнаружив вместо денег строчку кода.


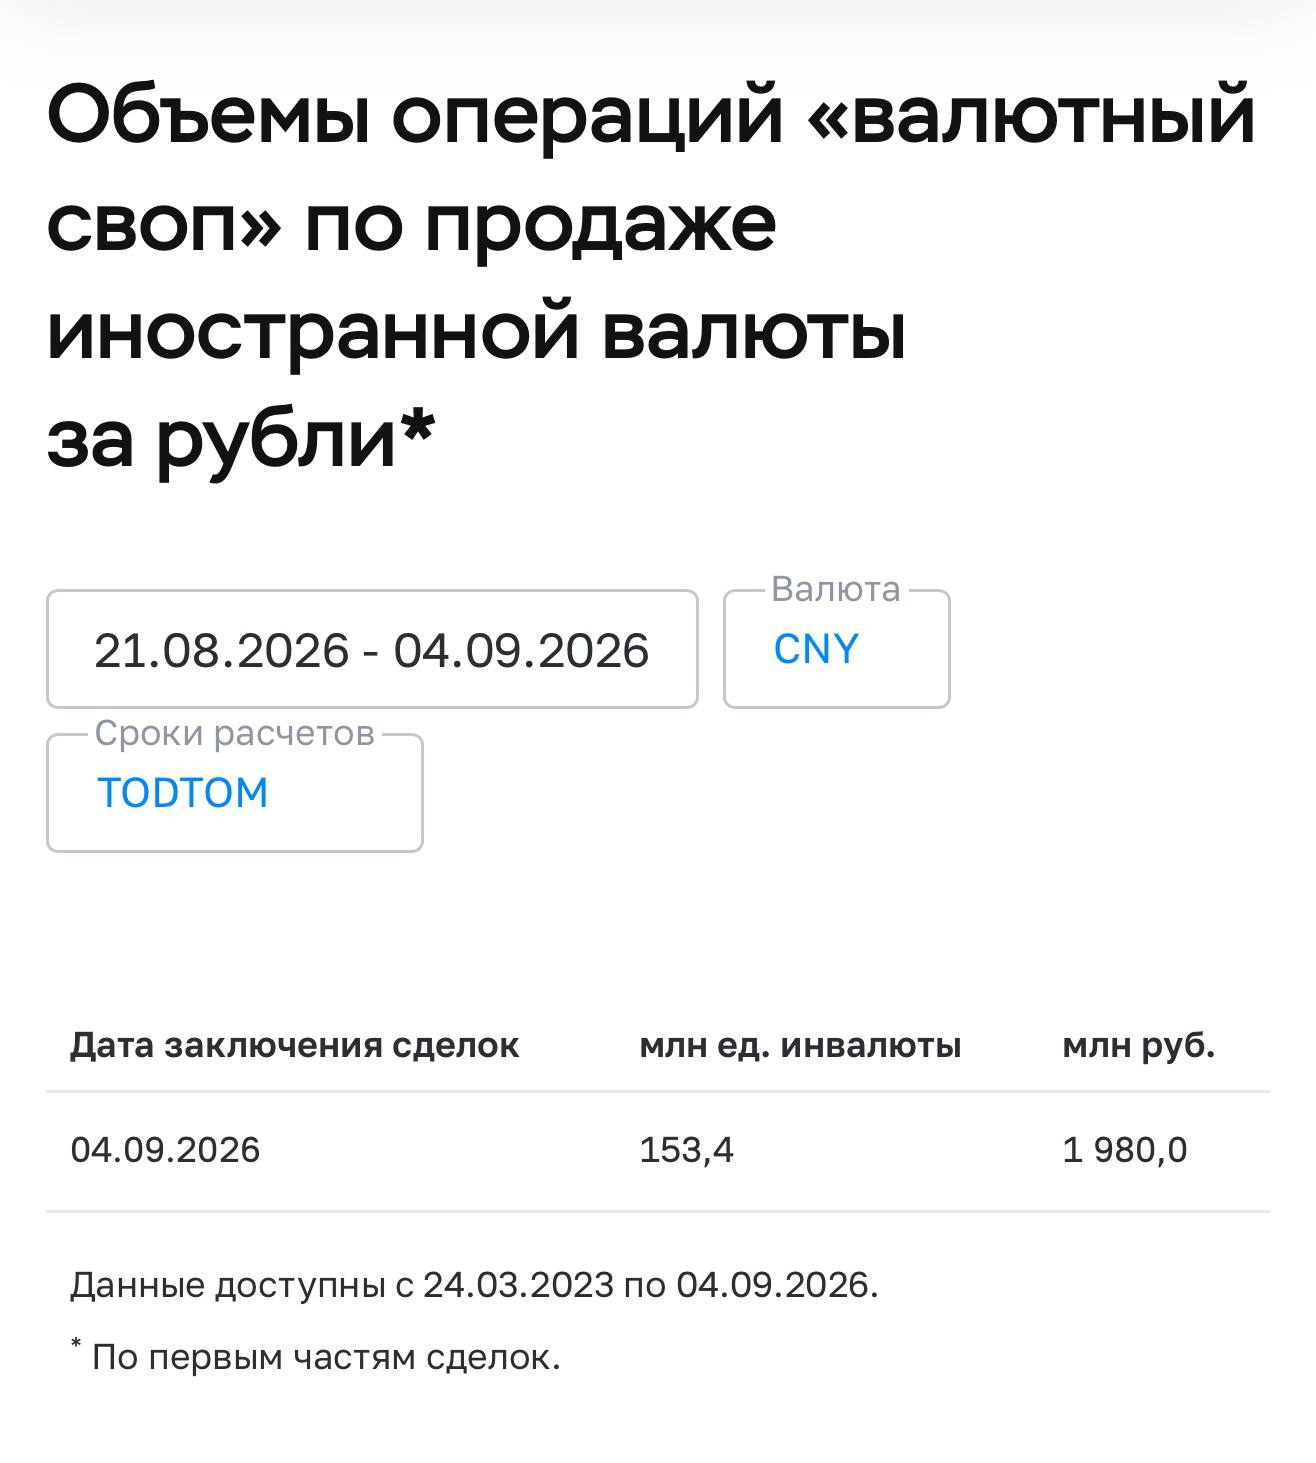
RUSFAR CNY на Мосбирже снова улетел под двадцать процентов годовых. Занять китайскую валюту на один день в Москве стало дороже, чем перехватить рубли у ЦБ под его четырнадцать.

Регулятор каждый день заливает в стакан по двадцать пять миллиардов юаней через свопы, но это чистый наркоз на пару часов. К утру рынок опять сухой.

Парадокс на миллион: товарооборот с Китаем под двести пятьдесят миллиардов баксов, а юаня внутри страны нет. Физически нет. После того как Bank of China окончательно перекрыл прямой клиринг из-за страха вторичных санкций, экспортеры перестали тащить выручку в Россию. Терять по пять процентов на комиссиях платежных агентов и ждать проводку по сорок дней дураков нет. Деньги оседают в Гонконге и Эмиратах под закупку станков и расходников. В Москву заходит ровно столько, сколько нужно скинуть в бюджет налогами.

Импортеры тем временем воют. Чтобы закрыть поставку оборудования прямо сейчас, им приходится занимать юань по ставкам микрозаймов.

В итоге мы получили изолированный внутренний рынок со своей безумной ценой фондирования. Если у вас в контрактах зашит юаневый кредит под пять процентов годовых из прошлой жизни, открывайте эксель и пересчитывайте себестоимость прямо сейчас.

Имхо: Дешевого юаня в России больше не будет.


У меня тут знакомый селлер с маркетплейса с утра чуть кофе не поперхнулся. Сидит на восьми картах разных банков, гоняет кэш туда-сюда, экономит на кассе и налогах, свято веря в собственную неуязвимость.

Пришлось огорчить человека.
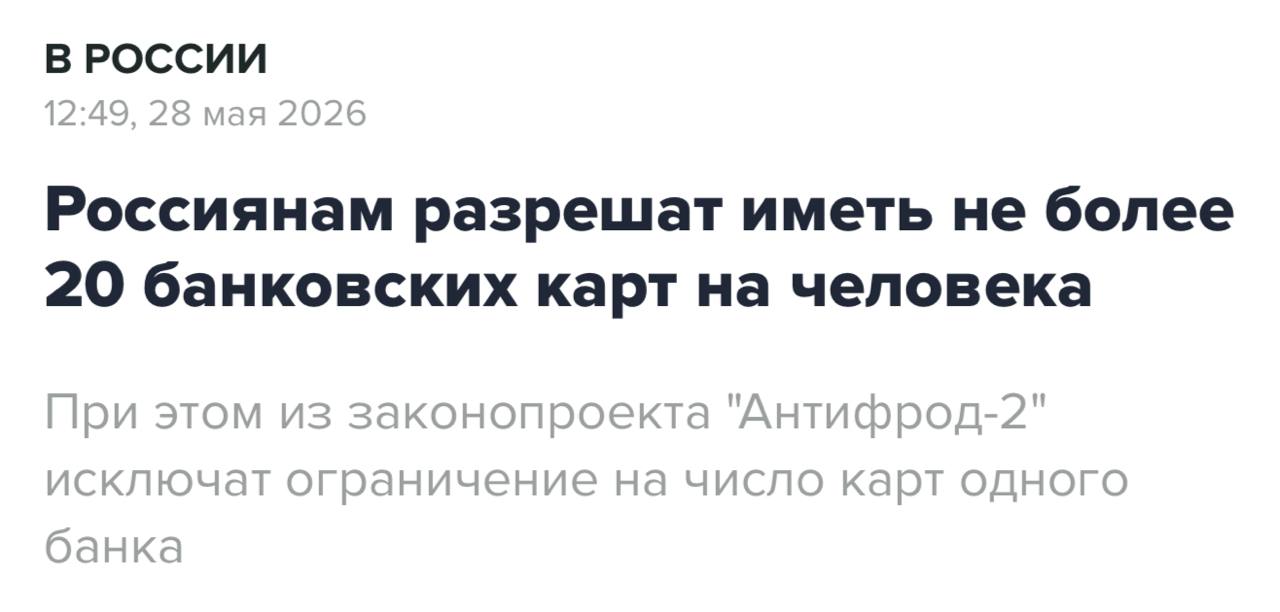
Всё, ребят, лафа кончилась. НСПК тихо выкатила сквозной реестр карт физлиц с жестким потолком в двадцать штук на один паспорт. Причем по всей банковской системе разом. Раньше как жили? Открыл по три виртуалки в Т-Банке, пару в Альфе, еще три в Сбере, раскидал обороты по сто тысяч, и ни один комплаенс тебя не видит, пока прямой запрос не прилетит. Каждый банк варился в своем болоте.

Теперь это единая стеклянная витрина.

Нам, конечно, заливают в уши про борьбу с телефонными мошенниками и бедными дропами. Ага, щас. Дропы завтра найдут новые дыры, это расходный материал. Под нож пустили весь серый P2P-трафик страны. Все эти ваши переводы за тортики, левые зарплаты курьерам на пластик и попытки обойти эквайринг с патентом теперь видны налоговой в один клик.

И самое веселое. Ловишь блок по 115-ФЗ в одном банке, и эта черная метка тут же прилипает ко всему твоему профилю в НСПК. Ногами дойти до соседнего банка и выпустить там свежую карточку больше не прокатит, система отрубит сразу на входе.

Два процента эквайринга вам казались грабежом? Ну готовьтесь платить штрафы и объяснять инспектору, откуда на личной карте бабушки взялись десять миллионов за квартал. Дооптимизировались.


При барреле Urals по 110 баксов рубль по всем законам жанра должен был укатать доллар в район семидесяти. Напомню: Минфин верстал бюджет из расчета 59 долларов за бочку, то есть валютный навес по торговому балансу сейчас феноменальный.
Только открываешь табло Мосбиржи и ЦБ, а там доллар уныло ползет по 84,17, юань стоит на 12,54, и курс даже не дергается.
Арифметика тут простая и жесткая. Из-за вторичных санкций и отвалившегося прямого клиринга экспортная выручка тупо не попадает на внутренний валютный рынок. Около 70% всех внешнеторговых расчетов сейчас крутятся в юанях, дирхамах ОАЭ и индийских рупиях. Эти деньги оседают на счетах зарубежных дочек и агентов.

Возвращать валюту в РФ экспортерам невыгодно экономически: комиссии посредников за вход-выход съедают от 4% до 7%, а платежные задержки через третьи страны растянулись до 40–60 дней. Нефтяникам куда проще напрямую финансировать оттуда параллельный импорт оборудования и комплектующих, чем конвертировать выручку в деревянные. В российский контур заводится строго минимум: ровно тот объем, который нужен 28 числа для уплаты НДПИ в рублях.

К тому же с сентября Минфин урезал ежедневные интервенции по бюджетному правилу до 2,5 миллиардов рублей в день, убрав с рынка важный балансир ликвидности.

Фундаментальная связка нефтяных котировок с курсом рубля окончательно разорвана. Рынок перешел на чисто транзакционную модель: курс определяет не объем проданных баррелей, а пропускная способность банковских шлюзов в Китае и Эмиратах.

Так что котировки Brent и Urals теперь можно смотреть разве что для общего кругозора. До вашего брокерского счета или ближайшего обменника эта нефтяная премия все равно не доедет.


Ты прошла 5 курсов, 3 психологов и прочитала кучу книг. 

Знаешь все симптомы, диагнозы, понимаешь причины

Но внутри — пустота.
Даже когда все вроде бы идет по плану- ты в постоянном напряжении.  

Ты боишься:
1️⃣ Чужих оценок и недовольства, потому что привыкла быть “хорошей”
2️⃣ Неопределенности, потому что страшно , что не справишься.
3️⃣ Что если перестанешь  всем подставлять свое плечо - мир рухнет

Ты не можешь снять маску и показать себя настоящую, потому что сама не знаешь какая ты.

Почему тебе не нужна постоянная терапия  на годы? 

Твой мозг так искусно объяснит, развернет, оправдает любую ситуацию.  И поэтому с ним твой сценарий изменить невозможно.

Тело - твой инструмент, который никогда не врет. Работа с телом и первопричиной твоего состояния меняет тебя глубоко, быстро и без откатов. 

Решение застарелых проблем за 6-8 сессий.  Каждая сессия меняет тебя глубоко быстро и без откатов. 
https://t.me/movsunovarecomend 
Ты перестаёшь нуждаться в психологе и становишься своей опорой.

❓Хочешь разобрать свой сценарий и понять, почему даже длительное  посещение психолога не дает тебе результат?

👇 Подпишись и смотри закреп.
@movsunovarecomend  Тоже бы дала ссылку на тест. Но вам решать https://t.me/miniqwuiz7placesbot


Сезон снижения ставки свернут, расходимся.

Вместо ожидаемых 13,5 процента совет директоров ЦБ забетонировал четырнадцать ровно. Набиуллина на пресс-конференции даже бровью не повела: вариант шага вниз вообще не обсуждался. Выбирали между паузой и сохранением текущего уровня, третьего не дано.

Потому что на цифры без слез не взглянешь. Инфляция на неделе ушла на 6,3 процента, сезонно сглаженный рост прет в коридоре 5-6 процентов. Сверху прилетел бензиновый шок: на СПбМТСБ девяносто пятый пробил 80 000 рублей за тонну, опт рванул двузначно за пару недель.
Регулятор понятия не имеет, с какой скоростью это топливо через фуры перекочует в ценник на молоко и шмотки.

Добавьте сюда рынок труда с безработицей 2,4 процента. Зарплаты в обработке взлетели на 18 процентов при нулевом росте производительности. А через пару недель Минфин выкатит трехлетний бюджет с плановым дефицитом под три триллиона. Чем тушить этот костер? Только заградительной ценой денег.

Короткие оборотные кредиты заперты на уровне 18-20 процентов минимум до опорного заседания 23 октября.

Рынок ОФЗ уже лег на бок: длинный фикс распродают, зато фонды денежного рынка вроде ВИМ Ликвидность спокойно дают свои 13,8 процента без малейшего риска. Мечты о фондировании под 11 процентов можно смело переносить на следующий год.


Иногда открываешь отчеты Росстата и ловишь себя на мысли, что мы с авторами этих графиков ходим в какие-то параллельные вселенные.

Там у них рисуется феерический праздник жизни. Оборот розницы за второй квартал пробивает семнадцать триллионов рублей с ростом больше тринадцати процентов. По Ромиру средний чек штурмует тысячу рублей. Нам на голубом глазу объясняют: народ гребет деньги лопатой, зарплатная гонка на пике, потребительский бум рвет рынок в клочья.

Ребят, ну вы серьезно?
Если заглянуть в аудиты Нильсена и отделить зерна от плевел, две трети этого дутого взлета обеспечены банальной инфляцией на ценнике. В физических килограммах и штуках потребление топчется на месте, а кое-где тихо сползает вниз. Люди не стали жрать в два горла мраморную говядину или одеваться в тяжелый люкс. Они просто тупо платят больше за тот же самый набор базовых калорий.

Самое интересное видно не в общем объеме, а в чеке. Доля СТМ на рынке стабильно держит планку выше пятнадцати процентов, а в жестких дискаунтерах доходит до половины всей выручки. Половина корзины в стране берется строго по желтым ценникам со скидками.

Потребитель срезает брендовый жир подчистую, оптимизирует каждую копейку и переходит на унылые белые пачки без опознавательных знаков.
Это не бум потребления. Это организованная глухая оборона кошелька.

Бизнес тем временем в тупике. Закладывать в прайс дорогущую логистику, кредиты под двадцать процентов и взлетевшие зарплаты больше некуда, розничный покупатель просто разворачивается и уходит к полке с макаронами эконом-класса.

Так что можете и дальше радоваться красивым рекордным триллионам в новостях. Бумага все стерпит. А мы пока продолжим платить за эти бумажные победы в ближайшем магазине у дома.

Показано 20 последних публикаций.