ЦДУ ТЭК - аналитика


Гео и язык канала: Россия, Русский
Категория: Экономика


Эксперты «ЦДУ ТЭК» объясняют цифры, определяют тренды и дают прогнозы.
По всем вопросам, в том числе подписки на продукцию, подготовки комментариев для СМИ, рекламы на всех информационных ресурсах: News@cdu.ru

Связанные каналы  |  Похожие каналы
Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


Нефтепроводная сеть Нинся преодолела отметку 200 млн тонн накопленной транспортировки нефти

⏩ 6 октября национальная трубопроводная корпорация Китая PipeChina сообщила, что система вывоза сырой нефти из Нинся-Хуэйского автономного района достигла совокупного объёма транспортировки свыше 200 млн тонн. Энергетический коридор, насчитывающий 48 лет безопасной эксплуатации, продолжает обеспечивать бесперебойное снабжение нефтегазовыми ресурсами западных регионов страны.

Сеть протяжённостью 564 км проложена через территорию провинции Ганьсу и Нинся-Хуэйского автономного района. Её основу составляют три магистральных нефтепровода: Хуэйаньбу — Чжуннин, Хуэйаньбу — Иньчуань и Шикун — Ланьчжоу. Ключевым узлом системы выступает хаб в Ланьчжоу, обеспечивающий межрегиональное перераспределение нефтяных потоков. По состоянию на октябрь 2026 года суточная прокачка стабильно превышает 23 тыс. тонн.

Сеть прямым снабжением обслуживает Ланьчжоуский и Нинсяский нефтеперерабатывающие заводы. Через нефтепровод сырьё поступает на Сычуаньский нефтехимический комбинат. Зона покрытия охватывает три провинции и автономных района: Ганьсу, Нинся и Сычуань.

По информации PipeChina, параллельно с наращиванием объёмов проводится модернизация оборудования, систем диагностики и средств защиты от природных рисков. Цель — поддержание эксплуатационной надёжности инфраструктуры, введённой в строй почти полвека назад.

Примечание
200 млн тонн — накопленный объём за весь период эксплуатации, а не годовая мощность. Рост транспортировки относится к системе в целом; без дополнительных данных нельзя приписывать его одному конкретному техническому решению. Цифры по росту объёмов (780 тыс. → 8,6 млн тонн) и направлениям модернизации приводятся по данным оператора, первоисточник — официальные отчеты PipeChina.

Согласно аналитическим справкам ЦДУ ТЭК — филиала РЭА Минэнерго России, по состоянию на 2024 год протяженность нефтепроводной системы Китая оценивается примерно в 69,4 тыс. км (данные Национального бюро статистики Китая). PipeChina выступает основным оператором большей части магистральной инфраструктуры. Наиболее густая сеть нефтепроводов характерна для востока и северо-востока страны, где они связывают нефтепромыслы с НПЗ регионов. В августе 2026 года был опубликован план 15-й пятилетки по нефти и газу. Согласно плану:

➕ Предстоит добавить ещё 20 000 км магистральных нефте- и газопроводов, доведя общую протяжённость до 220 000 км к 2030 году.

⚙️ Акцент сместился с соединения фрагментированных сетей (эта задача в основном решена) на оптимизацию существующей инфраструктуры, повышение пропускной способности магистральной сети и расширение в новые регионы. Темп расширения замедлился по сравнению с предыдущим циклом — это сознательное решение: сеть «в основном построена», теперь приоритет — эффективность, а не километраж.

#Китай #нефтепровод

💬ЦДУ ТЭК


1250 вагонов в сутки.

🔥 Чтобы в квартирах было тепло, недостаточно просто запустить котельную. За этим стоит огромная и слаженная цепочка: от угольного пласта до топливоподачи на электростанции. И одно из её ключевых звеньев — Бородинский разрез компании «СУЭК-Красноярск». В периоды пиковых зимних нагрузок только отсюда потребителям отправляют свыше 1250 вагонов угля в сутки.

Куда идёт этот уголь? Составы следуют на крупные станции генерации Красноярского края и других регионов Сибири. Кроме того, топливо поставляется предприятиям ЖКХ Дальнего Востока. 

Но как удаётся поддерживать такой ритм? За цифрой стоит масштабная подготовительная работа по всей цепочке. 

🪨 Горная техника и ремонты. Чтобы оборудование выдерживало нагрузки, плановые ремонты распределяют в течение всего года. Роторные комплексы, которые особенно интенсивно работают зимой, чинят в тёплое время. А машины для подготовки пластов выводят в ремонт преимущественно в холодный период, когда нагрузка на них ниже. В 2026 году программа включает более 900 ремонтных мероприятий, а нужные запчасти закупают заранее. 

На разрезе перевозку горной массы, подачу вагонов и отправку организует Бородинское погрузочно-транспортное управление. К началу холодов железнодорожники капитально ремонтируют пути и стрелочные переводы, заменяют изношенные элементы — это напрямую влияет на ритмичность отгрузок. Недавно на разрезе ввели в эксплуатацию крупный железнодорожный тоннель: он стал частью транспортной системы и дополнительно повысил надёжность поставок. 

Перед отправкой специалисты лабораторий определяют ключевые показатели каждой партии: влажность, зольность, теплоту сгорания, содержание серы и другие параметры. Контроль не заканчивается на разрезе — его продолжают и после того, как топливо поступит к потребителю. Для красноярских теплоэлектроцентралей бурый уголь Бородинского разреза является проектным, поэтому точность характеристик критически важна. 

Стабильность такой системы — результат слаженной работы всей цепочки: от добычи и транспорта до логистики и контроля. Именно поэтому готовность к сезону оценивают комплексно: когда нагрузка максимальна, не должно быть «слабых звеньев» на любом из этапов. 

⚙️ По данным ЦДУ ТЭК — филиала РЭА Минэнерго России, доля угля разреза Бородинский в общем завозе от совокупного объема Красноярского края составляет около 70%. Более 50% угля поставляется с разреза Бородинский на электростанции Красноярского края; около 30% — на электростанции Новосибирской области; примерно по 9% — в Алтайский край и Республику Хакасия.

#уголь #Красноярский_край
#ТЭС

💬ЦДУ ТЭК

💬ЦДУ ТЭК в MAX


«Транснефть» нашла способ удалять воду из трубопроводов без остановки перекачки

🌀 В нефти, которая транспортируется по магистральным трубопроводам, допускается содержание воды до 0,5% по объему. При высоких скоростях потока она уносится вместе с нефтью, но стоит режиму перекачки замедлиться — и вода начинает отделяться, стекая в нижние точки профиля трубы. Там она накапливается, создавая условия для внутренней коррозии, искажая учет продукта и увеличивая энергозатраты на перекачку.

▶️ Специалисты «НИИ Транснефть» подошли к решению этой проблемы с неожиданной стороны. Вместо того чтобы бороться с водой «в лоб» — с помощью очистных поршней, химических реагентов или дополнительного оборудования — они предложили использовать кинетическую энергию самого потока нефти. Если правильно подобрать режим перекачки, вода выносится из трубопровода естественным образом, без остановки транспортировки и без ввода в полость трубы каких-либо дополнительных устройств.

🗝️ Ключевая сложность заключалась в том, что существовавшие методики расчета скорости выноса воды были либо не подтверждены экспериментально, либо получены на трубках малого диаметра — менее 25 мм. Переносить такие данные на промышленные нефтепроводы диаметром до 1200 мм было рискованно.

🖥️ Исследователи из «НИИ Транснефть» построили математическую модель выноса водных скоплений и проверили ее на реальном магистральном нефтепроводе. Для экспериментов использовался уникальный стенд с изменяемым профилем трубопровода, позволяющий моделировать участки с местными сопротивлениями — вставками другого диаметра, клиновыми задвижками и другими элементами. Стенд, запущенный в Уфе, не имеет аналогов в России и позволяет отслеживать процесс накопления воды в низких точках профиля и ее вынос при различных углах наклона трубы.

📶 В результате были определены конкретные значения расходов нефти, при которых происходит вынос водных скоплений — при разных углах наклона и для разных свойств перекачиваемой жидкости.

⏩ Новая методология позволяет не просто удалять уже образовавшиеся скопления, но и заранее выявлять места их вероятного формирования при заданном расходе перекачки. Специалисты могут оценить объем скопления и дополнительный расход электроэнергии на перекачку, а затем выбрать оптимальный режим работы трубопровода.

📄 По поручению ПАО «Транснефть» был выполнен анализ работы всех магистральных нефтепроводов компании. Выявлены участки повышенной коррозионной опасности, связанные с водными скоплениями, и даны рекомендации по выбору способа очистки.

📶 Полученные результаты позволяют повысить эффективность эксплуатации технологических трубопроводов нефтеперекачивающих станций, снизить риски внутренней коррозии и увеличить надежность работы нефтетранспортной системы в целом.

#нефть

💬ЦДУ ТЭК

💬ЦДУ ТЭК в MAX


«КазТрансОйл» нарастил мощности ГНПС «Кумколь»

⚙️ АО «КазТрансОйл» завершило расширение резервуарного парка головной нефтеперекачивающей станции «Кумколь». 5 октября 2026 года введены в эксплуатацию два новых вертикальных стальных резервуара (№5 и №6) объёмом по 10 тысяч кубометров каждый. В результате общий объём хранения на станции увеличился с 40 до 60 тысяч кубометров — то есть сразу на 50%.

▶️ Расширение мощностей решает сразу несколько задач в работе нефтетранспортной системы. Буферные ёмкости на ГНПС позволяют управлять потоками нефти: сглаживать технологические пики, компенсировать возможные задержки на участках нефтепровода и обеспечивать стабильную приёмку сырья с месторождения даже при плановых или внеплановых остановках перекачки. Таким образом, увеличение резервуарного парка повышает устойчивость всей логистической цепочки и даёт компании дополнительные возможности для синхронизации поставок под текущие контрактные обязательства.

📍 Согласно аналитическим справкам ЦДУ ТЭК — филиала РЭА Минэнерго России, ГНПС «Кумколь» расположена в промышленной зоне месторождения «Кумколь». ГНПС — это не просто «склад» одного месторождения, а транспортный хаб, который собирает нефть с целой группы месторождений Кызылординского и Актюбинского регионов, смешивает её в резервуарах и дальше перекачивает по маршруту «Кумколь — Каракоин — Атасу — Алашанькоу» (экспорт в Китай) или на Шымкентский НПЗ (внутренний рынок).

#Казахстан #нефть

💬ЦДУ ТЭК

💬ЦДУ ТЭК в MAX


Подведены итоги аукционов по участкам в ХМАО.

📄 1 октября Роснедра опубликовали итоги аукционов на право пользования недрами в Ханты‑Мансийском автономном округе. Ключевым результатом стало закрепление за ПАО «НК «Роснефть» участков Северо‑Салымский‑3 и Приразломный‑3. Компания выступила единственным участником торгов, в связи с чем аукционы были признаны несостоявшимися, а лицензии предоставлены по правилам для единственного заявителя.

🛢️ Ресурсная оценка выглядит значимой: на Приразломном‑3 извлекаемые ресурсы категории D1 достигают 27,65 млн тонн, на Северо‑Салымском‑3 — 4,15 млн тонн. Такой объём по меркам зрелого нефтедобывающего региона сопоставим с открытием среднего месторождения.

🌀 Участки примыкают к действующей инфраструктуре «РН‑Юганскнефтегаза», что снижает капитальные затраты на обустройство и ускоряет монетизацию запасов.

#ХМАО #добыча_нефти

💬ЦДУ ТЭК

💬ЦДУ ТЭК в MAX


Учёные ИНГГ СО РАН оценили невыявленные ресурсы «пояса Брехунцова»

⏩ В хорошо изученной части Западно-Сибирской нефтегазоносной провинции — «поясе Брехунцова» — могут скрываться ещё не менее 43 трлн кубометров газа и не менее 61 млрд тонн нефти. К такому выводу пришли сотрудники лаборатории теоретических основ прогноза нефтегазоносности Института нефтегазовой геологии и геофизики им. А.А. Трофимука СО РАН (ИНГГ СО РАН, Новосибирск). Оценка выполнена с вероятностью 90% и описывает невыявленные геологические ресурсы, а не подтверждённые запасы.

Исследование охватило юрские и меловые комплексы континентальной части ЗСНГП — территории, где уже разведано более 62 трлн м³ газа и около 100 млрд тонн нефти (начальные суммарные геологические запасы). «Пояс Брехунцова» — контур доказанной нефтегазоносности, впервые нанесённый на карту А.М. Брехунцовым в 2011 году. За 15 лет он почти не изменился, лишь немного расширившись на север за счёт месторождений на шельфе Карского моря и в Енисей-Хатангском прогибе.

Невыявленные углеводороды предположительно сосредоточены в мелких и мельчайших месторождениях. Крупные залежи постепенно истощаются, а Западная Сибирь по-прежнему обеспечивает около 59% общероссийской добычи нефти и 86–87% добычи газа, поэтому их поиск важен. На территории провинции пробурено свыше 19 000 поисковых и разведочных скважин, однако множество нефтегазоперспективных резервуаров остаются слабоизученными.
Оценка ИНГГ СО РАН согласуется с позицией большинства исследователей: выявленные запасы нефти и газа Западной Сибири составляют порядка 50% от того, что концентрируется в недрах бассейна.

Параллельно отрасль осваивает технологии доизвлечения остаточных запасов на зрелых активах. Так, летом 2026 года «Славнефть-Мегионнефтегаз» — крупнейший добывающий актив НГК «Славнефть», работающий в самом центре «пояса Брехунцова», — вернул в строй историческую скважину Р-1 Мегионского месторождения, простоявшую в консервации более 40 лет. С помощью цифрового моделирования и зарезки боковых горизонтальных стволов удалось выйти на дебит около 20 т/сутки при обводнённости всего 20% — исключительный показатель для зрелого месторождения, где доля воды в продукции обычно превышает 90%. Опыт проекта даёт шанс другим давно освоенным районам Западной Сибири, где, возможно, потенциал недр раскрыт лишь частично — как в мелких невыявленных залежах, так и в остаточных запасах уже разрабатываемых месторождений.

⏩ По данным ЦДУ ТЭК — филиала РЭА Минэнерго России, на последний день 2-го квартала 2026 года в России в консервации находились 35,9 тыс. нефтяных скважин.

#Западная_Сибирь
#добыча_нефти

💬ЦДУ ТЭК

💬ЦДУ ТЭК в MAX


Китай подтвердил новый гигантский ресурс угольного метана.

🇨🇳 CNPC объявила о подтверждении более 100 млрд м³ геологических запасов глубокозалегающего метана угольных пластов на участке Саньцзяобэй в провинции Шаньси — на восточной оконечности Ордосского бассейна. Угольные пласты залегают на глубине 1 900–2 150 метров, сплошная газоносная площадь охватывает 411,5 км². 

Глубоким угольным метаном считается газ, заключённый в угольных пластах ниже 1 500 м. Это сложнее, чем обычная добыча угольного метана: геология глубже, давление выше, пласты плотнее. CNPC Coalbed Methane Company собрала спецподразделение, которое создало замкнутую технологическую цепочку — бурение, гидроразрыв, добыча — и довела её до коммерчески значимого результата. 

Две опытные горизонтальные скважины на участке стабильно дают по 50 тыс. м³ газа в сутки каждая. Ожидаемый суммарный дебит одной скважины за весь жизненный цикл — до 50 млн м³.

Совокупные подтверждённые запасы глубокого угольного метана CNPC в Ордосском бассейне превысили 400 млрд м³. 
⏩ К концу 2025 года общенациональные подтверждённые запасы глубокого угольного метана превысили 1 трлн м³. 
⏩ Эксперты прогнозируют, что к 2035 году годовая добыча глубокого угольного метана в Китае достигнет 40–50 млрд м³, что должно сделать его ключевым источником роста газодобычи после сланцевого газа. 
⏩ В перспективе технически извлекаемые ресурсы угольного газа на 14 угольных бассейнах Китая на глубине до 6 км оцениваются в 13 трлн м³ (внутренняя оценка CNPC). 

Китай нашёл способ коммерчески извлекать метан из угольных пород на двухкилометровых глубинах с помощью горизонтального бурения и гидроразрыва — технологий, отточенных на сланцевом газе. Ордосский бассейн уже стал первой в Китае нефтегазовой базой с годовым объёмом добычи свыше 100 млн тонн в нефтяном эквиваленте. Новый этап угольного метана — это следующий шаг в снижении зависимости от импорта СПГ и наращивании собственной газовой базы. 

Главная нерешённая проблема — себестоимость. На сегодняшний момент добыча глубокого угольного метана дороже сланцевого газа и пока не подпадает под государственные субсидии, которые действуют для сланцевого и обычного угольного метана. 

Согласно аналитическим справкам ЦДУ ТЭК — филиала РЭА Минэнерго России, доказанные запасы угля в Китае по состоянию на начало 2021 года составляли 143,2 млрд тонн. По данному показателю Китай занимает 4-е место в мире, уступая США, России и Австралии, концентрируя 13,2% мировых запасов. Китай — один из крупнейших держателей ресурсов угольного метана в мире, уступающий только России и США. Оценки зависят от методологии и глубины, поэтому разброс цифр заметный. Глубокий угольный метан (ниже 2000 м) — это отдельная, новая категория:

▶️ Пласты на глубине 1 500–2 000 м оцениваются ~11,9 трлн куб. м (32,4% от всех ресурсов до 2 000 м).
▶️ Ресурсы на глубине 1 500–3 000 м предположительно составляют ~30 трлн куб. м, или 54,5% от всех ресурсов угольного метана. 

То есть учёт глубоких пластов (ниже 2 км) примерно удваивает ранее заявленную ресурсную базу Китая. 

#Китай #уголь

💬ЦДУ ТЭК

💬ЦДУ ТЭК в MAX


Грузовая база Трансарктического коридора подтверждена.

📍 Трансарктический транспортный коридор (ТТК) перестал быть перспективной концепцией — он уже работает как реальная логистическая система с понятными грузоотправителями, объёмами и опорной портовой сетью. Об этом 1 октября заявил вице‑премьер Юрий Трутнев. По его словам, грузовая база коридора фактически подтверждена.

Основу грузопотока составляют углеводороды, причём львиная доля приходится на сжиженный природный газ. На проекты «Ямал СПГ» и «Арктик СПГ‑2» приходится 83% грузовой базы Северного морского пути — это один из самых масштабных сегментов арктической логистики.

⚓ Нефтяной блок формируют сразу несколько крупных проектов:
Новопортовское месторождение — поставки нефти и конденсата;
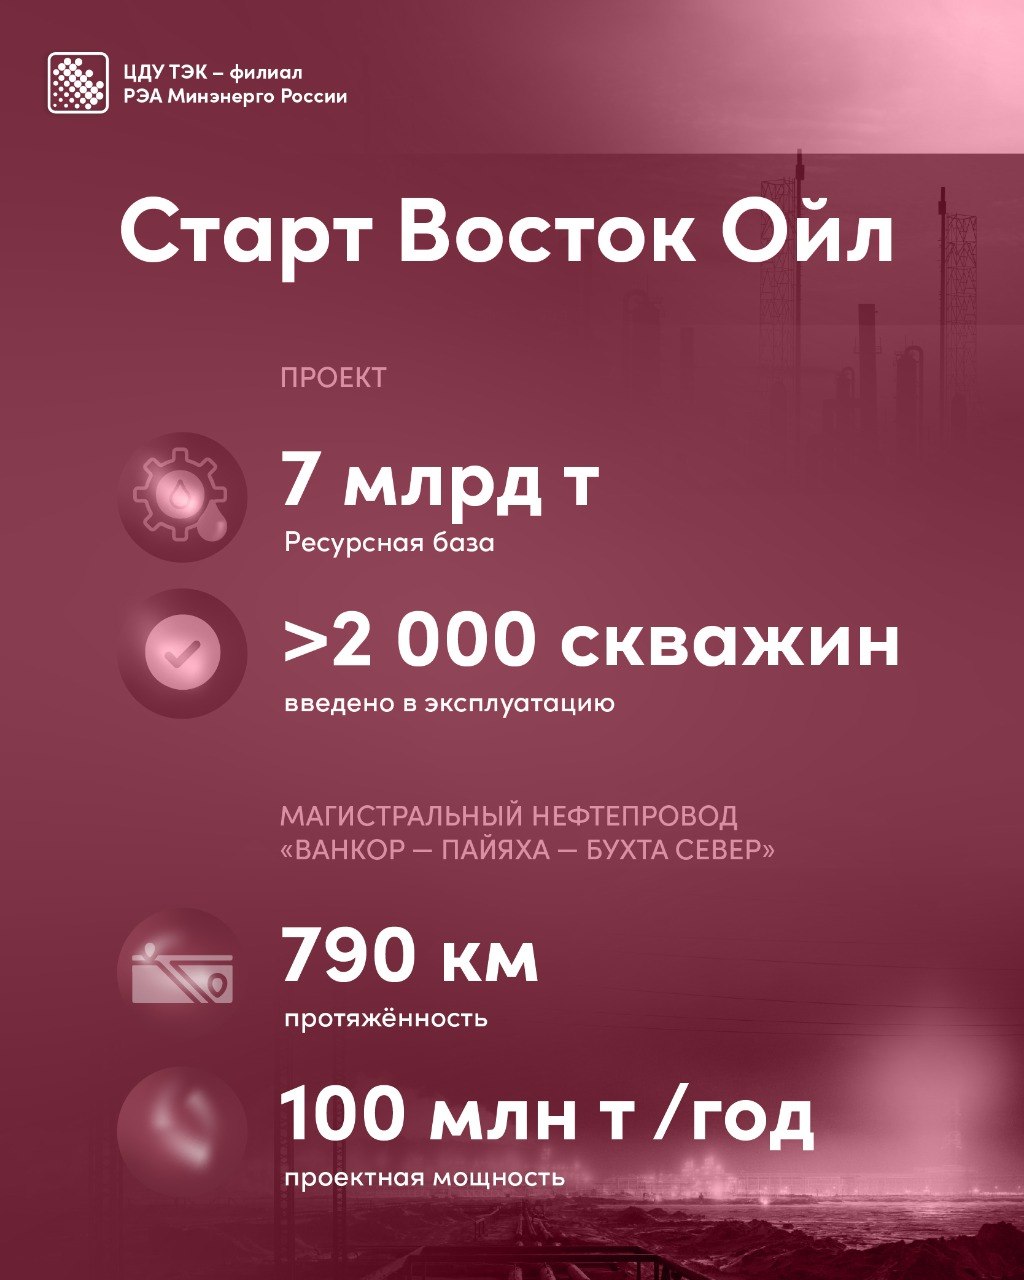
проект «Восток Ойл»
Приразломное месторождение и Варандей.


Нефтепродукты идут по экспортным маршрутам через арктические порты — это позволяет оптимизировать логистику и использовать преимущества короткого северного плеча. Помимо углеводородов, по коридору активно перевозят металлы и другие сырьевые грузы.

Опорной сетью коридора выступают ключевые порты‑хабы: Сабетта, Дудинка, Мурманск, Архангельск, Петропавловск‑Камчатский и Владивосток. Такая конфигурация позволяет выстраивать сквозные маршруты от месторождений до конечных рынков, включая как экспортные направления, так и внутренние перевозки.

Сабетта и Дудинка — специализированные узлы под проекты «НОВАТЭКа» и «Норникеля», где логистика тесно увязана с производственными графиками. Мурманск и Архангельск — универсальные хабы с развитой железнодорожной и морской инфраструктурой, способные обрабатывать широкий спектр грузов.
Петропавловск‑Камчатский и Владивосток замыкают восточное плечо коридора, обеспечивая связь с Азиатско‑Тихоокеанским регионом.

⏩ Северный морской путь — ключевое звено ТТК — демонстрирует устойчивый рост. Грузопоток увеличился с 4 млн тонн в 2014 году до 38 млн тонн в 2024 году.

Планы на перспективу амбициозны: к 2030 году грузопоток по ТТК должен достичь 109 млн тонн. Согласно целевым ориентирам, 86% этого объёма придётся на углеводороды.

Фактически Арктический коридор перешёл из стадии планирования в стадию операционной зрелости. У него есть:
конкретные грузоотправители с долгосрочными обязательствами;
понятная номенклатура и объёмы грузов;
развитая портовая и ледокольная инфраструктура;
чёткие целевые показатели по грузопотоку.


#СМП #СПГ

💬ЦДУ ТЭК
💬ЦДУ ТЭК в MAX


Китай приостановил экспорт нефтепродуктов.

🇨🇳 Китайские нефтеперерабатывающие заводы до дальнейшего уведомления приостановили экспорт нефтепродуктов за пределы Гонконга и Макао. Решение принято на фоне дефицита внутренних запасов топлива и в ожидании разрешений от властей.

Государственная компания PetroChina уже отменила несколько октябрьских партий бензина и авиакеросина. Частные игроки, включая Zhejiang Petrochemical Corp. (ZPC), также не планируют отгрузки на период праздничных дней.

Ограничения особенно чувствительны для глобального рынка, который и без того испытывает напряжение из‑за перебоев в поставках из других регионов. На фоне новостей маржа переработки азиатского дизеля выросла примерно до 75 долларов за баррель, став недельным максимумом. Цена на нефть марки Brent после публикации данных поднялась выше 100 долларов за баррель.

Ключевая причина ограничений — нехватка запасов внутри страны. По оценкам международных агентств, коммерческие запасы дизеля и газойля в Китае примерно на 20 миллионов баррелей ниже уровня начала конфликта в Заливе, а запасы бензина — на 9 миллионов баррелей ниже целевого порога, необходимого для разрешения экспорта.
Это уже второе ограничение экспорта в 2026 году. Пекин вводил аналогичные меры в марте, затем в июле смягчил их и перешёл к помесячному квотированию. В сентябре Китай экспортировал около 1,4 миллиона тонн дизеля, 500 тысяч тонн бензина и не менее 2 миллионов тонн авиакеросина. Пока неясно, когда экспорт может быть возобновлён. Ожидается, что ясность появится не ранее окончания праздничных выходных 7 октября.

🛢️ Согласно аналитическим справкам ЦДУ ТЭК — филиала РЭА Минэнерго России, в 2025 году экспорт нефтепродуктов из страны составил 59,1 млн т (-2,3% к пред. году), импорт – 78,8 млн т (-6,9% к пред. году).
В структуре экспорта нефтепродуктов:

36,8% приходится на керосин,
34,6% – на топочный мазут,
13,6% – на автомобильный бензин,
11,3% – на дизельное топливо.

Нефтепродукты из Китая поставляются преимущественно в Сингапур, Гонконг, Панаму, Филиппины, Австралию, Малайзию, США. Экспортные поставки СУГ незначительны, осуществляются, в основном, во Вьетнам, Филиппины и Гонконг.
 
#Китай #нефтепродукуты

💬ЦДУ ТЭК

💬ЦДУ ТЭК в MAX


Дайджест новостей ЦДУ ТЭК–аналитика за неделю 🖱️

28 сентябрь.  Напряжение на дизельном рынке переходит в плоскость оперативных мер. На фоне сохраняющейся напряжённости на мировом рынке дизельного топлива регуляторы в разных регионах принимают адресные меры, чтобы удержать баланс между внутренней обеспеченностью и экспортными обязательствами. Действия Сербии и США отражают разные модели реагирования, в совокупности сигнализируя о переходе проблемы из ценовой плоскости в операционную.

28 сентября. Эфиопия, Джибути и «Данготе» запускают крупный проект нефтепродуктопровода в Восточной Африке. 24 сентября стартовал масштабный инфраструктурный проект, призванный кардинально изменить топливную логистику Восточной Африки: Эфиопия, Джибути и группа «Данготе» объявили о строительстве нефтепродуктопровода Damerjog–Dewele протяжённостью 120 км.

29 сентября. Индия мобилизует промышленные угольные мощности. Правительство Индии распорядилось с 1 октября по 31 декабря 2026 года максимально загрузить 112 угольных электростанций мощностью от 50 МВт, обслуживающих энергоёмкие отрасли: металлургическую, алюминиевую, цементную и нефтеперерабатывающую промышленность. Решение принято на фоне рекордного спроса на электроэнергию и критически низких запасов угля на значительной части ТЭС.

29 сентября. Куда фактически могут уйти 6 млрд м³ Абшеронского газа. 26 сентября принято окончательное решение по полномасштабной разработке газоконденсатного месторождения Абшерон в каспийском секторе Азербайджана.

30 сентября. Две скважины вместо шести. На месторождении Восточный Молдабек (Атырауская область, актив АО «Эмбамунайгаз» в структуре «КазМунайГаз») работает пилотный цифровой двойник — виртуальная модель месторождения.

30 сентября. ВТИ: уголь превратится в дизель прямо на месторождении.  Специалисты Всероссийского теплотехнического института (АО «ВТИ») завершили разработку технико-экономического обоснования модульной установки, способной превращать твердое топливо в синтетическое дизельное топливо непосредственно на месте добычи. Технология адаптирована для условий Крайнего Севера и призвана решить хроническую проблему завоза горючего в изолированные арктические районы.

1 октября. Индонезия урезает добычу угля на четверть. Министр энергетики Индонезии заявил, что цель сокращения — поднять мировые цены. Теперь каждое предприятие каждый год заново доказывает, сколько ему можно добывать. Без утверждённой квоты добыча невозможна.

1 октября. Цифровизация в Казахстане. Минэнерго Казахстана отчиталось о заметном эффекте от цифровизации топливного рынка. По данным ведомства, потребление льготного дизтоплива аграриями снизилось на 21%, с 729 до 602 тыс. тонн. Однако простая проверка расчёта ставит под сомнение эту цифру.

2 октября. Стабилизация с оговоркой. Польская угольная компания Jastrzębska Spółka Węglowa (JSW), один из крупнейших в ЕС производителей коксующегося угля, демонстрирует «условные» признаки стабилизации, но по-прежнему остаётся в зоне убытков.

2 сентября. Румыния готовится стать крупнейшим производителем газа в ЕС. Румыния приближается к качественному скачку в газодобыче. Морское месторождение Neptun Deep — выходит на финальную стадию реализации.

#дайджест

💬ЦДУ ТЭК

💬ЦДУ ТЭК в MAX


Румыния готовится стать крупнейшим производителем газа в ЕС.

🇷🇴 Румыния приближается к качественному скачку в газодобыче. Совместный проект OMV Petrom и Romgaz — морское месторождение Neptun Deep — выходит на финальную стадию реализации. Первый газ ожидается уже в первой половине 2027 года, выход на плато — к концу III квартала. Проект рассчитан примерно на 8 млрд м³ газа в год при извлекаемых запасах около 100 млрд м³. Морская платформа Neptun Alpha установлена в июле 2026 года, завершено бурение 7 из 10 эксплуатационных скважин, 160-километровый морской газопровод до берега уложен.

Масштаб проекта становится очевидным на фоне текущей добычи Румынии — около 9–11 млрд м³ в год. С запуском Neptun Deep страна примерно удвоит производство и, с учётом закрытия Гронингена в Нидерландах, закрепит статус крупнейшего производителя природного газа в ЕС. Румыния станет чистым экспортёром: газ поступит в национальную систему через станцию в Тузле и далее по трубопроводу Тузла—Подишор (308 км) к коридорам BRUA и Трансбалканскому, обеспечивая доступ к рынкам Венгрии, Болгарии, Молдавии и Украины.

Значение Neptun Deep выходит за рамки одного месторождения. В условиях сокращения внутреннего производства газа в ЕС и поиска альтернативы трубным поставкам проект создаёт новый крупный источник газа внутри Европы — и меняет газовую карту Юго-Восточной Европы.

▶️ Согласно справкам ЦДУ ТЭК — филиала РЭА Минэнерго России, запасы природного газа в Румынии на начало 2021 г. составляли 78,9 млрд м³ (до переоценки шельфовых запасов, уточнённой в ходе подготовки проекта Neptun Deep). Запасы сосредоточены в Трансильвании, южных предгорьях Карпат, на северо-востоке страны, а также на шельфе Чёрного моря. Протяжённость магистральных газопроводов на территории Румынии — 13,23 тыс. км, в том числе транзитная система — 553 км.

#Румыния #природный_газ

💬ЦДУ ТЭК

💬ЦДУ ТЭК в MAX


Стабилизация с оговоркой.

🪨 Польская угольная компания Jastrzębska Spółka Węglowa (JSW), один из крупнейших в ЕС производителей коксующегося угля, демонстрирует «условные» признаки стабилизации, но по-прежнему остаётся в зоне убытков. По итогам первого полугодия 2026 года чистый убыток компании составил около 1,04 млрд злотых — это менее половины убытка за аналогичный период 2025 года (примерно 2,08 млрд злотых). Темп ухудшения финансовых показателей замедлился, однако речь идёт не о выходе в прибыль, а о снижении темпов падения.

28 сентября 2026 года Наблюдательный совет JSW утвердил «Программу восстановления» на 2026–2035 годы. Её цель — выстроить долгосрочную устойчивость бизнеса: повысить рентабельность, обеспечить ликвидность и адаптировать производственные мощности под рыночные реалии. Программа сочетает краткосрочные и долгосрочные меры. В числе оперативных шагов — оптимизация затрат, управление активами и переговоры по финансированию. Долгосрочные цели включают рост добычи с плановых 13 млн тонн в 2025 году до 14 млн тонн к 2029 году с последующей стабилизацией на уровне около 14,1 млн тонн, увеличение доли коксующегося угля в общем объёме производства и снижение себестоимости добычи: целевой ориентир — сокращение cash cost с 738 злотых за тонну в 2025 году до примерно 560 злотых к 2029 году.

⏩ Важно понимать, что JSW действует в рамках общего структурного сжатия угольной отрасли Польши. Согласно аналитическим справкам ЦДУ ТЭК — филиала РЭА Минэнерго России, в 2025 году добыча угля в стране составила 80,64 млн тонн (данные BP Statistical Review) — это минимум за всю историю наблюдений с 1981 года. Из этого объёма около 42,8 млн тонн пришлось на каменный уголь и порядка 38 млн тонн — на бурый. При этом Польша остаётся лидером ЕС по добыче каменного угля (около 97% от общеевропейского объёма), тогда как по общему объёму (каменный + бурый) страна занимает второе место в ЕС после Германии — главным образом за счёт крупных объёмов бурого угля у немецкого соседа.

Стратегическое значение JSW определяется её специализацией: компания производит преимущественно коксующийся уголь (около 81% объёма), который критически важен для металлургии. Уголь остаётся основным энергоносителем в Польше: доля угля в выработке электроэнергии в 2025 году составила 53% — при среднеевропейском уровне в 9,2%. Такой высокий показатель подчёркивает зависимость национальной энергосистемы от угля и объясняет, почему судьба крупных угольных компаний имеет не только отраслевое, но и макроэкономическое значение.

По состоянию на начало 2023 года запасы каменного угля категорий ABC1 (разведанные и достоверные) составляли 30,2 млрд тонн, в том числе 10,1 млрд тонн — коксующегося угля (примерно треть каменноугольных запасов страны). Запасы бурого угля категорий ABC1 оценивались в 5,6 млрд тонн. Учитывая, что JSW обеспечивает значительную часть национальной добычи коксующегося угля, её программа восстановления фактически задаёт вектор развития для всего этого сегмента.


#добыча_угля #Польша

💬ЦДУ ТЭК

💬ЦДУ ТЭК в MAX


Цифровизация в Казахстане.

🖥️ Минэнерго Казахстана отчиталось о заметном эффекте от цифровизации топливного рынка. По данным ведомства, потребление льготного дизтоплива аграриями снизилось на 21%, с 729 до 602 тыс. тонн. Однако простая проверка расчёта ставит под сомнение эту цифру.

При снижении на 127 тыс. тонн от исходного объёма в 729 тыс. тонн реальное сокращение составляет 17,4%. Показатель в 21% получается, только если делить разницу на новое значение (602 тыс. тонн) — такой способ расчёта нетипичен для оценки снижения потребления.

В Минэнерго подчёркивают, что эффект достигнут за счёт комплекса мер: цифровой маркировки с ПИН-кодами, цветовой окраски топлива и учёта через виртуальный склад в системе электронных счетов-фактур. По сути, речь идёт не столько о падении потребности аграриев, сколько о сокращении нецелевого использования. Раньше часть дешёвого топлива уходила перекупщикам и на теневой рынок.

Таким образом, «экономия» отражает скорее повышение прозрачности, чем реальное уменьшение потребности в топливе. Для отрасли это важный результат, но заявленные проценты требуют уточнения: корректнее говорить о выявлении реального объёма потребления и сокращении утечек, а не об экономии в привычном смысле.

🛢️ Согласно аналитическим справкам ЦДУ ТЭК — филиала РЭА Минэнерго России, в 2025 году в Казахстане было потреблено 19,73 млн тонн нефтепродуктов, в т. ч. 5,74 млн тонн автобензина, 1,06 млн тонн авиационного керосина, 6,61 млн тонн дизельного топлива и 0,61 млн тонн мазута (данные JODI).

Для масштаба: 127 тыс. тонн «сэкономленного» льготного дизеля — это чуть меньше 2% от общего потребления дизтоплива в Казахстане. Сам льготный дизель для аграриев занимает 9,1% дизельного рынка страны. Получается, что цифровизация затронула узкий, но крайне чувствительный сегмент.

#Казахстан #топливо

💬ЦДУ ТЭК

💬ЦДУ ТЭК в MAX


Индонезия урезает добычу угля на четверть.

🪨 Индонезия — крупнейший экспортёр энергетического угля в мире: на её долю приходится около 43–45% всего мирового экспорта. И теперь она сознательно сокращает предложение.

В 2026 году индонезийское правительство одобрило добычу в объёме 580 млн тонн. Для сравнения, согласно аналитическим справкам ЦДУ ТЭК — филиала РЭА Минэнерго России, в 2025 году фактическая добыча составила около 817,5 млн тонн (данные Министерства энергетики и добывающей промышленности Индонезии). Сокращение составило почти четверть. Вместо прежних трёхлетних лимитов власти вернулись к ежегодному утверждению квот (система RKAB). Теперь каждое предприятие каждый год заново доказывает, сколько ему можно добывать. Без утверждённой квоты добыча невозможна.

Министр энергетики Индонезии заявил, что цель сокращения — поднять мировые цены. Уголь — не нефть, где ОПЕК+ умеет управлять предложением десятилетиями. На угольном рынке такого координирующего механизма никогда не было. Если Индонезия начинает осознанно урезать предложение, это фактически первый шаг к чему-то похожему на ценовой контроль.

Первые последствия уже начали ощущаться: цены на энергетический уголь на спотовом рынке пошли вверх. А поскольку Индонезия закрывает значительную часть спроса в Китае, Индии и Юго-Восточной Азии, дефицит там напрямую транслируется в рост цен по всему бассейну.

⏩ Россия — один из ведущих экспортёров угля, и после переориентации потоков на восток (Китай, Индия, Вьетнам) азиатский рынок стал для российских производителей ключевым. Сокращение индонезийского предложения открывает два эффекта:

• Ценовой: меньше индонезийского угля — выше цены на азиатском рынке.
• Долевой: высвобождающийся спрос в Азии создаёт окно, которое могут занять альтернативные поставщики, в том числе российские.

Российский уголь в Азии часто конкурирует именно с индонезийским по цене (индонезийский низкокалорийный уголь — основной заменитель для покупателей, ищущих дешёвое топливо). Если Индонезия поднимает цены и сокращает объём, российскому углю проще удерживать позиции в Китае и Индии.

Индонезия впервые сознательно использует квоты как инструмент ценового давления на глобальном угольном рынке. И для России, как для крупного угольного экспортёра, переориентированного на Азию, это скорее шанс: меньше конкуренции по объёму, выше цены по рынку.

Отметим, что согласно Программе развития угольной промышленности России на период до 2050 года, утвержденной 22 сентября 2026 года распоряжением Правительства РФ № 2606-р, уголь будет оставаться одним из ведущих энергетических ресурсов и в мире, и в Российской Федерации. При этом в инерционном сценарии, предусматривающем сбалансированное развитие отрасли, будут расти как внешний, так и внутренний рынки потребления российского угля.

Доля российского экспорта в международной торговле углем достигнет 24 - 27 процентов против 13 процентов к предыдущим годам. Доля Восточной Сибири и Дальнего Востока в общероссийской добыче может вырасти до 54–57% к 2050 году, что позволит приблизить производство к перспективным рынкам сбыта в АТР.

В соответствии с Программой объем поставок российского угля для нужд электроэнергетики вырастет почти на 30 процентов. Также повышение поставок ожидается в металлургии, жилищно-коммунальном хозяйстве и некомбинированном производстве тепла.

#Индонезия #добыча_угля

💬ЦДУ ТЭК

💬ЦДУ ТЭК в MAX


ВТИ: уголь превратится в дизель прямо на месторождении

⚙️ Специалисты Всероссийского теплотехнического института (АО «ВТИ») завершили разработку технико-экономического обоснования модульной установки, способной превращать твердое топливо в синтетическое дизельное топливо непосредственно на месте добычи. Технология адаптирована для условий Крайнего Севера и призвана решить хроническую проблему завоза горючего в изолированные арктические районы.

Отделение инновационных технологий сжигания и подачи угольного топлива ВТИ представило результаты моделирования модульной установки по переработке угля в синтетическое дизельное топливо. В технологическую цепочку входят газификатор, блоки глубокой очистки синтез-газа и реактор Фишера–Тропша — классическая схема получения синтетических жидких углеводородов из угольного сырья. Оборудование проектируется в контейнерном исполнении, что обеспечивает простоту транспортировки и оперативное развертывание производства при отсутствии постоянной транспортной инфраструктуры.

Нынешнему ТЭО предшествовала многолетняя поэтапная работа. Ещё осенью 2019 года на территории Томской ТЭЦ-3 прошли первые в России испытания опытно-промышленного горнового газогенератора разработки ВТИ производительностью по топливу 4 т/ч. В ходе экспериментов использовались четыре марки хакасского угля с различной теплотворной способностью — это позволило оценить устойчивость технологии при работе с разным сырьём. Процесс газификации проходил с непрерывной подачей воздуха и пара, а состав газа контролировался в режиме реального времени. В синтез-газе содержались значительные доли ключевых элементов для дальнейшего синтеза топлива — метана, водорода и оксида углерода.

Следующим шагом стала разработка эскизного проекта двухстадийного поточного газификатора для парогазовых установок с внутрицикловой газификацией угля. Главная особенность конструкции — пространственное разделение процессов окисления и газификации внутри одного реактора, что обеспечивает более эффективное преобразование угля в синтез-газ. Работоспособность компоновки подтвердили CFD-расчёты в Ansys Fluent, а общая высота реактора составила 5,75 метра.

Параллельно в июле 2026 года ВТИ завершил этап финансового моделирования технологии получения синтетической нефти из угля. Предварительные расчёты показали, что при рыночной стоимости угля 5 тыс. рублей за тонну себестоимость продукции составит около 60 долларов за баррель, а срок окупаемости — около восьми лет. Ключевым фактором снижения себестоимости признано использование отечественного оборудования: около 90% компонентов может быть изготовлено в России, а применение российских катализаторов и сорбентов сокращает капитальные и эксплуатационные затраты в 1,7 раза.

📍 Теперь экономическая модель адаптирована под конкретную задачу — арктическое исполнение. Технические расчёты позволили найти оптимальный баланс между производительностью и габаритами установки: повышение рабочего давления внутри системы оказалось наиболее эффективным способом наращивания выпуска топлива без существенного утяжеления конструкции. Целевой показатель производства — 15 тысяч тонн синтетического дизеля ежегодно, дисконтированный срок окупаемости — около девяти лет.

Результаты эксперимента подтвердили экономическую целесообразность создания установок в контейнерном формате непосредственно для Арктики. В Институте подчёркивают, что проект закладывает основу для создания новой линейки отечественного оборудования для глубокой переработки угля непосредственно в местах его залегания. Для энергетической безопасности труднодоступных регионов России это означает возможность отказаться от дорогостоящего и зависимого от навигации завоза дизельного топлива — топливо можно будет производить на месте из местного угля.

#Арктика #синтетическое_топливо

💬ЦДУ ТЭК

💬ЦДУ ТЭК в MAX


Две скважины вместо шести.

🖥️ Цифровизация в нефтегазе — тема, где обещаний обычно больше, чем результатов. История с месторождением Восточный Молдабек — редкий случай, когда можно показать измеримый эффект в тоннах и днях, а не в презентациях про «инновационный подход».

На месторождении Восточный Молдабек (Атырауская область, актив АО «Эмбамунайгаз» в структуре «КазМунайГаз») работает пилотный цифровой двойник — виртуальная модель месторождения, построенная на базе информационной системы ABAI.

По одному из объектов система выполнила около 700 сценарных расчётов. Раньше такой объём занимал более 38 дней — теперь шесть. По итогам моделирования инженеры выбрали принципиально иной вариант разработки: две горизонтальные скважины вместо шести наклонно-направленных. Ожидаемый эффект — порядка 100 тысяч тонн дополнительной нефти в год.

Ключевое преимущество горизонтальных скважин — больший дебит при меньшем количестве скважин. Площадь фильтрации горизонтального ствола может в десятки раз превышать площадь вертикального. Это означает: при правильном размещении одна горизонтальная скважина может заменить несколько наклонно-направленных, снизив капитальные затраты на бурение и обустройство.

В нефтегазе «цифровым двойником» часто называют всё подряд — от обычной гидродинамической модели до дашборда с датчиками. Но строго говоря, цифровой двойник — это виртуальная копия объекта, которая непрерывно синхронизирована с реальностью через потоки данных с датчиков и систем управления.
Принципиальное отличие от классической интегрированной модели — в скорости обновления. Интегрированная модель после построения постепенно устаревает; её актуализация требует месяцев работы целого института. Цифровой двойник должен отражать изменения почти в реальном времени: появилась новая скважина — модель подтянула данные, пересчитала прогнозы, предложила корректировки. 

На Восточном Молдабеке основу двойника создал Центр интегрированных операций (ЦИО), который собирает данные по всей цепочке — «пласт - скважина - наземная инфраструктура» — и формирует единую информационную среду для моделирования.

🛢️ «КазМунайГаз» планирует внедрение цифровых двойников на 12 крупнейших месторождениях, обеспечивающих более 90% добычи нефти компании. Согласно аналитическим справкам ЦДУ ТЭК — филиала РЭА Минэнерго России, добыча жидких углеводородов на территории Республики Казахстан в 2025 году составила 99,4 млн тонн (по данным Бюро национальной статистики Республики Казахстан), +13,3% к предыдущему году. «Восточный Молдабек» — это не самостоятельное месторождение, а участок месторождения Кенбай (второй участок — Котыртас Северный). По данным подсчёта запасов, представленным в Госкомиссию по запасам, балансовые запасы промышленных категорий по всему месторождению Кенбай составили более 93 млн тонн, извлекаемые — более 30 млн тонн.


#нефть #Казахстан

💬ЦДУ ТЭК

💬ЦДУ ТЭК в MAX


Куда фактически могут уйти 6 млрд м³ Абшеронского газа?

26 сентября TotalEnergies, SOCAR и XRG приняли окончательное инвестиционное решение (FID) по полномасштабной разработке газоконденсатного месторождения Абшерон в каспийском секторе Азербайджана. С 2029 года совокупная добыча должна вырасти до 6 млрд м³ газа и 6 тыс. тонн конденсата в сутки. Полномасштабная разработка предусматривает четыре дополнительные подводные скважины, подключенные к новому береговому комплексу.

🌀 Первая фаза Абшерона работает с июля 2023 года. Весь газ первой стадии идёт на внутренний рынок Азербайджана. За первый год добыто более 1,5 млрд м³ газа и около 580 тыс. тонн конденсата.

Благодаря инвестициям, прирост мощности на Абшероне составит 4,5 млрд м³/год (с 1,5 до 6). Из них Турция по контракту, подписанному 2 января 2026 года и финализированному в июне, будет получать 2,25 млрд м³/год в течение 15 лет, что составит порядка 33 млрд м³. Поставки пойдут по газопроводу Баку–Тбилиси–Эрзурум, а не через TANAP. Остальные ~2,25 млрд м³ (из 4,5) распределятся между внутренним потреблением Азербайджана и, возможно, дополнительным экспортом.

Азербайджан уже поставляет в Турцию 9,5 млрд м³/год газа по двум контрактам. Фактические поставки в 2024 году превысили контрактные объёмы. В Турцию было направлено 9,9 млрд м³.

Контракт по Абшерону добавляет ещё 2,25 млрд м³/год, доведя потенциальный азербайджанский объём до ~11,75 млрд м³ год. Добыча товарного газа в Азербайджане выходит на плато. Абшерон — критически важен сейчас: его прирост частично компенсирует естественное падение Шах-Дениз и АЧГ. Без Абшерона Азербайджану было бы трудно удержать экспортные объёмы, не говоря уже об их росте.

▶️ Согласно аналитическим справкам ЦДУ ТЭК — филиала РЭА Минэнерго России, в 2025 году внутреннее потребление природного газа в Азербайджане составило 12,7 млрд м³ (-7,3% к предыдущему году, данные JODI). Доля газа в энергогенерации доминирует (около 90%), однако идет постепенное замещение её возобновляемыми источниками. В первом полугодии 2026 года потребление составило около 6,5 млрд м³, оценка за полный год — около 12,5 млрд м³. Внутреннее потребление падает с 2023 года. Возникает вопрос насколько внутренний рынок сможет освоить дополнительные объемы; наиболее вероятный сценарий — их появление на внешнем рынке.

#природный_газ
#Азербайджан

💬ЦДУ ТЭК

💬ЦДУ ТЭК в MAX


Индия мобилизует промышленные угольные мощности.

📄 Правительство Индии распорядилось с 1 октября по 31 декабря 2026 года максимально загрузить 112 угольных электростанций мощностью от 50 МВт, обслуживающих энергоёмкие отрасли: металлургическую, алюминиевую, цементную и нефтеперерабатывающую промышленность. Решение принято на фоне рекордного спроса на электроэнергию и критически низких запасов угля на значительной части ТЭС.

Согласно данным Центрального управления электроэнергетики страны, по состоянию на 19 сентября 2026 года критически низкие запасы топлива (менее 3 дней работы) зафиксированы на 74 из 190 угольных станций, включенных в мониторинг, что составляет около 39% парка. 10 сентября в энергосистеме страны зафиксирован пиковый спрос за всю историю наблюдений: он достиг 269 ГВт.

Особенность текущей меры в том, что под административную загрузку впервые попали мощности, изначально созданные для собственных нужд предприятий. По условиям распоряжения, после обеспечения собственного потребления станции обязаны продавать излишки электроэнергии через биржевые площадки. Для контроля соблюдения режима установлена еженедельная отчётность в Центральное управление электроэнергетики по выработке, потреблению, продажам и запасам топлива.

Параллельно до 31 декабря продлён режим максимальной загрузки для импортозависимой угольной ТЭС Mundra (4000 МВт) компании Tata Power. Это усиливает общую картину административной мобилизации угольной генерации для покрытия ожидаемого роста спроса в IV квартале.

Эксперты отмечают, что мера носит краткосрочный характер и призвана сгладить логистические и сезонные дисбалансы. Для мирового рынка угля ключевым вопросом остаётся, приведёт ли повышенная загрузка к росту импорта энергетического угля или будет компенсирована ускоренным расходованием внутренних запасов.

Согласно аналитическим справкам ЦДУ ТЭК — филиала РЭА Минэнерго России, по состоянию на 30 июня 2026 года суммарная установленная мощность электростанций Индии составляла 548,9 млн кВт. Структура установленных мощностей на 30 июня 2026 года:

⚡ ТЭС – 45,8%,
⚡ ВИЭ (без ГЭС) – 43,1%,
⚡ ГЭС – 9,5%,
⚡ АЭС – 1,6%.
 
#электроэнергетика #Индия

💬ЦДУ ТЭК

💬ЦДУ ТЭК в MAX


Эфиопия, Джибути и «Данготе» запускают крупный проект нефтепродуктопровода в Восточной Африке.

📍 24 сентября стартовал масштабный инфраструктурный проект, призванный кардинально изменить топливную логистику Восточной Африки: Эфиопия, Джибути и группа «Данготе» объявили о строительстве нефтепродуктопровода Damerjog–Dewele протяжённостью 120 км.

Ключевым элементом инфраструктуры станут два крупных резервуарных парка: в Джибути (в районе Дамерджог) совокупная ёмкость составит 375 тыс. м³, а в эфиопском Дьюэле — 800 тыс. м³. Таким образом, общий объём хранения превысит 1,1 млн м³, что позволит формировать значительные оперативные запасы и сглаживать сезонные и конъюнктурные колебания поставок. Ввод комплекса в эксплуатацию запланирован через 18 месяцев после начала работ.

⛽ Идея создания устойчивого топливного коридора между Джибути и Эфиопией обсуждалась на протяжении нескольких лет. Согласно аналитическим справкам ЦДУ ТЭК — филиала РЭА Минэнерго России, потребность Эфиопии в нефтепродуктах полностью удовлетворяется за счет импорта. В структуре импорта по странам выделяются Саудовская Аравия (52,4% в 2023 г.) и Кувейт (45,2%). Страна не имеет выхода к морю, поэтому такая инфраструктура — важнейший элемент устойчивости национальной экономики.

Помимо прямого эффекта для внутреннего рынка Эфиопии, проект усиливает роль Джибути как регионального логистического хаба и создаёт потенциал для транзитных поставок нефтепродуктов в соседние государства. Для группы «Данготе» проект становится очередным звеном в стратегии экспансии на африканском континенте.
Официальные релизы и заявления по проекту не называют конкретных поставщиков нефтепродуктов. Трубопровод описывается как мультипродуктный — он «будет принимать, хранить, транспортировать и распределять очищенные нефтепродукты», поступающие морем в Джибути. То есть инфраструктура рассчитана на любой источник, доставляемый танкерами в порт Джибути.

⏩ Традиционные поставщики (Кувейт и Саудовская Аравия) — обеспечивают большую часть импорта, однако кризис в Ормузском проливе в начале 2026 года показал уязвимость этого маршрута: один из ключевых поставщиков объявил форс-мажор, и Эфиопия смогла получить лишь около 60% месячной потребности в дизеле. Участие «Данготе» в проекте открывает новый канал: НПЗ компании в Нигерии мощностью 103340 м³/сут уже начал поставки в Восточную Африку — в июне 2026 года Эфиопия впервые за четыре десятилетия импортировала 120 тыс. т авиатоплива и дизеля из Нигерии через терминал в Джибути. Новый трубопровод рассчитан на приём нефтепродуктов из любых источников, но логистическая связка с собственным НПЗ «Данготе» делает нигерийский маршрут одним из наиболее вероятных.

#топливо #Африка

💬ЦДУ ТЭК

💬ЦДУ ТЭК в MAX


Напряжение на дизельном рынке переходит в плоскость оперативных мер.

⏩ На фоне сохраняющейся напряжённости на мировом рынке дизельного топлива регуляторы в разных регионах принимают адресные меры, чтобы удержать баланс между внутренней обеспеченностью и экспортными обязательствами. Действия Сербии и США отражают разные модели реагирования, в совокупности сигнализируя о переходе проблемы из ценовой плоскости в операционную.

24 сентября правительство Сербии направило на внутренний рынок около 5 тыс. тонн евродизеля из обязательных резервов. Выпуск 5 тыс. тонн — не разовая акция, а часть системной программы. В августе министерство распорядилось передать компаниям 23 тыс. тонн из оперативных резервов и увеличить загрузку НПЗ NIS.
20 сентября было анонсировано направление ещё 20 тыс. тонн для сдерживания цен. Суммарно за последние месяцы из резервов было задействовано свыше 48 тыс. тонн, что демонстрирует готовность властей использовать запасы как буфер против внешних шоков.

Ключевым фактором давления на внутренний рынок остаются логистические сложности: значительная часть поставок дизеля в Сербию традиционно идёт по Дунаю, и любые сбои на этом маршруте сразу отражаются на балансе спроса и предложения. Выпуск резервов позволяет компенсировать временные разрывы без резкого роста цен.

⏩ Отметим, согласно справкам ЦДУ ТЭК — филиала РЭА Минэнерго России, в 2025 году дизельное топливо лидировало в структуре потребления, составив 58,3%. При столь высокой доле дизеля в энергобалансе систематическое расходование резервов — мера скорее пожарная, чем стратегическая: запасы, даже удвоенные с 2022 года, не бесконечны, а логистические ограничения могут сохраняться месяцами. Без восстановления нормального импорта или наращивания собственного производства резервный буфер рискует исчерпаться быстрее, чем фундаментальные причины напряжения будут устранены.

В США регулятор ищет более мягкий путь стабилизации. С руководителями крупнейших нефтеперерабатывающих компаний обсуждается возможность добровольного сокращения экспорта дизеля. При этом окончательных договорённостей пока нет. В отрасли обращают внимание на антимонопольные риски: любая координация экспортных объёмов между крупными компаниями может быть расценена как нарушение конкуренции. Именно поэтому власти делают ставку на добровольные меры и индивидуальные договорённости, а не на централизованные квоты.

Эти меры показывают, что напряжение на дизельном рынке проявляется уже не только в ценах, но и в практических шагах регуляторов. При этом действия разных стран носят фрагментарный характер: Сербия решает локальные логистические и ценовые проблемы, а США балансируют между рыночными механизмами и административным вмешательством.

#дизельное_топливо #Сербия #США

💬ЦДУ ТЭК

💬ЦДУ ТЭК в MAX

Показано 20 последних публикаций.